
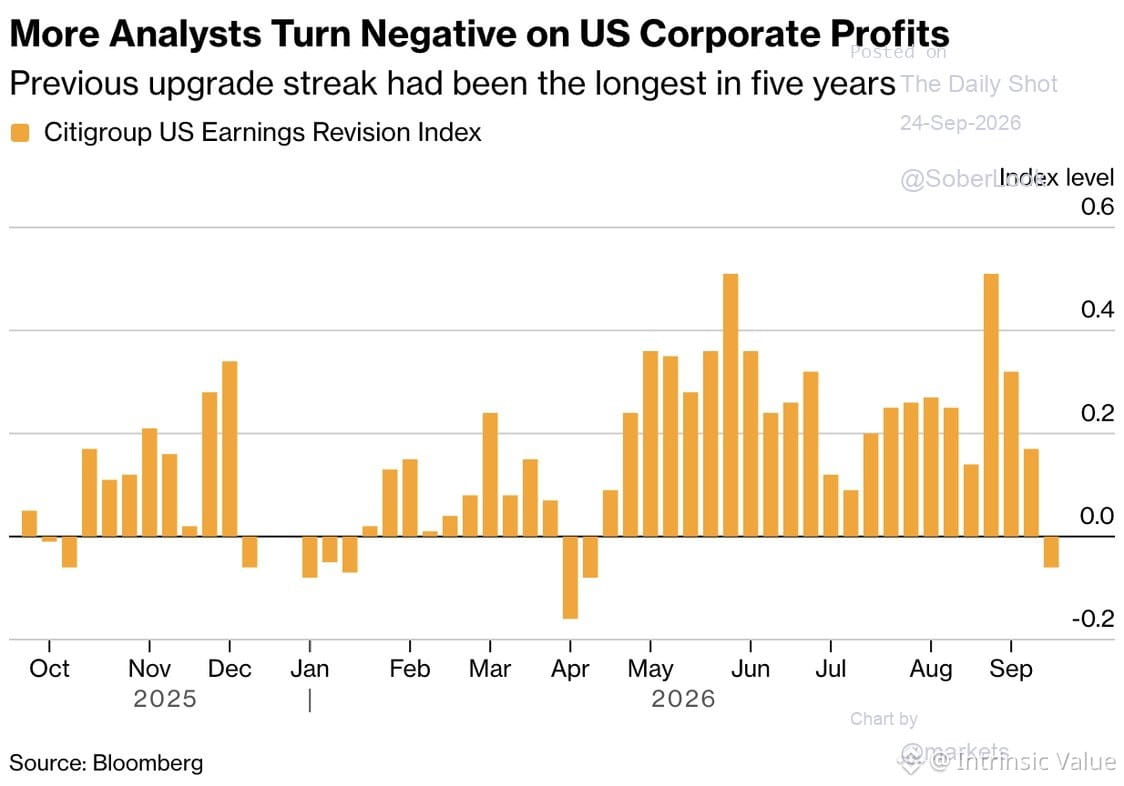
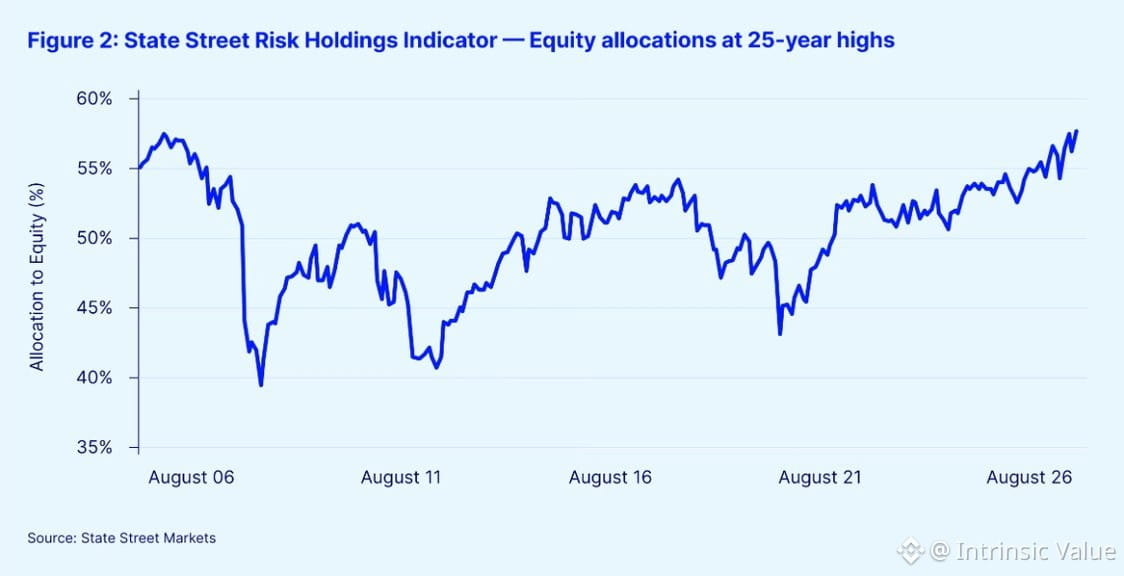
Институциональные распределения по долевым инструментам держатся на уровнях, близких к 25-летним максимумам, несмотря на повсеместные разговоры о том, что рост ставок и инфляция усиливают маржинальное давление. Классическое поведение на позднем этапе цикла: все знают о рисках, но по позиционированию видно другое. Когда распределения настолько растянуты, будущие доходности, как правило, разочаровывают — не потому, что институции ошибаются в оценке устойчивости компаний, а потому, что это уже заложено в цену. История подсказывает проявлять осторожность, когда одновременно присутствуют предельные уровни как консенсусного позиционирования, так и консенсусных опасений.


Посты
Отказ от ответственности. Содержит мнения третьих сторон. Не является рекомендацией. Binance AI не предоставляет гарантий. См. Правила и условия.