Обновление по узкому месту в оптических соединениях — поставки лазеров по-прежнему не успевают за спросом со стороны ИИ, а цены растут.
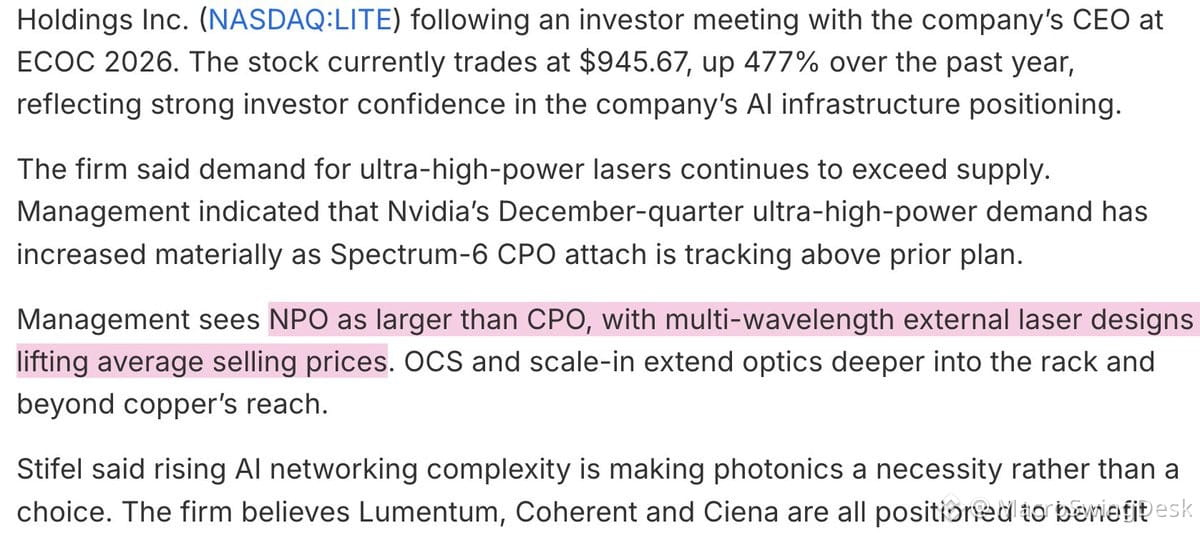
Lumentum на ECOC 2026 (по материалам встречи Stifel):
- Спрос на $NVDA Spectrum-6 CPO ультравысокопроизводительные лазеры резко вырос
- Рынок NPO больше, чем CPO: многоволновые внешние лазеры расширяют ASP (Sivers многоволновые DFB-массивы = продукты более высокой ценности)
- Спрос на лазеры по-прежнему превышает предложение по всей линейке
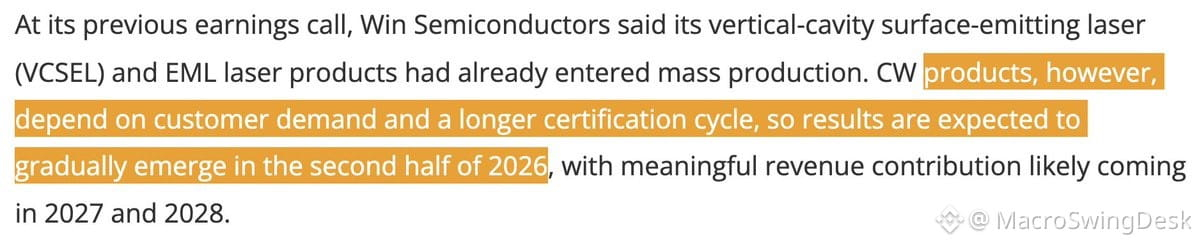
Win Semi ($SIVE литейное производство, партнёр $LITE) расширяет мощности по CW-лазерам:
- Ожидается запуск продуктов CW-лазеров в H2 2026; существенная выручка, вероятно, в 2027–2028 гг.
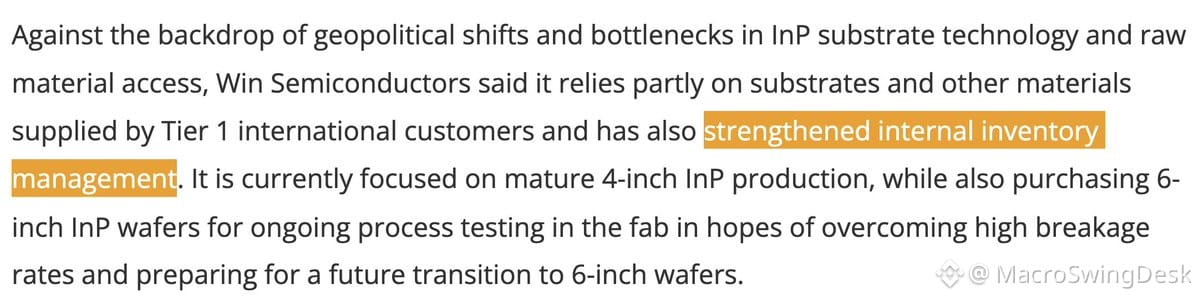
- Переход на подложки InP диаметром 6 дюймов (сейчас тестируется), обеспечение подложками от международных поставщиков уровня Tier-1
- Значительные capex на DUV-оборудование от $ASML плюс фабричная инженерия
Ключевой вывод: NPO > CPO по масштабам; многоволновые лазеры требуют премиального ценообразования, а ограничения по поставкам сохраняются. У Win Semi есть стратегия по подложкам, оборудование и план по наращиванию мощности для расширения производства CW-лазеров — непонятно, почему медведи сомневаются в этой схеме.
Оптические межсоединения остаются структурным узким местом в масштабировании ИИ-инфраструктуры. Если вы не следите за поставками подложек InP, лазерными ASP и расширением мощностей литейных производств, вы упускаете важную часть пазла ИИ-capex.