
Zest уже запустила кредитно-депозитный бизнес, а теперь хочет превратить BTC в реально используемое обеспечивающее средство. Если этот шаг удастся, рынок, возможно, начнёт иначе воспринимать ZEST.
Сначала посмотрим, что у неё уже сделано
Многие проекты любят говорить о «биткоин-финансах», но в итоге всё остаётся на уровне концепции.
Zest — не такая. Сначала она на Stacks проверила спрос на кредитование и в августе 2026 года достигла пикового объёма депозитов свыше 100 млн долларов: заёмов примерно на 10 млн долларов, ликвидность стейблкоинов — более 9 млн долларов. Также было проведено более 1500 клирингов и сохранён нулевой уровень плохих долгов.
Я думаю, что это важнее, чем одна большая нарративная история.
Потому что самое сложное в кредитных протоколах — не просто запуститься, а оставаться работоспособными во время рыночной волатильности. Есть те, кто вносит средства, есть те, кто берёт в долг — и протокол всё равно может генерировать доход за счёт процентов. Именно это доказывает, что продукт реально кому-то нужен.
То, что Zest собирается делать дальше, довольно прямолинейно
Пользователи блокируют BTC в self-custody сейфе на Bitcoin L1, а затем заимствуют стейблкоины уже в EVM-сети. BTC не нужно оборачивать, и его не требуется выводить из сети биткоина через кроссчейн-мост.
Для тех, кто держит монеты, это означает, что можно получить ликвидность, не продавая BTC.
На мой взгляд, кредитование — это только начало. Когда BTC действительно станет обеспечением, дальше можно будет расширять спектр финансовых приложений.
Вот чем Zest отличается от обычных историй про L2. Это не просто попытка запустить ещё одну цепочку, а стремление войти в капиталовый слой биткоина.
Небольшая по рыночной капитализации категория активов может получить переоценку
Раньше рынок мог быть более склонен воспринимать ZEST как токен приложения Stacks с небольшой капитализацией.
Но если основной продукт будет успешно запущен в сети, и рост заимствований под залог BTC начнёт набирать обороты, рынок может начать смотреть на неё иначе.
Stacks уже доказывала, что у инфраструктуры биткоина есть большой потенциал по оценке. В апреле 2024 года оборотная рыночная капитализация Stacks в какой-то момент доходила примерно до 4,83 млрд долларов, а FDV — около 6,05 млрд.
Это не значит, что ZEST обязательно повторит эту оценку. Скорее, это показывает, что в данном направлении и так не хватает воображения.
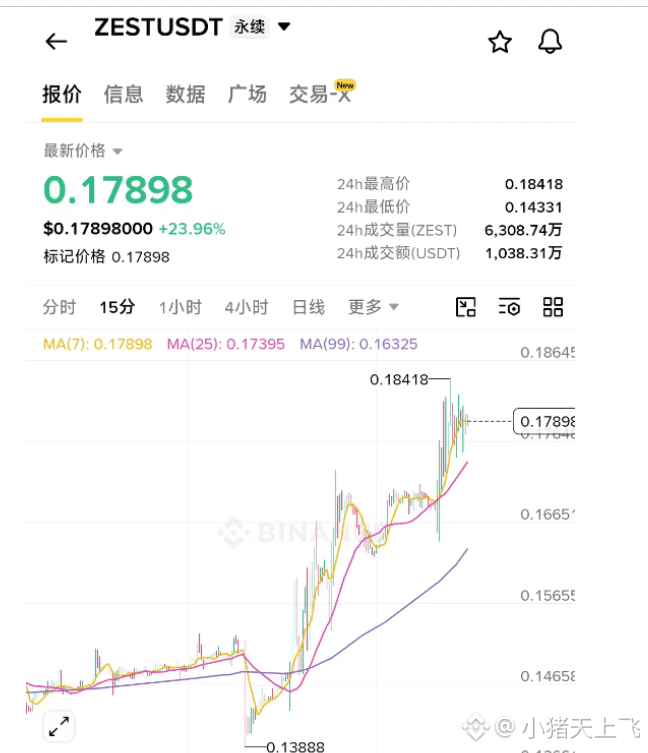
После листинга ZEST на Alpha 19 мая 2026 года её цена закрытия в первый день была около 0,1446 доллара, а затем 9 июня поднялась примерно до 0,3497 доллара. Фокус ZEST — не на следующей свече, а на том, сможет ли она перенести уже подтверждённый кредитный бизнес в капиталовый слой биткоина. Если продукт и выручка продолжат расти, у неё есть шанс из токена небольшой капитализации перейти в разряд биткоин-финансовых активов, которые рынок переоценит.
Сначала посмотрим, что у неё уже сделано
Многие проекты любят говорить о «биткоин-финансах», но в итоге всё остаётся на уровне концепции.
Zest — не такая. Сначала она на Stacks проверила спрос на кредитование и в августе 2026 года достигла пикового объёма депозитов свыше 100 млн долларов: заёмов примерно на 10 млн долларов, ликвидность стейблкоинов — более 9 млн долларов. Также было проведено более 1500 клирингов и сохранён нулевой уровень плохих долгов.
Я думаю, что это важнее, чем одна большая нарративная история.
Потому что самое сложное в кредитных протоколах — не просто запуститься, а оставаться работоспособными во время рыночной волатильности. Есть те, кто вносит средства, есть те, кто берёт в долг — и протокол всё равно может генерировать доход за счёт процентов. Именно это доказывает, что продукт реально кому-то нужен.
То, что Zest собирается делать дальше, довольно прямолинейно
Пользователи блокируют BTC в self-custody сейфе на Bitcoin L1, а затем заимствуют стейблкоины уже в EVM-сети. BTC не нужно оборачивать, и его не требуется выводить из сети биткоина через кроссчейн-мост.
Для тех, кто держит монеты, это означает, что можно получить ликвидность, не продавая BTC.
На мой взгляд, кредитование — это только начало. Когда BTC действительно станет обеспечением, дальше можно будет расширять спектр финансовых приложений.
Вот чем Zest отличается от обычных историй про L2. Это не просто попытка запустить ещё одну цепочку, а стремление войти в капиталовый слой биткоина.
Небольшая по рыночной капитализации категория активов может получить переоценку
Раньше рынок мог быть более склонен воспринимать ZEST как токен приложения Stacks с небольшой капитализацией.
Но если основной продукт будет успешно запущен в сети, и рост заимствований под залог BTC начнёт набирать обороты, рынок может начать смотреть на неё иначе.
Stacks уже доказывала, что у инфраструктуры биткоина есть большой потенциал по оценке. В апреле 2024 года оборотная рыночная капитализация Stacks в какой-то момент доходила примерно до 4,83 млрд долларов, а FDV — около 6,05 млрд.
Это не значит, что ZEST обязательно повторит эту оценку. Скорее, это показывает, что в данном направлении и так не хватает воображения.
После листинга ZEST на Alpha 19 мая 2026 года её цена закрытия в первый день была около 0,1446 доллара, а затем 9 июня поднялась примерно до 0,3497 доллара. Фокус ZEST — не на следующей свече, а на том, сможет ли она перенести уже подтверждённый кредитный бизнес в капиталовый слой биткоина. Если продукт и выручка продолжат расти, у неё есть шанс из токена небольшой капитализации перейти в разряд биткоин-финансовых активов, которые рынок переоценит.