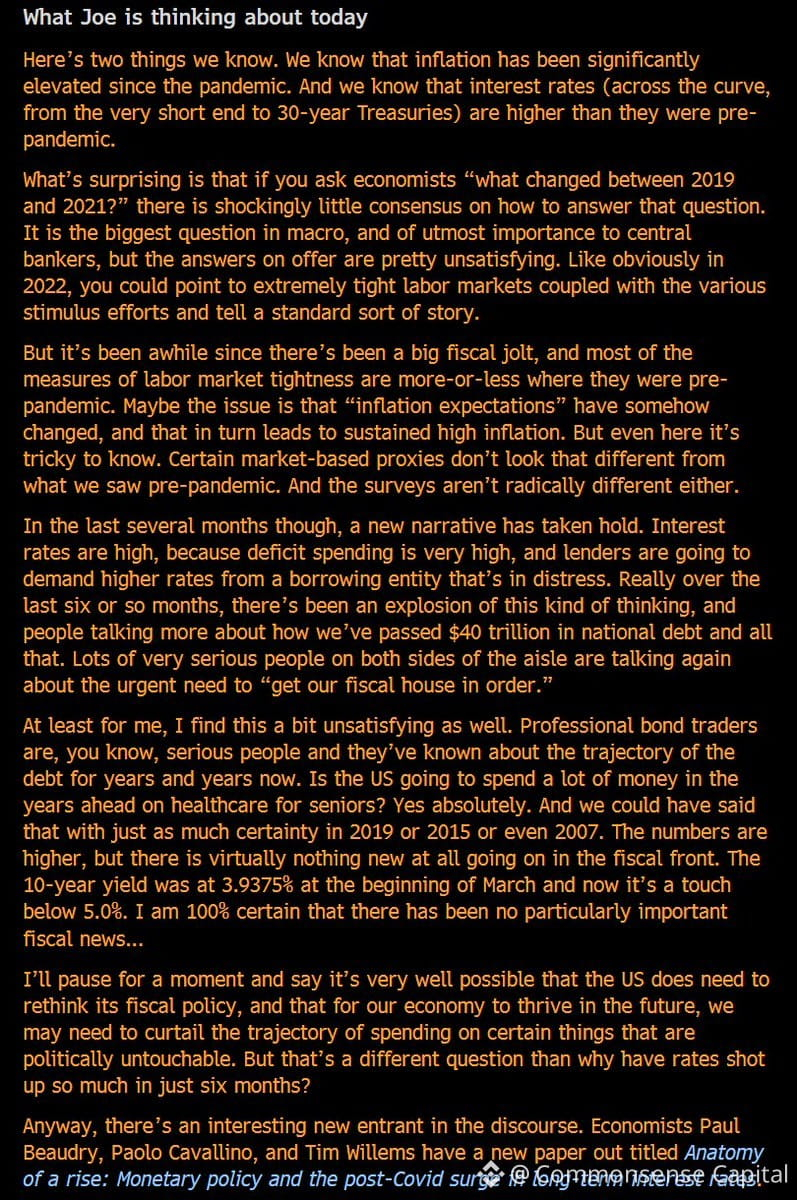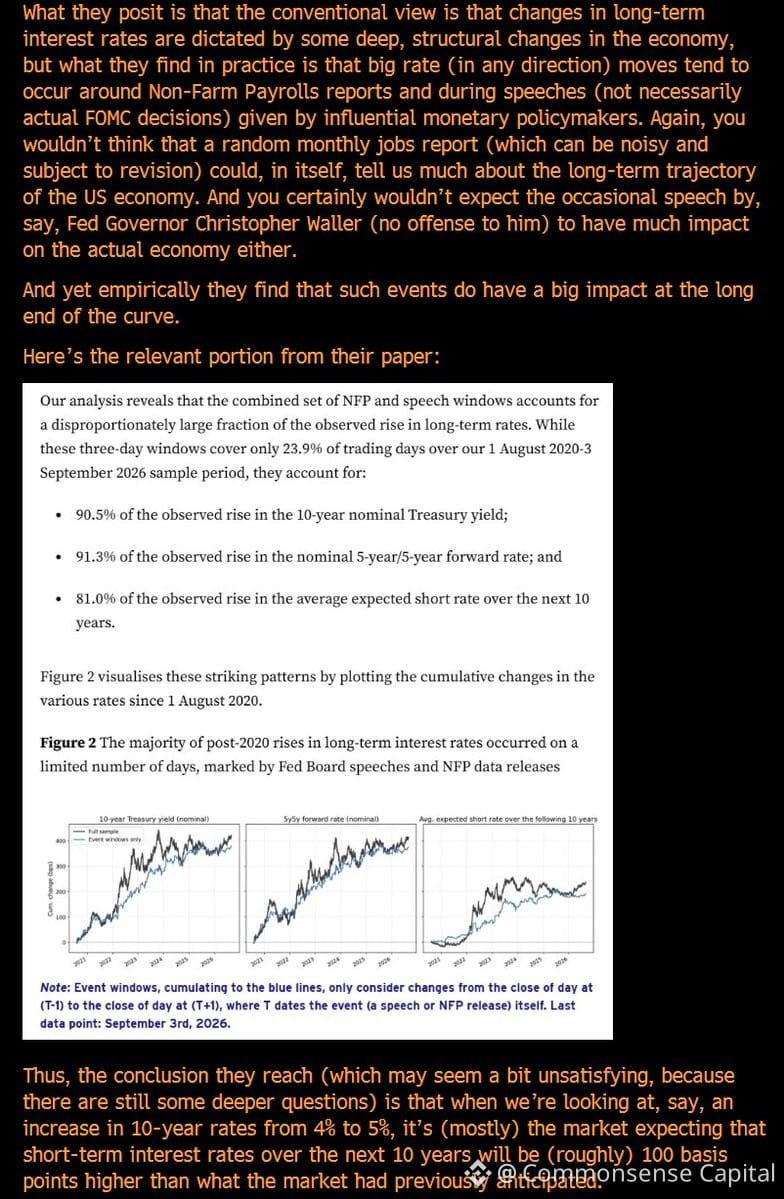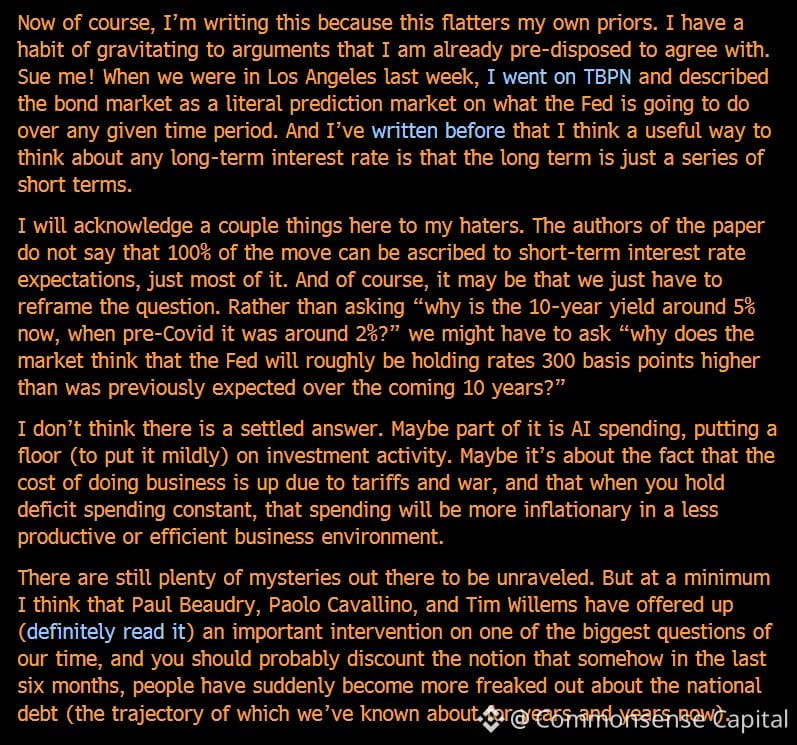
Вышла новая статья, которая, возможно, наконец объясняет, почему после COVID процентные ставки оставались высокими — и дело не в ленивом ответе «инфляция», который все без конца повторяют.
Тим Виллемс, Паоло Каваллино и Пол Бодри опубликовали материал, который проливает свет на привычный макрошумиховой фон. Многие до сих пор не могут объяснить, почему реальные ставки не рухнули обратно вниз после того, как инфляционный всплеск начал сходить на нет. В этой работе предлагается рамка, которая действительно имеет смысл.
Если вы задавались вопросом, почему ФРС не может просто «вернуться к норме» — или почему рынки облигаций продолжают переоцениваться вверх, несмотря на охлаждение инфляции — это стоит прочитать. Не потому, что это окончательная истина, а потому что это один из первых серьезных подходов к ответу на вопрос, от которого все избегают с 2022 года.
Макроэкономика — вещь запутанная. Но некоторые объяснения лучше других. Это — лучше, чем большинство.
Тим Виллемс, Паоло Каваллино и Пол Бодри опубликовали материал, который проливает свет на привычный макрошумиховой фон. Многие до сих пор не могут объяснить, почему реальные ставки не рухнули обратно вниз после того, как инфляционный всплеск начал сходить на нет. В этой работе предлагается рамка, которая действительно имеет смысл.
Если вы задавались вопросом, почему ФРС не может просто «вернуться к норме» — или почему рынки облигаций продолжают переоцениваться вверх, несмотря на охлаждение инфляции — это стоит прочитать. Не потому, что это окончательная истина, а потому что это один из первых серьезных подходов к ответу на вопрос, от которого все избегают с 2022 года.
Макроэкономика — вещь запутанная. Но некоторые объяснения лучше других. Это — лучше, чем большинство.