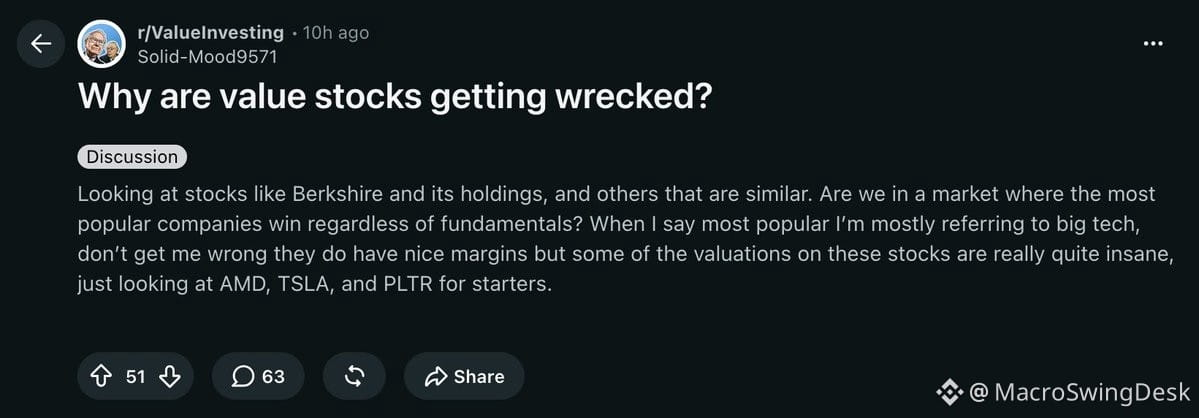
Традиционное value-инвестирование сейчас похоже на спящее в спячке явление.
Раньше ты искал надежные бумаги с мультипликатором 10–12 по P/E — вроде $UPWK или $PYPL, Domino's, Pepsi, — или копался в дешевых японских акциях, торгующихся ниже балансовой стоимости. Схема была простой: медленный рост, стабильные байбеки и повышение дивидендов за счет денежного потока. Предсказуемое начисление.
А теперь? Ты можешь встретить компанию вроде $ESMT, которая торгуется с мультипликатором 1,8х по прогнозному P/E — после роста выручки на 605% г/г. Вопрос по сути только в длительности. Как долго это может продолжаться?
Или взять Sumitomo с 16,2х по trailing P/E, которая держит на балансе гору контрактов на AI от гиперскейлеров — оптоволокно, лазеры, инфраструктурные истории. Это вообще-то не считается «value».
AI создал странную аномалию на среднесрочном горизонте. «Value investing» теперь означает поиск компаний с высоким ростом и глубоко неверной оценкой, которые рынок пока не успел догнать по траектории прибыли, обусловленной AI.
Старая методичка в теории все еще работает — но лучшие сценарии сегодня совсем не похожи на учебниковые примеры пятилетней давности.