#AIStocksWhatNext Акции AI снова растут, но более важная история скрывается под поверхностью ценового движения: расходы на ИИ превращаются в инфраструктурный цикл.
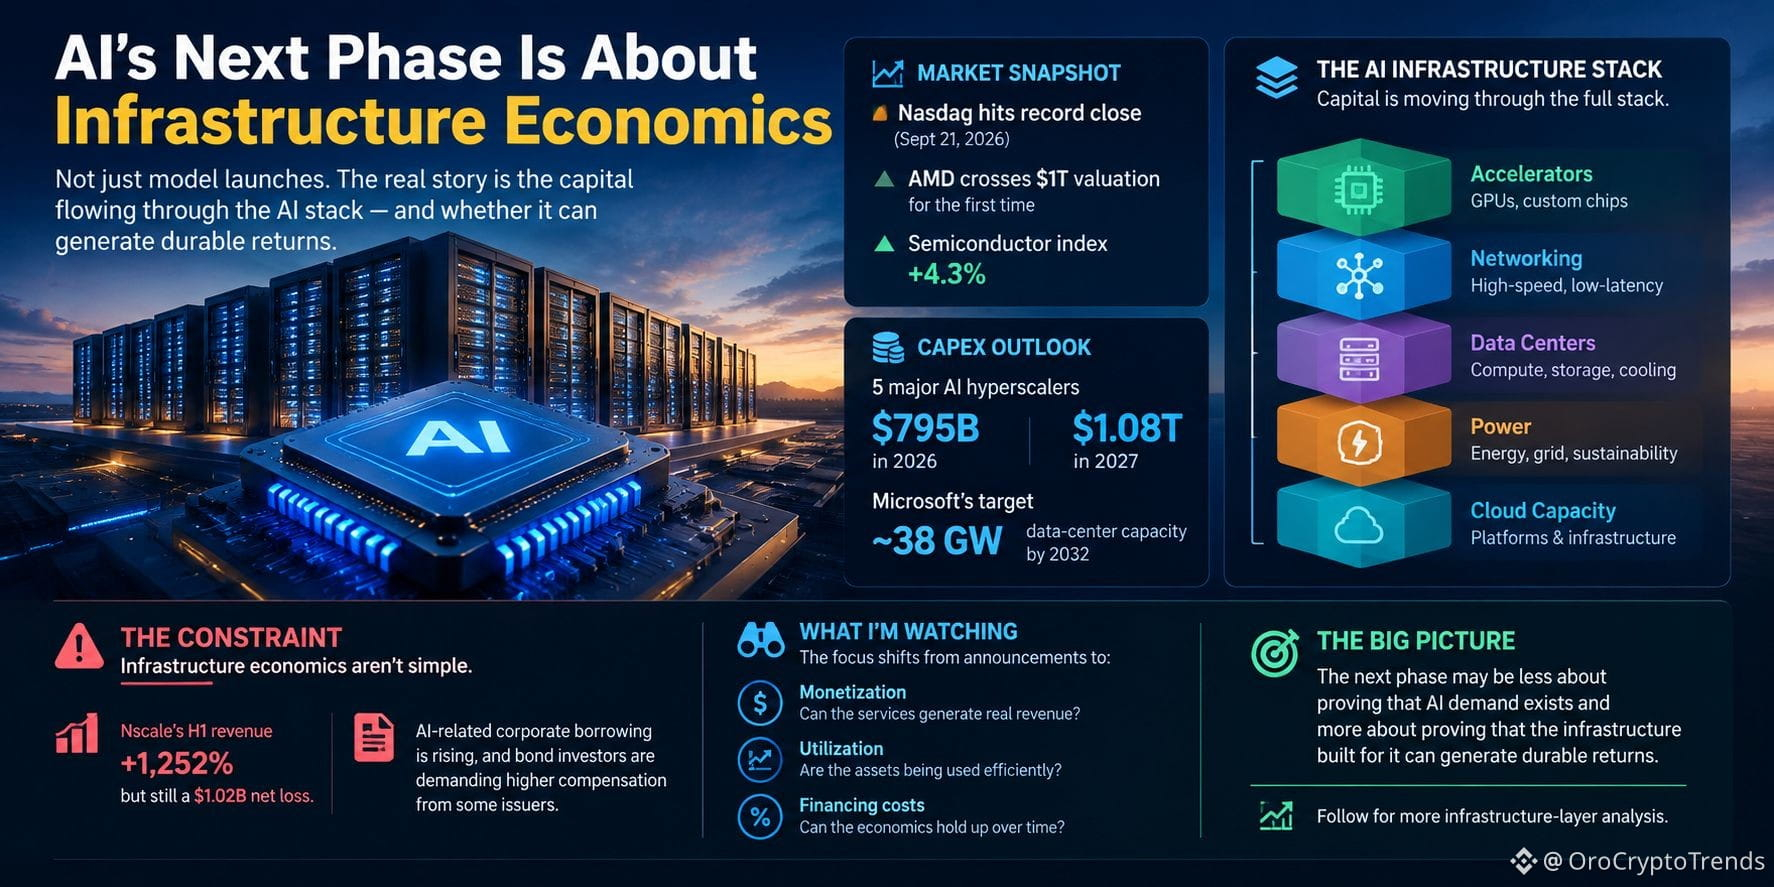
21 сентября Nasdaq достиг рекордного закрытия на фоне всплеска полупроводниковых и ИИ-связанных акций. AMD впервые пересекла оценку в 1 трлн долларов, а индекс полупроводников прибавил 4,3%.
Меня заинтересовало то, что это уже не просто история о запусках моделей.
Капитал движется по всей цепочке: ускорители, сетевое оборудование, дата-центры, мощность и облачная ёмкость. По оценкам BofA, пять крупнейших ИИ-гипермасштабаторов (hyperscalers) могут потратить около $795 млрд на капитальные затраты в 2026 году и почти $1,08 трлн в 2027. Также сообщается, что Microsoft ориентируется примерно на 38 гигаватт мощностей дата-центров к 2032 году.
Но есть ограничение, которое рынок не может игнорировать: экономика инфраструктуры.
Недавняя отчетность Nscale показала, насколько экстремальным может быть рост: выручка за первое полугодие выросла на 1 252%, но при этом компания сообщила о чистом убытке в $1,02 млрд. Тем временем растет корпоративное заимствование, связанное с ИИ, и инвесторы в облигации требуют более высокой компенсации от некоторых эмитентов.
Поэтому я слежу за монетизацией, загрузкой и стоимостью финансирования — не только за заявлениями об ИИ.
Следующий этап, возможно, будет меньше о том, чтобы доказывать существование спроса на ИИ, и больше о том, чтобы доказывать, что построенная под него инфраструктура способна приносить устойчивую отдачу.
21 сентября Nasdaq достиг рекордного закрытия на фоне всплеска полупроводниковых и ИИ-связанных акций. AMD впервые пересекла оценку в 1 трлн долларов, а индекс полупроводников прибавил 4,3%.
Меня заинтересовало то, что это уже не просто история о запусках моделей.
Капитал движется по всей цепочке: ускорители, сетевое оборудование, дата-центры, мощность и облачная ёмкость. По оценкам BofA, пять крупнейших ИИ-гипермасштабаторов (hyperscalers) могут потратить около $795 млрд на капитальные затраты в 2026 году и почти $1,08 трлн в 2027. Также сообщается, что Microsoft ориентируется примерно на 38 гигаватт мощностей дата-центров к 2032 году.
Но есть ограничение, которое рынок не может игнорировать: экономика инфраструктуры.
Недавняя отчетность Nscale показала, насколько экстремальным может быть рост: выручка за первое полугодие выросла на 1 252%, но при этом компания сообщила о чистом убытке в $1,02 млрд. Тем временем растет корпоративное заимствование, связанное с ИИ, и инвесторы в облигации требуют более высокой компенсации от некоторых эмитентов.
Поэтому я слежу за монетизацией, загрузкой и стоимостью финансирования — не только за заявлениями об ИИ.
Следующий этап, возможно, будет меньше о том, чтобы доказывать существование спроса на ИИ, и больше о том, чтобы доказывать, что построенная под него инфраструктура способна приносить устойчивую отдачу.