



Недавно, когда я разбирался в устройстве медицинской индустрии, я понял, что у меня в прошлом было два заблуждения об этом секторе:
(1) Просто считать количество пациентов рынком
(2) Просто считать одобрение на выход на рынок инновационного препарата «рвом» (защитной крепостью) фармкомпании
Причём эти два заблуждения есть не только у меня: в процессе изучения в сообществе «雪球» я обнаружил, что многие инвесторы, которые держат в портфеле «Лили» и AstraZeneca, а также те, кто следит за сектором медицины, обычно придерживаются похожего понимания.
Но от идеи препарата, появившейся в лаборатории, до того момента, когда он действительно попадёт в организм пациента, между ними проходит целая цепочка: клинические испытания, производство, диагностика, доставка с соблюдением холодовой цепи, страховое возмещение и выдача через аптеку. На любом этапе, если что-то «застревает», теоретический размер рынка не сможет превратиться в реальный сценарий использования.
Поэтому то, что определяет ценность и защитный ров медицинской компании, — это то, на каком ключевом этапе она находится и какую цену придется заплатить, чтобы ее заменить.
Если компания находится лишь в одном звене, но верхние и нижние каналы взаимодействия не слишком гладкие, то даже при огромном потенциальном рынке ее бизнес останется лишь теоретической цифрой;
В этом отчете я не буду говорить об оценке и не стану перегружать текст финансовыми данными. Я постараюсь просто ясно объяснить эту отраслевую карту, а затем в каждом подсекторе перечислить по 1–2 компании и показать, на чем именно они зарабатывают.
Если посмотреть этот отчет, сектор здравоохранения на американском рынке акций станет в целом понятен.
1. Сначала полностью объясним всю карту медицинской индустрии
Если разложить весь путь пациента от болезни до лечения, медицинскую индустрию можно в общих чертах разделить на два уровня.
Первый уровень — компании, которые напрямую работают с заболеванием. Они предлагают лекарства, устройства и диагностические продукты, а их ценность в основном определяется результатом лечения. Eli Lilly и AstraZeneca, о которых я упоминал выше, находятся именно на этом уровне; это те фармкомпании, которые инвесторы знают относительно хорошо.
Второй уровень — компании, которые позволяют этим методам лечения появляться и бесперебойно доставляться. Например, Thermo Fisher продает приборы, реагенты и расходные материалы, McKesson доставляет лекарства в больницы и аптеки, а UnitedHealth определяет, какие препараты можно возместить и какие условия пациент должен сначала выполнить.
Эти два уровня обслуживают одного и того же пациента, но бизнес-модели у них совершенно разные.
Первая больше опирается на эффективность продукта для захвата стоимости, а вторая — на масштаб и стабильность клиентской базы для устойчивого захвата стоимости.
Именно поэтому медицинскую индустрию нельзя делить только по заболеваниям.
Метаболизм, онкология и нейронаука — это спросовые стороны рынка, а устройства, дистрибуция и оплата — это сценарии со стороны предложения; только вместе они дают относительно полную картину сектора.
Далее я разделю эти два направления и объясню их по отдельности, но заранее оговорюсь: я приведу только некоторые репрезентативные примеры и не буду полностью раскрывать каждый подсегмент, иначе объем статьи просто выйдет из-под контроля.
2. По видам заболеваний
В медицинской индустрии гораздо больше заболеваний, чем перечисленные ниже четыре категории, и я не собираюсь делать энциклопедию болезней. Я выбрал метаболизм и ожирение, онкологию и иммунологию, нейронауку, а также вакцины и инфекционные заболевания, потому что они представляют четыре разных продуктовых логики и способа захвата стоимости.
2.1 Метаболизм и ожирение: хорошо продаваемый препарат — это лишь первый шаг
Метаболизм и ожирение — самый легко понимаемый сейчас подсектор, поскольку Eli Lilly и Novo Nordisk превратили когда-то периферийный рынок снижения веса в одно из самых обсуждаемых направлений глобальной мединдустрии.
Novo Nordisk изначально глубоко специализировалась на диабете, а Eli Lilly благодаря тирзепатиду быстро расширилась в связанные заболевания, такие как ожирение и апноэ сна.
С точки зрения пациента эти два бизнеса очень понятны: одна инъекция — аппетит снижается, вес уменьшается.
Но бизнес-модель Eli Lilly и Novo Nordisk — это не разовая продажа.
Поскольку после прекращения приема препарата аппетит и вес могут снова расти, то при сохранении эффективности и приемлемых побочных эффектах коммерческий эффект таких лекарств очень близок к долгосрочной подписке.
Именно в этом и состоит главное отличие от многих краткосрочных препаратов.
Антибиотики или узкоспециализированные лекарства от конкретной болезни обычно принимают курсом и на этом заканчивают, а ожирение, диабет и другие метаболические заболевания требуют долгосрочного контроля.
В этой бизнес-модели жизненный цикл продукта одного пациента гораздо важнее, чем количество новых пациентов. Если пациент прекращает прием препарата из-за желудочно-кишечных побочных эффектов, слишком высокой доплаты или снижения веса, коммерческая цепочка обрывается.
2.1.1 Novo Nordisk: от компании по диабету к расширению в управление ожирением
Novo Nordisk изначально была компанией, основанной на диабете и инсулине.
Компания долгое время работает с эндокринологами, больницами, аптеками и плательщиками, и уже выстроила зрелую производственную и сбытовую сеть. Поэтому, когда семаглутид расширился с лечения диабета на управление ожирением, это было не повторное входение в совершенно незнакомый рынок, а лишь расширение уже существующих возможностей.
Ее основной продукт — одно и то же ключевое вещество, семаглутид, просто помещенное в разные сценарии:
(1) Ozempic и Rybelsus в основном используются для лечения диабета 2 типа (последний — в форме таблеток);
(2) Wegovy в основном используется для долгосрочного контроля веса у пациентов с ожирением и избыточным весом;
Классический пример «одну рыбу — несколько способов съесть»: главное преимущество такой модели в том, что на базе уже проверенной системы можно постоянно добавлять новые сценарии использования.
Wegovy позже также был расширен: он не только помогает пациентам снижать вес, но и получил одобрение для снижения риска сердечно-сосудистой смерти, инфаркта и инсульта у некоторых взрослых с ожирением или избыточным весом и сопутствующими сердечно-сосудистыми заболеваниями.
2.1.2 Eli Lilly: с помощью одной инъекции тирзепатида быстро выйти на несколько рынков заболеваний
Путь Eli Lilly $LLY отличается от пути Novo Nordisk, но в целом это тоже «одну рыбу — несколько способов съесть».
Novo Nordisk постепенно расширяется на другие рынки на базе диабета; Eli Lilly же, опираясь на эффективность тирзепатида, быстро одновременно заняла рынки диабета и ожирения.
Тирзепатид одновременно воздействует на два гормональных пути — GIP и GLP-1, что в итоге снижает аппетит и потребление пищи.
GIP и GLP-1 — это сигналы, которые выделяются кишечником после еды и помогают организму выделять инсулин в зависимости от уровня сахара в крови
При этом GLP-1 еще и усиливает чувство сытости, снижает потребление пищи, а GIP может дополнительно усиливать эту регуляцию
Eli Lilly тоже разделила одно и то же вещество на два основных бренда:
Mounjaro используется для лечения диабета 2 типа;
Zepbound используется для долгосрочного контроля веса у пациентов с ожирением и избыточным весом.
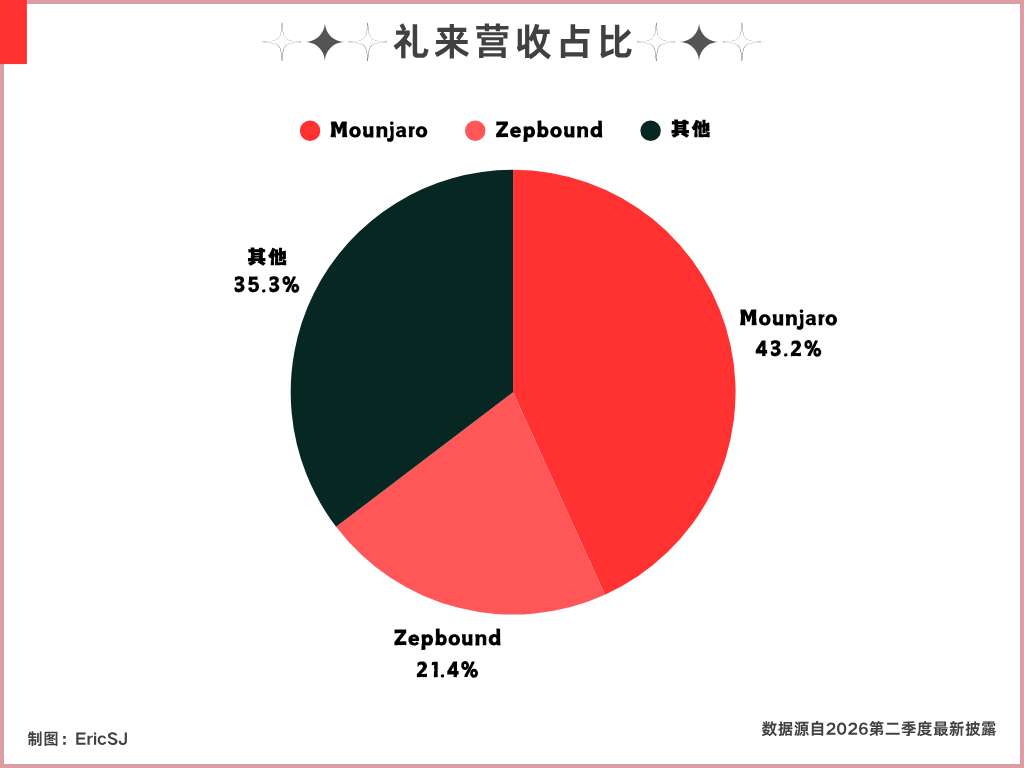
По последним квартальным отчетам, на эти два продукта приходится около 65% всей выручки Eli Lilly; то есть почти 65 долларов из каждых 100 долларов дохода Eli Lilly приходятся на одно и то же ключевое вещество — тирзепатид.
Eli Lilly выбрала такой путь не просто для переименования продукта.
Потому что диабет и ожирение в страховой системе подпадают под разные правила возмещения. Диабет давно и однозначно считается заболеванием, требующим длительного лечения, а страховое покрытие препаратов для ожирения далеко не унифицировано.
Eli Lilly продвигает тирзепатид по разным показаниям, фактически открывая для одного и того же препарата несколько каналов доступа к пациентам.
Позже Zepbound стал первым в США препаратом, одобренным для лечения умеренно-тяжелого обструктивного апноэ сна у взрослых с ожирением. Снижая вес, он помогает уменьшить повторяющиеся остановки или ослабление дыхания во время сна.
Для Eli Lilly это означает не только «можно продать больше группе пациентов».
Поскольку апноэ сна — это уже другая система, после включения Zepbound в этот сегмент Eli Lilly может выйти из рынка снижения веса дальше на рынок медицины сна.
При этом расширение показаний может также усиливать основания для страхового покрытия: хотя одобрение не означает, что страховка обязательно возместит препарат, чем яснее заболевание и показание, тем легче фармкомпании доказать медицинскую ценность лекарства.
Сейчас конкурентоспособность тирзепатида очень высока, поэтому если в одной фразе описать текущую бизнес-модель Eli Lilly: это расширение одного и того же препарата в специализированные области и сценарии оплаты.
Пути расширения Eli Lilly и Novo Nordisk разные, но результат в итоге один и тот же.
2.2 Онкология и иммунология
Я объединил онкологию и иммунологию в один блок, потому что у обеих категорий препаратов есть часть, влияющая на иммунную систему организма.
В лечении опухолей один из важных подходов — заставить иммунную систему заново распознавать и атаковать раковые клетки; а при лечении аутоиммунных заболеваний, наоборот, нужно подавить чрезмерно активный иммунный ответ, чтобы иммунная система перестала атаковать нормальные ткани.
2.2.1 Merck: превратить один препарат в платформу для лечения опухолей
Сначала возьмем онкологическое лечение: нужно сначала подтвердить, какой это рак, затем смотреть на гистологический тип, генетические мутации, стадию болезни, какие лекарства уже применялись, и только после этого решать, какой вид терапии подходит.
Онкологических пациентов много, но это не значит, что один препарат может охватить все группы: нужны клинические доказательства для входа в конкретный тип рака, конкретную стадию лечения и конкретную комбинацию терапии
Merck (США Merck & Co., NYSE: $MRK.US ) — представитель модели иммуноонкологии, основанной на PD-1.
Ее ключевой продукт Keytruda, в китайской общей номенклатуре — пембролизумаб, является ингибитором PD-1.
PD-1 можно понимать как «тормоз» на иммунных клетках. В норме эта система предотвращает чрезмерную атаку иммунной системы на собственный организм; но некоторые раковые клетки используют этот механизм, заставляя иммунные клетки ошибочно считать, что их не нужно уничтожать.
Поэтому Keytruda не пытается, как традиционная химиотерапия, убивать раковые клетки; наоборот, она помогает иммунным клеткам восстановить способность распознавать и атаковать опухоль.
Поэтому то, что она продает, — это по сути набор иммунных механизмов, которые могут снова и снова входить в разные схемы лечения рака; это многократно используемый путь, переходящий от одного вида рака к другому.
Это отчасти похоже на «одну рыбу — несколько способов съесть» у метаболических препаратов.
Просто Eli Lilly и Novo Nordisk разделяют одно и то же вещество на разные продукты и помещают их в разные сценарии использования; а Merck в разных типах рака, стадиях лечения и комбинациях снова и снова доказывает ценность Keytruda, превращая одно лекарство в продукт для множества сценариев применения.
По состоянию на 2026 год в мире уже проводится более 2800 исследований, оценивающих использование Keytruda в разных типах рака и сценариях лечения, охватывая разные онкологические нозологии и этапы терапии.
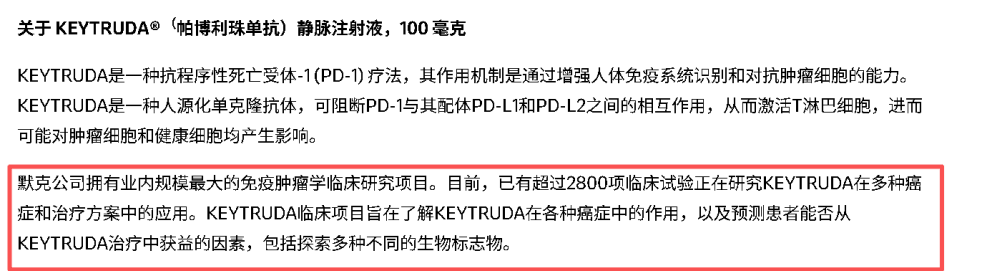
Следовательно, защитный ров Keytruda — это платформенное преимущество, сформированное большим объемом клинических данных и врачебного опыта применения.
Затраты и временные издержки на то, чтобы новый препарат вытеснил Keytruda из существующей схемы лечения, очень велики: нужно не только доказать эффективность, но и показать в конкретном типе рака явное превосходство по эффективности, безопасности или удобству применения.
2.2.2 AbbVie: использование нескольких иммунных механизмов для охвата группы долгосрочных пациентов
По сравнению с лечением опухолей, иммунные заболевания ближе к долгосрочному управлению хронической болезнью.
Такие болезни, как псориаз и ревматоидный артрит, обычно трудно вылечить полностью одним курсом: пока препарат эффективен, побочные эффекты приемлемы и страховка продолжает возмещение, пациент может использовать его долгое время.
AbbVie в прошлом построила иммунный бизнес на Humira, действие которой заключается в блокировке TNF и снижении воспалительной реакции.
TNF можно понимать как «пожарную тревогу», которую подает иммунная система: в норме она собирает иммунные клетки для борьбы с инфекцией; но у некоторых пациентов этот сигнал хронически не умолкает и, наоборот, вредит коже, суставам и кишечнику.
После того как в 2023 году Humira потеряла защиту эксклюзивности на рынке США, на рынок вышло несколько биосимиляров с похожим механизмом действия и эффективностью, но более конкурентной ценой; из-за этого страховщики могут требовать от пациентов сначала использовать аналоги, и на Humira началось давление как по цене, так и по доле пациентов.
Затем AbbVie сместила фокус на Skyrizi и Rinvoq. Skyrizi блокирует IL-23, что равносильно отключению воспалительного канала, более тесно связанного с псориазом и воспалительными заболеваниями кишечника; Rinvoq же является пероральным препаратом, который внутри клетки прерывает часть путей передачи воспалительных сигналов.
Три препарата блокируют воспаление в разных местах. Если пациенту не подходит один из них, AbbVie все равно может с помощью другого продукта войти в схему лечения и разделить врачебную, торговую и страховую инфраструктуру.
Но она не является незаменимой.
Страховка может требовать, чтобы пациент сначала попробовал традиционный препарат или более дешевый биосимиляр, и только после неудачи разрешается использование нового лекарства — это называется «ступенчатая терапия».
Поэтому, если смотреть на AbbVie с точки зрения рыночной конкуренции, у нее нет очень сильной «незаменимости» на уровне одного продукта: на рынке есть другие продукты, которые могут контролировать или совместно контролировать те же самые проблемы.
Поэтому, когда я изучал множество сторонних отчетов о защитном рве AbbVie, там часто встречались субъективные, абстрактные и многомерные интерпретации, но я считаю, что если защитный ров компании нельзя четко объяснить в нескольких словах, то это не слишком подходящий актив для удержания.
2.3 Нейронаука: узкое место не в лекарствах
Biogen и Eli Lilly на примере болезни Альцгеймера показывают, почему в нейронауке даже большое число пациентов не означает, что рынок препарата обязательно будет огромным.
Leqembi, разработанный Biogen совместно с Eisai, и Kisunla компании Eli Lilly оба действуют за счет удаления аномальных белков, накапливающихся в мозге пациента.
Этот белок можно представить как мусор, который постоянно накапливается в мозге. Лекарство помогает убрать часть этого мусора и замедлить ухудшение памяти и повседневных функций у пациента, но не может вернуть уже поврежденный мозг к норме и не способно полностью вылечить болезнь Альцгеймера.
Кроме того, эти два препарата в основном подходят для ранних пациентов с более легким течением болезни; у многих пациентов на момент постановки диагноза заболевание уже вышло за пределы тех ранних стадий, которые изучались и были одобрены для этих лекарств.
Даже если болезнь обнаружена рано, пациент не может просто начать лечение из-за ухудшения памяти: врач сначала должен подтвердить наличие в мозге именно этого аномального белка, а затем оценить, подходит ли состояние организма для терапии.
После начала приема препарата пациенту нужно регулярно приходить в больницу на лечение, а также проходить обследования мозга, чтобы отслеживать, не возникли ли побочные эффекты вроде отека мозга или кровоизлияния.
Поэтому от момента, когда у пациента появляются проблемы с памятью, до реального начала лечения лекарством лежит несколько этапов; если хотя бы один из них отстает, теоретически доступные пациенты на практике будут теряться.
Именно поэтому, даже при огромном числе пациентов с болезнью Альцгеймера, продвижение препаратов после одобрения может идти очень медленно.
Ограничение рынка обусловлено не тем, может ли фармкомпания произвести достаточно лекарств, а тем, что больницы зачастую не могут найти подходящих пациентов для терапии и последующего постоянного наблюдения.
Пока в этом подсегменте не хватает решающей эффективности и продукта; если будущие препараты будут работать заметнее, станут удобнее в применении или потребуют меньше обследований, врачи и пациенты с большой вероятностью сменят схему лечения.
Существующие продукты пока обладают лишь преимуществом первопроходца, полученным благодаря одобрению, клиническим данным и опыту врачей; устойчивый защитный ров еще не сформирован.
2.4 Вакцины и инфекционные заболевания: одобрение продукта не означает, что кто-то начнет прививаться
Главное отличие вакцин от вышеперечисленных групп препаратов в том, что они обычно предназначены не для уже заболевших пациентов, а для здоровых людей, которые могут заболеть в будущем.
Обычные лекарства решают проблему после начала болезни, а вакцины — до ее начала, заранее тренируя иммунную систему организма.
GSK — одна из наиболее репрезентативных компаний в этой сфере.
В ее портфеле есть вакцины против опоясывающего лишая, респираторных инфекций, менингита и гепатита; наиболее репрезентативны Shingrix против опоясывающего лишая и Arexvy для профилактики некоторых тяжелых респираторных инфекций.
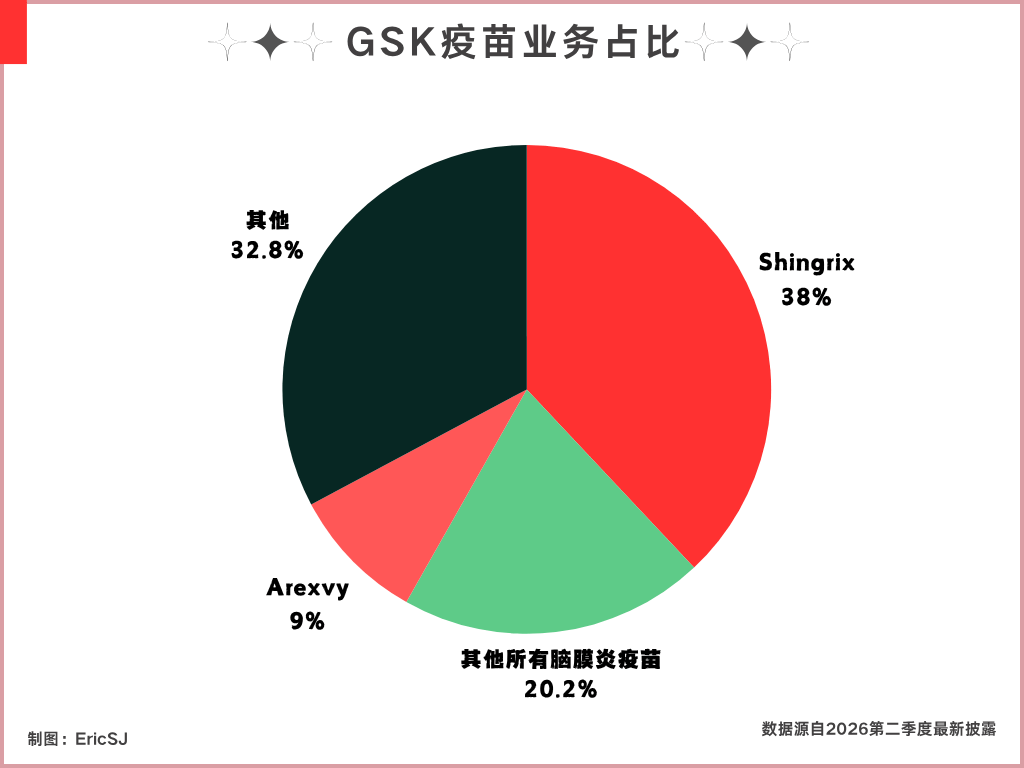
Вот здесь: Shingrix — настоящая флагманская вакцина GSK. Во втором квартале 2026 года ее продажи составили около 890 миллионов фунтов, что почти 39% вакцинного бизнеса GSK; если считать первое полугодие в целом, доля превышает 43%.
То есть из каждой 100 фунтов выручки подразделения вакцин GSK примерно более 40 фунтов приходятся на вакцину против опоясывающего лишая.
Бизнес-модель вакцин относительно проста: в отличие от препаратов для хронических заболеваний, они не требуют ежемесячных повторных покупок.
У некоторых после завершения курса вакцинации долгосрочных повторных покупок нет, другим нужны бустеры, а есть и такие вакцины, как против гриппа, которые вводятся сезонно повторно.
Поэтому GSK нужно не только постоянно охватывать новые возрастные группы, но и повышать долю завершения многодозовой вакцинации.
И даже если вакцина требует нескольких прививок, например Shingrix, где нужно сделать две дозы. Даже если человек получил первую дозу, он может забыть, испугаться побочных эффектов или не захотеть снова тратить время на больницу, и тогда спрос на вторую дозу все равно может потеряться.
На стороне спроса рынок вакцин сталкивается с особой проблемой: он продает вещь, которой «лучше бы вообще никогда не случалось».
Пациент может почувствовать, что лекарство уменьшило боль или снизило вес, но ему трудно понять, что он не заразился какой-то болезнью, — из-за эффективности вакцины или потому, что он и так бы не заболел.
Массовая централизованная вакцинация во время COVID-19 — крайне особый случай, и по нему нельзя судить о большинстве обычных вакцин. Обычные вакцины обычно сталкиваются с проблемой: подходящая аудитория очень велика, но реальная готовность прививаться нестабильна.
Даже при огромном числе подходящих людей добиться массовой регулярной вакцинации — очень сложная задача.
В этом отношении у GSK есть преимущества в разработке продуктов, их комбинациях и каналах сбыта, но эти преимущества лишь решают проблему со стороны предложения и не могут напрямую повысить готовность к вакцинации; это одна из тех ниш, которые я в начале описывал как «недостаточно плавное взаимодействие между верхом и низом цепочки».
3. Создание стоимости вне лекарств
Ранее я говорил о том, как фармкомпании разрабатывают продукты вокруг разных заболеваний, но путь препарата из лаборатории к пациенту — это далеко не только дело самой фармкомпании.
Лекарство нужно найти, испытать и произвести, для лечения нужны больницы и оборудование, нужно, чтобы дистрибьютор доставил его в нужное место, и в конце концов кто-то должен быть готов платить.
Эти компании не обязательно владеют самыми обсуждаемыми препаратами, но контролируют незаменимые инструменты, процессы и точки входа в медицинской индустрии.
3.1 Медицинские устройства: частота использования определяет ценность
Медицинское оборудование — это относительно знакомая обычному инвестору ниша вне лекарств, особенно с приходом ИИ: хирургические роботы, сенсоры и различные устройства с ИИ попали в поле зрения инвесторов.
Упомянутые здесь Intuitive Surgical и Dexcom представляют две разные бизнес-модели медицинских устройств.
3.1.1 Intuitive Surgical: сначала поместить робота в больницу, а затем зарабатывать на каждой операции
Ключевой продукт Intuitive Surgical $ISRG.US — хирургическая система da Vinci.
На первый взгляд это бизнес по продаже роботов: больница платит крупную сумму и размещает оборудование в операционной.
Но продать оборудование — это лишь первый шаг в запуске этой бизнес-модели. В каждой операции больнице также нужны сопутствующие инструменты и аксессуары, а оборудование требует обслуживания и обновления.
Таким образом, у Intuitive Surgical фактически три уровня дохода:
(1) продавать или сдавать больницам в аренду хирургических роботов;
(2) по мере роста числа операций продолжать продавать сопутствующие инструменты и расходники;
(3) предоставлять услуги по обслуживанию уже установленного оборудования.
То, что может повторяться в долгосрочном цикле, — это две последующие части.
По состоянию на второй квартал 2026 года количество установленных систем da Vinci, раскрытое Intuitive Surgical, достигло 11 710 единиц;
В том квартале около 76% выручки Intuitive Surgical пришлось на устройства, аксессуары и сервисное обслуживание.
Значение этих двух цифр не только в том, сколько оборудования продано, но и в рабочих процессах, выстроенных вокруг той же системы.
Сам этот процесс и есть защитный ров, причем чрезвычайно ясный; даже если конкурент позже создаст робота с похожими параметрами, он не сможет просто заменить da Vinci.
В медицинской сфере эта компания чем-то похожа на ASML в полупроводниках.
3.1.2 Dexcom: превращение разового измерения в постоянное использование
Dexcom представляет другую бизнес-модель медицинских устройств.
Традиционный контроль сахара требует, чтобы пациент сам брал кровь, и показывает только сахар в конкретный момент. Устройство непрерывного мониторинга глюкозы Dexcom с помощью датчика, носимого на теле, постоянно фиксирует изменения сахара и передает данные на телефон или другое устройство.
Кроме того, этот сенсор со временем нужно заменять, поэтому доход Dexcom — это не разовая продажа оборудования, а повторные покупки по мере постоянного использования пациентом.
Их общая черта с Intuitive Surgical в том, что оборудование — это лишь первый этап, открывающий замкнутый цикл бизнес-модели.
Как только пациент вырабатывает привычку использования и начинает зависеть от накопленных исторических данных, например для планирования питания и приема лекарств, его приверженность может расти вместе со временем использования.
Однако у нынешнего продукта нет очень высокого технологического барьера: на рынках по всему миру есть много местных аналогичных мониторов, и нельзя сказать, что сам продукт обладает какой-то очень сильной незаменимостью.
К тому же привычка к такому мониторингу еще не стала массовой и сама испытывает конкуренцию со стороны других способов наблюдения.
Итак, можно увидеть, что в обоих случаях есть физический контакт через оборудование, а продается в основном «послепродажное обслуживание», но ключ к защитному рву напрямую связан с технологическим барьером самого оборудования.
3.2 Научные и клинические инфраструктуры: продавцы лопат до выхода лекарства на рынок
Продукция Intuitive Surgical и Dexcom напрямую входит в повседневный процесс лечения в больницах или у пациентов.
Thermo Fisher тоже продает много оборудования, но это не клинические устройства, используемые напрямую для лечения пациентов, а инструменты для исследований, разработок и производства в лабораториях, на фармзаводах и в исследовательских институтах.
Продукция Intuitive Surgical и Dexcom напрямую входит в повседневный процесс лечения в больницах или у пациентов; основными клиентами Thermo Fisher, напротив, являются фармкомпании, лаборатории и исследовательские организации.
Ее продукция обычно не появляется напрямую перед пациентом, но участвует во всем процессе — от разработки и клинических испытаний до производства и контроля качества препарата.
Если инновационные фармкомпании делают ставку на то, какой препарат в итоге добьется успеха, то Thermo Fisher скорее похожа на того, кто предоставляет инструменты всем участникам гонки.
3.2.1 Thermo Fisher: не ставит ставку на успех какого-то одного препарата, а обслуживает весь процесс разработки
Чтобы разработать препарат, фармкомпании сначала нужно анализировать образцы, культивировать клетки, отбирать молекулы, а затем производить экспериментальные препараты и проверять качество продукта.
Все эти этапы невозможны без приборов, реагентов, расходных материалов и производственного оборудования.
Именно такие базовые инструменты и предоставляет Thermo Fisher. Ее продукция охватывает лабораторное оборудование, реагенты и расходные материалы, диагностические продукты, а также часть услуг по производству лекарств и клиническим разработкам.
Пока отрасль проводит эксперименты, занимается разработками, производит лекарства и осуществляет контроль качества, у нее есть шанс получать заказы.
Бизнес-модель Thermo Fisher имеет некоторые сходства с Intuitive Surgical: сначала клиент использует оборудование, а затем постоянный доход формируется за счет сопутствующих расходников и сервисов.
Но сценарии их применения совершенно разные.
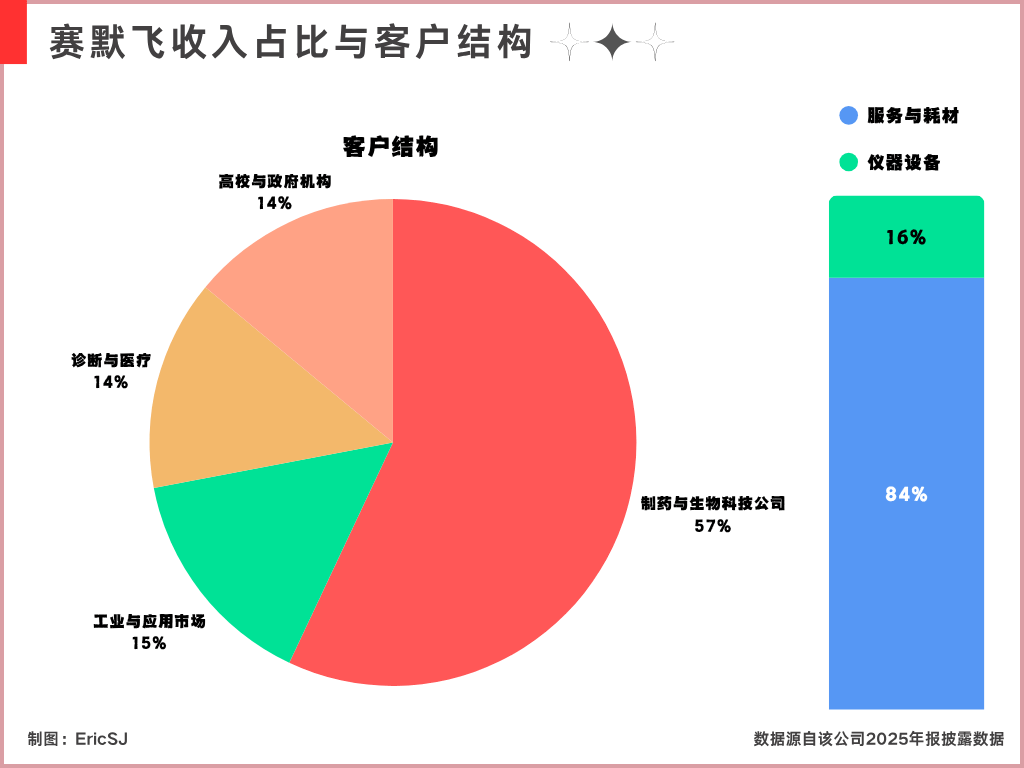
Оборудование Intuitive Surgical стоит в операционной, а оборудование Thermo Fisher — в лабораториях и на фармзаводах; это сегмент научных инструментов, полностью ориентированный на B2B, поэтому защитный ров этого направления тоже имеет сильную B2B-характеристику — стабильность.
В 2025 году только около 16% выручки Thermo Fisher приходилось на приборы и оборудование, а оставшиеся 84% — на расходные материалы и услуги.
Вот в чем суть модели Thermo Fisher «продавай лопаты»: приборы помогают ей войти в лаборатории и на фармзаводы, а долгосрочный доход обеспечивает непрерывное потребление реагентов, расходников, а также постоянные закупки фармкомпаниями производственных и R&D-услуг.
Если в экспериментальном процессе долго используются определенные приборы и реагенты, клиенты обычно не станут менять их ради небольшой экономии.
Но и Thermo Fisher не полностью защищена от фармацевтического цикла.
Если биотехнологической компании трудно привлекать финансирование, лаборатории сокращают закупки; либо фармкомпания урезает R&D-проекты, и объем использования соответствующих реагентов и расходников тоже снижается.
(Когда я читал материалы по Thermo Fisher, я заметил, что сокращение запасов у downstream-клиентов — очень важный фактор влияния.)
3.3 Дистрибуция и оплата: можно ли получить лекарство и кто согласится платить
Когда лекарство уже у пациента, есть еще один этап, который рынок часто недооценивает: хранение и доставка.
Это не то, что может сделать любая логистическая компания; здесь тоже нужны соответствующие лицензии.
Даже в тот момент, когда препарат уже почти на руках, страховая организация все еще должна решить, можно ли его возместить.
Поэтому упомянутые мной McKesson и UnitedHealth контролируют два важных звена этой цепочки: одна компания отвечает за доставку лекарства в нужное место, а другая решает, сможет ли большинство пациентов это лекарство оплатить.
3.3.1 McKesson: как масштаб превращает низкомаржинальную доставку в бизнес
Бизнес McKesson очень прост: он занимается цепочкой поставок в сфере здравоохранения, но медицинские продукты нельзя обрабатывать так же, как обычные посылки;
Лекарства должны храниться при установленной температуре, а для некоторых дорогих онкопрепаратов и других специальных лекарств условия доставки становятся еще сложнее.
Маржа на разовой продаже обычных лекарств тоже обычно очень низкая, поэтому бизнес-модель McKesson можно описать восемью словами: снижение издержек, повышение эффективности, большой объем при низкой марже.
Для этого нужны огромные объемы закупок, плотная сеть доставки и высокая эффективность использования складов, чтобы снижать стоимость каждой поставки. На одной посылке может быть небольшой заработок, но когда большие объемы лекарств ежедневно проходят через эту сеть, в итоге формируется стабильный бизнес.
Защитный ров McKesson можно назвать почти неразрешимым, потому что очень немногие новые компании способны быстро воспроизвести его склады, доставку, многолетнюю кредитную репутацию и клиентскую сеть.
Аптеки и больницы тоже не будут часто менять дистрибьютора из-за небольшой разницы в цене, но такая бизнес-модель изначально означает, что ожидаемый рост McKesson будет немного ниже, чем у компаний в том же секторе.
3.3.2 UnitedHealth: страховая компания не только платит
McKesson решает, как доставить лекарства в больницы и аптеки, а UnitedHealth — кто оплачивает расходы после того, как пациент обратился за лечением и купил лекарство.
Бизнес UnitedHealth Group в основном делится на две части:
Одна часть — это бизнес медицинского страхования, а другая часть, Optum, предоставляет лекарства, аптечные и медицинские услуги.
Что касается возмещения лекарств, то в составе Optum есть Optum Rx, которого можно считать «менеджером лекарств» в страховой системе.
На рынке может быть много лекарств для лечения одного и того же заболевания, но страхование не возмещает их все на одинаковых условиях.
Optum Rx ведет переговоры с фармкомпаниями от имени страховых планов и работодателей, помогает проектировать формуляры и условия применения, а затем решает, какие лекарства можно возмещать и какие препараты требуют выполнения дополнительных условий.
Например, врач считает, что пациенту подходит дорогой новый препарат, а страховая компания может потребовать сначала использовать более дешевое лекарство. Только если дешевый препарат не сработает или пациент не сможет перенести побочные эффекты, страховка согласится платить за новый.
А когда эффективность двух препаратов примерно сопоставима, Optum направляет больше пациентов на более дешевый продукт или на продукт, по которому у нее более выгодные условия переговоров.
Фармкомпании решают, какие лекарства производить, врачи — какие лекарства подходят пациенту, но страховщики через то, «какие препараты они готовы оплачивать», могут влиять на то, какое лекарство в итоге достанется пациенту.
Именно в этом и заключается особенность бизнес-модели UnitedHealth.
С одной стороны, он собирает страховые взносы и покрывает расходы пациентов на лечение, а с другой — управляет каналами поставок лекарств. Чем больше пациентов он обслуживает, тем больше у него рычагов в переговорах с фармкомпаниями и больницами, и тем лучше он может контролировать свои расходы.
Здесь, по сути, уже объяснено, откуда берется ее защитный ров; сейчас он очень понятен.
Но можно сказать и так: преимущество и риск UnitedHealth на самом деле исходят из одного и того же места — чем больше звеньев она охватывает, тем сильнее способность контролировать медицинские расходы, но тем легче ее критиковать за ограничение лечения и защиту собственных бизнес-интересов.
4. Подведем итог
В двух больших частях выше я перечислил семь подсекторов медицинского сектора и более десяти компаний, достаточно репрезентативных в своих нишах; думаю, это уже решило две проблемы, о которых я говорил в начале:
(1) Нельзя просто считать количество пациентов самим рынком
(2) Нельзя просто считать, что одобрение инновационного препарата и его вывод на рынок (патент) автоматически создают для фармкомпании защитный ров
При этом, если посмотреть на всю индустрию в целом, там тоже нет единого стандарта оценки защитного рва: на разных этапах и при разных болезнях способы удержания ценности совершенно разные.
Если подытожить перечисленные выше компании и выделить те, чья бизнес-модель, на мой взгляд, хороша и защитный ров которых можно подтвердить в долгосрочной перспективе, то ответов действительно несколько:
Триллионная капитализация: Eli Lilly $LLY
Стокапитализация: Merck $MRK и Intuitive Surgical $ISRG
Остальные компании не плохи — в конце концов, это тоже представители своего подсектора, — но, если говорить о действительно выдающихся, я считаю, что это только эти две.
Дальше я также буду искать в секторе здравоохранения среди инновационных препаратов более перспективные с точки зрения роста отдельные акции, оставайтесь на связи~