Акции AI растут, но, как мне кажется, сейчас более интересный вопрос звучит так: что именно будет оплачиваться, когда развертывание ИИ выйдет за рамки GPU?
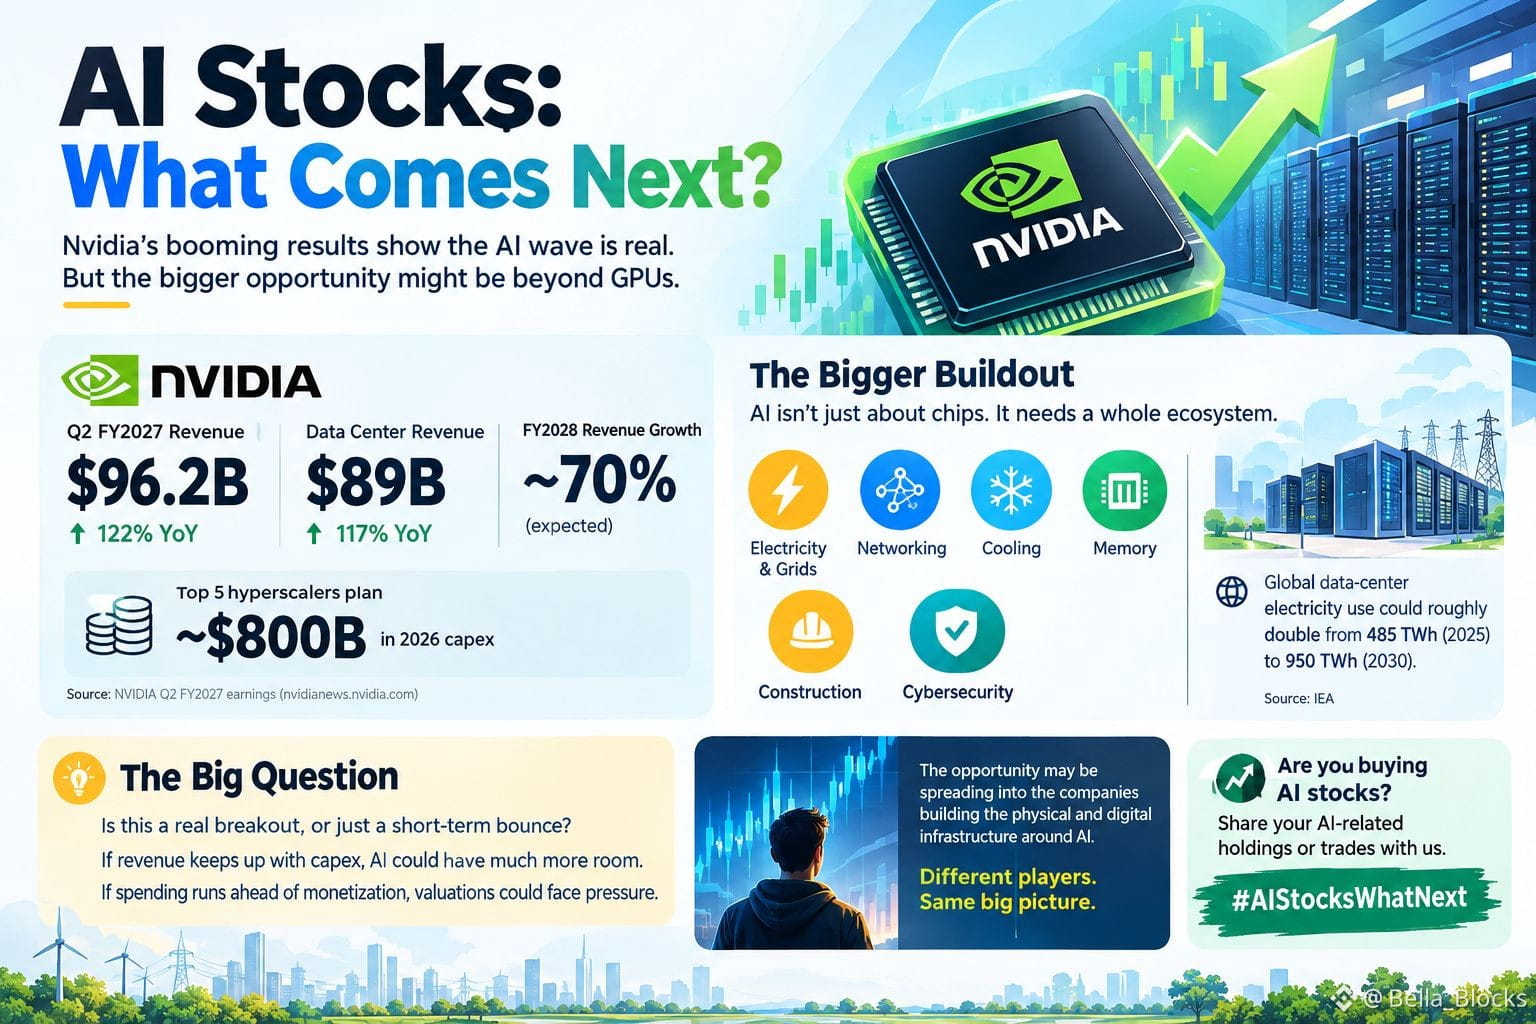
NVIDIA только что сообщила о квартальной выручке в размере $96,2 млрд, при этом выручка сегмента Data Center достигла $89 млрд — рост на 117% год к году. Дженсен Хуанг также сказал, что NVIDIA ожидает примерно 70% роста выручки в финансовом 2028 году, а на ее отчетной конференции акцент был сделан почти на $800 млрд капвложений в 2026 году со стороны пяти крупнейших гиперскейлеров.
Но эти расходы создают второй инвестиционный слой.
ИИ-центрам обработки данных нужны электроэнергия, магистральные сети, сетевое оборудование, охлаждение, память, строительство и кибербезопасность. По оценкам МЭА, глобальное потребление электроэнергии центрами обработки данных может примерно удвоиться с 485 ТВт·ч в 2025 году до 950 ТВт·ч к 2030 году, при этом ИИ-ориентированные дата-центры, как ожидается, будут расти еще быстрее. В США дата-центры могут обеспечивать около половины роста спроса на электроэнергию к 2030 году.
Это меняет то, как я смотрю на AI-сделку. Теперь это уже не только история про полупроводники.
Возможность может распространяться на компании, которые строят физическую и цифровую инфраструктуру вокруг ИИ — но вместе с возможностью растет и риск. Если капвложения гиперскейлеров в итоге замедлятся, компании, зависящие от постоянных расходов на ИИ, могут столкнуться с давлением.
Поэтому я наблюдаю за двумя вещами одновременно: ростом выручки от AI и стоимостью строительства всего этого вычислительного ресурса.
Если выручка продолжит догонять капвложения, у цикла ИИ будет гораздо больше пространства. Если же расходы сильно уйдут вперед по отношению к монетизации, сегодняшнее воодушевление может превратиться в проблему оценки завтра.
Я настроен оптимистично по поводу долгосрочной ИИ-темы, но меня все больше интересуют «совки и лопаты» за ее спиной, а не просто погоня за заголовками.
#AIStocksWhatNext
$4Stock
$AGT
$AKE
NVIDIA только что сообщила о квартальной выручке в размере $96,2 млрд, при этом выручка сегмента Data Center достигла $89 млрд — рост на 117% год к году. Дженсен Хуанг также сказал, что NVIDIA ожидает примерно 70% роста выручки в финансовом 2028 году, а на ее отчетной конференции акцент был сделан почти на $800 млрд капвложений в 2026 году со стороны пяти крупнейших гиперскейлеров.
Но эти расходы создают второй инвестиционный слой.
ИИ-центрам обработки данных нужны электроэнергия, магистральные сети, сетевое оборудование, охлаждение, память, строительство и кибербезопасность. По оценкам МЭА, глобальное потребление электроэнергии центрами обработки данных может примерно удвоиться с 485 ТВт·ч в 2025 году до 950 ТВт·ч к 2030 году, при этом ИИ-ориентированные дата-центры, как ожидается, будут расти еще быстрее. В США дата-центры могут обеспечивать около половины роста спроса на электроэнергию к 2030 году.
Это меняет то, как я смотрю на AI-сделку. Теперь это уже не только история про полупроводники.
Возможность может распространяться на компании, которые строят физическую и цифровую инфраструктуру вокруг ИИ — но вместе с возможностью растет и риск. Если капвложения гиперскейлеров в итоге замедлятся, компании, зависящие от постоянных расходов на ИИ, могут столкнуться с давлением.
Поэтому я наблюдаю за двумя вещами одновременно: ростом выручки от AI и стоимостью строительства всего этого вычислительного ресурса.
Если выручка продолжит догонять капвложения, у цикла ИИ будет гораздо больше пространства. Если же расходы сильно уйдут вперед по отношению к монетизации, сегодняшнее воодушевление может превратиться в проблему оценки завтра.
Я настроен оптимистично по поводу долгосрочной ИИ-темы, но меня все больше интересуют «совки и лопаты» за ее спиной, а не просто погоня за заголовками.
#AIStocksWhatNext
$4Stock
$AGT
$AKE