Будучи компанией, которая по-настоящему последовательно работает на переднем крае освоения космоса, Rocket Lab не ограничивается концепциями и презентациями — она реальными действиями завоевывает долгосрочное внимание рынка. Ранее в нашем сообществе для участников я тоже подробно отмечал, что по сравнению с SpaceX текущие масштабы и оценка этой компании выглядят гораздо более скромными. Хотя с точки зрения абсолютных цифр ее оценка сейчас не является низкой, в будущем у нее по-прежнему есть весьма широкие возможности для роста и переоценки стоимости.
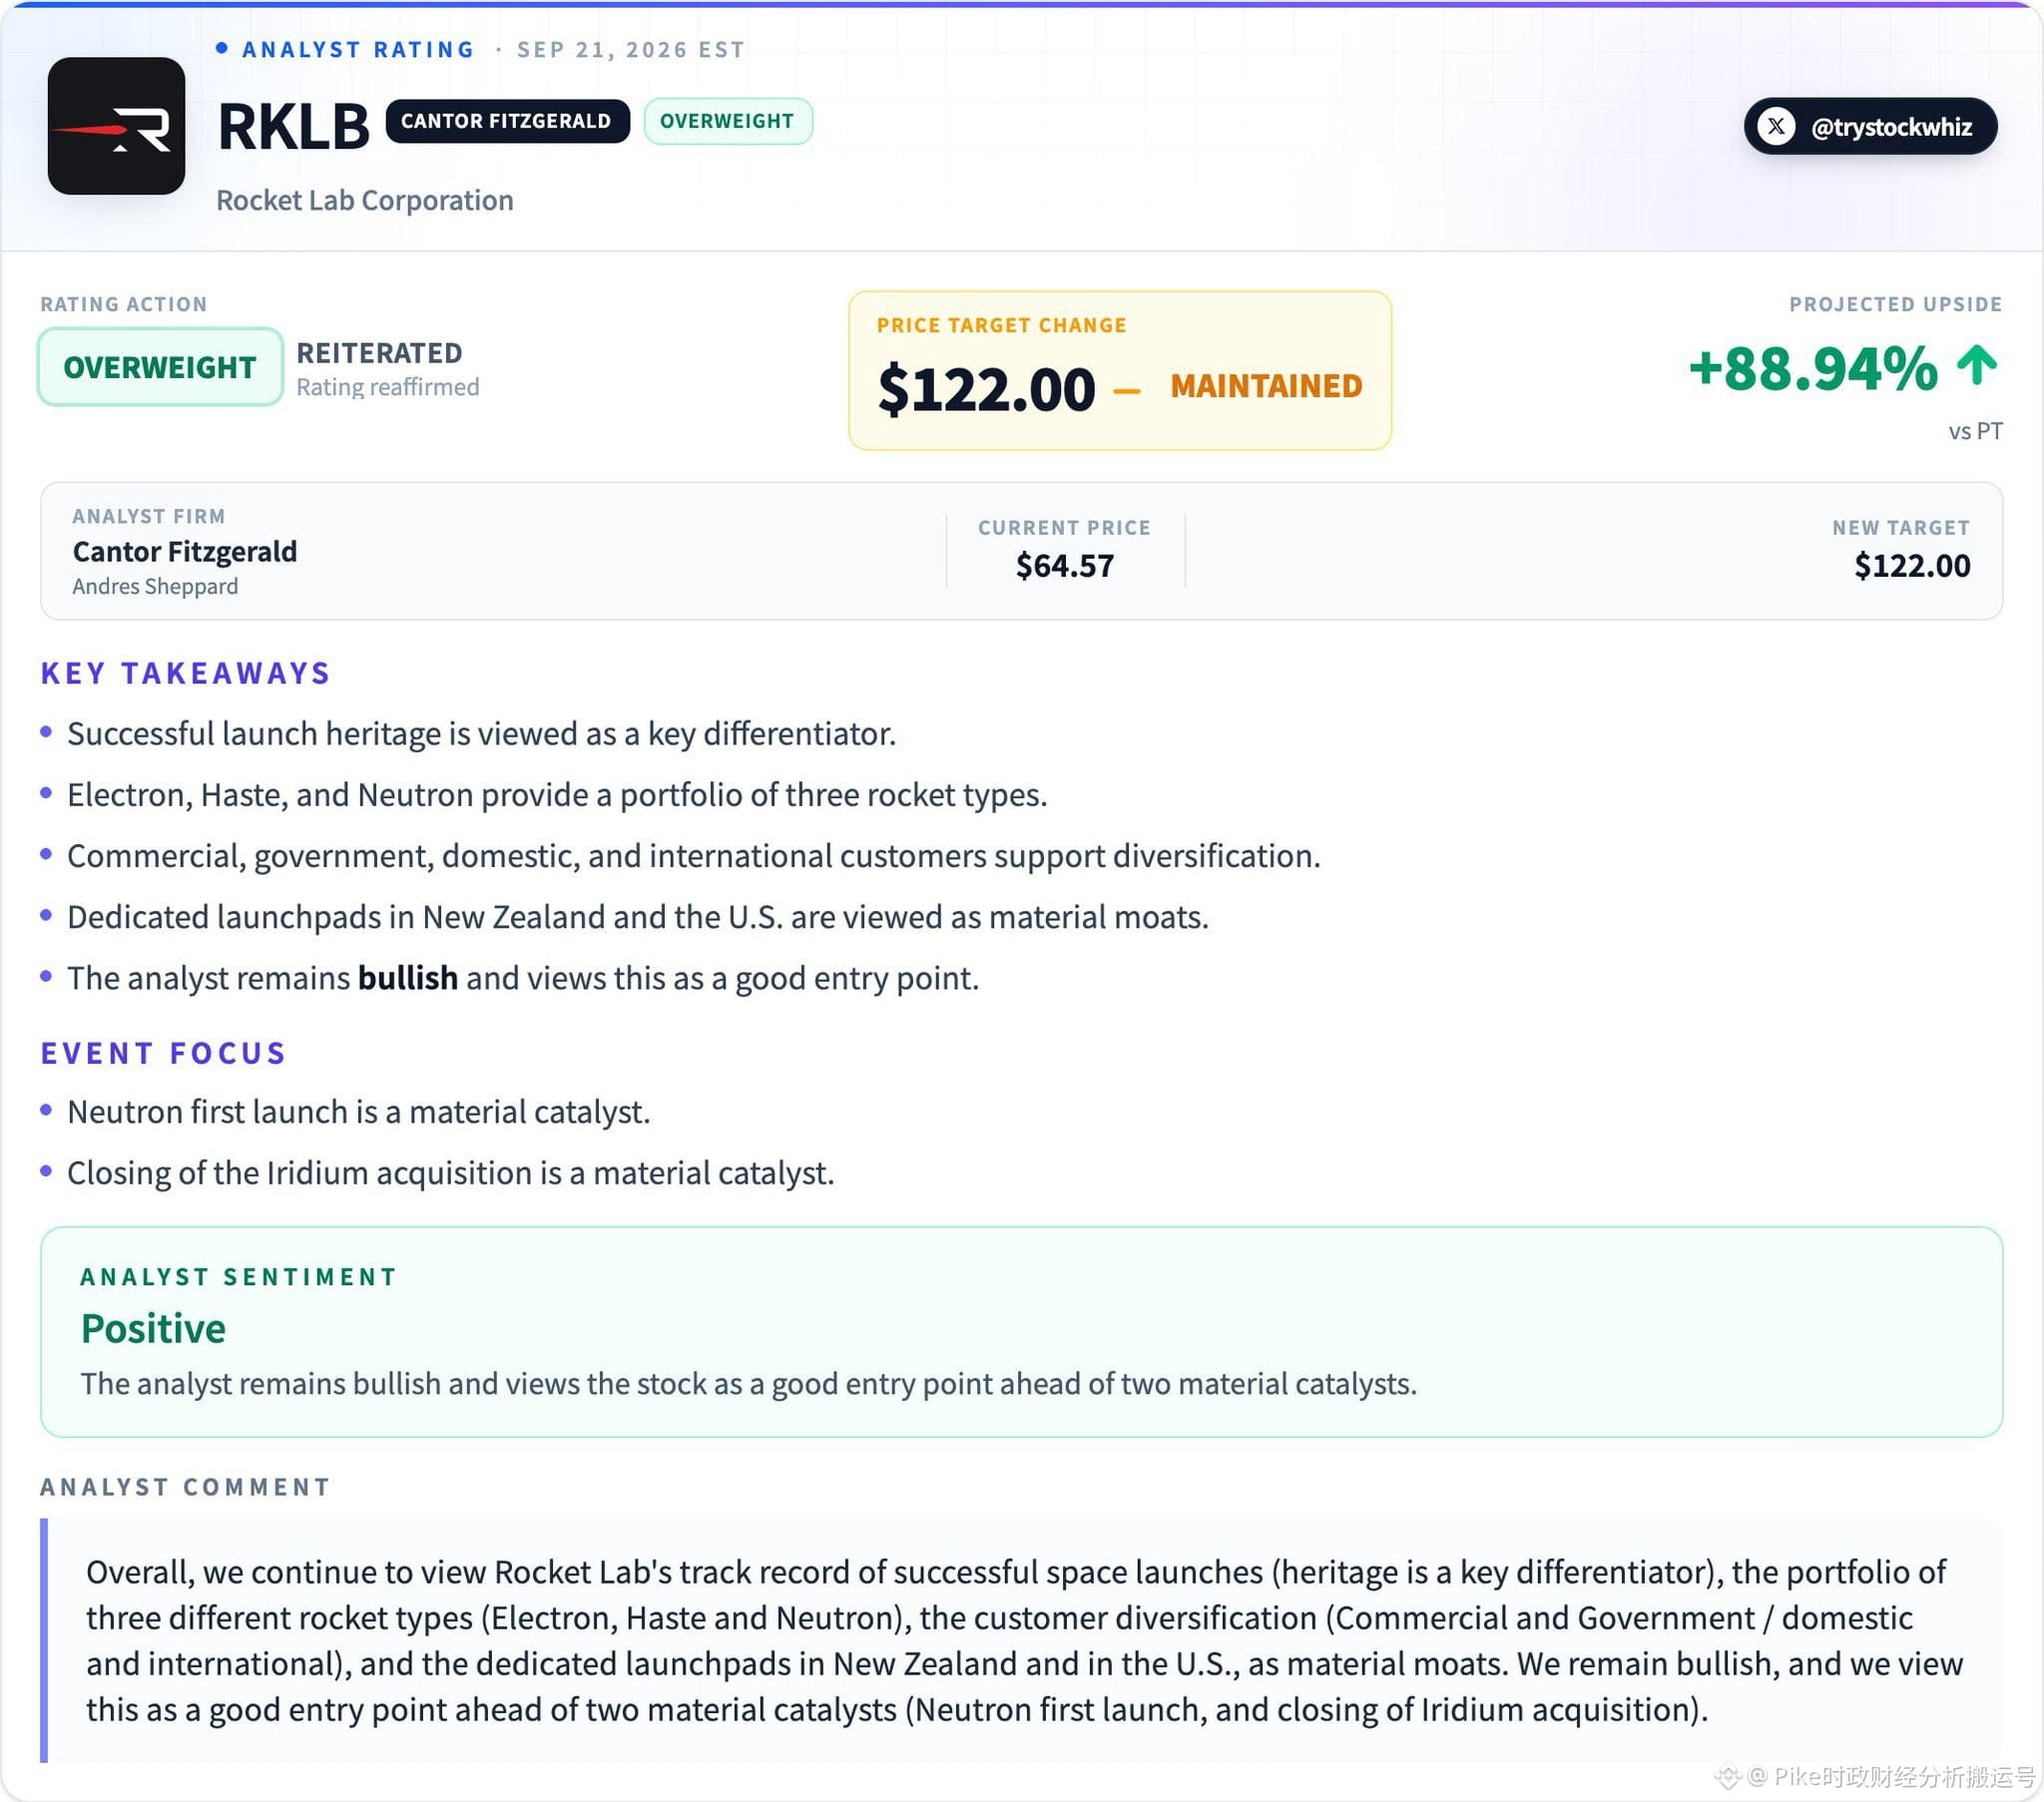
Прямо 21 сентября аналитик известного инвестбанка Cantor Fitzgerald Андрес Шеппард (Andres Sheppard) по $RKLB вновь поставил рекомендацию «покупать с наращиванием» и установил целевую цену на уровне 122 долларов. Если отталкиваться от котировки в день выхода этого исследовательского отчета — 64,57 доллара, — то потенциал роста этой акции составляет примерно 89%. По его мнению, прямо сейчас — крайне удачный момент для входа в инвестицию, до того как два крупных катализатора будут официально запущены в действие.
Первый из них — сделка по приобретению Iridium. На данный момент необходимые средства на слияние/поглощение уже полностью собраны, и, как ожидается, все этапы закрытия сделки будут завершены к середине 2027 года. Iridium владеет глобальной сетью связи в низкоорбитальном L-диапазоне, а также имеет более 60 спутников, работающих на орбите, и более 10 резервных спутников. Как только эта сделка будет завершена, Rocket Lab сможет объединить в себе ключевые направления — производство спутников, запуски ракет, развертывание созвездий и услуги связи на орбите — тем самым сделав важный шаг в сторону модели бизнеса с «сквозной» вертикальной интеграцией, похожей на ту, что демонстрирует SpaceX. С финансовой точки зрения, выручка Iridium в 2025 году, как ожидается, превысит 850 млн долларов, а Cantor прогнозирует, что выручка Rocket Lab в 2026 году пересечет отметку 900 млн долларов. Это означает, что после объединения годовой совокупный объем выручки с высокой вероятностью сможет вырасти почти вдвое.
Пока катализатор реализуется, у компании столь же крепкий и текущий «ров» в бизнесе. Для компаний в аэрокосмической сфере реальная ключевая конкурентоспособность зачастую заключается не в показателях ракет в отчетности, а в долгосрочно накопленных вещах: частоте запусков, уровне доверия со стороны клиентов, способности выполнять миссии и надежности запусков. Совсем недавно ракета Electron компании успешно выполнила 96-й полет — это также 17-й запуск компании в этом году. Сейчас «Electron», проект HASTE и эксклюзивные стартовые площадки, расположенные в США и Новой Зеландии, вместе формируют наиболее устойчивый на текущий момент барьер Rocket Lab. Это убедительно доказывает, что компания умеет успешно производить ракеты, выводить их на орбиту и постоянно поставлять клиентам выполненные миссии.
А наиболее ключевой и крупный катализатор — это средняя многоразовая ракета Neutron. Нужно понимать, что ее грузоподъемность на низкую околоземную орбиту может достигать примерно 13 тонн, тогда как у Electron при грузоподъемности около 300 кг — качественный скачок по возможностям. Согласно целям, заданным менеджментом, стоимость одного запуска оценивается примерно в 50–55 млн долларов. Если ее первый пилотируемый/испытательный полет, а затем и последующие повторные запуски пройдут успешно, Neutron весьма вероятно станет на рынке — помимо Falcon 9 — одним из немногих действительно обладающих сильной коммерческой конкурентоспособностью средних носителей.
Появление Neutron — это далеко не только означает, что у компании появится еще одна крупноразмерная ракета. Успех или провал проекта напрямую определит, сможет ли Rocket Lab выйти из «зоны комфорта» рынка небольших ракет и уверенно закрепиться в более масштабных областях — крупнотоннажных коммерческих полезных нагрузках, задачах национальной безопасности и развертывании спутниковых созвездий. Кроме того, это будет важнейшим испытанием того, сможет ли компания успешно перенести на более сложную среднюю многоразовую ракету лучшие инженерные компетенции, накопленные еще в эпоху Electron.
Конечно, видя открывающиеся возможности, инвесторы также должны постоянно отслеживать раскрытия рисков и потенциальные переменные. Например, Neutron может столкнуться с рисками задержек разработки или неудачи первого полета, а приобретение Iridium — с трудностями интеграции и ситуацией с размыванием доли акционеров. Все это требует постоянного контроля. В перспективе именно то, что в итоге ляжет в основу проекта Neutron — его реальное внедрение и результаты исполнения — и решит, действительно ли есть «потолок» оценки $RKLB. Не красивые истории на капитал‑рынке, а финальная реализация Neutron будут определяющим фактором.