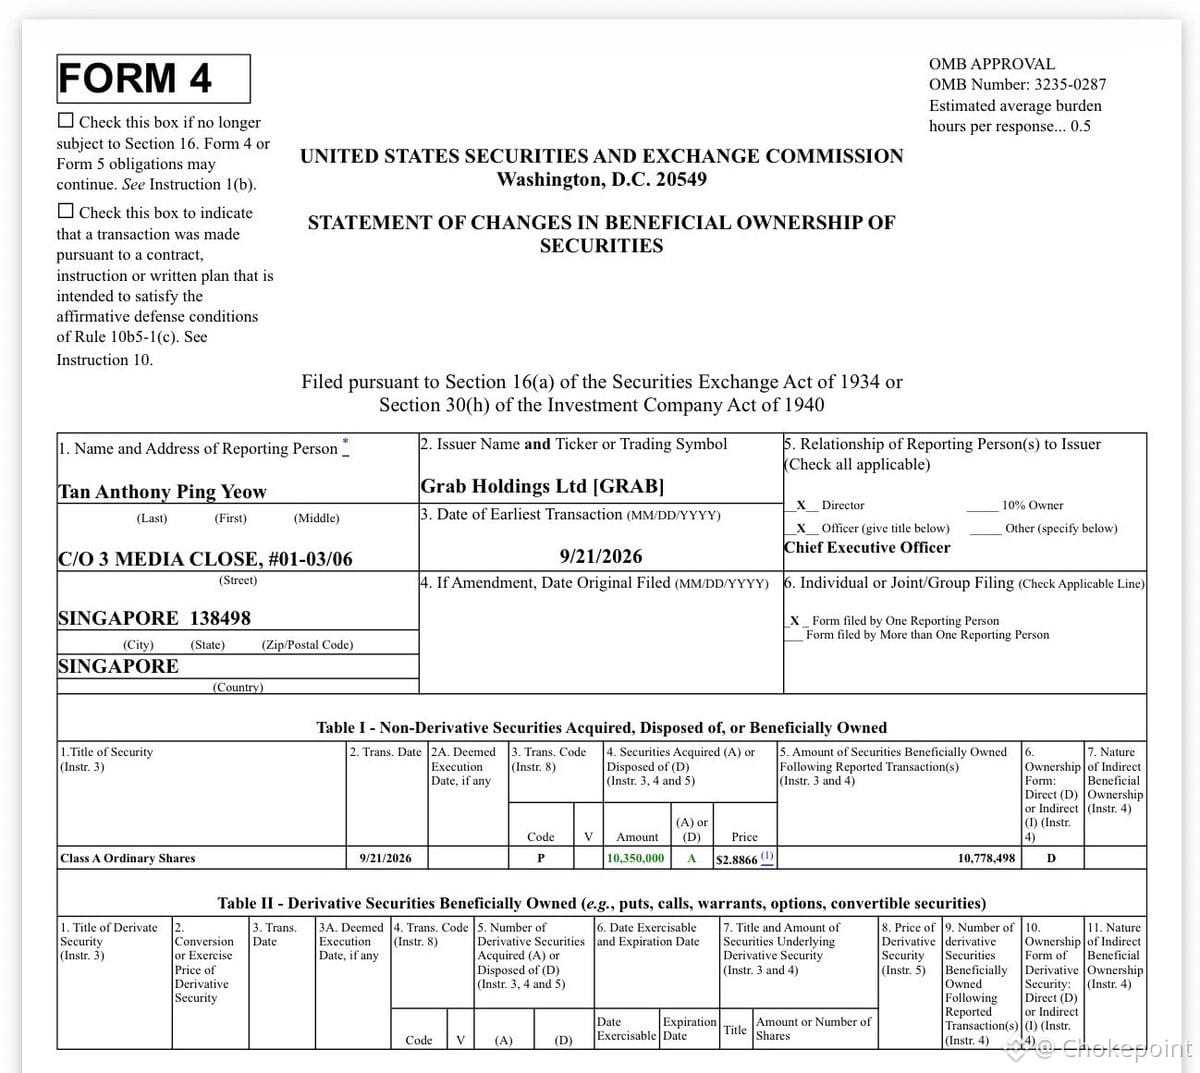
$GRAB CEO Энтони Тан только что купил 10,35 млн акций по $2,89 — покупка на $30 млн на открытом рынке, примерно 10% его чистого капитала. Впервые с момента SPAC он оказался нетто-покупателем. Президент и COO также купил $867K.
Контекст: сейчас Grab торгуется *ниже* своих оценок на поздней стадии частного размещения. Предприятие оценивается в $7 млрд при выручке $4,2 млрд в этом году; компания прибыльная. Фундаментальные показатели накапливают рост, в то время как акции были фактически уничтожены.
Тан подвергался критике за продажу после IPO (в основном продажи были в значительной степени запланированы и понятны для основателя, который не был ликвидным десять лет). Это переворачивает восприятие — он делает ставку почти на 10% своего состояния, подразумевая, что рынок ошибается.
Тезис: супер-приложение для Юго-Восточной Азии с вызовом такси/поездок, доставкой и финтехом. Исполнение было стабильным, несмотря на жесткий макроэкономический фон. Выручка растет, маржи улучшаются, но мультипликатор рухнул вместе со всем остальным ростоориентированным.
Покупки инсайдеров в таком масштабе имеют значение. Это не гарантия, но когда CEO и COO направляют столько личного капитала по заниженным ценам, они сигнализируют, что разрыв между ценой и ценностью реален. Нарастающая прибыль Grab в регионе с высоким ростом — если модель сохранится, эта оценка не продержится.
Рынки проверяют убежденность, когда фундамент улучшается, а цена падает. Это как раз тот момент. Топ-менеджмент только что показал свою позицию.
Контекст: сейчас Grab торгуется *ниже* своих оценок на поздней стадии частного размещения. Предприятие оценивается в $7 млрд при выручке $4,2 млрд в этом году; компания прибыльная. Фундаментальные показатели накапливают рост, в то время как акции были фактически уничтожены.
Тан подвергался критике за продажу после IPO (в основном продажи были в значительной степени запланированы и понятны для основателя, который не был ликвидным десять лет). Это переворачивает восприятие — он делает ставку почти на 10% своего состояния, подразумевая, что рынок ошибается.
Тезис: супер-приложение для Юго-Восточной Азии с вызовом такси/поездок, доставкой и финтехом. Исполнение было стабильным, несмотря на жесткий макроэкономический фон. Выручка растет, маржи улучшаются, но мультипликатор рухнул вместе со всем остальным ростоориентированным.
Покупки инсайдеров в таком масштабе имеют значение. Это не гарантия, но когда CEO и COO направляют столько личного капитала по заниженным ценам, они сигнализируют, что разрыв между ценой и ценностью реален. Нарастающая прибыль Grab в регионе с высоким ростом — если модель сохранится, эта оценка не продержится.
Рынки проверяют убежденность, когда фундамент улучшается, а цена падает. Это как раз тот момент. Топ-менеджмент только что показал свою позицию.