

В выходные просто поболтаем
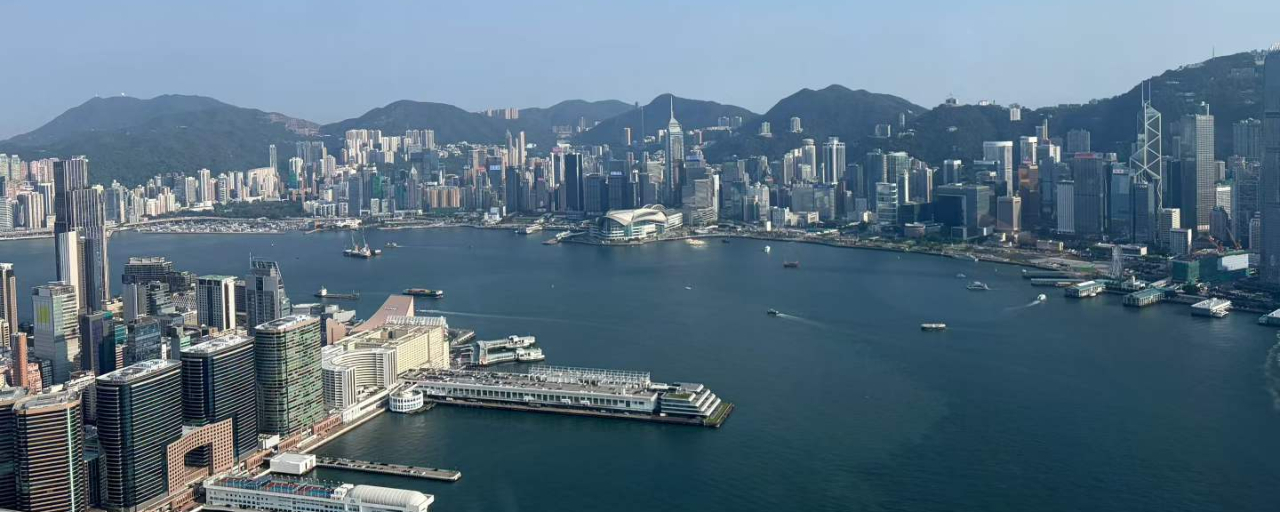
Хуаксия-фонд в Гонконге вместе с Standard Chartered и OSL сделали кейс для гонконгского стейблкоина. Через HKDAP оформили подписку и погашение токенизированного денежного фондового инструмента денежного рынка. Заголовки в новостях звучали очень громко: «первая в Гонконге», «регулируемый стейблкоин», «кейс цифровых активов».
Я посмотрел(а) это дважды. Если честно, это почти не связано с твоими BTC, ETH или альткоинами.
Сначала давай проясним всё.
HKDAP выпустила компания BianDian Finance. А кто такой BianDian? Это совместное предприятие трех компаний: Standard Chartered Hong Kong, Hong Kong Telecom и Animoca. В апреле этого года они получили у HKMA лицензию на эмиссию стейблкоинов. Во всём Гонконге всего две такие лицензии — вторая выдана HSBC.
Стабильную монету берет 华夏基金 (Хуасия Фонд) в Гонконге, чтобы купить свои же токенизированные фонды денежного рынка. OSL HK обеспечивает торговый и расчетный канал, а Standard Chartered — кастодиальное хранение и токенизированное агентирование.
Вся цепочка — от эмитента до кастодиана, от торгового канала до всего остального — это лицензированные организации. Каждая стадия находится у всех на виду под прицелом Гонконгской SFC и денежно-кредитного управления (HKMA).
Так что ты, наверное, заметил: тут нет ничего «криптового».
Никаких DeFi, никаких DEX, никакого yield farming, никаких мостов между цепочками. Токенизированные паи фондов, стабильные монеты для расчетов, токенизированные активы — все работает на лицензированной и регулируемой инфраструктуре. Это не крипторынок. Это традиционные финансы, которые надели на себя «блокчейн-одежду».
То, что делает Гонконг, — переносит категорию фондов денежного рынка в сеть, чтобы она работала в ончейне. Что такое фонд денежного рынка? Это когда ты размещаешь деньги и получаешь доход от краткосрочных казначейских облигаций. Стабильно, низкая доходность — и это то, чем институции управляют денежной наличностью. Это совершенно другой мир по сравнению с тем, когда ты открываешь фьючерсы на Binance.
Тогда в чем смысл этого?
Дело не в том, что «стабильные монеты можно покупать фонды». Суть в том, что Гонконг расширил расчетные сценарии для «комплаенсных стабильных монет»: от платежей — до подписки на активы.
Раньше, когда у тебя были только USDT, можно было идти только на биржу, чтобы покупать монеты. А теперь, когда у тебя есть HKDAP, ты можешь покупать фонды на лицензированной платформе. Стабильные монеты из «смазки крипторынка» превратились в «инструмент расчетов традиционных финансов».
Направление верное. Но нужно понимать: деньги, которые будут идти по этому пути, — это деньги институционалов, деньги, действующие в рамках комплаенса, деньги, которые ищут стабильность. Это не деньги «игроков».
Выгодоприобретатели — не те криптоактивы, о которых ты сейчас можешь подумать. Выгоду получают лицензированные биржи, лицензированные управляющие компании и лицензированные банки. То, чем ты торгуешь на вторичном рынке, не имеет интерфейса к этому замкнутому контуру.
Когда эта система заработает, посмотрите, сможет ли она привести на рынок реальные дополнительные средства. Если это просто внутренние перетоки денег между институтами — это будет красивый демо-проект. А если деньги начнут «вытекать» наружу — вот тогда это будет сигнал.
— чистый канал