


17 сентября SEC официально выпустила распоряжение об «инновационном освобождении» (Innovation Exemption). В ключевых пунктах две вещи:
Во‑первых, площадки для торговли токенизированными акциями SEC называет TSV (Tokenized Securities Venues). Если использовать AMM‑пулы ликвидности для сопоставления ордеров, то временно можно не считаться «биржей» и не проходить весь комплекс процедур регистрации биржи.
Во‑вторых, люди/организации, которые в этих AMM‑пуллах используют собственные деньги для обеспечения ликвидности, а также даже выставляют котировки клиентам и подписывают соглашения о предоставлении капитала — пока тоже могут не считаться «дилерами» (dealer). В обычных условиях маркет‑мейкерская деятельность такого рода требует регистрации дилера, и пороги там не маленькие.
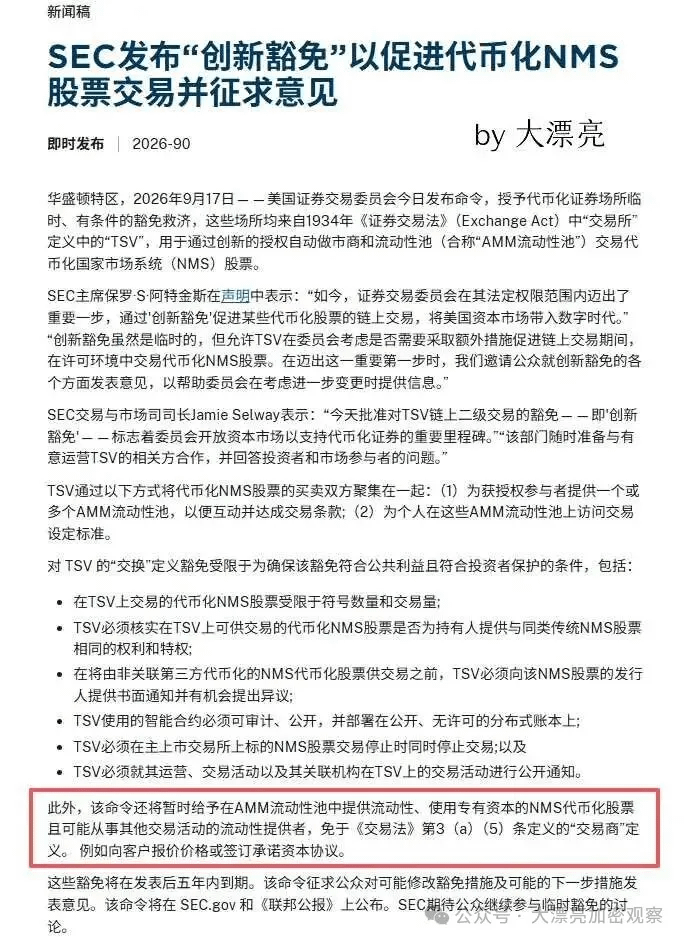
Оба освобождения рассчитаны на 5 лет: по истечении срока они автоматически прекращаются. SEC параллельно собирает общественные мнения, и дальше, вероятно, последуют уточняющие детали.
Если округлить, то можно считать, что ключевые положения, из‑за которых не прошёл законопроект, SEC провела через административный приказ.
SEC также добавила несколько порогов для токенизированных активов — и, по сути, дала такое объяснение в духе защиты интересов инвесторов:
Токены должны иметь те же права, что и обычные акции, включая право на дивиденды и право голоса. Токены типа «синтетическая экспозиция», которые просто отслеживают цену и не означают реального владения, напрямую исключаются.
Чтобы третьей стороне токенизировать какую‑то акцию, она должна сначала письменно уведомить выпускающую компанию и дать ей возможность выдвинуть возражения; компания может сказать «нет».
Есть ограничения и на количество базовых инструментов, и на объём торгов. SEC говорит, что это освобождение «по дизайну является контролируемым».
AMM должна быть permissioned (лицензируемой): нужен порог допуска клиентов, и не каждый может просто подключить кошелёк и начать торговать.
TSV должны регулярно раскрывать торговые данные в долларах: цена, объём, временные метки, адреса пулов, а также общий объём сделок за день — всё это должно быть публичным.
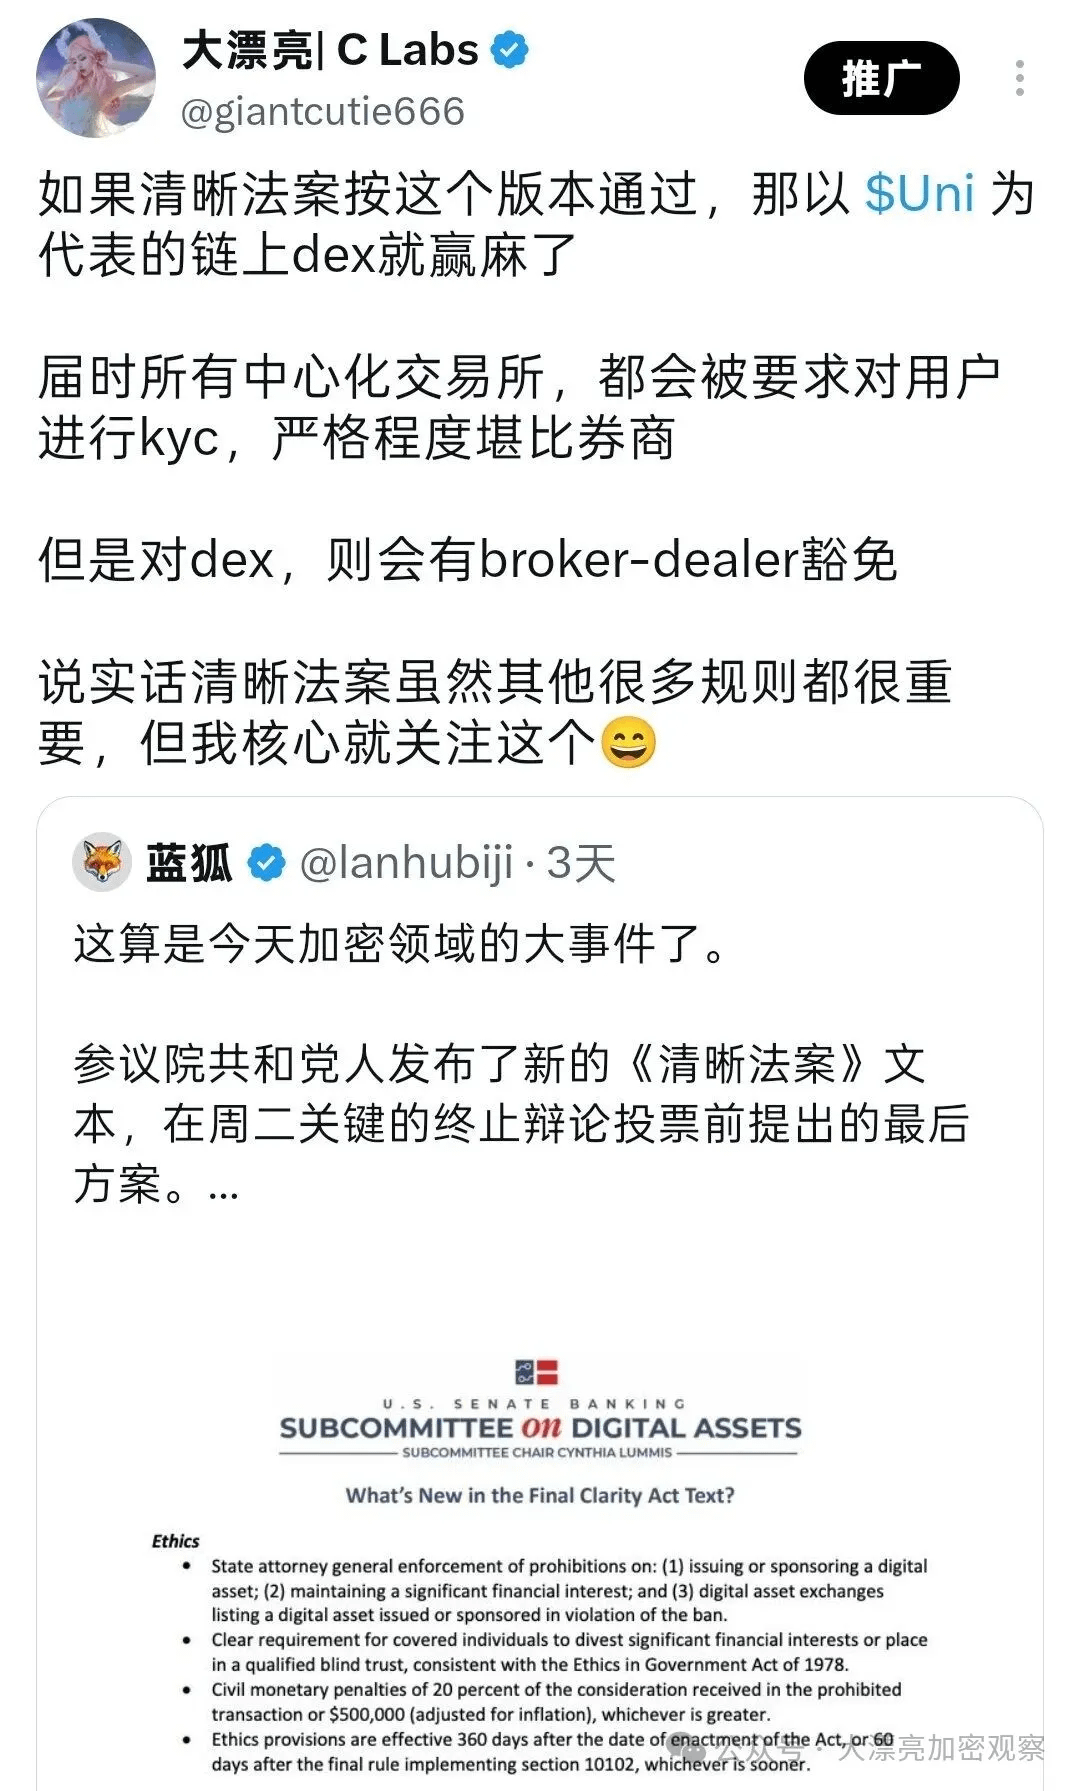
Честно говоря, такие пороги не слишком высокие — зато они очень даже благоприятствуют развитию DEX-направления.
С одной стороны, централизованным биржам приходится жёстко делать KYC, а ончейн‑DEX этого не требуют — и, конечно, это вызывает недовольство у традиционных бирж.
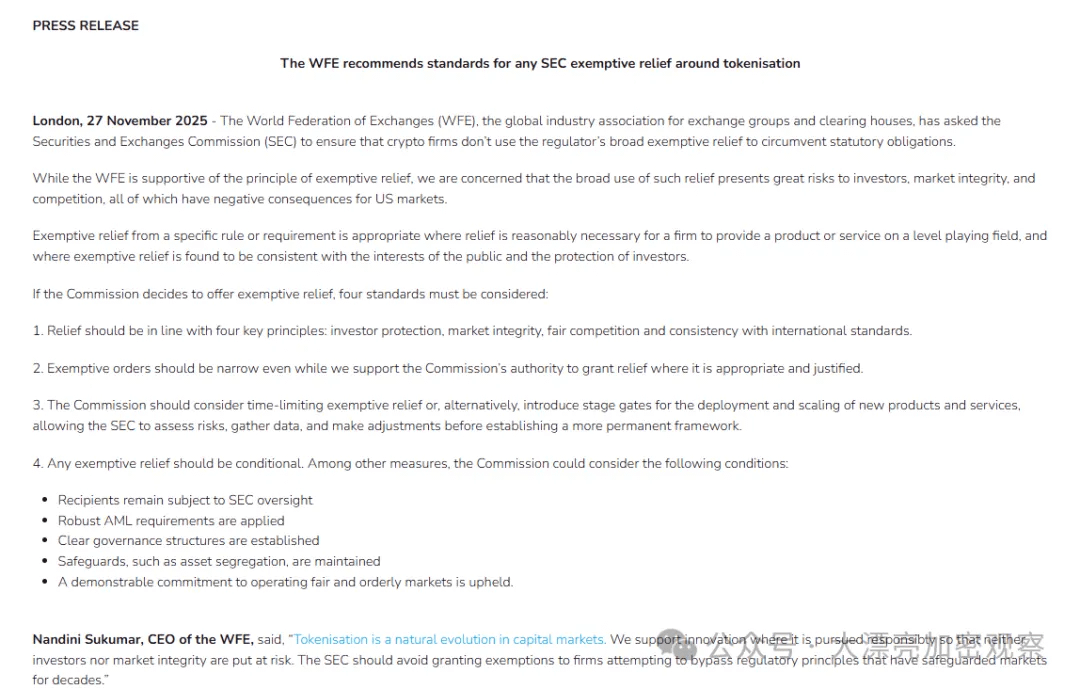
На это Всемирная федерация бирж (родственные структуры для Nasdaq, Cboe и CME) уже публично написала письмо с возражениями: они утверждают, что такое освобождение размывает защиту инвесторов и открывает криптоплатформам «скоростную полосу» традиционного регулирования, которой у них не было.
Но тренд на токенизацию активов здесь поддерживается и американцами: они тоже хотят заменить им гособлигации США и сделать новый канал возврата долларов.
На данный момент в США основные комплаенс‑структуры для ончейн‑американских акций — это в основном две компании: Kraken и Robinhood.
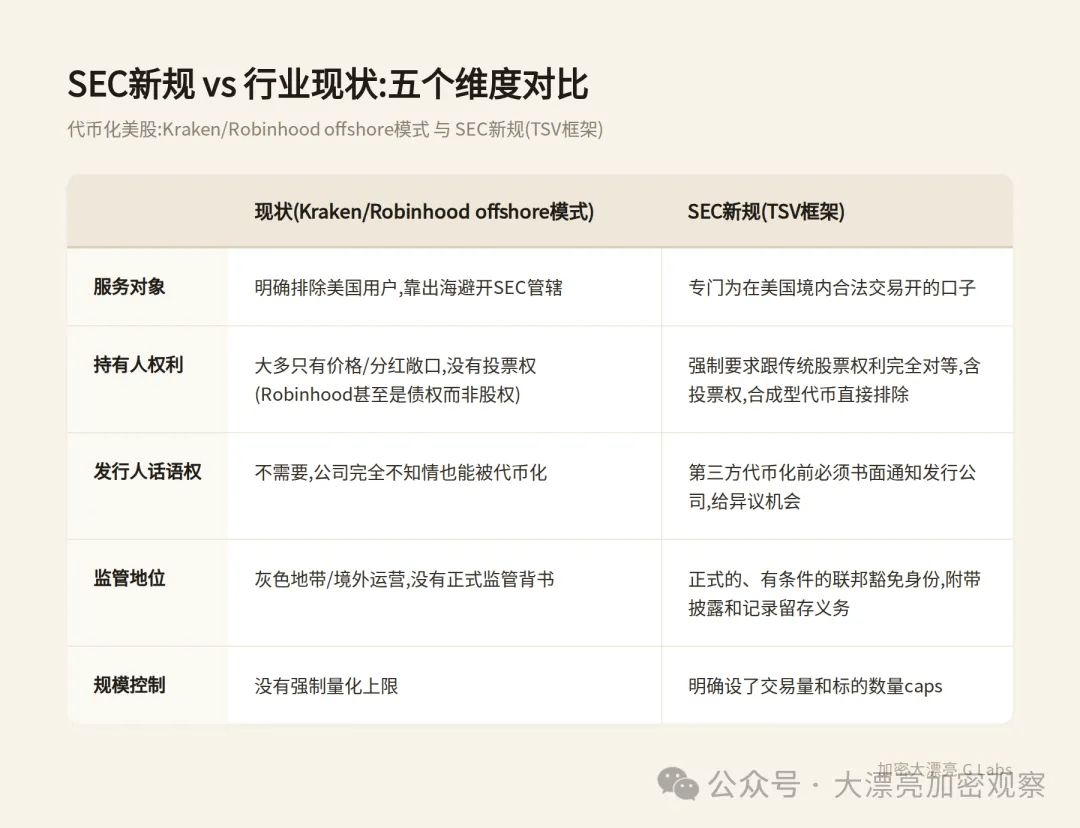
xStocks у Kraken: Backed Finance на реальные деньги покупает хранение акций, 1:1 чеканит токены. Сейчас уже обработано порядка 25 млрд долларов торгового объёма, более 80 тысяч ончейн‑держателей. Но обычно держатели получают лишь экономическую выгоду, соответствующую ценовой экспозиции и дивидендам — без права голоса.
Robinhood куда жёстче. Их последние Stock Tokens на самом деле представляют собой токенизированные долговые ценные бумаги: их выпускает дочерняя компания на острове Джерси. Это не доля в капитале; держатели не имеют права голоса и прав акционеров, не заявляют прямых прав собственности на базовые акции — это просто отслеживание цены.
После новых правил SEC права инвесторов будут лучше защищены.
Сейчас все биржи вкладываются в собственные публичные сети — чья возьмёт, пока сказать трудно.
Но самая ясная часть — это конкурентная картина для DEX после новой редакции правил SEC: она всё же довольно чёткая.
Новые правила требуют, чтобы AMM была permissioned. Это не то же самое, что сейчас — открытые публичные DEX. По факту реальных примеров permissioned DeFi, которые можно уверенно привести, пока не так много:
Aave Arc вышел в 2022 году — это был первый по‑настоящему «лицензируемый» пул для кредитования. В этом году его обновили до Aave Horizon, сделав смешанную модель: слой залогов — с лицензированием, а слой ликвидности (пулы стейблкоинов) — открытый.
Но по сути это всё же кредитный протокол, а не строго «AMM» в узком смысле.
Project Guardian от JPMorgan Onyx вместе с MAS Сингапура: они на Polygon используют модифицированный Uniswap для сделок по валютам и гособлигациям. На уровне допуска добавили порог W3C верифицируемых учётных данных: в пуловые сделки могут заходить только уполномоченные участники.
Это доказывает, что путь «модифицированный Uniswap + permissioned‑допуск» реально работает — а не является теорией.
Hooks‑архитектура Uniswap v4 — это сейчас наиболее вероятный базовый вариант, который TSV смогут использовать. Hooks позволяют разработчикам добавлять в логику пула собственные правила, включая белые списки/KYC‑пороги. То есть можно «обшить» AMM‑движок Uniswap и получить комплаенс‑версию.
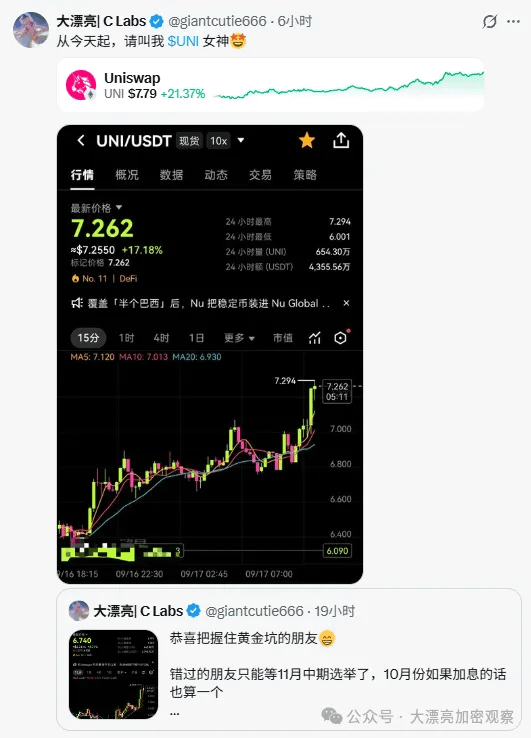
Поэтому $UNI можно рассматривать как главного бенефициара новых правил SEC в этот раз.
В прошлом декабре Uniswap уже открыл fee switch: протокол удерживает часть комиссий, а держатели могут уничтожать UNI, возвращая эквивалентные активы, тем самым уменьшая общий объём предложения.
Как только индустрия возьмёт Uniswap V4, реализует fee switch, выкупая токен за счёт переключения комиссий — это зрелище кажется слишком прекрасным, чтобы его себе представить.