



Жар вокруг Robinhood Chain еще больше усилил определенность и масштаб в секторе «монетные акции». Сейчас в этом направлении видно следующее: акции можно покупать on-chain, но самый массовый способ внедрения — это выпуск новых активов (meme) через пул монет/акций.
Изначально ожидаемую стратегию по DeFi-комбинациям на время отложили в сторону.
Но после того, как акции попадают в блокчейн, появляется еще более определенная вещь, о которой мало кто говорит — дивиденды.
Разделить заранее те будущие доходы, которые конкретный актив сможет генерировать, и торговать этим отдельно — в Web3 это делали и раньше. Просто сейчас два этих направления пересеклись: снизу есть технологическая поддержка (ончейн-дивиденды), поэтому это естественным образом начнет происходить в цепочке.
За последние несколько лет Pendle использовал эту модель на ETH. Например, пользователь изначально держит одну единицу stETH, weETH и подобные ETH-активы, которые продолжают приносить доход. Pendle разбивает это на две части:
PT представляет основную сумму (principal);
YT представляет доход, который генерируется до истечения срока.
Не хочешь брать на себя колебания доходности — можно продать YT, держать только PT с дисконтом и дождаться окончания срока, чтобы выкупить базовый актив;
Если ты считаешь, что будущая доходность вырастет, то можно купить YT: на относительно небольшую сумму основного капитала получить в течение некоторого времени всю доходность целиком.
А после токенизации акций on-chain это ещё и естественно подходит для такого сценария. Причём это не псевдоспрос: на традиционном финансовом рынке уже существуют зрелые дивидендные деривативы (фьючерсы на дивиденды).
Поэтому в этой статье речь идёт не просто об одном проекте — я разберу и разложу по полочкам весь этот сектор, чтобы ты понял, как он устроен.
Как именно разбиваются дивиденды по акциям?
На данный момент в индустрии при обработке дивидендов в ончейне используются в основном два подхода:
Один вариант — дать этой части дохода происходить автоматическому реинвестированию: кастодиан получает денежные дивиденды, покупает больше базовых акций, а затем через множитель или NAV отражает это.
Второй вариант — выплатить дивиденды в стейблкоинах: напрямую выплачивать USD+ стейблкоины всем подходящим держателям.
В Robinhood Chain используется первый вариант: то есть эти дивиденды продолжают докупать ту же самую акцию, и после реинвестирования количество токенов акций в кошельке пользователя может не измениться, но количество акций, которое представляет каждый токен, станет больше.
Например, изначально один токен акций Apple представляет 1 акцию Apple; после реинвестирования дивидендов может стать так, что один токен будет представлять 1,01 акции. Дополнительные 0,01 акции — это и есть дивидендная доходность пользователя.
На этом этапе разбиения доходности всё реализуется следующим образом.
Допустим, пользователь держит токен акций на сумму 100 долларов США и ожидает, что в следующем квартале будет 1 доллар дивидендов. Пользователь может разбить это на:
Один PT: представляет основную сумму акций, которую можно забрать после истечения срока;
Один YT: представляет все дивиденды, происходящие до окончания срока.
После разбиения у пользователя есть три основные опции:
первый вариант — продать YT и оставить только PT
Это равносильно тому, что вы заранее продаёте будущие дивиденды. Поскольку PT больше не включает дивиденды до окончания срока, он обычно торгуется со скидкой относительно полной стоимости акции; и по мере приближения даты экспирации оставшиеся дивиденды становятся всё меньше, а цена PT постепенно сходится к цене токена акции.
Важно: «фиксированная доходность» PT — это доходность, выраженная в стоимости акций; она не равна тому, что долларовый основной капитал будет гарантированно сохранён.
И при сохранении доходности по акциям PT, выделенный из этого, также может выступать в качестве залогового актива в ончейне.
Вторая — продать PT и оставить только YT.
Это похоже на то, что вы торгуете только дивидендами. Если фактические дивиденды окажутся выше рыночных ожиданий, или если цена YT достаточно низкая, то покупатель может получить более высокую доходность.
Третья — одновременно держать PT и YT.
Поскольку PT + YT экономически должны быть близки к одной «полной» токенизированной акции, то когда сумма их цен уходит от цены базового актива, арбитражёры могут разобрать или объединить их, чтобы вернуть цены в разумный диапазон.
И ещё нужно уточнить: акции-токены Robinhood Chain — это не то же самое, что пользователь напрямую держит реальные акции в ончейне. Они лишь предоставляют пользователю экономическую экспозицию к соответствующим акциям или ETF, но не дают владельцу юридического права собственности на базовые акции и права голоса.
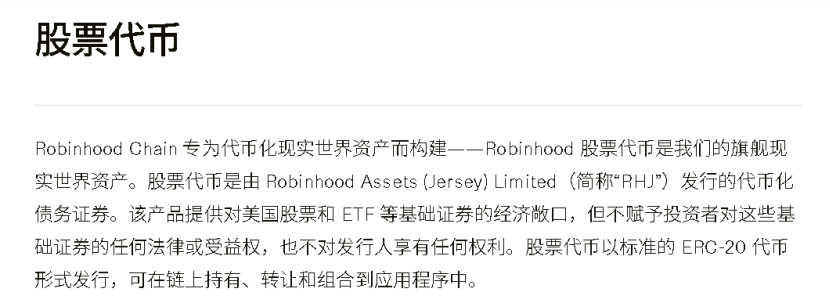
Поэтому ниже упоминания Pendle и Pare в строгом смысле — это не дивиденды, которые публичная компания напрямую платит держателям акций on-chain. Это экономическая доходность, которая формируется в результате дивидендов по базовым активам со стороны эмитента токенов акций.
Два: насколько велик этот рынок?
Если говорить о традиционном рынке: по данным Capital Group, в прошлом году дивиденды, выплаченные глобальными публичными компаниями за весь год, составили около 2 трлн долларов США.
Это источник самой верхней части cash-flow во всём дивидендном рынке, но это не значит, что все дивиденды обязательно будут разбиваться и торговаться. Чтобы оценить, насколько большой соответствующий рынок деривативов, я посмотрел данные третьей стороны (они получены путём суммирования данных третьего отчёта с помощью AI):
Только дивидендные фьючерсы: глобальный публично видимый объём непогашенных номинальных позиций — примерно 20–30 млрд долларов США.
Также опционы на дивиденды считаются по соответствующему номинальному базовому масштабу: дивидендные деривативы по акциям — примерно на уровне 50–100 млрд долларов США.
А если ещё добавить непрозрачные OTC-обмены дивидендами, реальный рынок будет ещё больше, но сейчас нет надёжной глобальной сводки в реальном времени.
А на крипторынке как?
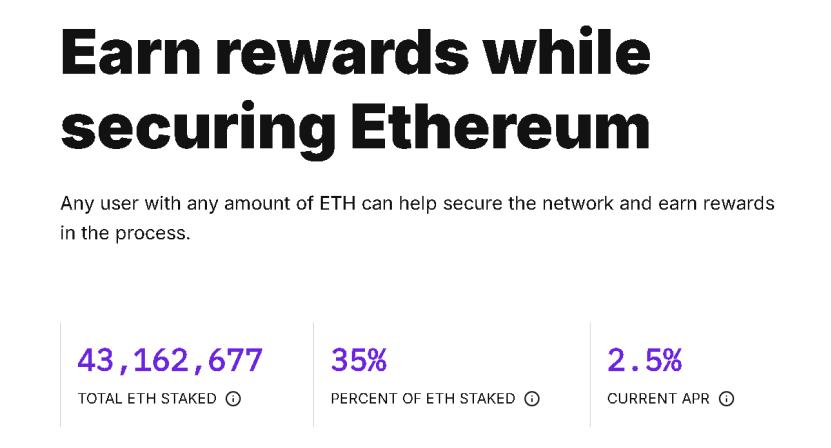
Возьмём $ETH в качестве примера: согласно данным на официальном сайте Ethereum, текущая ежегодная доходность от стейкинга составляет около 1 080 000 ETH: 43,162,677 × 2,5%. Если оценивать примерно по 2400 долларов США, то годовая доходность будет около 2,6 млрд долларов США — это один из основных источников cash-flow от «приносящих доход» активов.
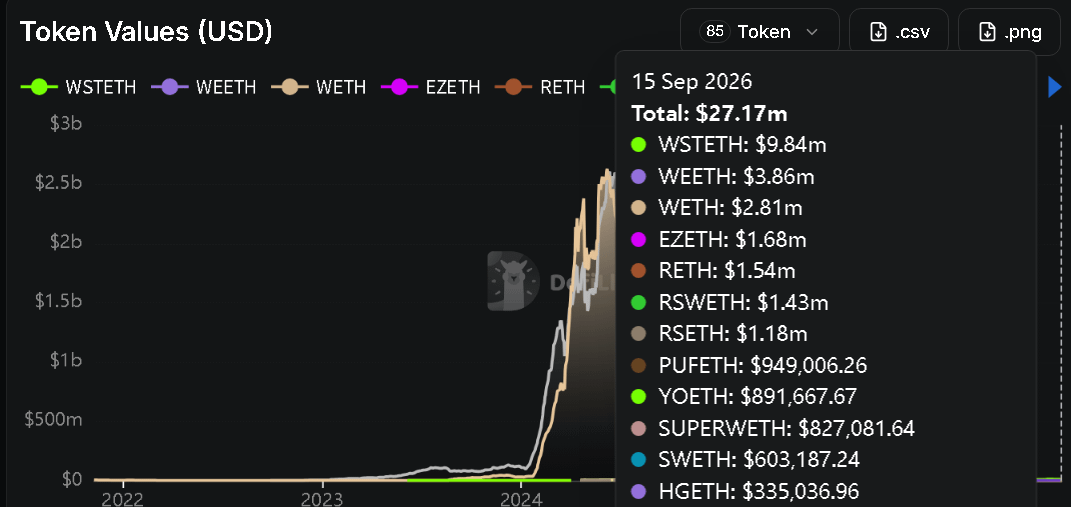
Так как я не нашёл точных детализированных данных по масштабу «он-чейн доходных деривативов», могу использовать только данные Pendle как ориентир.
По состоянию на сейчас, по данным Pendle V2, доходные активы, связанные с ETH: их TVL составляет примерно 27 млн долларов США; (а общий TVL — около 1,25 млрд долларов США, что соответствует объёму производных сделок примерно на уровне сотен миллиардов). Это текущая ориентировочная величина масштаба того, как Pendle на ончейне делает разбиение доходности.
По сравнению с традиционными рынками доля всё ещё довольно небольшая.
Но после токенизации акций on-chain не все акции смогут в краткосрочной перспективе быть подвергнуты разбиению — первыми обычно идут более массовые активы.
Но преимущество в том, что рынок дивидендных деривативов off-chain уже подтверждён спросом.
Раньше я писал несколько материалов про RWA и постоянно повторял одну мысль: «Токенизация всего» не имеет смысла; имеет смысл токенизация активов, по которым есть согласие в ценности.
По аналогии: когда акции были токенизированы on-chain, в краткосрочной перспективе уже получилось очень убедительное распределение; поэтому я считаю, что дивидендный рынок так же будет легче объяснить рынку и сформировать торговый спрос, чем если бы базовой доходностью были криптоактивы.
Три: участники рынка
На данный момент в моём поле зрения в этом рынке можно обсудить только два: один — Pendle, который изначально занимался разбиением доходности; второй — новый Pare.
Первый — объявил о выходе на этот рынок совсем недавно и официально запустил продукт; а я переключил внимание на этот рынок как раз благодаря тому, о чём говорят во втором.
(примерно в августе, когда Pare вошёл в этот рынок и после начала первоначальной валидации его жизнеспособности — я тогда уже примерно понимал, что Pendle тоже зайдёт в этот рынок, и так и вышло)
Если бы Pendle не зашёл на этот рынок, я мог бы в двух словах описать два проекта: Pendle делает крипто-производные инструменты для разбиения доходности. А PARE — производные инструменты для разбиения доходности на фондовом рынке.
Если ты веришь и понимаешь один из них, то сможешь понять и другой: логика разбиения доходности у них одинакова, просто у «акций» рыночный «знаменатель» в этой части обычно больше.
3.1 Pendle
Pendle изначально — крупнейший протокол разбиения доходности в ончейне. Любой актив, который может непрерывно получать «нативную» доходность в ончейне, сначала упаковывают в стандартизированный доходный актив SY, а затем разбивают на PT и YT.
Поэтому выход Pendle в рынок дивидендов по акциям — это не новая бизнес-модель целиком, а расширение уже существующей системы на новый базовый актив.
В сентябре 2026 года Pendle заходит в Robinhood Chain, а затем запускает рынки PT и YT для акций NVIDIA и Pfizer.
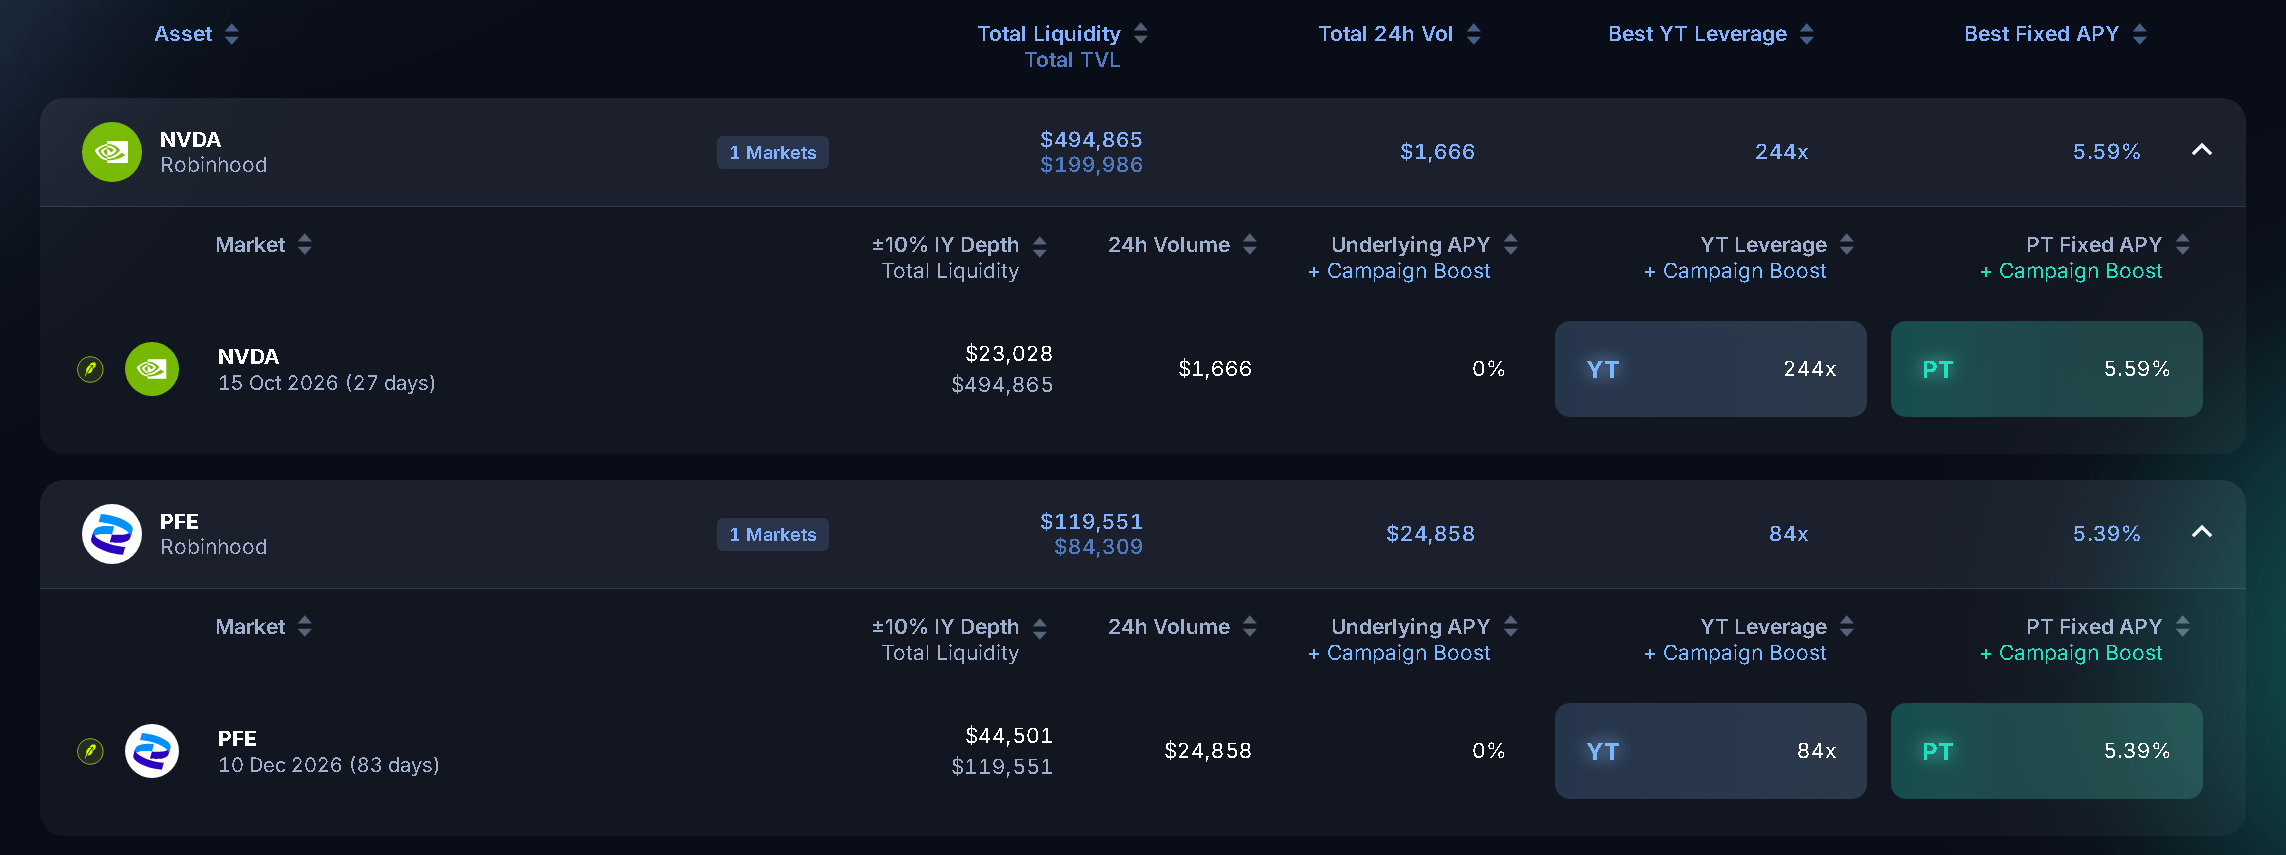
Для пользователя логика действий практически не отличается от того, что было в оригинальных продуктах Pendle.
Тем, кто верит в рост цены, но не верит в краткосрочные дивиденды, можно купить PT со скидкой; тем, кто считает, что рынок недооценивает будущие дивиденды, можно покупать YT; а тем, кто хочет получить более комплексную доходность, можно предоставить ликвидность этому рынку.
Pendle делает это вполне логично, потому что у него уже есть довольно зрелая инфраструктура для торговли доходностью, но это также означает, что для Pendle фондовый рынок — не критически (в основном) важный бизнес для «жизни или смерти».
Pendle может получать комиссии за счёт других активов с доходностью. Даже если в итоге рынок дивидендов по акциям не сформируется, это не поколеблет весь протокол: сегмент «доход от акций» — лишь новое направление роста, а не обязательно успешная ключевая сюжетная линия.
3.2 Pare
То, что делает Pare, гораздо более вертикально и ещё более раннее. Оно было спроектировано с самого начала вокруг токенов акций Robinhood.
А по задумке дизайн Pendle похож: пользователь, внеся токены акций, может чеканить соответствующие по сроку PT и YT.
На данный момент этот протокол уже запустил рынки деривативов вокруг четырёх базовых активов: Apple, ETF на S&P 500 (SPY), ETF на Nasdaq 100 (QQQ) и Pfizer.
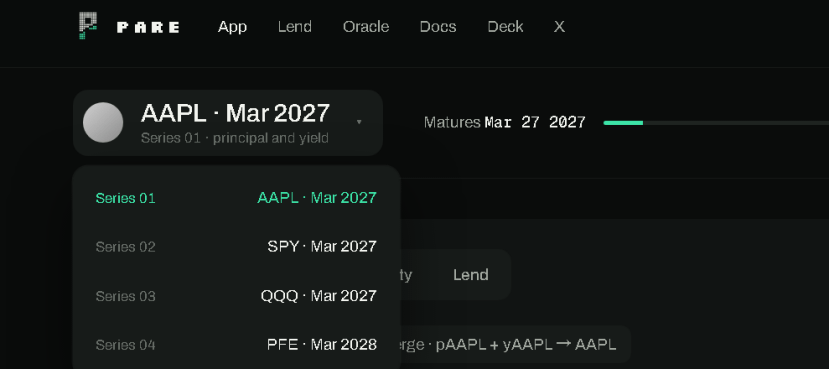
Поскольку подход более вертикальный, и в документации PARE это объяснено ещё более детально: оно проектирует механизм, который сначала определяет, рост коэффициента обмена токенов акций обусловлен дивидендами или сплитом акций.
Так называемый обменный коэффициент — это то, сколько реальных акций можно получить за один токен акции.
Предположим, один токен раньше соответствовал 1 акции. После автоматического реинвестирования дивидендов станет 1,02 акции. Дополнительные 0,02 акции можно считать доходом — и они относятся к YT.
Если протокол неверно распознает такое изменение как дивиденды, он запишет на YT запись о гигантской прибыли, которой по сути не существует — и в итоге PT, YT и учёт в протоколе будут полностью искажены.
Для этого PARE разработал «Multplier Accountant» («счётчик изменения множителя»).
Если обменный коэффициент вырос на 0%–3%, по умолчанию это распознаётся как обычные дивиденды;
Если коэффициент внезапно приближается к целочисленным пропорциям вроде 2x, 3x, 4x и т. п., и амплитуда изменения достигает минимального порога, установленного протоколом, система распознает это как сплит и не будет засчитывать доход YT;
Если изменение не похоже ни на обычные дивиденды, ни на явный сплит, система не будет гадать сама — она передаст это Guardian для ручной повторной проверки и подтверждения через time-lock;
До завершения классификации события протокол приостанавливает добавление новых разбиений и других ключевых операций, чтобы ошибки не разрастались дальше; но уже существующие пользователи всё равно могут объединить PT и YT обратно в исходный актив и выйти.
Именно эта механика — то, что заставляет меня считать PARE чем-то особенным.
Потому что он решает не только вопрос «как разбить дивидендную доходность» и выпустить два оболочечных токена. Он ещё распознаёт «какое именно корпоративное действие стоит за изменением коэффициента токена акций» (поскольку на криптоактивах очень редко случаются сплиты; в последний раз, насколько помню, это было в Polkadot).
Открытые материалы Pendle тоже объясняют, как читать коэффициент доходности токенов акций, но по тому, как классифицируются дивиденды, сплит и другие корпоративные действия, сейчас нет настолько полной публикации, как в документации PARE.
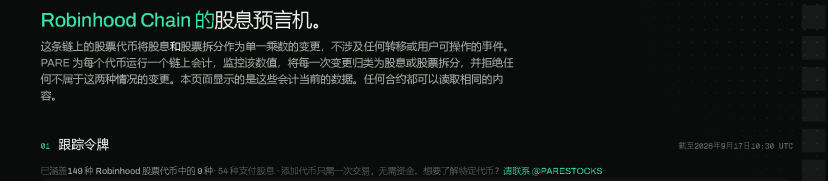
Поэтому рынок, куда может зайти PARE, — это не только создание деривативов вокруг PT и YT. Оно также может распознавать на ончейне некоторые корпоративные действия на уровне компании через обменный коэффициент. Именно поэтому на текущей странице продукта у него есть раздел [оракул]. В него входит девять базовых активов.
Кроме того, PARE уже развернул на Morpho Blue рынок заимствований pSPY/USDG. Теоретически пользователи в будущем могут покупать со скидкой PT на SPY, затем закладывать PT, заимствуя стейблкоины, и таким образом повышать эффективность использования капитала.
(До выхода публичного отчёта по аудитам функция заимствования была ограничена использованием средств в казне проекта; для обычных пользователей это ещё официально не было открыто.)
Но!!!
По состоянию на 17 сентября, на момент написания этой статьи, PARE находится на завершающей стадии последнего аудита — это довольно ранний этап, а капитализация его токена уже превысила 10 млн долларов США.
Но я считаю, что если этому механизму удастся «завести» процесс, то на Robinhood Chain это будет позиция первопроходца. Сейчас эта капитализация будет очень дешёвой, а соответствующие «шансы/коэффициенты» (odds) на данном этапе выше. При этом риски более концентрированы.
3.3 если собрать вместе
С точки зрения пользователя оба проекта на уровне доходности почти одинаковы: вносишь токен акций — получаешь PT и YT, затем по отдельности торгуешь основной суммой и дивидендами.
Но с точки зрения конкурентности протоколов и нарратива у них есть значительные различия:
Это как магазинчик на завтрак (Pendle): он продаёт булочки разных видов, но вдруг из‑за вкусов клиентов добавили ещё油条 и豆浆.
А другая сетевая «точка завтраков» (Pare) с самого начала и до конца продаёт только油条 и豆浆.
Сейчас трудно сказать, какой из них лучше; но для тех, кто любит поесть油条和豆浆, выбор может быть более понятным.
Четвёртое: проблемы этого рынка
Чтобы избежать слепого оптимизма, скажу о проблеме этого рынка: дивидендная доходность традиционных акций в целом невысока (особенно у «низкодивидендных растущих» акций типа NVIDIA).
Эти протоколы разбиения доходности могут только выполнять разбиение, но не способны создать доход «из воздуха».
Если одна акция за год генерирует всего 0,1%–0,5% дивидендов, то даже если протокол идеально разложит дивиденды по частям, базовая доходность, которой пользователи смогут торговать, всё равно будет крайне ограниченной.
Чтобы YT приносил высокую годовую доходность, он должен полагаться либо на очень низкую цену покупки, либо на значительную рыночную ошибку.
(к счастью, на рынке всё ещё есть множество стабильных акций с высокой выплатой и ETF с высокой дивидендностью)
В традиционном рынке этот сегмент почти полностью институциональный: институции торгуют фьючерсами на дивиденды, обычно чтобы хеджировать (это и было причиной, почему я спрашивал AI), но on-chain в краткосрочной перспективе нет сопоставимого масштаба позиций по акциям и потребности в хеджировании.
Так что сейчас этот сектор всё ещё находится на очень-очень ранней стадии: на данном этапе ончейн ещё нельзя назвать подтверждённым спросом. А с учётом преимуществ on-chain по выплатам, вообще непонятно, во что в итоге вырастет этот сектор.
Сейчас можно точно сказать только то, что разбиение доходности доказало свою эффективность on-chain и имеет рынок; off-chain также есть понятный рынок дивидендных деривативов. Но сможет ли перенос этого на ончейн дать достаточно большой объём дохода и торгового спроса — это уже другой вопрос.
Это как когда «монетизация акций» только появилась: никто не ожидал, что самым популярным и самым первым успешным применением станет выпуск новых активов для пула-паринга…