Надбавки к ценам на устаревшую память становятся просто неприличными — и именно поэтому эта торговая идея работает.
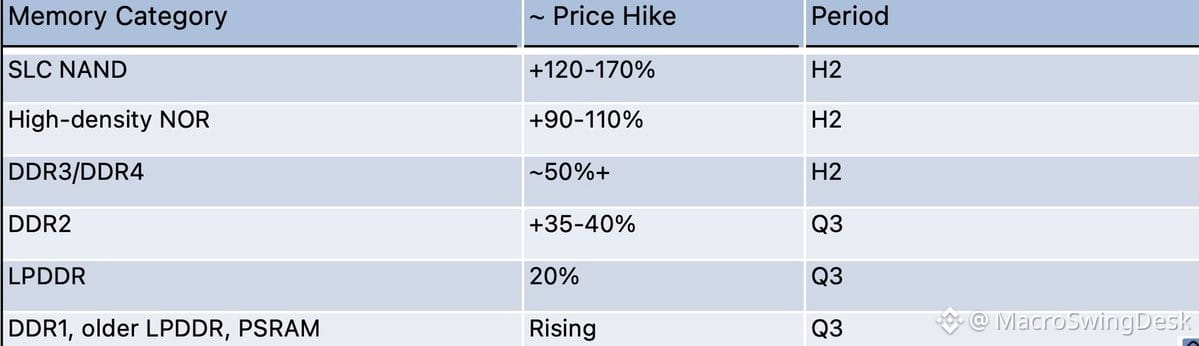
SLC NAND подорожала на 120–170% во 2-м полугодии. NOR высокой ёмкости — на 90–110%. DDR3/DDR4 — на 50% в 3-м квартале. DDR2 — на 35–40%. LPDDR — более чем на 20%. Даже DDR1 и PSRAM растут.
Это не разрозненные движения. Они накладываются поверх повышений в 1-м полугодии, которые уже подняли SLC NAND на 130–150%. Так что вы видите совокупный рост 406%–575% в течение 2026 года по некоторым категориям.
Тем временем растут и upstream wafer COGS — например, +45% к ценам на DRAM-вафли у $PSMC, — но они растут не так быстро, как «ценовая сила» конечного продукта, которую получают эти fabless-компании по памяти.
Именно этот разрыв и создаёт расширение маржи.
Сравните это с отчетностью $NBIS: +17–21% рост арендных ставок на GPU, или с движениями цен на MLCC у Taiyo-Murata. Устаревшая память движется гораздо сильнее, гораздо быстрее — и при этом с гораздо меньшим вниманием.
Финансовые результаты fabless-компаний по «legacy memory» за 3-й квартал должны просто «готовиться» как следует. Условия уже есть. Ценовая сила есть. Есть и рычаг для роста маржи.
Это тот самый асимметричный шанс, который игнорируют до тех пор, пока не становится слишком поздно.