#FedRateWatch Ожидалось повышение на 25 б.п. Что происходит дальше, когда становится сложнее заложить это в цены.
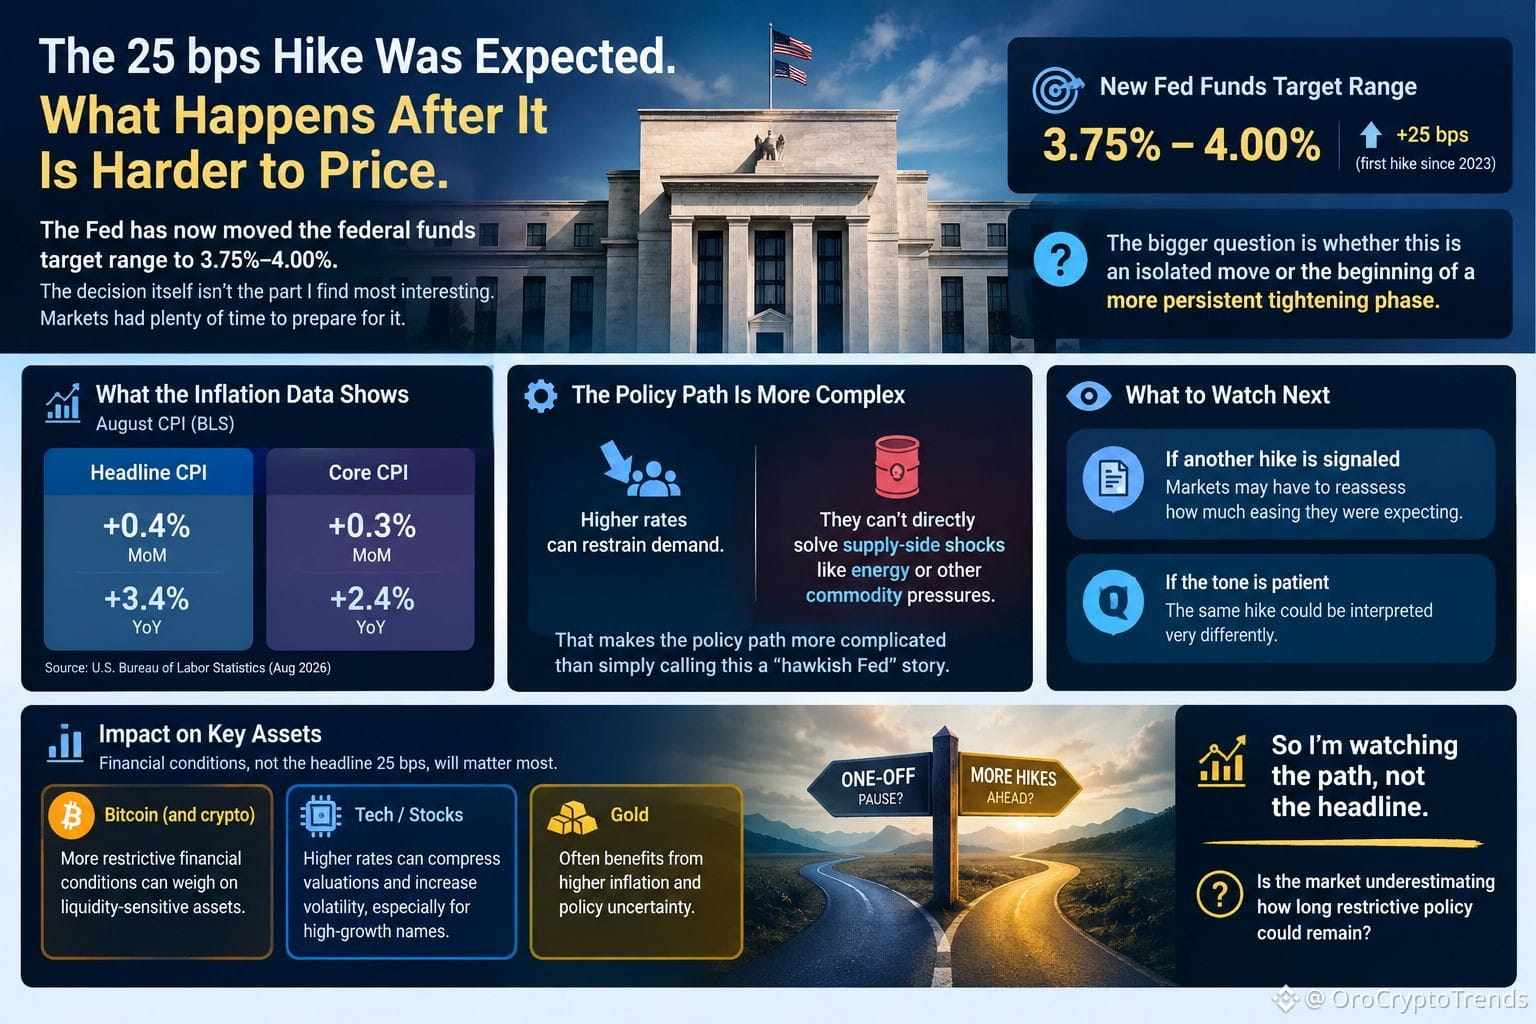
Сейчас ФРС перевела целевой диапазон по федеральным фондам до 3,75%–4,00%. Само решение — не то, что я считаю самым интересным. У рынков было достаточно времени, чтобы подготовиться к нему.
Главный вопрос в том, является ли это разовым шагом или началом более устойчивой фазы ужесточения.
Инфляция в августе дает ФРС повод оставаться осторожной. Общий CPI вырос на 0,4% м/м и на 3,4% за последний год, при этом базовый CPI увеличился на 0,3% в августе и на 2,4% г/г.
Но здесь есть важное различие.
Более высокие ставки могут сдерживать спрос. Они не могут напрямую устранить инфляционный шок, идущий от энергии или других факторов давления со стороны предложения. Поэтому траектория политики становится более сложной, чем просто назвать это историей «ястребиной ФРС».
Для биткоина и других активов, чувствительных к ликвидности, я думаю, ключевая переменная — это финансовые условия с этого момента, а не сама новость про 25 б.п.
Если чиновники дадут понять, что следующий подъем становится частью базового сценария, рынкам придется пересмотреть, сколько смягчения они ожидали. Если же сообщение указывает на терпение, тот же подъем может быть интерпретирован совершенно иначе.
Поэтому я слежу за траекторией, а не за заголовками.
Рынок недооценивает, как долго ограничительная политика может сохраняться?
Подписывайтесь, чтобы получать больше анализа по макроэкономике и инфраструктурному уровню.
Сейчас ФРС перевела целевой диапазон по федеральным фондам до 3,75%–4,00%. Само решение — не то, что я считаю самым интересным. У рынков было достаточно времени, чтобы подготовиться к нему.
Главный вопрос в том, является ли это разовым шагом или началом более устойчивой фазы ужесточения.
Инфляция в августе дает ФРС повод оставаться осторожной. Общий CPI вырос на 0,4% м/м и на 3,4% за последний год, при этом базовый CPI увеличился на 0,3% в августе и на 2,4% г/г.
Но здесь есть важное различие.
Более высокие ставки могут сдерживать спрос. Они не могут напрямую устранить инфляционный шок, идущий от энергии или других факторов давления со стороны предложения. Поэтому траектория политики становится более сложной, чем просто назвать это историей «ястребиной ФРС».
Для биткоина и других активов, чувствительных к ликвидности, я думаю, ключевая переменная — это финансовые условия с этого момента, а не сама новость про 25 б.п.
Если чиновники дадут понять, что следующий подъем становится частью базового сценария, рынкам придется пересмотреть, сколько смягчения они ожидали. Если же сообщение указывает на терпение, тот же подъем может быть интерпретирован совершенно иначе.
Поэтому я слежу за траекторией, а не за заголовками.
Рынок недооценивает, как долго ограничительная политика может сохраняться?
Подписывайтесь, чтобы получать больше анализа по макроэкономике и инфраструктурному уровню.