#FedRateWatch
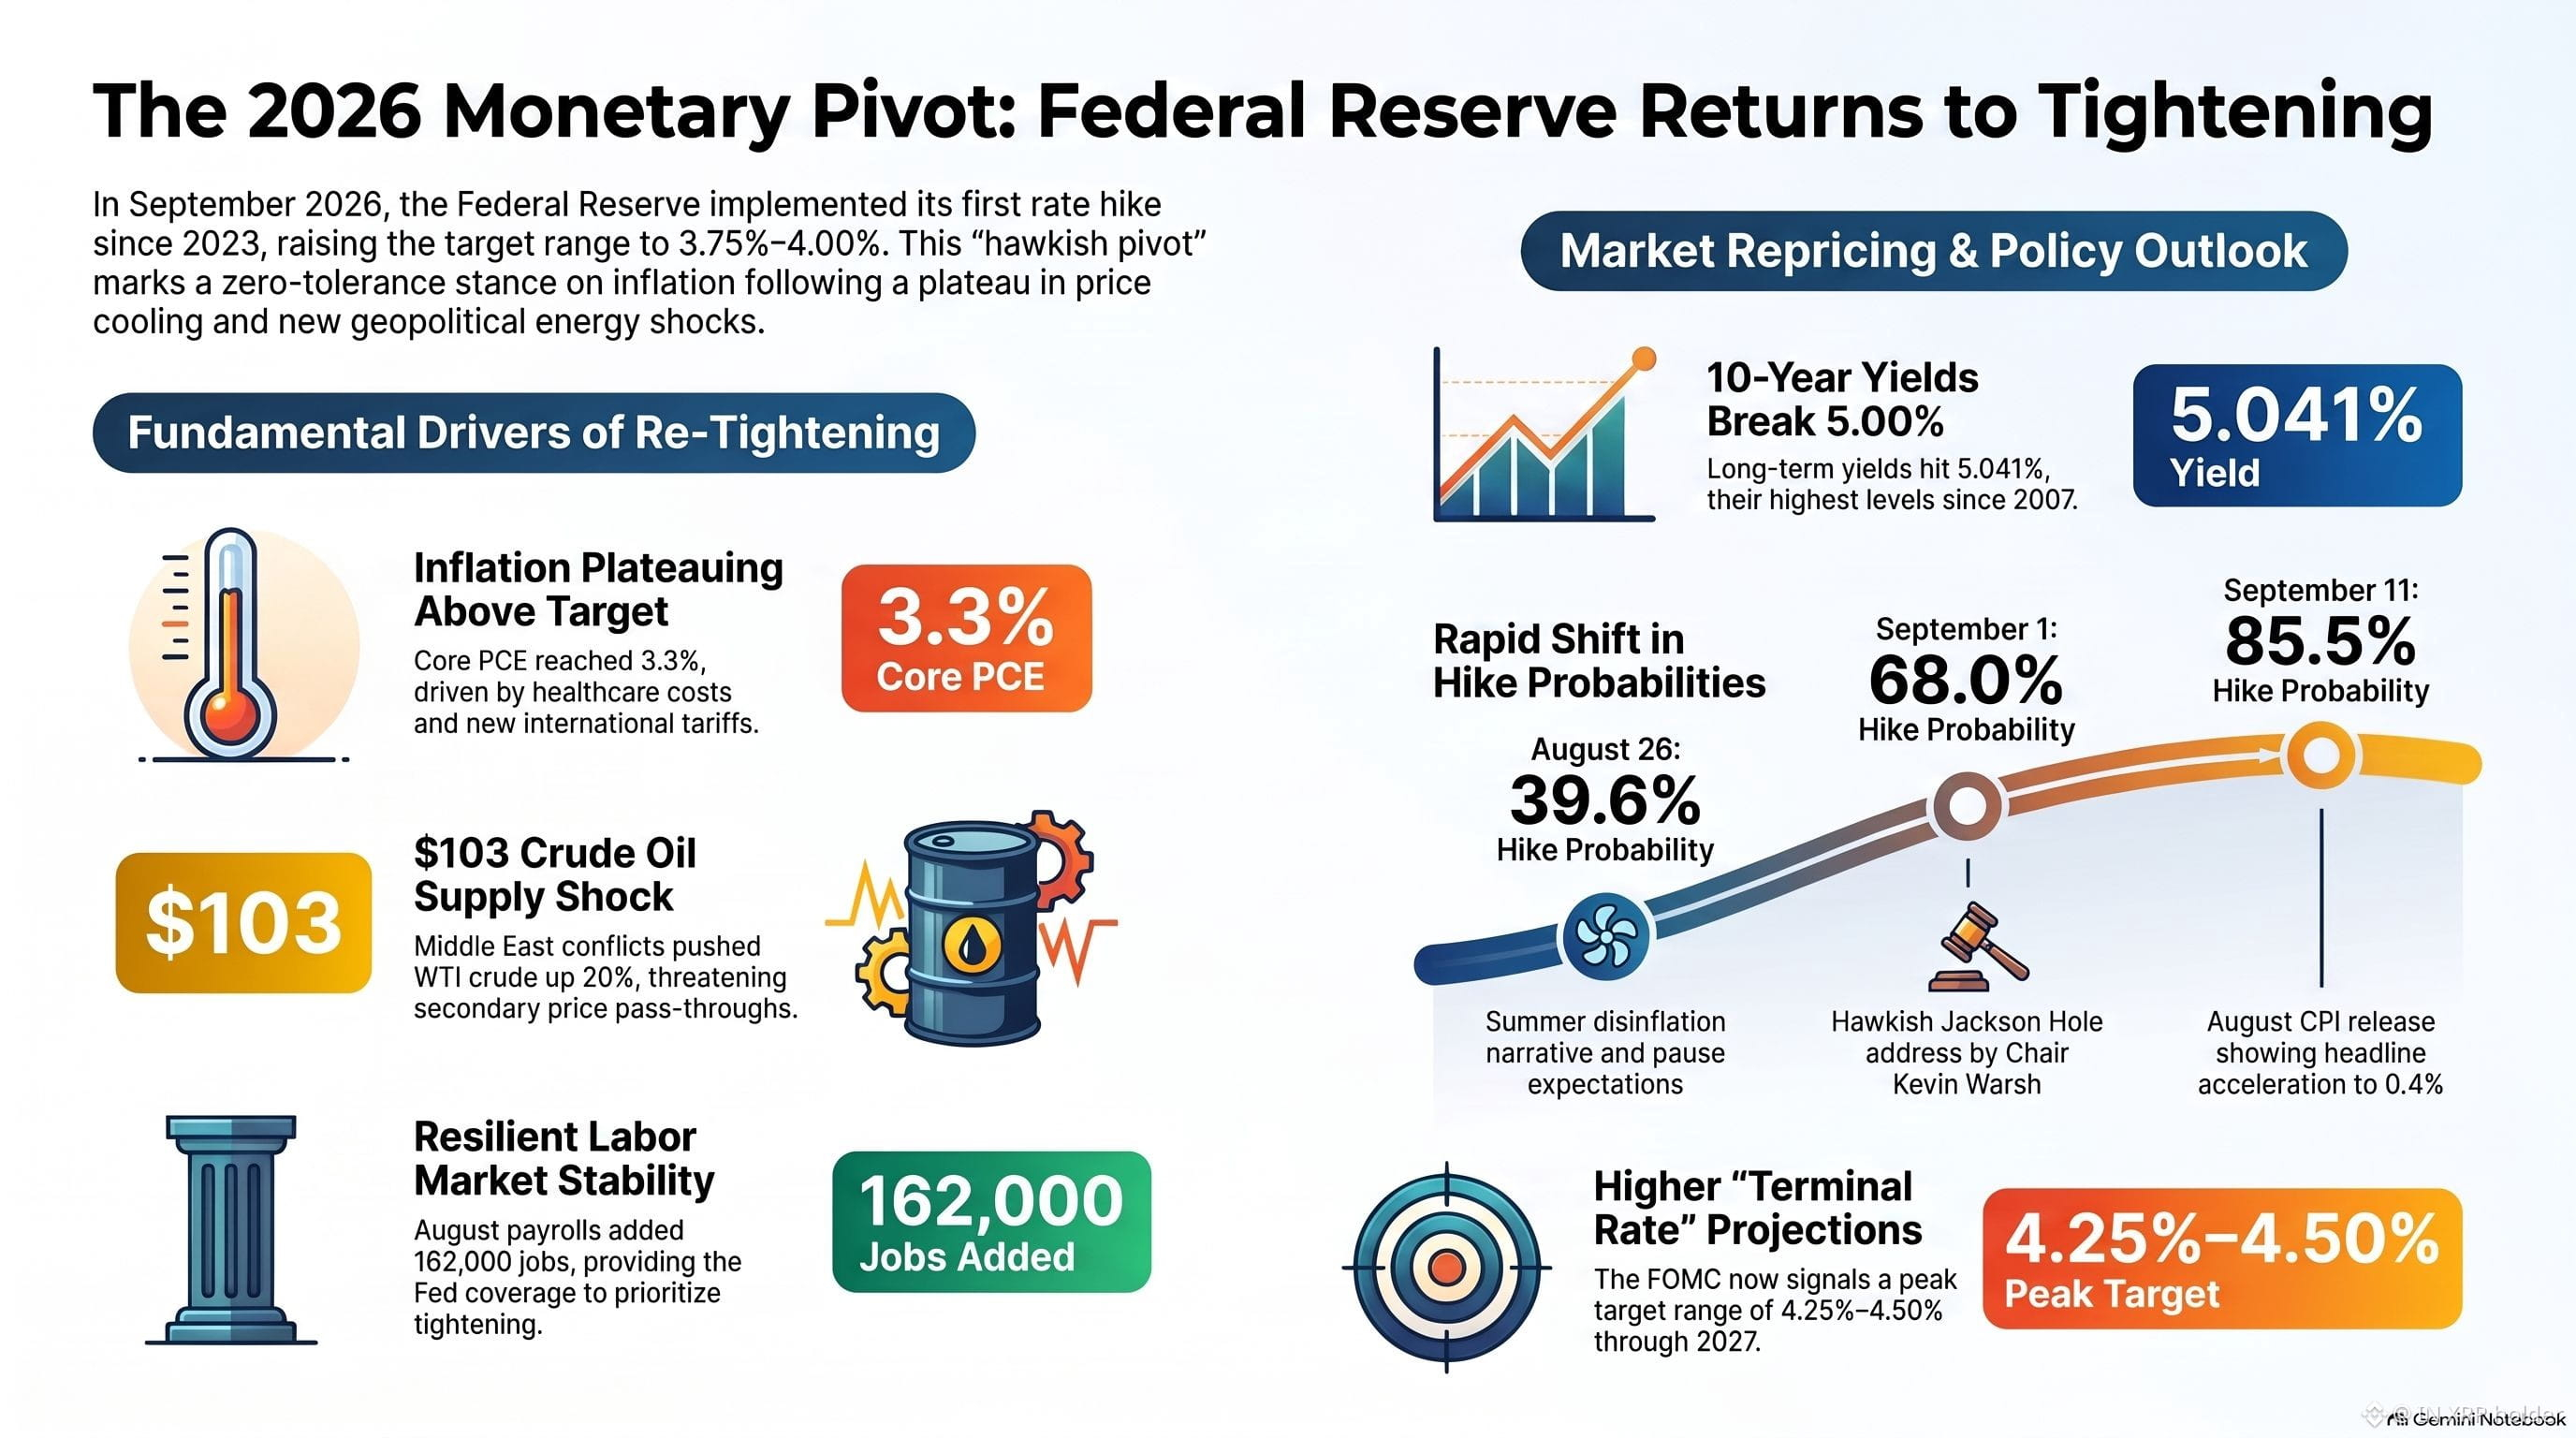
Федеральный комитет по операциям на открытом рынке (FOMC) провел свое заседание по денежно-кредитной политике 15–16 сентября 2026 года в условиях сильного макроэкономического давления, завершив его ожидаемым повышением базовой ставки по федеральным фондам на 25 базисных пунктов до целевого диапазона 3,75%–4,00%. Данное решение представляет собой первое повышение ставки Федеральной резервной системой с июля 2023 года. Этот шаг фактически обращает вспять период смягчения денежно-кредитной политики, реализованный в конце 2025 года: тогда был установлен коридор целевого диапазона 3,50%–3,75%, который оставался без изменений в течение семи последовательных месяцев в начале и середине 2026 года.
Историческая траектория целевой ставки подчеркивает масштаб этого перехода. Достигнув пикового целевого диапазона 5,25%–5,50% в июле 2023 года, денежно-кредитная политика вошла в фазу смягчения на протяжении конца 2025 года, в результате чего целевой показатель политики был опущен до 3,50%–3,75%. Последующее решение удерживать ставки на прежнем уровне с декабря 2025 по август 2026 года было призвано дать предыдущим корректировкам время, чтобы их влияние распространилось по экономике. Однако сохранявшееся ценовое давление вынудило вернуться к активному ужесточению в сентябре 2026 года.
Этот разворот указывает на фундаментальный сдвиг в системе управления центральным банком при председателе Федеральной резервной системы Кевине Уорше. Заняв твердую позицию по обеспечению ценовой стабильности, стратегия коммуникаций Уорша — сформулированная первоначально на Экономическом симпозиуме в Джексон-Хоуле — исходит из того, что инфляция в сущности является выбором, демонстрируя подход с нулевой терпимостью к устойчивому ценовому давлению. Под руководством Уорша FOMC снизил значимость явно выраженного долгосрочного форвард-указания, предпочтя вместо этого сосредоточиться на гибкости балансового листа в ближайшей перспективе и на поступающих макроэкономических индикаторах. В результате центральный банк перешел к мерам, направленным на сдерживание ускоряющихся инфляционных ожиданий еще до того, как вторичные эффекты успеют закрепиться в сфере занятости и рынках товаров внутри страны.