Для предстоящего на этой неделе (в среду) заседания FOMC мое базовое предположение такое: даже если Федеральная резервная система решит повысить ставку, с высокой вероятностью это будет мера «на всякий случай» в размере всего 25 базисных пунктов — так называемое once-and-done (одноразовое повышение). Маловероятно, что мы увидим повторение бесконечной цепочки повышений, как это было в 2022 году.
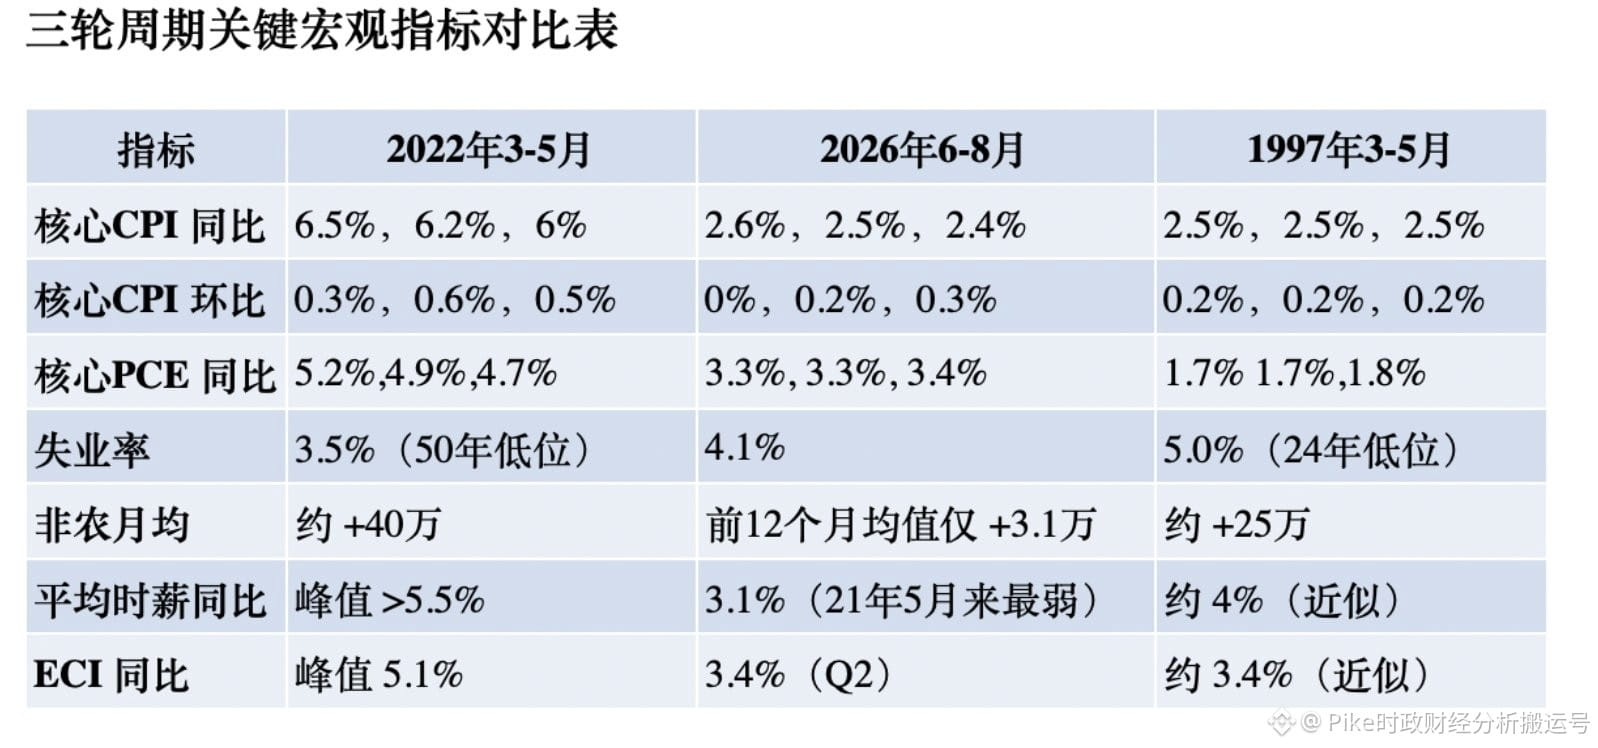
Если сравнить три периода — 1997, 2022 и 2026 годы — становится очевидно: нынешнее состояние экономики не имеет тех всеобъемлюще перегретых признаков, которые наблюдались в 2022-м. Напротив, по многим ключевым показателям оно гораздо ближе к 1997 году.
Вспоминая 2022 год, когда одновременно перегревались цены, зарплаты, занятость и спрос, у ФРС фактически не оставалось выбора: ей приходилось непрерывно и заметно ужесточать политику, чтобы любой ценой догнать ситуацию. Тогда все индикаторы были сильно «натянуты»: темпы годового роста базового CPI держались выше 6%, а базовый PCE был почти на уровне 5%. При этом рынок труда был чрезвычайно горячим: уровень безработицы был около 3,5%, а число новых рабочих мест в несельскохозяйственном секторе в среднем увеличивалось примерно на 400 тыс. в месяц. Кроме того, зарплаты стремительно росли: темпы годового роста средней почасовой оплаты труда в какой-то момент превысили 5,5%, а ECI достигал 5,1%.
Однако макро-картинка 2026 года выглядит совсем иначе. За последние три месяца годовые данные по базовому CPI снизились умеренно — с 2,6% до 2,4%; данные по месяцам составили 0%, 0,2% и 0,3% соответственно — и совершенно не видно той широкой и устойчивой ценовой разгонки, которая наблюдалась в 2022 году.
На стороне занятости сейчас безработица составляет 4,1%, а за последние 12 месяцев число занятых в несельскохозяйственном секторе в среднем увеличивалось лишь примерно на 31 тыс. в месяц. По зарплатам тоже заметное охлаждение: темпы годового роста средней почасовой оплаты труда уже снизились до 3,1%, а同比-данные ECI — до 3,4%. Эти цифры ясно показывают, что текущее давление со стороны роста зарплат уже эффективно взято под контроль и по-прежнему далеко от точки выхода из-под контроля. Поскольку текущий уровень инфляции заметно ниже, чем в 2022 году, при этом нет чрезмерного «перегрева» на рынке труда и ускорения темпов роста зарплат, ФРС естественно не располагает достаточной цепочкой доказательств, чтобы поддержать новый раунд непрерывных повышений.
Тогда почему сейчас ситуация больше напоминает 1997 год? В том году в марте ФРС под руководством Гринспена после повышения ставки на 25 базисных пунктов решила больше не действовать — и это стало одним из самых классических случаев once-and-done в финансовой истории. Тогда базовый CPI был примерно на уровне 2,5%, а общий уровень цен не выходил из-под контроля. Почему ФРС решила действовать заранее: она опасалась, что слишком быстрый экономический рост и напряженность на рынке труда в итоге передадутся в инфляционное давление через рост зарплат. Но Гринспен тогда чутко уловил, что интернет и революция в информационных технологиях резко повышают производительность и темпы потенциального роста экономики, тем самым эффективно сдерживая стремление работников требовать повышения зарплат. В его логике, если зарплаты не начинают дальше подталкивать цены, то продолжать политику сжатия нет необходимости. И в итоге это действительно подтвердилось: то повышение было проведено один раз — на этом всё и закончилось.
Итог: в 2022 году ФРС действовала в логике «догоняющего» ужесточения, тогда как операция 1997 года — это типичное профилактическое ужесточение. Посмотрев на 2026 год, можно предположить: если ФРС действительно выберет повышение ставки, по своей сути оно будет ближе именно к последнему сценарию.