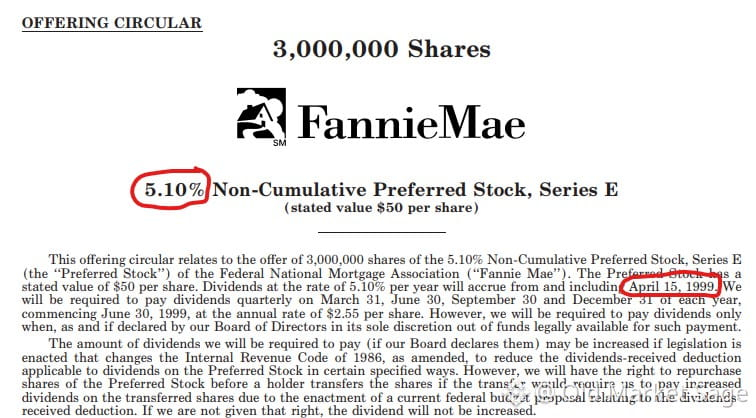
Апрель 1999: Fannie Mae продала привилегированные акции с доходностью 5,10% — на 40 базисных пунктов *ниже* 30-летних казначейских облигаций.
Осознайте это. Инвесторы платили за привилегию принять на себя:
• Кредитный риск (обнулён в '08)
• Накопительные дивиденды отсутствуют (без права на судебную защиту при приостановке)
• Отсутствие срока погашения (риск бесконечной длительности)
• Возможность досрочного выкупа по номиналу через 5 лет (потенциал роста ограничен, риск снижения открыт)
• Худшая ликвидность, чем у казначейских бумаг
• Полные налоги штата/местные налоги (казначейские бумаги освобождены)
И при этом они согласились на *более низкую* доходность за всё это.
Тогда не было и льготного налогообложения дивидендов — они облагались как обычный доход, так же как и казначейские бумаги.
Это не была нишевая сделка. Это был рынок, при свете дня, плативший $FNMA за принятие максимального риска в структуре капитала.
Эффективные рынки, говорили они.