

В последнее время, похоже, уже мало кто снова обсуждает Strategy (микростратегию). Судя по тому, что в последнее время призывов к «бычьему возврату» стало всё больше, многие больше не воспринимают Strategy так же, как раньше: как большой риск, который «взрывается» в условиях медвежьего рынка. Помните, что в период с июня по август этого года Strategy в четыре этапа суммарно продала 6916 биткоинов (средняя цена продажи — 62 200 долларов). А вот на прошлой неделе Strategy продолжила повторно выкупать 4603 биткоина (средняя цена покупки — 80 318 долларов).
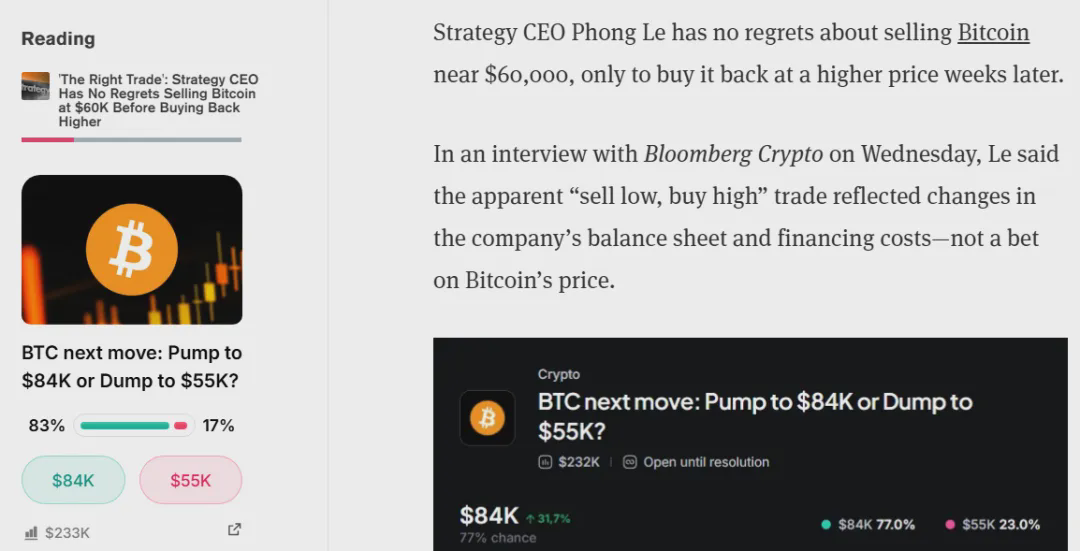
Что касается подобной практики «продавать дешево — покупать дорого», генеральный директор Strategy Phong Le пару дней назад в интервью СМИ заявил: он не жалеет о том, что они продали биткоины примерно по цене 60 тысяч долларов, а спустя несколько недель снова выкупили их по более высокой цене. Обе эти операции, по его мнению, были правильными. Как показано на рисунке ниже.
Естественно, действия Strategy в стиле «продавать дешево — покупать дорого» мы не можем просто понимать обычным мышлением «обычных капустников». Для публичной компании их не устраивает так называемая «вера» в биткоин — по сути это все равно капитальная игра про ликвидность.
Когда рыночные условия не позволяют, выбор — продать часть биткоина, чтобы скорректировать и улучшить денежный поток компании; а когда условия позволяют, продолжить повторно использовать плечо, чтобы купить больше биткоина. По сути, это тоже вполне разумный подход. В предыдущих статьях мы уже упоминали: Strategy вовсе не являются «верующими, которые только покупают и никогда не продают». По своей сути это инструмент с плечом для биткоина.
Покупательная способность Strategy по биткоину (сколько именно покупать) в основном будет зависеть от премии к его акциям; а премия к акциям, в свою очередь, зависит от цены биткоина — это, похоже, действительно довольно сложный вопрос. Strategy как инструмент с плечом, во время бычьего рынка эта «игра с капиталом» наверняка приносит очень хорошие результаты, но в медвежьем рынке она превращается в новое испытание. Однако, судя по текущей ситуации, похоже, что они уже прошли проверку в рамках этого медвежьего цикла. Но кто знает, что будет дальше — давайте продолжим наблюдать.
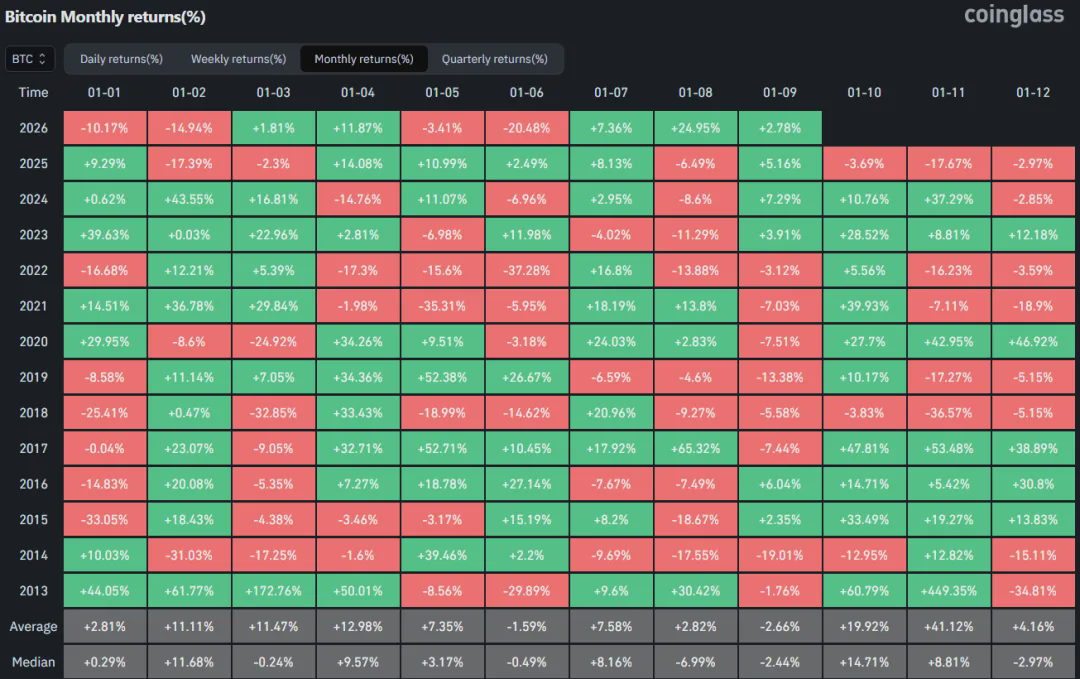
Незаметно мы снова встретили сентябрь: начался новый месяц. Сейчас, вероятно, многие все еще погружены в позитивные эмоции от роста в августе. С учетом того, что в прошлом месяце биткоин вырос на 25% за один месяц (и при этом установил самый крупный одномесячный рост с ноября 2024 года), кто-то, возможно, радуется, кто-то сожалеет, кто-то наблюдает… А сможет ли этот месяц продолжить настроение, вызванное ростом, — возможно, тоже придется еще немного подождать.
В прошлой статье мы говорили, что и технические сопротивления, и «искушения» уже совсем рядом; а макро‑неопределенности тоже уже буквально у порога. На прошлой неделе председатель ФРС Уолш в Джексон‑Хоуле еще раз подчеркнул проблему высокой инфляции и отметил, что улучшение инфляции за последние несколько месяцев недостаточно, чтобы доказать, что базовый инфляционный тренд действительно улучшился. Если же ФРС не будет уверена, что инфляция устойчиво возвращается к 2%, то все еще есть необходимость продолжать ужесточение политики. Если перевести это на более понятный язык: рынок больше ожидает снижения ставок или, по крайней мере, что их не будут повышать, но последние слова Уолша повышают вероятность повышения ставок.
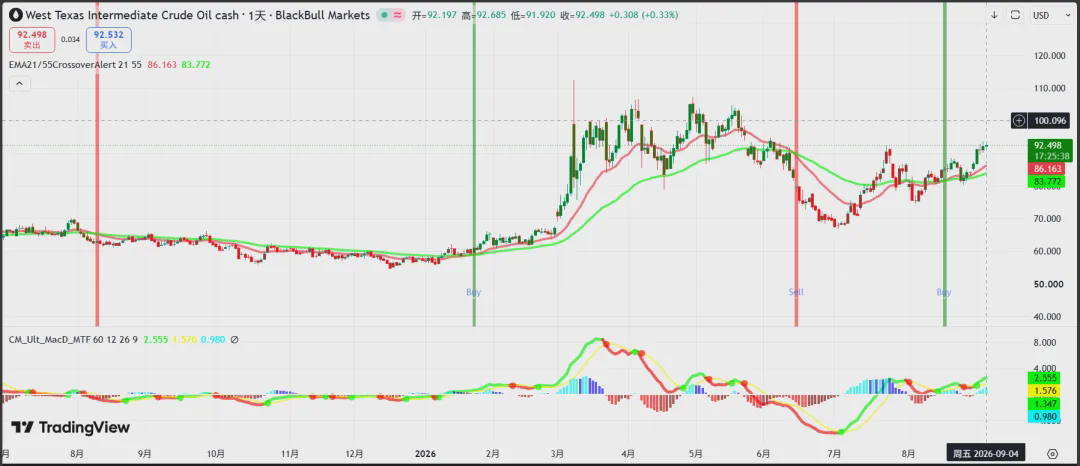
А тем временем США продолжают наносить удары по Ирану. Цена нефти WTI снова выросла — с уровня около 80 долларов в конце прошлого месяца до текущих 92 долларов, как показано на графике ниже.
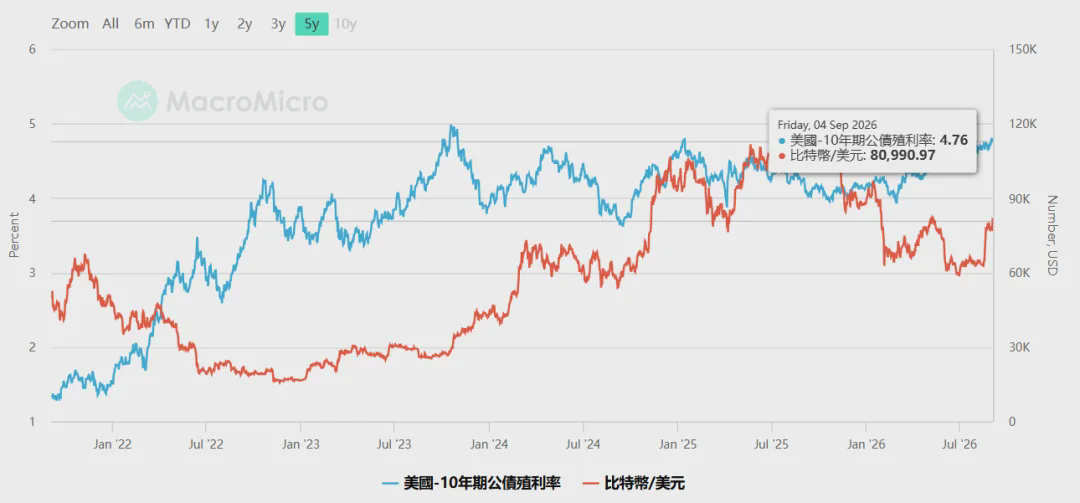
Кроме того, сейчас доходность 10-летних казначейских облигаций США уже достигла уровня 4,76%, как показано на графике ниже. Напомним: в предыдущих статьях мы также говорили, что мы можем рассматривать доходность по гособлигациям США вместе с DXY. Если при этом доходность по гособлигациям в целом продолжит расти, но индекс доллара (DXY) не будет за ним следовать, то часть средств может выбрать вход в биткоин (а также в золото) для хеджирования рисков.
Также продолжая смотреть на график ниже, можно видеть: DXY с конца июля начал демонстрировать довольно заметное поэтапное снижение. Если совместить это с изменением доходности по гособлигациям США, то, похоже, удается довольно хорошо объяснить текущую волну роста биткоина с макро‑уровня.
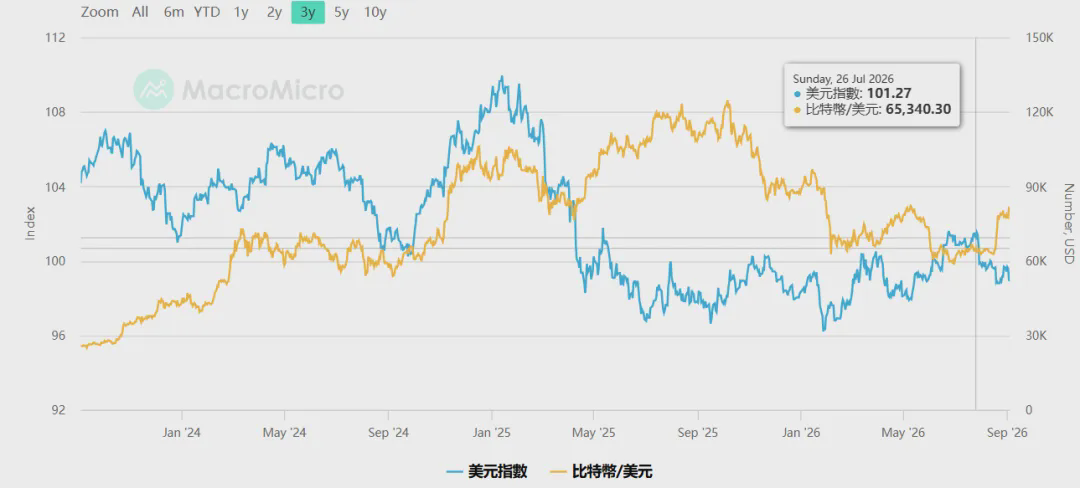
Сейчас DXY уже упал примерно до 98. И, судя по историческому опыту, обычно, когда DXY опускается примерно до 97, это зачастую означает, что биткоин снова находится в диапазоне, соответствующем очередному промежуточному максимуму. Иными словами: если в дальнейшем доходности американских гособлигаций продолжат удерживаться на высоком уровне, а у DXY останется пространство для дальнейшего снижения, то у нас все еще есть шанс увидеть, как биткоин продолжит расти в режиме бокового роста с повышением — например, снова поднимется в диапазон 83 000–86 000 долларов.
Однако с другой стороны проблема в том, что когда доходности по американским гособлигациям продолжат расти из‑за более «ястребиной» политики ФРС, то по мере роста ожиданий повышения ставок, обычно DXY также может снова пойти вверх. И если DXY вновь усилится, то для активов с высокими рисками (например, биткоина) с точки зрения макро‑факторов это будет неблагоприятно.
То есть война, нефть, инфляция — все это, насколько можно судить сейчас, по‑прежнему остается рядом с некоторыми переменными. И если в сентябре макроусловия действительно появятся новые препятствия, то сможет ли только за счет повторных покупок со стороны таких казначейских компаний, как Strategy, и за счет собственной «горячести» крипторынка (сейчас особенно активно — Robinhood Chain) продолжаться давление вверх на цену биткоина так же, как в августе? На этот вопрос, вероятно, стоит заранее поставить небольшой знак вопроса.
Похоже, что до краткого ответа нам все же недалеко: например, голосование Сената США 15 сентября по законопроекту (CLARITY) и сигналы заседания FOMC 16 сентября могут дать некоторую подсказку.
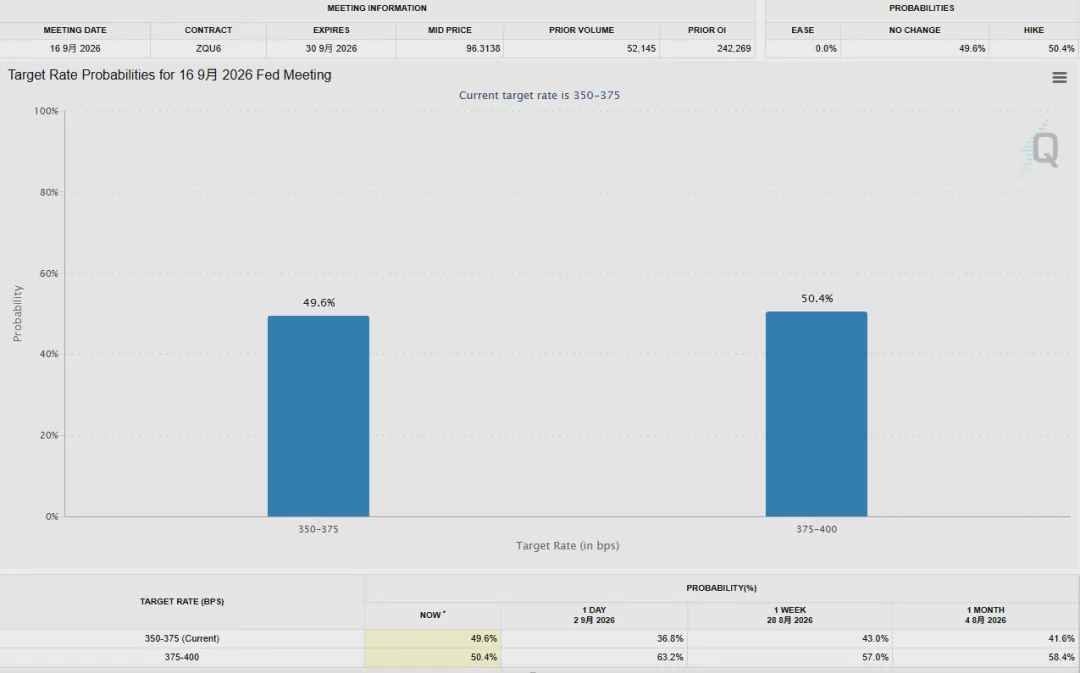
Хотя до FOMC осталось меньше двух недель, в эти дни волатильность биткоина уже довольно заметна. Вчера (3 сентября) из‑за того, что член Совета управляющих ФРС Уоллер в интервью заявил о своем предпочтении поддерживать ставку без изменений на заседании по ставкам в сентябре, его «голубиная» позиция напрямую смягчила «ястребиные» высказывания Уоша на прошлой неделе. В результате вероятность повышения ставок в сентябре снизилась: с 63,2% несколькими днями ранее до 50,4% сейчас (как показано на графике ниже). В то же время биткоин снова оказался выше 80 000 долларов.
Помните, в апреле 2025 года, во время одного из мероприятий в Белом доме, Трамп сказал: I think I understand interest a lot better than him, because I've had to really use interest rates (Я думаю, что сам лучше понимаю процентные ставки, чем он, потому что в прошлом мне действительно часто приходилось использовать процентные ставки).
Возможно, эти годы Трамп наделал столько всего: и тарифы, и войны — и это в целом, по сути, игра, сосредоточенная вокруг ставок по американским гособлигациям. Кто-то играет роль актера, кто-то — роль зрителя, кто-то постепенно забирает все, а кто-то постепенно все теряет. Если без преувеличения, то, похоже, все участники рынка — фигуры в этой игре.
Настоящая шахматная доска, возможно, не крипторынок и не фондовый рынок, а рынок американских гособлигаций. А колебания акций, волатильность биткоина, золота, нефти — больше похожи на разные варианты отражения исходов этой партии.
Конечно, все вышесказанное — это размышления «в общих чертах». И то, что есть волатильность, — это скорее хорошо: пока рынок волатилен, у нас появляются шансы заработать.
Вернемся к теме крипторынка. По личным текущим предположениям (это лишь предположение), в этом месяце рынок, скорее всего, будет в основном продолжать двигаться за счет волатильности:
Сценарий первый: биткоин сначала попытается бросить вызов диапазону 83 000–86 000 долларов, о котором мы говорили выше, а ближе к концу сентября или в начале октября снова может сформироваться зона относительного промежуточного минимума (например, повторный откат примерно к 76 000 долларов). Конечно, конкретные цены я не знаю — нужно сначала посмотреть, действительно ли в следующие две недели биткоин эффективно сможет пробить текущую зону сопротивления.
Сценарий второй: диапазон 83 000–86 000 долларов получает эффективный пробой. При этом притоки/оттоки средств в ETF продолжают давать заметный чистый приток — тогда не исключено, что рост продолжится дальше и даже напрямую развернется в восходящий тренд.
Конечно, возможно, есть и другие сценарии: рынок пойдет на следующую ступень вверх, или на следующую ступень вниз, или продолжит скакать туда‑сюда по текущей ступени. Очень скоро рынок сам даст нам ответ. Что касается сценариев выше, то сейчас лично я больше склоняюсь к первому: если рынок — это текущая стадия, и выбирать между тем, чтобы «переваривать позиции временем» или «переваривать позиции ценой», то я бы выбрал первое. Но тут все же вернемся к той фразе из прошлой статьи: мы не рекомендуем делать любые краткосрочные ставки и не слишком переживаем из‑за краткосрочных колебаний цены. А в этом месяце (сентябрь) мы проходим 11‑й месяц текущего медвежьего рынка или первый месяц нового бычьего — эти вопросы не так уж важны. Важно другое: сможете ли вы продолжать соблюдать свои торговые дисциплины, сможете ли продолжать придерживаться заранее установленного плана усреднения/покупок без изменений.
Выше мы уже упоминали Robinhood Chain — действительно, на фоне настроения «бычка обратно» это сейчас одно из самых горячих мест. Но, как мы говорили в предыдущей статье (от 12 июля), на данный момент хайп на этой цепочке в основном по‑прежнему сосредоточен на спекуляциях MemeCoin. От традиционных игр в Meme (например, CASHCAT) до Pons (Meme‑казино) и до нынешних популярных монет/акций Meme (которые не спариваются со стейблкоинами, а напрямую спариваются с токенизированной акцией, например Artificial Inu в паре с NVDA, SPACEHOOD в паре с SPCX, MOO в паре с MU из Micron). Хотя способ игры меняется, пока что это все равно игра с отрицательной суммой (если только в дальнейшем не появится больше новой ликвидности, участвующей в этой «авантюре»).
И к тому же про MemeCoin мы уже много раз говорили. Так называемые истории про «за день в 100 раз» или «в 1000 раз» — на самом деле истории с низкой вероятностью. Почему ты постоянно видишь такие истории о чудесном обогащении? Помимо эффекта выжившего, в основном это потому, что СМИ и инфлюенсеры постоянно подталкивают и раздувают подобные нарративы. Для большинства людей MemeCoin — это, по сути, игра в быстрые потери. Конечно, если у вас есть дополнительное время и энергия следить за этими Meme и при этом вы готовы выделить деньги, которые вы в любой момент можете позволить себе потерять до нуля, не ухудшая психологическое состояние, то в этом нет ничего плохого — это полностью вопрос личного выбора.
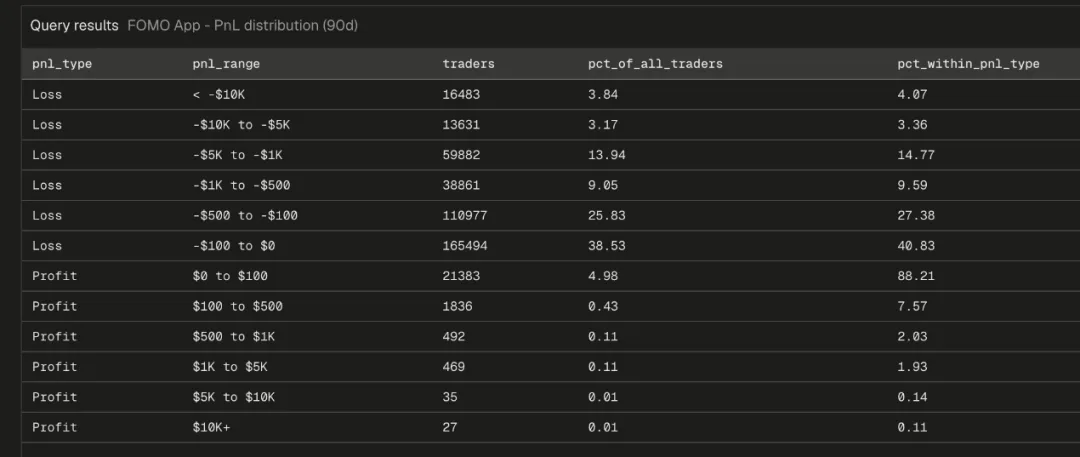
Кстати, пару дней назад я видел статистику: на платформе Fomo (на Robinhood Chain — примерно из каждых двух активных кошельков один приходится на Fomo) среди 430 000 трейдеров MemeCoin только 24 000 (примерно 5%) трейдеров оказались прибыльными, и лишь 500 трейдеров заработали более 1000 долларов. 95% трейдеров в минусе, а большинство зарабатывают лишь 100 долларов или меньше. Как показано на графике ниже.
Конечно, где есть «хайп», там всегда появляются разные возможности. Помимо надежды на то, что большинство сможет разбогатеть в одночасье на MemeCoin, если у вас есть время и энергия, вы также можете дополнительно поискать связанные с Robinhood Chain возможности — например, часть DeFi‑проектов на этой цепочке (главный акцент — на протоколах токенизированных акций). Ведь RWA — это то, чем Robinhood действительно хочет заниматься. А связка AI и RWA может оказаться одним из главных нарративов следующего бычьего цикла.
Рынок продолжает двигаться и дергаться, а время при этом всегда идет вперед. Многие ждут будущего, которое рисуют себе в воображении, но будущее никогда не наступает. «Завтра» за «завтра», а «завтра» — их так много. По-настоящему у нас есть только сегодня. Не позволяйте бесконечному будущему влиять на себя сегодня. Не позволяйте тревоге сегодняшней отравлять ваше настоящее. Тревога — это по сути чувство долга будущему. Лучший способ справиться с тревогой — крепко держаться за настоящее и выполнять план: ведь мы не можем решить, каким будет завтрашний рынок, но мы можем контролировать свою позицию сегодня и сделать то, что именно сегодня должно быть сделано. Наше «завтра» само придет так, как должно.
В этом выпуске (20260904) поговорим об этом. Все вышесказанное — это мнения и анализ с личной точки зрения, предназначено лишь для фиксации мыслей и обмена, и не является какой-либо инвестиционной рекомендацией.