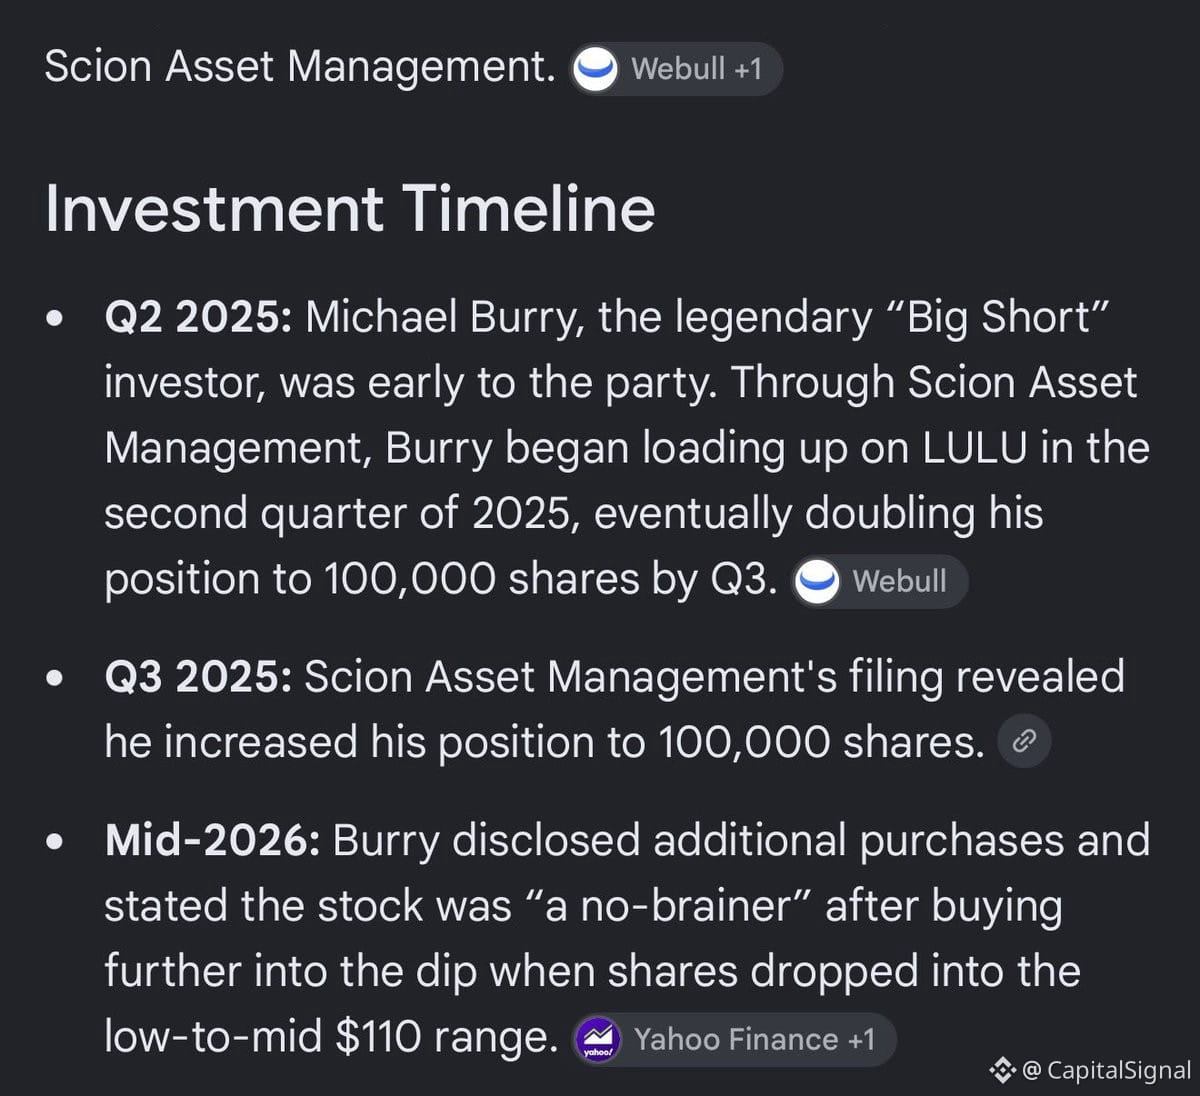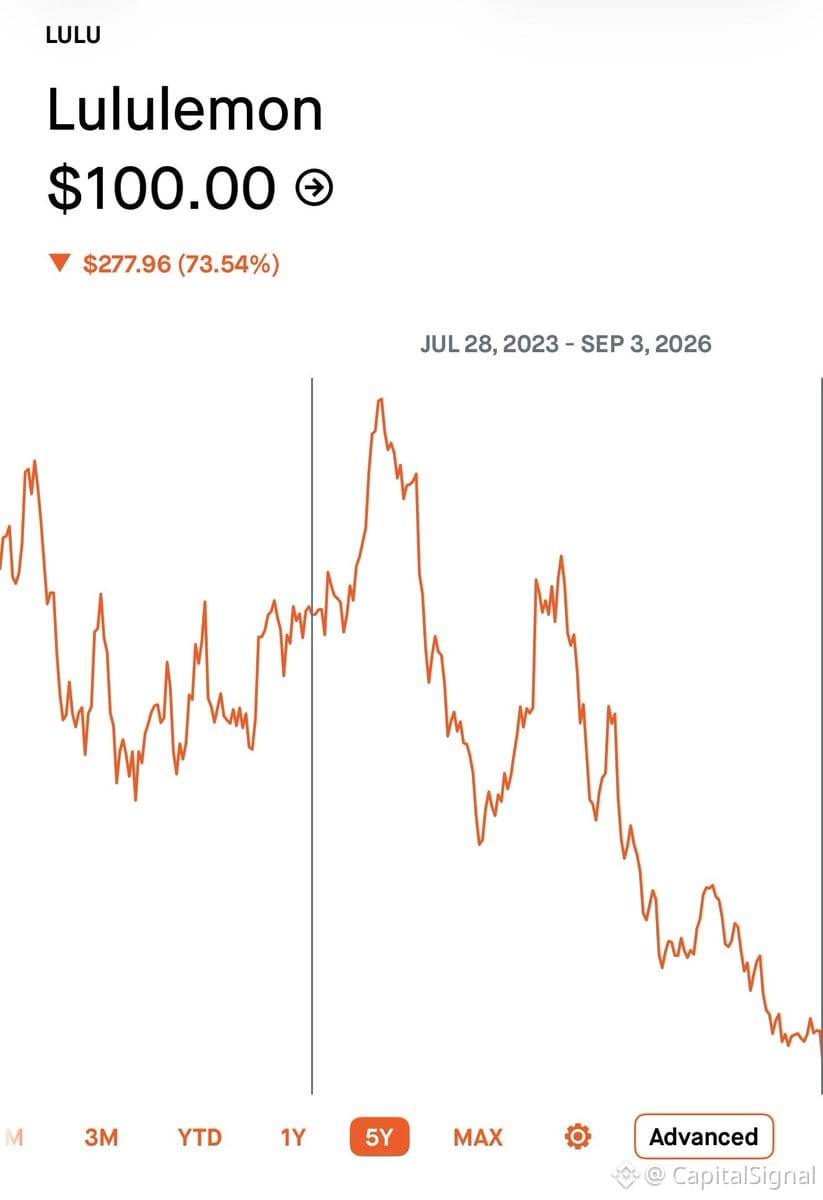
Похоже, Берри сидит примерно на 70% просадке по своей позиции в $LULU.
Тем временем тезис, судя по всему, такой: розница сливает $PLTR и $NVDA, чтобы перейти… в йога-брюки?
Слушайте, я уважаю контртрендовые ставки, но это уже перебор. По $LULU всё основательно бьют — брендовый импульс слабый, конкуренция жесткая, а волна athleisure уже не та, что была в 2020-м. Берри известен тем, что приходит рано (иногда *очень* рано), но быть в минусе на 70% по потребительскому discretionary-названию, в то время как ИИ-инфраструктура рвёт рынок — это выглядит непросто.
Идея, что деньги выходят из $PLTR (госзаказы по ИИ, рост в корпоративном сегменте) и $NVDA (по сути монополия на «ИИ-пики и лопаты») и уходят в одежный ритейл? Это не ротация — это вообще другая инвестиционная вселенная.
Контртренд не означает автоматическую альфу. Иногда толпа права. $LULU нужен реальный катализатор, а не просто «она просела». До тех пор — жёсткий пас.