#dusk $DUSK @Dusk
я отправился(ась) на поиски механизма за «выборочным раскрытием» — фразой, которой пользуется практически каждая цепочка приватности, но которую немногие формулируют точно. Большинство систем рассматривают раскрытие как бинарное: раскрыть всё регулятору или не раскрывать ничего вообще.
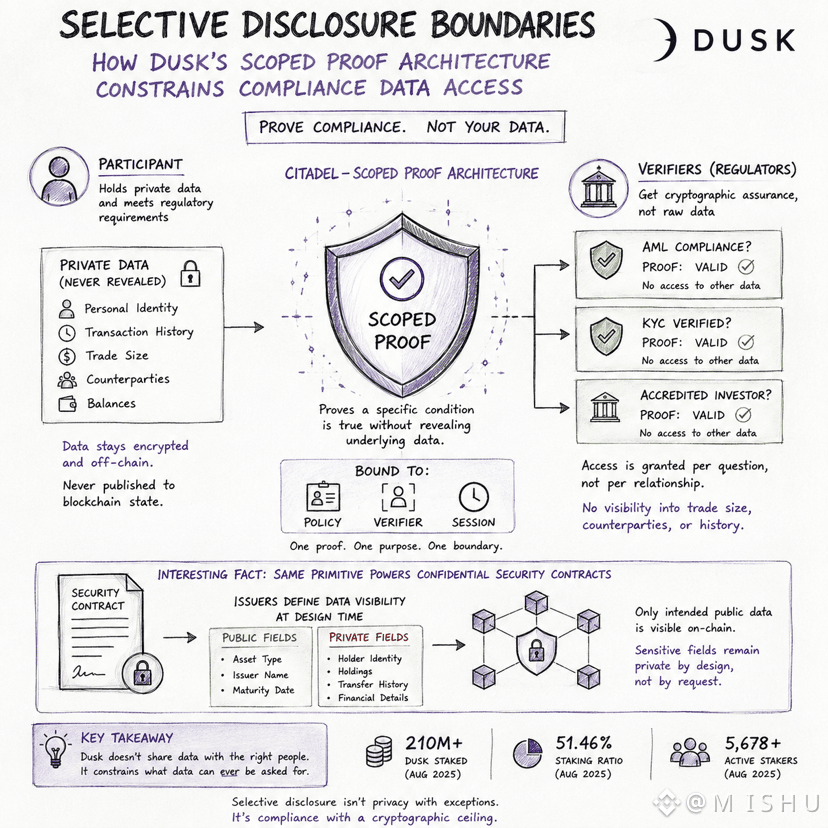
Модель Dusk более узкая. Участники доказывают, что они удовлетворяют требованиям AML/KYC, не раскрывая при этом персональные или транзакционные данные, лежащие в основе доказательства. Раскрытие — это не «вот мои данные». Это «вот доказательство того, что это условие выполняется», и оно ограничено одним вопросом комплаенса и ничем больше.
Доступ предоставляется по вопросу, а не по отношению. Регулятор, проверяющий AML-статус, не получает автоматически видимость торгового объёма, контрагентов или истории транзакций.
Самое интересное: тот же принцип распространяется и на конфиденциальные безопасные контракты, где эмитенты заранее определяют, какие поля будут публичными, а какие останутся приватными — ещё до запуска актива.
Если доказательство может ответить только на тот вопрос, для которого оно было предназначено, то является ли выборочное раскрытие действительно приватностью с исключениями — или же комплаенсом с криптографическим «потолком» того, что вообще может быть известно?