


$ZM Этот квартальный отчёт за Q2 стоит посмотреть в первую очередь не потому, что GAAP чистая прибыль подпрыгнула до 1,5 млрд долларов, а потому что выручка в сегменте бизнеса компании в годовом выражении выросла на 7,8% — это самый быстрый темп роста за последние три года; кроме того, компания повысила прогноз по годовой выручке и прибыли на акцию. Zoom переходит от продукта, в основе которого лежат онлайн-встречи, к набору решений для корпоративного взаимодействия, клиентского опыта и AI-инструментов, но сегмент онлайн-бизнеса при этом всё ещё находится практически в нулевом росте.
Сначала посмотрите ключевые данные
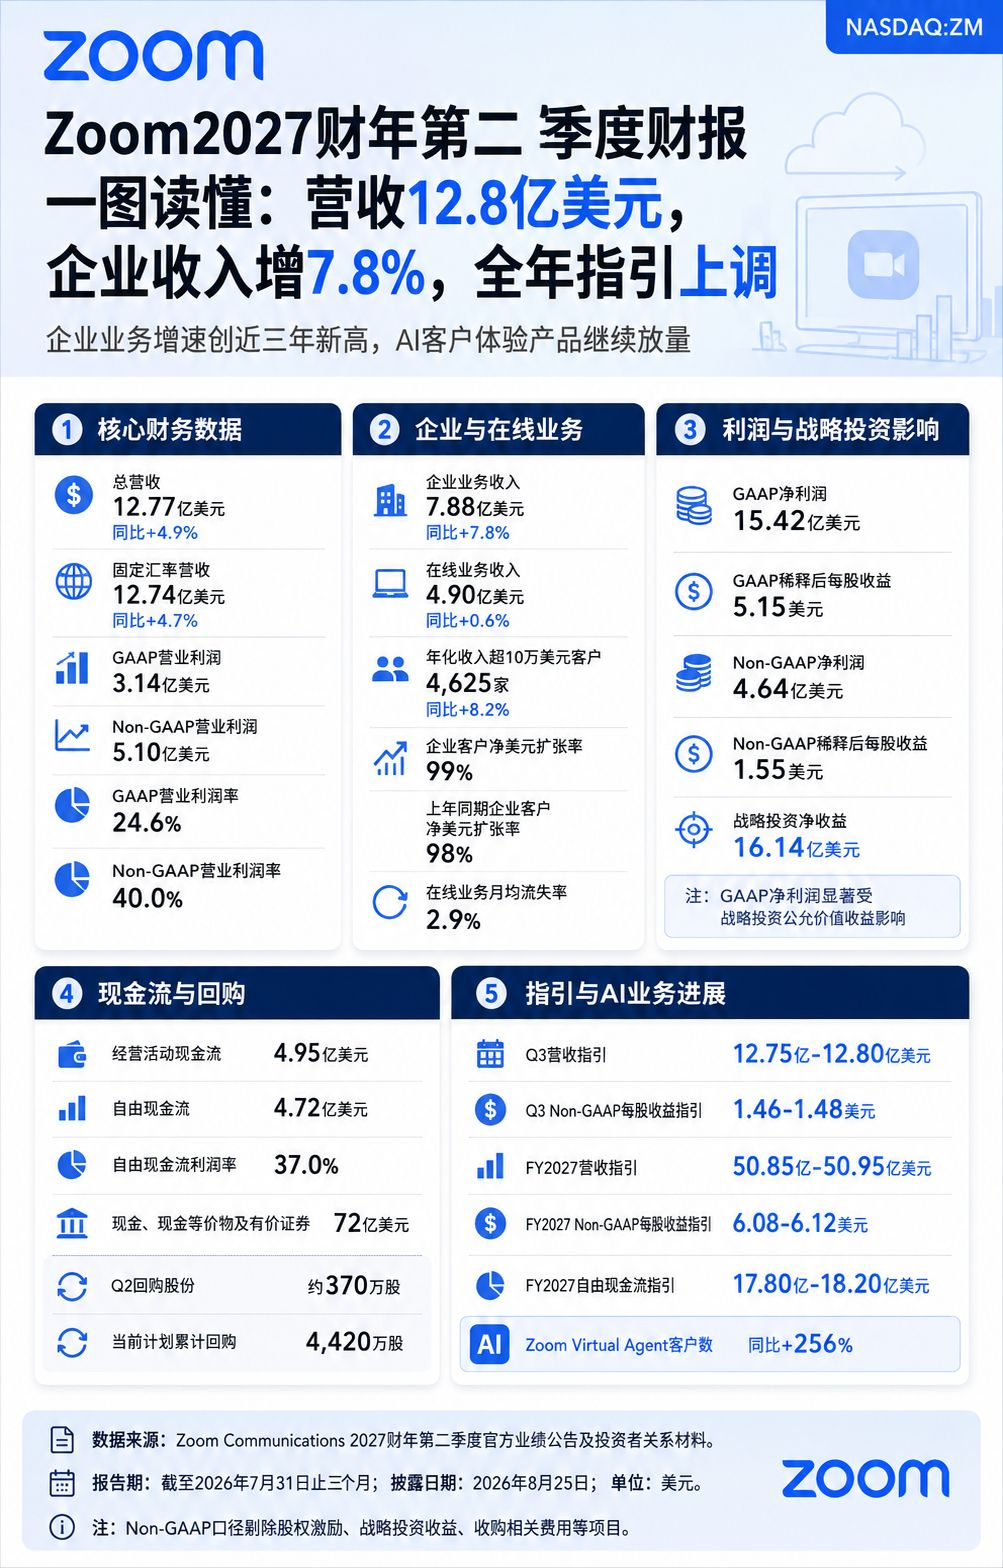
По состоянию на 31 июля 2026 года, за второй квартал финансового 2027 года (FY2027 Q2) общая выручка Zoom составила 1,277 млрд долларов, рост на 4,9% в годовом исчислении; при пересчёте по фиксированному валютному курсу рост составил 4,7%. Операционная прибыль по GAAP — 314 млн долларов, маржа операционной прибыли 24,6%; операционная прибыль по Non-GAAP — 510 млн долларов, маржа 40,0%.
Темпы роста выручки не слишком высокие, но маржинальность и денежный поток по-прежнему остаются на сильном уровне. Для текущего Zoom рынок больше волнует не то, сможет ли компания вернуться к высоким темпам роста периода пандемии, а то, сможет ли корпоративный сегмент подтянуть рост и при этом удержать показатели прибыльности и генерации денежного потока, характерные для зрелых софтверных компаний.
Корпоративный бизнес начал выступать основным драйвером роста
Выручка корпоративного сегмента составила 788 млн долларов, рост на 7,8%; выручка онлайн-бизнеса — 490 млн долларов, рост лишь на 0,6%. Это означает, что основной вклад в рост идет со стороны прямых продаж, каналов и драйва крупных клиентов в корпоративном сегменте, а не от онлайн-подписок частных пользователей и малого бизнеса.
По итогам квартала число клиентов с доходом за последние 12 месяцев более 100 тысяч долларов достигло 4 625, рост на 8,2%; чистое расширение выручки в долларах по корпоративным клиентам составило 99%, что немного лучше, чем 98% в аналогичном периоде прошлого года. Этот показатель пока еще не вернулся к состоянию сильного расширения, но, по крайней мере, указывает на то, что в целом идет стабилизация продлений, апгрейдов и оттока крупных клиентов.
GAAP-чистую прибыль нельзя напрямую приравнивать к улучшению основного бизнеса
В этом квартале GAAP-чистая прибыль составила 1,542 млрд долларов; разводненная прибыль на акцию — 5,15 доллара, что заметно выше, чем в аналогичном периоде прошлого года. При этом в сумму включены 1,614 млрд долларов чистой прибыли от стратегических инвестиций. Если исключить эффекты от программ акционерных вознаграждений, доходы от стратегических инвестиций, расходы, связанные с приобретениями, и прочие статьи, то Non-GAAP-чистая прибыль составит 464 млн долларов, что немного ниже показателя 471 млн долларов за аналогичный период прошлого года; разводненная Non-GAAP прибыль на акцию — 1,55 доллара, что выше 1,53 доллара за прошлый год.
Поэтому резкий рост GAAP-прибыли вовсе не означает, что основная операционная прибыль улучшилась в том же масштабе. Более точно текущее состояние операционного бизнеса отражают темпы роста корпоративной выручки, операционная маржа Non-GAAP и то, как будут расширяться клиенты в дальнейшем.
Денежный поток и выкуп акций — по-прежнему финансовый фундамент
Денежный поток от операционной деятельности в этом квартале составил 495 млн долларов; свободный денежный поток — 472 млн долларов, что соответствует 37,0% свободного денежного потока к прибыли. К концу июля общий объем денежных средств, их эквивалентов и ликвидных ценных бумаг компании составлял около 7,2 млрд долларов.
Zoom в Q2 выкупила около 3,7 млн акций; в рамках текущей программы компания кумулятивно выкупила 44,2 млн акций. Сильный денежный поток и чистая денежная позиция позволяют компании продолжать развивать продуктовые разработки и сделки по слияниям и поглощениям, а также сокращать число акций за счет выкупа. Однако сам по себе выкуп не может заменить рост бизнеса — сможет ли темп роста корпоративной выручки продолжать ускоряться, остается основой для восстановления оценки (valuation).
Сможет ли линейка AI-продуктов обеспечить более стабильную корпоративную выручку
Компания отметила, что годовой (annualized) доход от продуктового набора для клиентского опыта «AI-first» достигал роста в двухзначных значениях (high double-digit), а число клиентов Zoom Virtual Agent увеличилось на 256% год к году. Эти данные показывают, что AI-продукты получают сравнительно быстрое раннее внедрение, но компания не раскрыла конкретные масштабы выручки. Поэтому на текущем этапе корректнее рассматривать их как потенциальный дополнительный вклад в рост корпоративного бизнеса, а не как отдельный новый бизнес, который сам по себе будет поддерживать оценку.
Компания повысила прогноз по выручке на 2027 ф.г. до 5,085–5,095 млрд долларов США; прогноз по прибыли на акцию (Non-GAAP) повышен до 6,08–6,12 доллара, а также ожидается, что годовой свободный денежный поток составит 1,780–1,820 млрд долларов США. Прогноз по выручке на Q3 — 1,275–1,280 млрд долларов США, что означает: в краткосрочной перспективе общий темп роста по-прежнему относительно умеренный.
Что еще нужно продолжать проверять
Три ключевые точки проверки для Zoom сейчас таковы: сможет ли корпоративный сегмент продолжать обгонять общий рост выручки; смогут ли 99% чистого расширения по корпоративным клиентам вернуться к чистому расширению выше 100%; и смогут ли AI-продукты для клиентского опыта — от роста числа клиентов — перейти к конвертации в измеримый и устойчивый вклад в выручку. Низкий рост онлайн-бизнеса в «однозначных» значениях остается фактором давления: сможет ли корпоративная часть закрыть этот пробел, определит, действительно ли «центр тяжести» роста компании смещается вверх.
Одной фразой: ключевые плюсы Zoom во II квартале — корпоративный рост выручки вернулся к верхам за последние почти три года, а годовой прогноз был повышен; при этом GAAP-чистая прибыль в основном обусловлена доходами от стратегических инвестиций — за чем действительно нужно следить, так это за расширением базы корпоративных клиентов и тем, сможет ли линейка AI-продуктов конвертироваться в устойчивую выручку.


Подпишись — дальше буду регулярно обновлять обзоры финансовых отчетов ключевых компаний на рынках Гонконга и США в формате «одной картинки».