


$XPEV.US Этот финансовый отчёт за 2 квартал нельзя оценивать, ориентируясь только на рост выручки к предыдущему кварталу и на то, что совокупная валовая маржа поднялась выше 20%. Более показательно разложить картину: улучшение общей валовой маржи в основном связано с услугами и прочим бизнесом, при этом валовая маржа по автомобилям всё ещё составляет 12,1%; объём поставок год к году практически не изменился, а убытки пока не вернулись к уровню прошлого квартала за аналогичный период.
Сначала посмотрите на ключевые данные
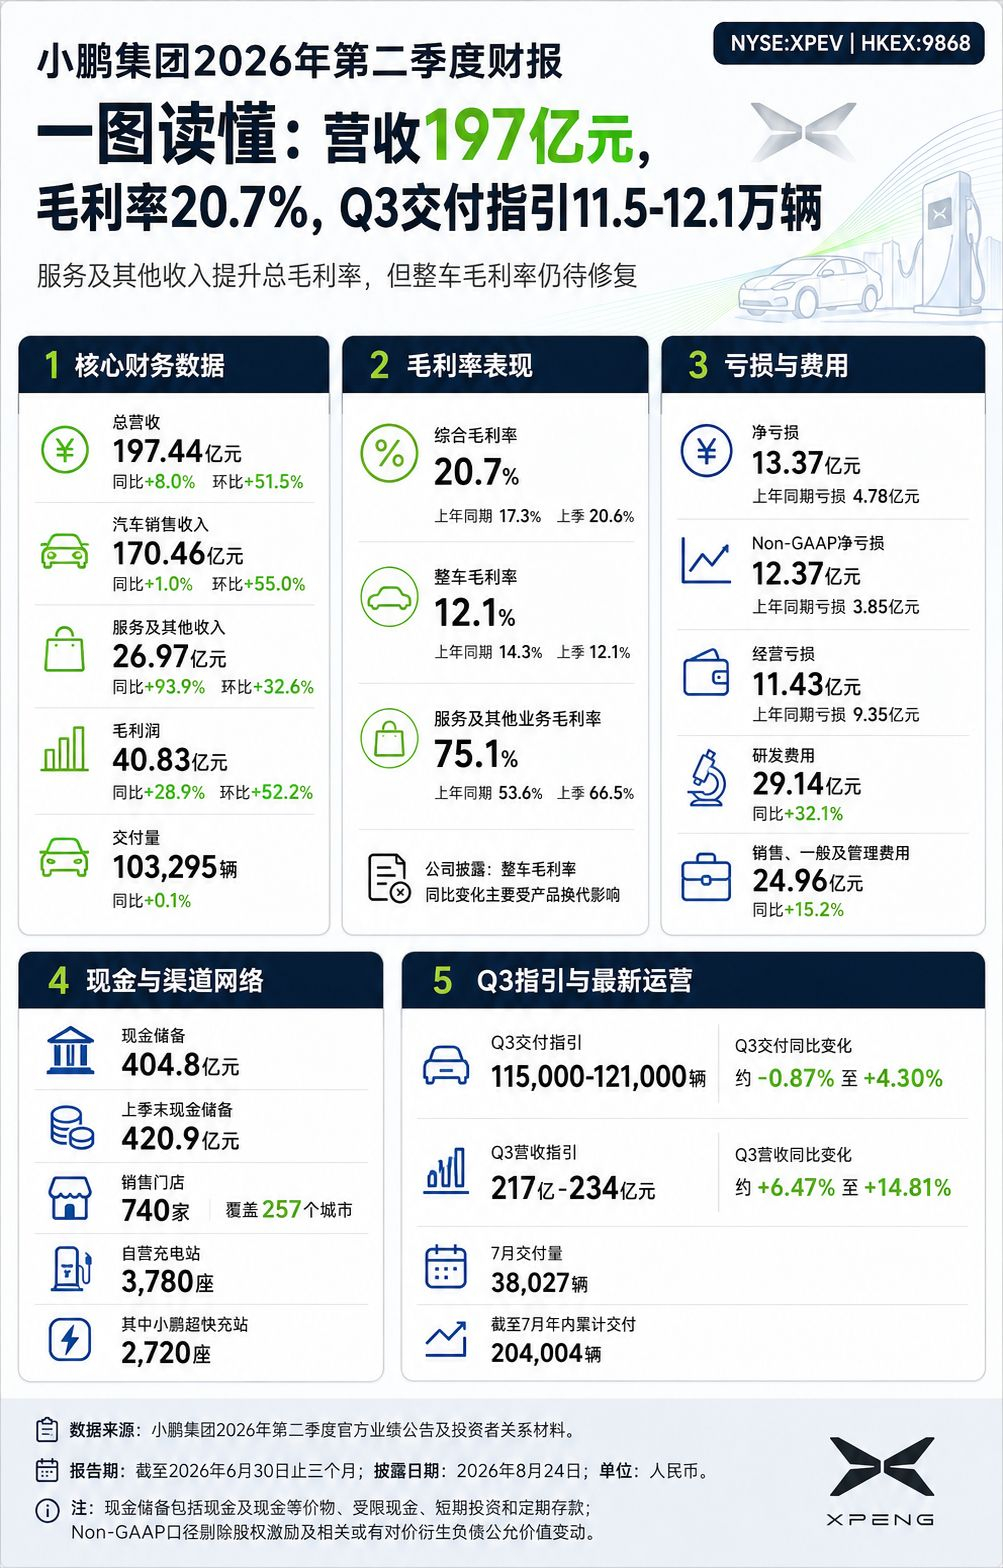
Выручка за 2 квартал составила 197,44 млрд юаней, что на 8,0% больше год к году и на 51,5% больше по сравнению с предыдущим кварталом; в том числе выручка от продаж автомобилей — 170,46 млрд юаней, рост на 1,0% год к году, а выручка от услуг и прочего — 26,97 млрд юаней, рост на 93,9%. Объём квартальных поставок — 103 295 автомобилей, год к году почти без изменений (+0,1%). Это означает, что рост выручки не обусловлен в первую очередь увеличением поставок год к году, а скорее ростом услуг и прочего бизнеса, а также совместным влиянием восстановления продуктового и графика поставок в течение квартала.
Валовая маржа улучшилась, но валовая маржа по автомобилям не восстановилась синхронно
В этом квартале совокупная валовая маржа составила 20,7%, что выше 17,3% год назад и немного выше 20,6% в предыдущем квартале; при этом валовая маржа по автомобилям — 12,1%, без изменений по сравнению с предыдущим кварталом и ниже 14,3% год назад. Компания объясняет, что годовой сдвиг валовой маржи по автомобилям в основном связан с обновлением модельного ряда.
С другой стороны, валовая маржа по услугам и прочему бизнесу достигла 75,1%, что выше прошлогоднего показателя 53,6% и уровня предыдущего квартала 66,5%. Поэтому рост совокупной валовой маржи — позитивный сигнал, но это нельзя напрямую приравнять к тому, что способность зарабатывать по автомобилям уже полностью восстановлена; для этого все еще нужно смотреть на юнит-экономику после масштабных поставок новых моделей.
Убыток сократился по сравнению с предыдущим кварталом, но в годовом выражении давление сохраняется
Во втором квартале чистый убыток составил 1,337 млрд юаней, что уже, чем в Q1 (1,784 млрд юаней), но выше, чем в прошлом году за тот же период (478 млн юаней); Non-GAAP чистый убыток — 1,237 млрд юаней, в прошлом году за тот же период — 385 млн юаней. Операционный убыток составил 1,143 млрд юаней, также выше, чем в прошлом году за тот же период (935 млн юаней).
Расходы на НИОКР составили 2,914 млрд юаней, рост на 32,1%; расходы на продажи, общие и административные — 2,496 млрд юаней, рост на 15,2%. На этапе, когда продолжаются инвестиции в новые модели, AI-технологии и глобализацию, расходы в краткосрочной перспективе по-прежнему будут давить на отчет о прибылях и убытках. Основная задача XPeng сейчас не в том, чтобы в одном квартале минимизировать убытки, а в том, чтобы доказать, что инвестиции последовательно приводят к улучшению моделей, валовой маржи и структуры выручки.
Денежные средства и каналы по-прежнему обеспечивают поддержку
По состоянию на конец июня денежные резервы компании составили 40,48 млрд юаней — меньше, чем 42,09 млрд юаней на конец марта, но при этом все еще остается достаточно пространства для дальнейших затрат на НИОКР, каналы и продукты. За тот же период сеть продаж достигла 740 магазинов, охватывая 257 городов; собственные зарядные станции — 3 780, из них 2 720 — сверхбыстрые. Для компаний умных электромобилей канал и сеть зарядки напрямую не равны выручке, но они влияют на продвижение новых моделей и возможности обслуживания пользователей.
Прогноз по Q3 показывает, что рост еще нужно подтвердить
Компания ожидает объем поставок в Q3 на уровне 115 000–121 000 автомобилей, что соответствует диапазону изменения год к году примерно от -0,87% до +4,30%; прогноз по выручке — 21,7–23,4 млрд юаней, что соответствует росту год к году примерно на 6,47%–14,81%. В июле поставлено 38 027 автомобилей; за период с начала года к июлю накопленные поставки — 204 004 автомобиля.
Этот прогноз показывает, что рост по сравнению с предыдущим кварталом по-прежнему продолжается, но темпы роста в годовом выражении не выглядят агрессивными. Дальше рынок больше всего будет интересовать, смогут ли новые модели обеспечить более устойчивый рост поставок, а также сможет ли валовая маржа по всей машине выйти за пределы примерно 12%-й платформы.
Коротко: у XPeng во втором квартале улучшаются и выручка, и совокупная валовая маржа, но главный драйвер — сервисы и прочий бизнес с высокой маржинальностью; валовая маржа по автомобилям и прибыльность по-прежнему нужно подтверждать на основе последующего увеличения объемов по моделям.

Подписывайтесь на меня — дальше буду регулярно обновлять материалы с квартальными отчетами ключевых компаний на рынках Гонконга и США в формате «одной картинки».