В последнее время биткоин резко вырос, и многие анализируют, что одной из причин может быть то, что американские госдолги уже не являются устойчивыми.
По поводу этого вопроса основатель американского Bridgewater (крупнейшего хедж-фонда в мире) Дэлио (примерно как сочетание Чжана Лэя и Гао Шаньвэня в Китае) вчера специально написал статью, где разобрал эту логику.
Ниже — структурирование и краткий итог с личными акцентами; думаю, так будет понятнее, чем в оригинале~
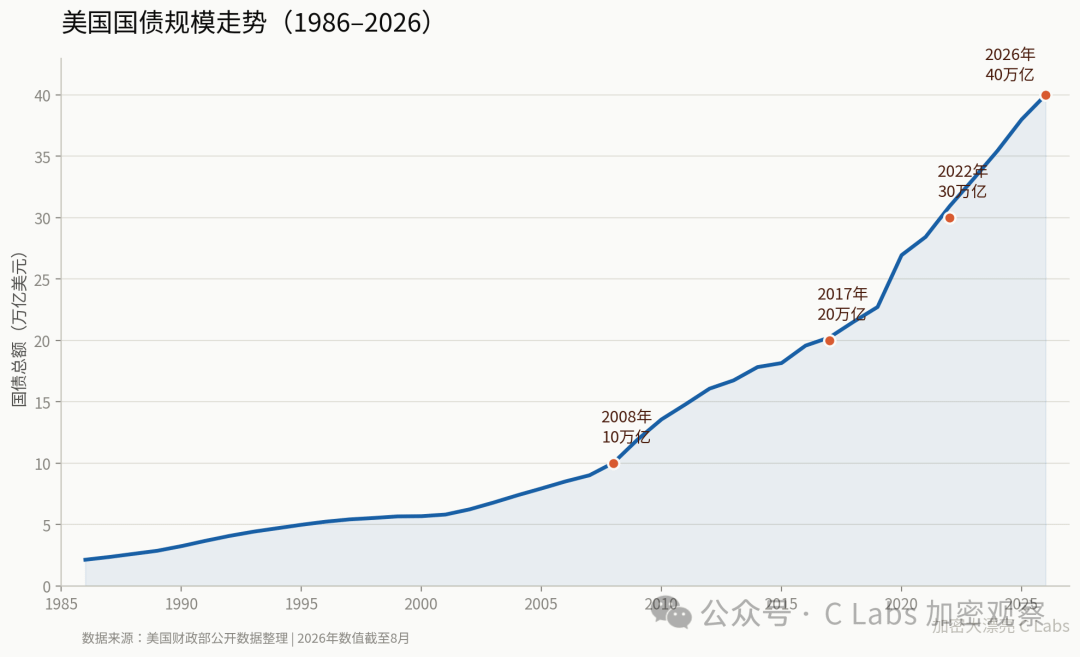
В августе 2026 года в США официально был пробит порог в 40 триллионов долларов по государственным облигациям.
Этот темп стоит отметить: с момента основания государства до первого преодоления планки в 1 трлн понадобилось примерно 200 лет; с 10 до 20 трлн — 13 лет; с 20 до 30 трлн — 5 лет; с 30 до 40 трлн — всего 4 года, и при этом последние 10 трлн были набраны за 150 дней.
И вот на этой неделе в одно и то же время сошлись три вещи:
1. Правительство Японии продаёт свои американские гособлигации, меняя деньги обратно на иены — чтобы удерживать курс иены и поддерживать собственный рынок капитала, при этом оно не хочет поднимать ставки ради «поддержки котировок» выше того уровня, который ему самому нужен;
2. Доходности по американским гособлигациям растут, причём сильнее всего растёт «длинный конец»: 30‑летние ставки в какой‑то момент доходили до 5,31%, и параллельно с этим доллар слабел;
3. Министр финансов США Бессент объявил, что Минфин сам выйдет на рынок и будет выкупать долгосрочные облигации, но объём доступных средств ограничен: как минимум 4 миллиарда долларов каждые две недели, выполнение — с 9 сентября по 4 ноября.
А оценка Далио такова: если сейчас не изменить курс, долговой кризис США с высокой вероятностью наступит примерно через 3 года (с колебаниями в обе стороны на 2 года).
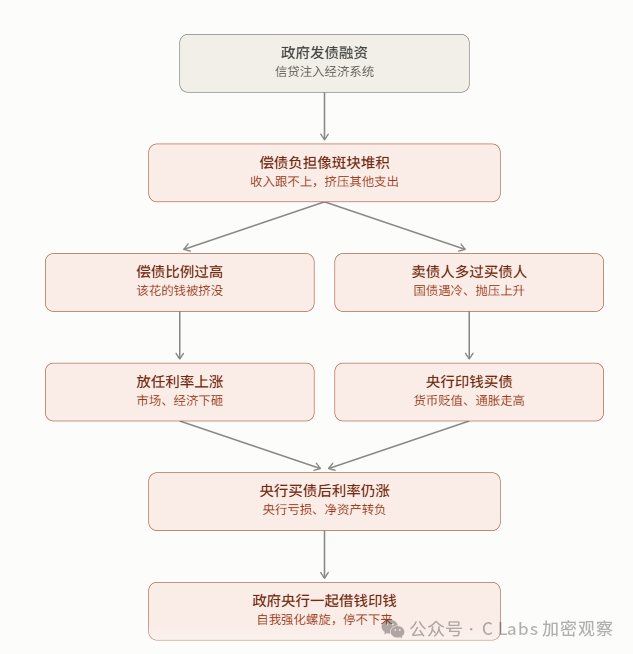
Систему госдолга страны можно сравнить с кровообращением человека. Кредит — это кровь: он питает экономику во все её части.
Если использовать правильно, можно создать достаточно выпуска и доходов — а затем направить их на погашение процентов и основной суммы. Система здорова.
Если использовать это плохо, оно не превращается в достаточно высокий объём доходов — и тогда обслуживание долга по процентам и погашение основной суммы будет накапливаться в облигациях, как бляшки в кровеносных сосудах, всё больше «выдавливая» другие деньги, которые должны были идти на иные нужды.
Когда бляшки накапливаются до определённого уровня, одновременно возникают две проблемы:
во‑первых, «доля бремени погашения долга в налоговых доходах» слишком высока и ведёт себя ненормально — деньги, которые должны были тратиться, оказываются «вытесненными»;
во‑вторых, «людей, которые хотят продать облигации, больше, чем тех, кто хочет их купить»: тогда либо позволить ставкам расти (и рынок с экономикой падают вслед за этим), либо центробанку самому печатать деньги и выходить на рынок за облигациями (валюта обесценивается, а инфляция оказывается выше, чем могла бы быть при нормальном сценарии).
Обе эти дороги тяжёлые. А если после того, как центробанк купит огромные объёмы облигаций, ставки всё равно продолжат расти, центробанк начнёт нести убытки сам — а когда убытков становится слишком много, его чистые активы уходят в минус. В итоге правительство и центробанк вместе берут в долг и вместе «печатанием денег» закрывают пробоину — и всё разрастается в самоподкрепляющуюся спираль смерти, которую уже невозможно остановить самому.
Дойдя до последней стадии этого цикла, на рынке сначала станет заметно, как долгосрочные ставки растут за счёт лидерства «длинного конца», затем курс валюты относительно золота начинает падать (обесцениваться), и Минфин, потому что долгие облигации уже не получается продать, вынужден выпускать больше краткосрочных, чтобы закрывать дыры; если ситуация ухудшится дальше, некоторые страны в истории доходили до контроля движения капитала — и тогда кредиторов фактически заставляли покупать, но не продавать.
Япония — наглядный пример:
До 2013 года японские гособлигации в основном покупали частные структуры; с 2013 года частные покупатели перестали справляться — Банку Японии пришлось выходить на рынок и «печатать деньги» вместо них, из‑за чего доля его владений выросла с 11,6% до 53,3%.
Плата ложится на держателей: за эти десятилетия японские гособлигации, пересчитанные в доллары, обесценились на 51%, а в пересчёте на золото — на 76%; зарплата обычных японских рабочих, если пересчитать в ту же валюту, за эти годы относительно зарплаты американских рабочих упала на 55%.
Для США на столе по сути есть три варианта: «разбавить» проблему путем печатания денег, провести фискальную чистку или допустить дефолт с реструктуризацией долга.
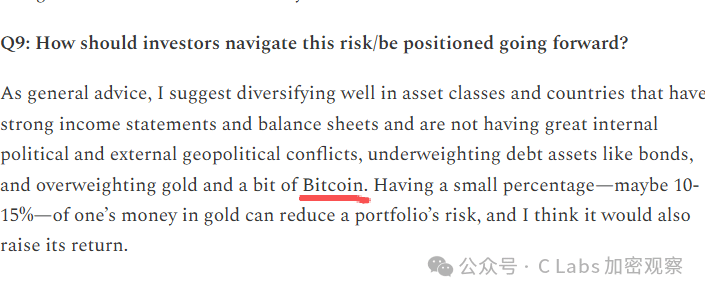
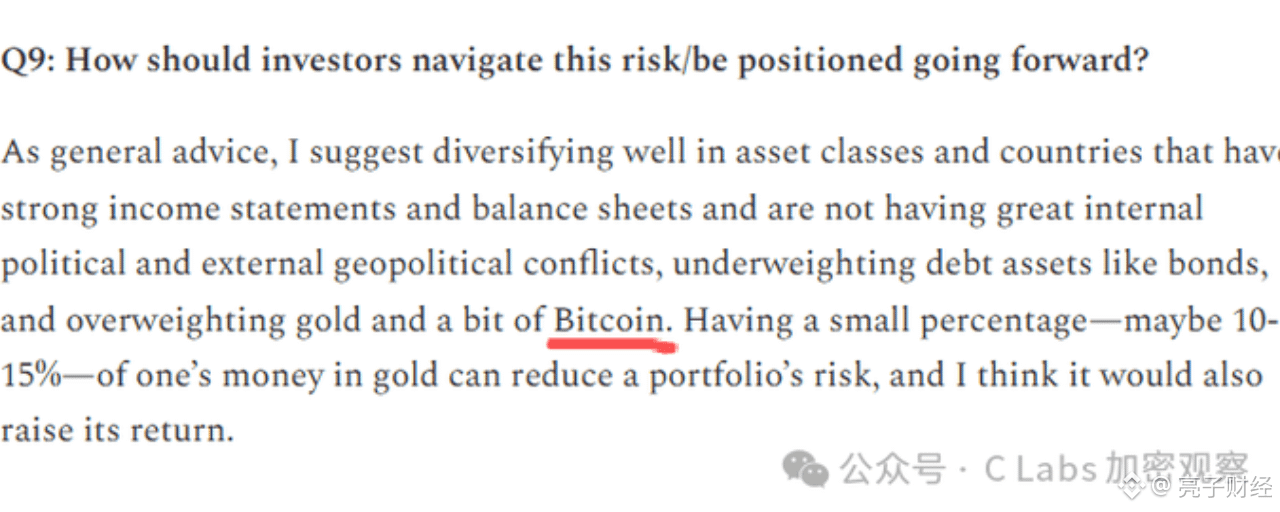
У Великобритании, ЕС и Китая также есть схожие проблемы долгов и дефицитов, поэтому он ожидает, что подобная корректировка — и по долгу, и по обесценению валют — будет происходить синхронно в нескольких экономиках. Именно поэтому Далио рекомендует держать золото и биткоин: эти вещи нельзя выпустить «по приказу правительства» путем печатания денег.
План Далио заключается в том, чтобы США снизили дефицит бюджета до 3% ВВП: за счёт сокращения расходов и увеличения налоговых поступлений — каждая мера примерно на 5% (относительно текущих планов). Параллельно нужно позволить ставкам естественным образом упасть на 1%–1,5%. Три «опоры» работают вместе: никто не должен давить слишком сильно, иначе корректировка будет слишком резкой.
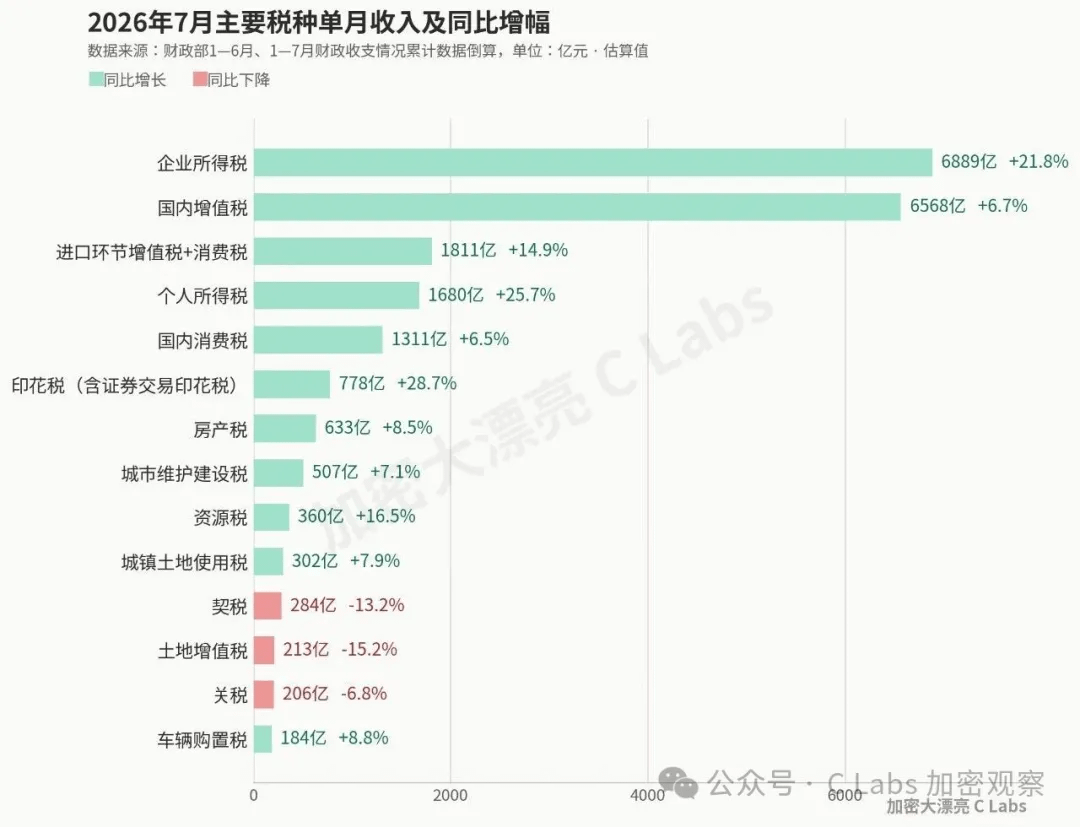
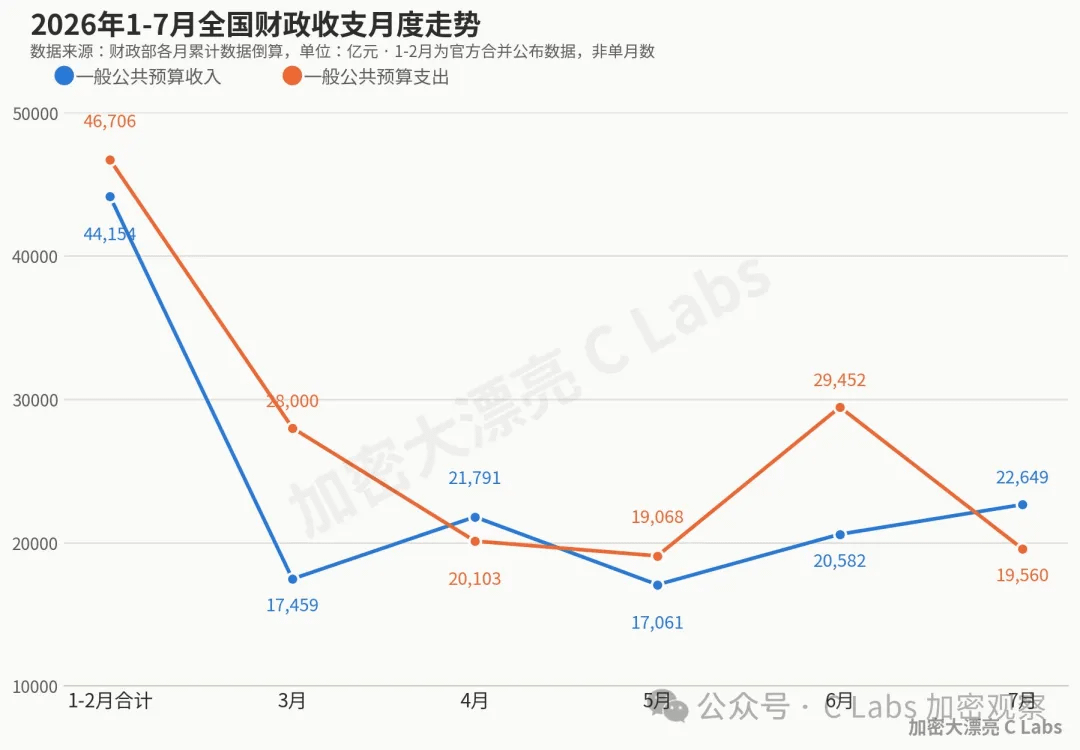
Однако сейчас Китай движется в этом направлении: активно увеличивает доходы и одновременно сокращает расходы.
В июле этого года фискальные доходы Китая по сравнению с прошлым годом резко выросли на 12%, и уже за один месяц был достигнут профицит.