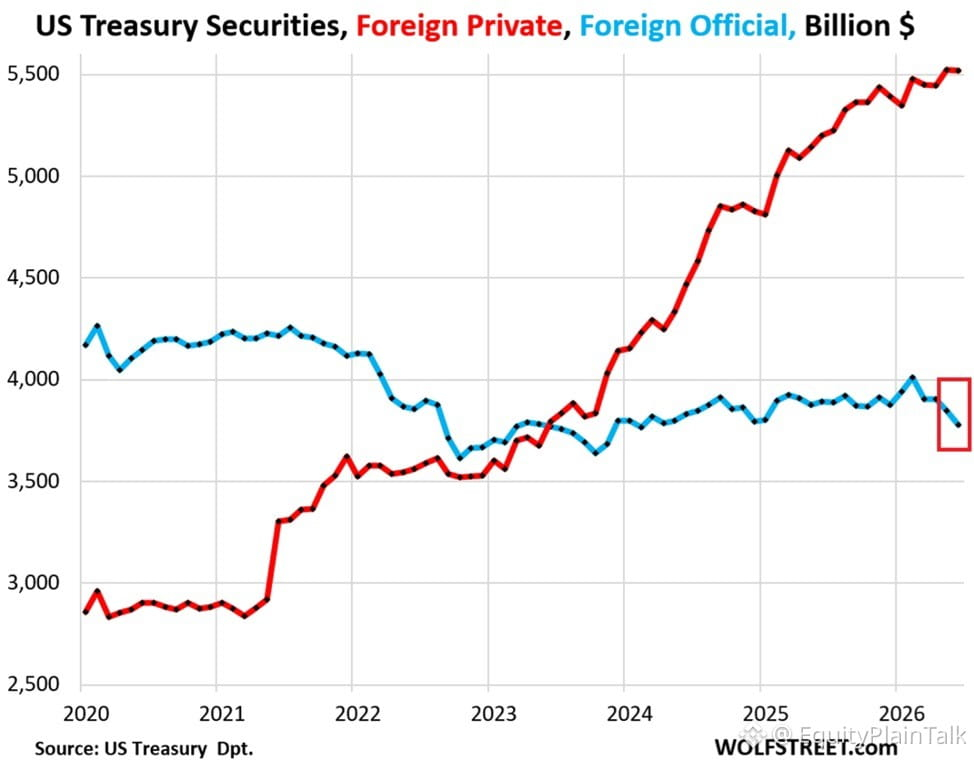
Иностранный аппетит к госдолгу США быстро остывает.
В июне иностранные казначейские вложения сократились на $72 млрд до $9,30 трлн — это минимум с января. Это 3 снижения за 4 месяца, в общей сложности $190 млрд ушло из портфелей.
Все трое крупнейших держателей урезали объемы:
Япония сократила на $26 млрд до $1,12 трлн (минимум с января)
Великобритания уменьшила на $9 млрд до $940 млрд (самое большое сокращение за всю историю — второе)
Китай сократил на $26 млрд до $633 млрд (минимум с сентября 2008 года)
Центробанки и официальные держатели вывели $70 млрд только за июнь — до $3,78 трлн, что является самым слабым показателем с февраля 2024 года.
Это не похоже на паническую распродажу, но это заметный сдвиг. Иностранные покупатели десятилетиями были опорой рынков американского долга. Когда они отступают, растут доходности, увеличиваются расходы по заимствованиям, и доллар ощущает давление.
Поскольку дефициты США все еще остаются высокими, а эмиссия — значительной, возникает вопрос: кто закроет образовавшуюся брешь? Домашние инвесторы? ФРС? Или рынок просто потребует более высокие ставки, чтобы компенсировать риск?
Следите за динамикой 10-летней доходности и валютными движениями. Эта тенденция важнее, чем предполагают большинство заголовков.