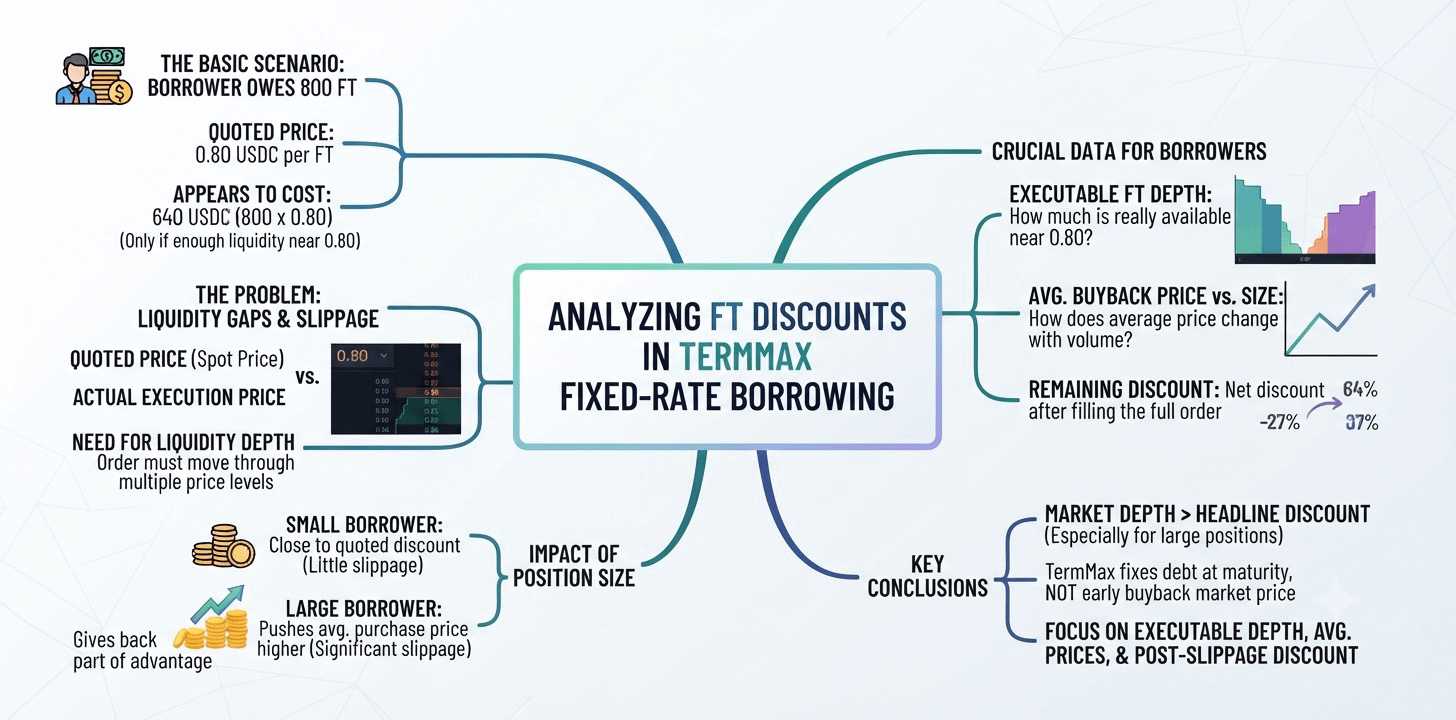
Один пример TermMax заставил меня по-другому взглянуть на скидки по займам с фиксированной ставкой на его рынках.
Возможно, заемщик должен 800 токенов с фиксированной ставкой (FT). Если FT котируется по цене 0.80 USDC, то выкупить весь объем, как кажется, будет стоить 640 USDC.
Но это верно только если рядом с отметкой 0.80 имеется достаточно FT.
Котируемая цена показывает, где рынок торгуется. Она не говорит о том, сколько на самом деле будет стоить покупка 800 FT, особенно если ордер придется проводить через несколько уровней ликвидности.
Этот разрыв становится важнее по мере роста размера позиции. Небольшой заемщик может приблизиться к заявленной скидке. Более крупный — способен поднять среднюю цену покупки и частично нивелировать это преимущество из-за проскальзывания.
Я пока не знаю, насколько быстро это происходит на рынках FT TermMax.
Полезные данные — это глубина за котировкой: сколько FT доступно рядом с 0.80, как меняется средняя цена выкупа в зависимости от размера, и какая доля скидки к номиналу сохраняется после полного исполнения ордера.
Это говорит мне больше, чем цена FT на споте сама по себе.
TermMax может зафиксировать то, что должен будет заемщик к моменту погашения. Он не может зафиксировать цену, по которой рынок предложит купить долг обратно, когда этот заемщик попытается выкупить его заранее.
Для крупных позиций глубина рынка важнее, чем заявленная скидка.
Я слежу за исполнимой глубиной FT, средними ценами выкупа в разных размерах позиций и тем, какая часть скидки сохраняется после проскальзывания.
#termmax @TermMax