



Автор: Gino Mato
Перевод: Saoirse, Foresight News
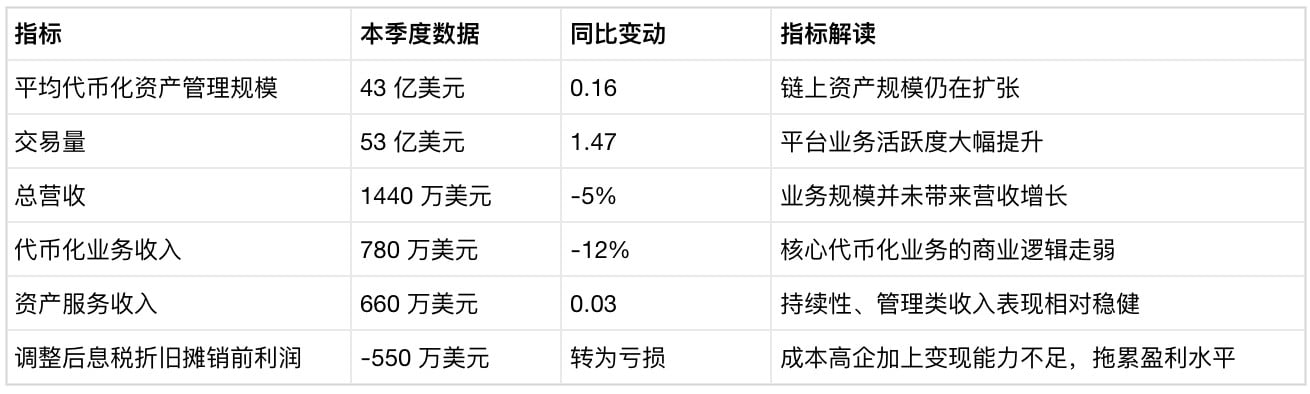
Первый квартал после выхода на биржу: финансовый отчет Securitize. Средний управляемый объем токенизированных активов на платформе достиг исторического максимума — 4,3 млрд долларов, что на 16% больше год к году; объем торгов на платформе взлетел на 147% — до 5,3 млрд долларов.
Но общая выручка компании в годовом выражении снизилась на 5% и составила 14,4 млн долларов; доход токенизированного бизнеса упал примерно на 12% — до 7,8 млн долларов; после корректировок прибыль до уплаты процентов, налогов, амортизации и износа (EBITDA) превратилась в убыток в размере 5,5 млн долларов.
По сравнению с тем же периодом прошлого года компания перенесла на блокчейн больше активов, объем обрабатываемых задач существенно вырос, но заработанных денег стало меньше.
Финансовый директор объясняет разрыв между масштабом и выручкой
В ходе телефонной конференции по финансовым результатам финансовый директор Securitize Francisco Flores заявил: на текущем этапе доля доходов, получаемых от масштабов управления активами, составляет ничтожно малую величину; подавляющее большинство объема торгов на платформе до сих пор не было монетизировано на коммерческой основе.
Он добавил, что большая часть выручки токенизированного бизнеса по-прежнему поступает от проектов вроде подключения к новым протоколам и расширения бизнес-сети.
А вот доходы от обслуживания активов — то есть соответствующие сервисные сборы, взимаемые за остатки капитала, размещенные на управляющей платформе — идут значительно лучше: в годовом выражении они слегка выросли на 3% и достигли 6,6 млн долларов. Flores отметил, что монетизация торгов — это возможность в средне- и долгосрочной перспективе, и действующая коммерческая модель пока не позволяет извлечь эту часть прибыли.
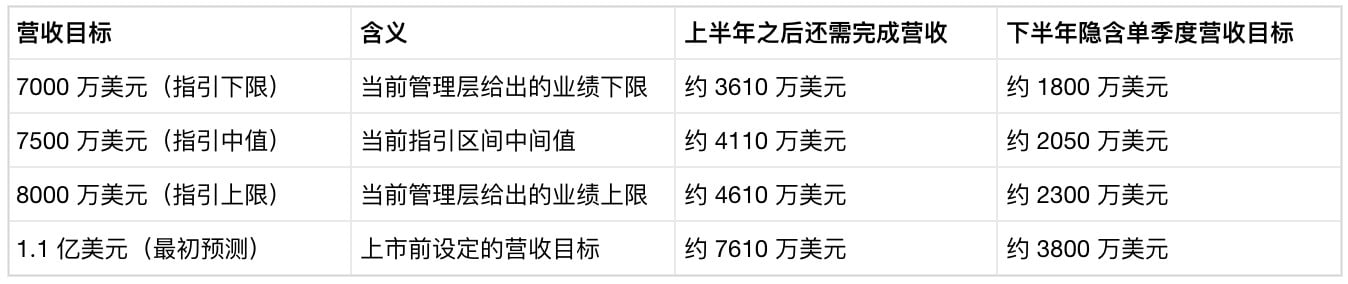
Материалы, подготовленные до выхода Securitize на биржу, прогнозировали: совокупная выручка компании в 2026 году может достичь 110 млн долларов, а EBITDA — 32 млн долларов. Руководство утверждает, что из них 85 млн долларов обеспечены контрактами и относятся к регулярным доходам, либо опираются на уже существующие масштабы активов и партнерские связи — поэтому изначальный прогноз имел достаточно высокие шансы на реализацию.
Теперь руководство снизило прогноз по годовой выручке до диапазона 70–80 млн долларов. Общая выручка за первое полугодие составила 33,9 млн долларов. Чтобы достичь нижней границы прогноза, во второй половине каждого квартала нужно получать около 18 млн долларов выручки; чтобы выйти на верхнюю границу, выручка за один квартал должна быть близка к 23 млн долларов.
Если цель — реализовать первоначальные 110 млн долларов, то в каждом квартале выручка должна составлять 38 млн долларов, то есть более чем в 2,6 раза выше уровня выручки текущего квартала.
Почему между масштабом токенизированных активов и выручкой наблюдается огромный разрыв
CEO токенизационной платформы Brickken Edwin Mata заявил, что противоречия, выявленные финансовой отчетностью Securitize, — это структурная проблема, с которой сталкивается вся отрасль.
Он отметил: масштаб управляемых токенизированных активов может расти по нарастающей, но лежащая в основе бизнес-модель получения коммерческой прибыли трудно масштабируется вместе с ним; простое переводение большего количества активов в ончейн не создает автоматически модель бизнеса, которая могла бы расти синхронно.
Mata пояснил: на практике при внедрении токенизации чаще всего опираются на крупные индивидуальные проекты, интеграции со специализированными системами и адаптацию под разные юрисдикции; при этом на каждую новую эмиссию активов требуется большое количество профессиональных услуг.
Каждый раз, когда появляется новый тип активов, компания выходит в новую юрисдикцию или выпускает новый продукт, это, как правило, означает запуск целого набора новых проектов по внедрению. Когда доход приходится зарабатывать, реализуя каждую сделку в индивидуальном формате, скорость расширения токенизированных активов начинает далеко обгонять уровень регулярного дохода, который эти активы способны генерировать.
Mata полагает: по-настоящему крупная коммерческая возможность возникает после того, как активы доведены до состояния ончейн, а не на этапе эмиссии. Компании нужна инфраструктура, которая позволит в долгосрочной перспективе управлять финансовыми продуктами: покрыть весь спектр возможностей — контроль прав доступа, комплаенс-проверки, подачу данных, распределение доходов, обработку корпоративных действий, передачу на вторичном рынке и т. д.
Вот разница между внедренческими (implementation) доходами и доходами от инфраструктуры: внедренческий доход — это разовый платеж за размещение активов в блокчейне; доход инфраструктуры — это регулярные платежи, обусловленные поддержанием активов в цепочке и их непрерывной работой.
По его мнению, чтобы получать доход от инфраструктуры, токенизационной индустрии нужно равняться на корпоративное ПО: построить стандартизированную инфраструктуру, создать многоразовые рабочие процессы — и целая система должна поддерживать одновременно разные финансовые продукты и адаптироваться под несколько юрисдикций.
Сложная бизнес-архитектура все равно требует консультаций и профессиональных услуг, но ключевая логика получения прибыли должна быть встроена прямо в саму инфраструктуру.
Почему простые расчеты платформенных тарифов приводят к ошибочным выводам
Utkarsh Ahuja, основатель и управляющий партнер Moon Pursuit Capital, считает, что этот финансовый отчет Securitize несет вполне конкретный предупредительный сигнал: скорость внедрения в отрасли и скорость коммерческой монетизации друг с другом полностью не синхронизированы.
Он задал инвесторам вопрос: что произойдет на коммерческом уровне, когда масштабы управления активами и объем торгов продолжают расти? Сколько этих приращений можно превратить в устойчивый доход? Улучшится ли маржинальность? После расширения бизнеса повысится ли и операционная эффективность?
Ahuja заявил, что токенизационная индустрия входит в фазу рационального развития. В последние годы рынок уже подтвердил, что институциональные участники действительно готовы переводить активы реального мира в блокчейн; теперь очередь за тем, чтобы проверить коммерческие модели инфраструктуры, поддерживающей эту нишу.
По мере того как в токенизированные активы вливаются все большие объемы капитала со стороны различных организаций, инвесторы будут уделять еще больше внимания качеству доходов, удержанию клиентов, маржинальности, а также коммерческой отдаче от долгосрочных активов, находящихся в операционной эксплуатации. Именно это — ключевой признак того, действительно ли платформа представляет собой устойчивый бизнес «по факту», или же просто рассказывает историю о росте.
Если взять выручку Securitize — 14,4 млн долларов — и напрямую разделить на объем торгов 5,3 млрд долларов, вроде бы можно было бы получить неплохую оценку платформенного тарифа. Но этот алгоритм полностью не отражает реальную картину прибыльности компании.
Показатель объема торгов, который Securitize использует в статистике, довольно широкий: он включает инвестиции, выкупы, дивиденды и миграции кросс-чейн активов; при этом финансовый директор Flores тоже признает: из этого объема торгов лишь очень небольшая часть может приносить прибыль.
Более соответствующий реальности вывод таков: по сей день Securitize не создала зрелую модель «активность платформы — распределение доходов». Этот факт куда важнее, чем любые отдельные цифры по тарифам.
Как далее будет развиваться противоречие «масштаб активов — выручка» в токенизации
Сценарий роста: Securitize активизирует направление токенизации публичных акций. Благодаря токенизированным акциям эмитента, возможностям брокеров и атомарным расчетам появляются высокочастотные сделки, а затем — комиссионные за операции. Руководство считает, что по сравнению с токенизированными гособлигациями и кредитными продуктами токенизированные акции обладают более выраженной «торговой» природой. Однако это — часть планирования на средне- и долгосрочную перспективу: эффект не отразится в рыночных результатах в рамках циклов текущего года.
Чтобы годовая выручка приблизилась к 80 млн долларов или достигла этого уровня, во второй половине каждого квартала нужно получать примерно по 23 млн долларов выручки — то есть заметно ускориться по сравнению с текущим кварталом.
Сценарий снижения: масштабы управления активами и объем торгов продолжают бить рекорды, но базовая коммерческая модель все равно зависит от отдельных индивидуальных проектов; выручка токенизированного бизнеса сильно колеблется, рост доходов от обслуживания активов идет слишком медленно и не может компенсировать перечисленные проблемы.
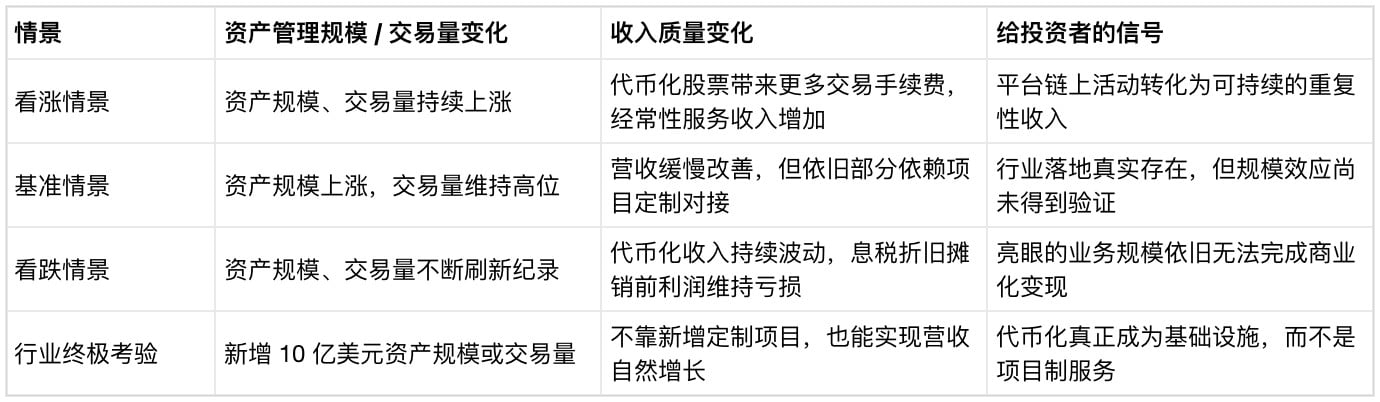
Если ориентироваться на нижнюю границу прогноза по годовой выручке — 70 млн долларов, то за один квартал нужно будет получить лишь около 18 млн долларов выручки, что ненамного выше, чем в текущем квартале. Даже при продолжающемся росте бизнес-масштаба, который компания публикует внешне, скорректированная EBITDA все равно может остаться на уровне убытков.
Главное испытание, с которым токенизационной индустрии предстоит столкнуться дальше: смогут ли платформы, при добавлении еще активов или объемов торгов на уровне «в миллиард» (10^9), генерировать устойчивый доход самостоятельно, не полагаясь на новые проекты.