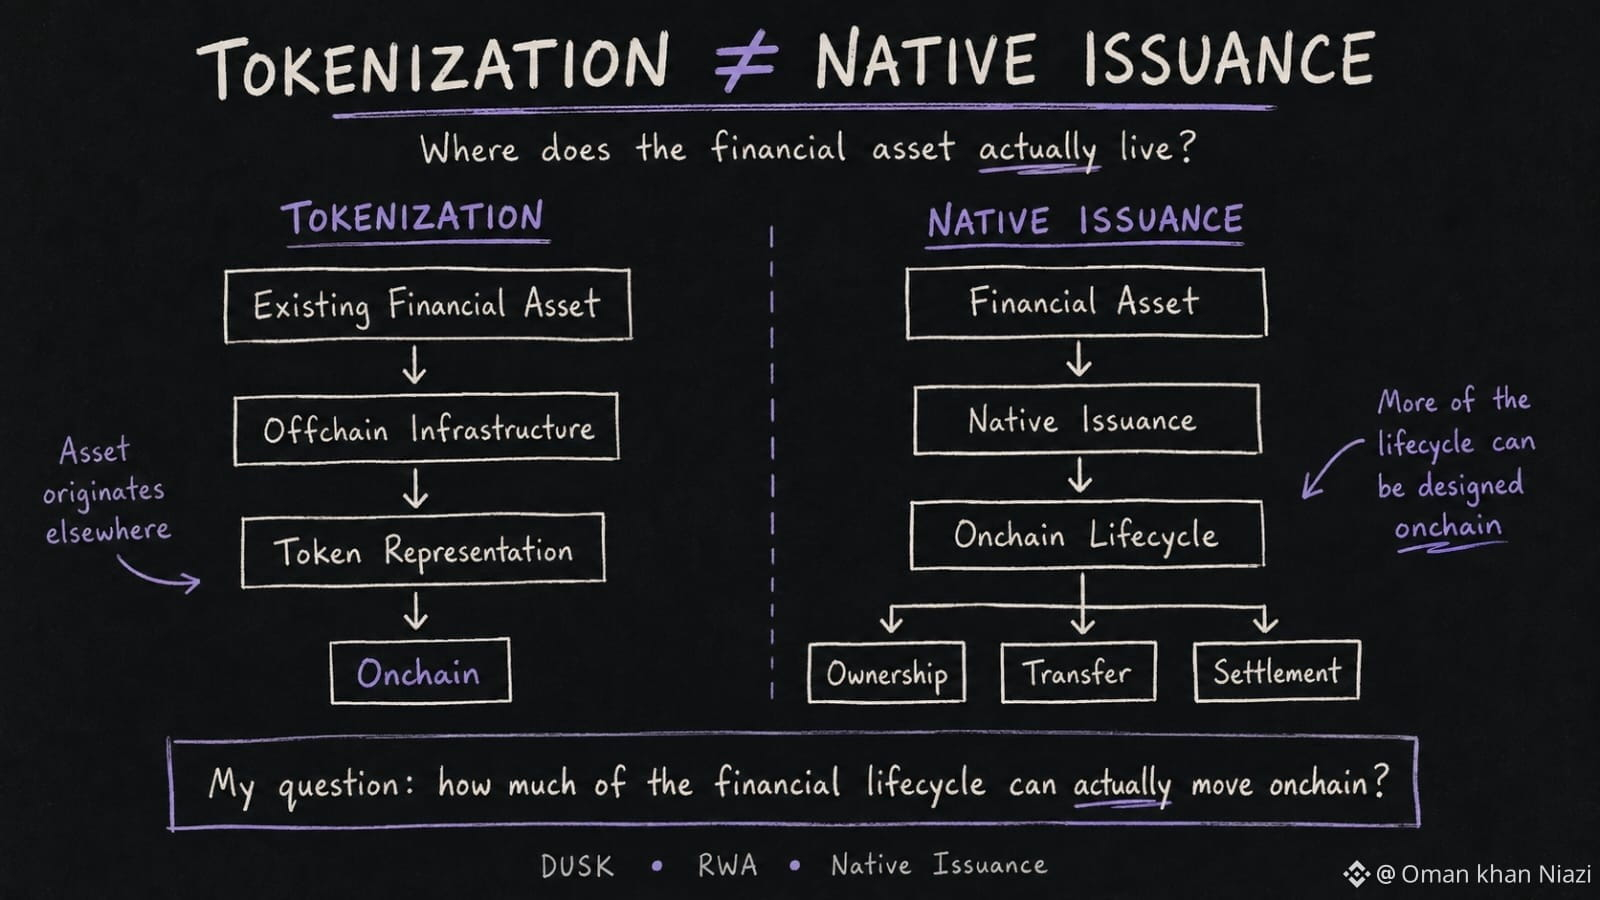
Я по-прежнему считаю, что большинство разговоров про RWA относятся к токенизации так, будто она финишная черта.
Положи существующий актив onchain, дай ему цифровое представление — и внезапно звучит так, словно сам финансовый актив уже переместился onchain.
Но чем больше я смотрю на подход Dusk к нативной эмиссии, тем больше думаю, что здесь есть важное различие.
Токенизация может представлять актив, который уже существует где-то в другом месте. Нативная эмиссия начинается с иной точки: инфраструктуру можно спроектировать так, чтобы она несла большую часть жизненного цикла актива onchain, в зависимости от юридической и продуктовой настройки.
Именно это различие привлекло мое внимание.
Потому что если эмиссия происходит в одной системе, а владение отслеживается где-то в другом месте, и передачи или расчеты по-прежнему зависят от отдельных записей, то размещение токена onchain не обязательно убирает базовую проблему инфраструктуры.
Поэтому для меня интересная часть нативной эмиссии — это не просто создание еще одного токена.
Речь о возможности сократить разрыв между цифровым активом и финансовой инфраструктурой, ответственной за него.
Я все еще осторожен в том, насколько далеко это вообще может зайти на регулируемых рынках. Юридическое владение, уполномоченные посредники и операционные обязанности не исчезают просто потому, что актив представлен onchain.
Поэтому для меня реальный тест — не в том, сколько RWA можно токенизировать.
Если нативная эмиссия может перенести на распределенный реестр больше этапов жизненного цикла актива, то какая часть традиционной финансовой инфраструктуры станет самой сложной для замены?
@Dusk $DUSK #dusk