Несколько дней назад кто-то в чате скинул скрин: мол, у нового депозитного протокола APY 20%, можно ли “влетать”. Я ответил: сначала не спрашивайте, можно ли “влетать” — сначала спросите, откуда взялись эти 20%. В итоге никто не смог ответить. За столько лет я повидал слишком много предложений с высокой доходностью: разбираешься — и оказывается, что это самодельные токены и субсидии “изнутри” их печатают. Прекращают субсидии — доходность сразу становится нулевой. Важно не только то, насколько большие цифры, но и насколько “чистый” источник прибыли.
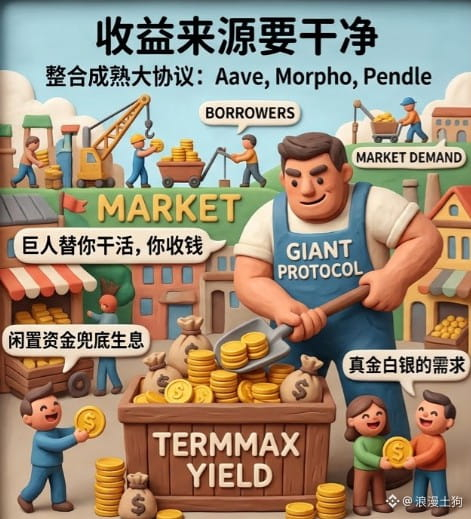
С этим же “синдромом” я, когда копался в том, как TermMax формирует доход, в первую очередь подумал: а кто вообще платит проценты? Разобрался — дорожка оказалась довольно приличной. Они сделали интеграции с Aave, Morpho и Pendle: если в протоколе пока нет подходящих встречных ордеров, простаивающие средства автоматически роутятся на эти зрелые платформы, где они приносят доход. На Aave и Morpho проценты платят реальные заёмщики. В Pendle разница — это спред по фиксированным доходным активам: там всё держится на реальном рыночном спросе.
Плюс этого интегрирования в том, что доход “имеет подложку”. Даже если собственный рынок подбора в TermMax временно пустой, ваши деньги не простаивают — пока лежат, вы всё равно получаете плавающую доходность от зрелых больших протоколов. Один депозит, несколько источников дохода, гигант работает за вас — а вы забираете деньги.
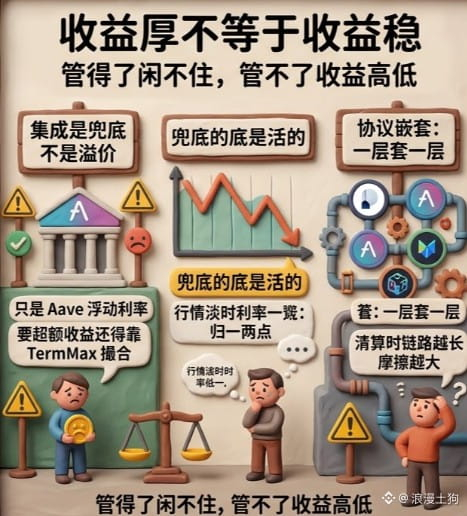
Но “толщина” дохода не равна его стабильности — есть несколько моментов, которые нужно прояснить. Первое: интеграция — это страховка, а не премия. Простаивающие средства получают нормальную плавающую ставку Aave: эту же часть вы могли бы просто положить в Aave напрямую и так же получать. Реальный “сверхдоход” зависит от того, как TermMax сам зарабатывает на своём подборе по фиксированной ставке — если там нет объёма, то даже с кучей интеграций итог будет не впечатляющим. Второе: эта подложка живая, а не “железная”. Когда на Aave “погода” по ставкам слабая, доходность падает на 1–2 пункта; и тогда даже интеграционная страховка будет скорее формальностью. Третье: такие интеграции превращают залог в PT — то есть в приносящие доход токены. Это когда один слой актива оборачивается в другой протокол: и чем дальше цепочка, тем больше трение, особенно в моменте ликвидации.
Так что к интеграциям нужно относиться осознанно: они про то, чтобы ваши деньги не простаивали, но не гарантируют, что доходность будет высокой. Хотите заработать больше — в итоге нужно смотреть на глубину и активность рынка подбора.
Вы при размещении денег разбираете источники доходности или просто смотрите на цифру APY и заходите? #termmax @TermMax
С этим же “синдромом” я, когда копался в том, как TermMax формирует доход, в первую очередь подумал: а кто вообще платит проценты? Разобрался — дорожка оказалась довольно приличной. Они сделали интеграции с Aave, Morpho и Pendle: если в протоколе пока нет подходящих встречных ордеров, простаивающие средства автоматически роутятся на эти зрелые платформы, где они приносят доход. На Aave и Morpho проценты платят реальные заёмщики. В Pendle разница — это спред по фиксированным доходным активам: там всё держится на реальном рыночном спросе.
Плюс этого интегрирования в том, что доход “имеет подложку”. Даже если собственный рынок подбора в TermMax временно пустой, ваши деньги не простаивают — пока лежат, вы всё равно получаете плавающую доходность от зрелых больших протоколов. Один депозит, несколько источников дохода, гигант работает за вас — а вы забираете деньги.
Но “толщина” дохода не равна его стабильности — есть несколько моментов, которые нужно прояснить. Первое: интеграция — это страховка, а не премия. Простаивающие средства получают нормальную плавающую ставку Aave: эту же часть вы могли бы просто положить в Aave напрямую и так же получать. Реальный “сверхдоход” зависит от того, как TermMax сам зарабатывает на своём подборе по фиксированной ставке — если там нет объёма, то даже с кучей интеграций итог будет не впечатляющим. Второе: эта подложка живая, а не “железная”. Когда на Aave “погода” по ставкам слабая, доходность падает на 1–2 пункта; и тогда даже интеграционная страховка будет скорее формальностью. Третье: такие интеграции превращают залог в PT — то есть в приносящие доход токены. Это когда один слой актива оборачивается в другой протокол: и чем дальше цепочка, тем больше трение, особенно в моменте ликвидации.
Так что к интеграциям нужно относиться осознанно: они про то, чтобы ваши деньги не простаивали, но не гарантируют, что доходность будет высокой. Хотите заработать больше — в итоге нужно смотреть на глубину и активность рынка подбора.
Вы при размещении денег разбираете источники доходности или просто смотрите на цифру APY и заходите? #termmax @TermMax