


文|брендовая лаборатория Whale Research Lab, «Пять детей»
Железное сердце — любимое тайское блюдо той самой, а потом её «просто переела». По уличным ограждениям у входа видно, что совсем скоро здесь откроется Yun-Gui Shan Ye Bistro.
Возможно, потому что расстояние достаточно близкое, торговые центры Чунцина почти со всех сторон окружены блюдами Юн-Гуй. От блинчатого тофу с налётом (бацзян), кислого супа с горячим котелком, «ду-дуа»-порошка до жареной перцовой говядины, диких грибов и маленькой кастрюльки рисовой лапши… будто ветер пронёсся — и в каждом торговом центре повсюду появились эти места; и так же, как ветер, всё они дружно меняли вывески, продолжая выстраивать очереди.
За эти два года вывески на ресторанных этажах меняются всё быстрее и быстрее.
Nestlé Professional в оценке (2026 China Chinese Catering White Paper) предполагает: в 2025 году по всей стране количество ресторанных точек — около 8,25 млн, уровень закрытий — 48,9%, а уровень открытий достигает 50%.
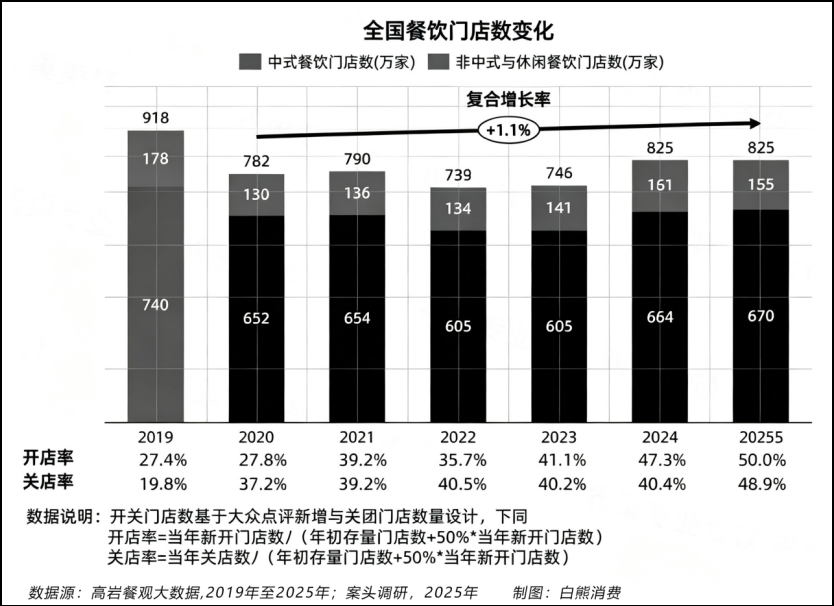
Открыл половину — закрыл половину: «сторож по ресторанному делу», который с ума сходит, лишь бы удержать всё на ногах.
Такая частая итерация в отрасли слишком жестока, из‑за чего люди часто жалеют тех ресторанных франчайзи, которые вкладывались и остались в убытке. Но если смотреть под другим углом: молодёжь любит новое и быстро забывает старое; то, что вкусно, естественно заменяется тем, что ещё вкуснее.
Более того: возможно, вас заменит не кто-то другой, а вы сами.
У одного «железного сердца» мужчины, который жуёт лапшу с хрустящими консервантами (干脆面), был реальный случай, которым он поделился. Она и её подруга‑едока часто ходили в один японский гриль с дороговизной, и этот гриль они «съели до основания».
Но вскоре здесь открылась новая стейк-гриль-лавка с говядиной. Она удивилась: оказывается, официантка, которая когда-то жарила им мясо, всё ещё работает в этом заведении.
Одно и то же место: разные категории и разные вывески — оказывается, это был один и тот же владелец.
Если копнуть глубже, за этой историей неожиданно стоит всё тот же ресторанный холдинг. Ещё в 2017 году СМИ ресторанной индустрии сообщали: это «большой босс за кулисами» ресторанов Юго‑Запада, который держит в руках более 40 брендов и свыше 500 точек.
Таким образом, как пример, мы уже вплотную подошли к одной правде ресторанной индустрии: современная ресторанная мода и смена трендов во многом не происходят естественным образом.
Особенно сейчас, когда «местные скорости» вроде облачно-юньнань-гуйчжоуской кухни, кухни Гуанси, кухни Тайчжоу и подобных направлений — то быстро рождаются, то быстро сходят с дистанции, за этим может скрываться индустриальная цепочка «создания волн» с чётко распределёнными ролями, где звенья плотно сцеплены.
Очереди можно производить
Если ресторан открывается и сразу стоит очередь, обычно это объясняют тем, что «вкусно» и что «удачно расположено».
Но внутри ресторанной индустрии очередь больше похожа на результат, который можно точно спроектировать. Её старт не на кухне, где на неё обращает внимание едок, а в информационном потоке Доуина/小红书 и в офисе торгового центра по привлечению арендаторов.
Стандартизированное «создание волн» соцплатформ
Операторы внутреннего трафика в Китае — и сейчас уже сформировалась зрелая «бандитская» специфика. Например, «郑州帮» на 小红书 умеет делать подводный посев (水下种草), доминирует на Доуине «厦门帮», где мастера знают, как запускать рекламу и лить трафик в Доуине.
А в ресторанной сфере есть ещё одна команда, очень умело работающая с высоким трафиком — «банда вуханьцев» (武汉帮). Они с одной стороны инкубируют ресторанные бренды, а с другой — комплектуют полностью систему посева лидеров мнений, добиваясь операционной связки «бренд + трафик» как единого целого.
Набор стандартных шагов по «созданию волн» для нового магазина обычно продвигается в три уровня:
Первый уровень: примерно за неделю до открытия 3–5 лидеров мнений с миллионом подписчиков заходят первыми, выкладывают контент, задавая тон вроде #городской новый «король очередей» #рекомендую перепроходить N раз в скрытой сокровищнице — и формируют первоначальное доверие.
Второй уровень: в период до и после открытия — нишевые лидеры мнений с 100 000–500 000 подписчиков. Они отбирают 20–30 человек, массово производят заметки, продвигая ключевые фразы вроде «рекомендации по еде XX», «ресторан для свиданий XX» и т. п., перехватывая поисковый трафик потребителей.
Третий уровень: параллельно 500+ «низкоподписных» обычных людей за счёт обмена или дешёвого «тест‑визита» заполняют площади контентом и создают ощущение реальности, что «обычные люди тоже ходят и отмечаются».
Три слоя контента накладываются друг на друга, плюс постоянная поддержка алгоритмов платформы — и создаётся коллективное ощущение, что «по всему городу все едят».
Творческий западный стрит‑бренд Pick Chill — первый магазин в Шанхае как типичный пример этой стратегии.
Судя по публичным сообщениям, перед открытием этого заведения задолго до старта запускали в 小红书 постоянный посев контента, усиливая ощущение дефицита. В день открытия в будний день очередь превышала 700 столов. Поэтому многим кажется, что этот магазин вдруг «стал популярным».
В первые несколько месяцев после открытия Pick Chill продолжал удерживать первое место в топе популярности «обычного» рейтинга Дачжун Пинь Дянь (大众点评) по ресторанам западной кухни в Шанхае.
Конечно, не все истории популярности — полностью рукотворные. Например, тогдашний взрывной успех барбекю в Цибо (淄博) по всей стране — редкий кейс «дикой» популярности. Студенты вывели на хайп один город; у истории не было бренда‑инициатора и не было MCN, которые бы доминировали.
Но именно из‑за отсутствия зрелой системы бренда и стандартизированной цепочки поставок ажиотаж приходит быстро и так же быстро откатывается. После пика большинство временных киосков для гриля в Цибо (淄博) тоже не смогли удержаться.
Торговый центр — это «фильтр популярности»
Пока онлайн‑ажиотаж доводят до максимума, офлайн‑приземление особенно важно. А то, какие категории появятся рядом с вашим домом в торговом центре, определяет не свободный выбор самих продавцов, а торгово‑центровая стратегия по подбору арендаторов.
Торговые центры уже вошли в эпоху конкуренции за долю рынка на вторичном спросе, и время, когда «у розницы король», давно прошло — ресторанный бизнес стал самым ключевым входом в трафик торгового центра.
В частности, Winshang Network (赢商网) в отчёте «Развитие торговых центров 2026» показывает: в Китае традиционная схема «открыть‑закрыть» для торговых центров по рознице в целом составляет всего 0,99 — почти на грани сжатия.
А если смотреть на ресторанный сектор в целом, коэффициент «открытие‑закрытие» (скользящий цикл смены точек) составляет 1,15 — это самый устойчивый к расширению сегмент среди всех форматов. При этом доля «открыть‑закрыть» у блюд Юньнань‑Гуйчжоу и у кухни Гань (赣菜) достигает соответственно 3,03 и 7,20, что демонстрирует рост на уровне «феномена».
Если смотреть на долю точек по количеству, то в 2025 году в среднем доля ресторанных форматов в торговых центрах ключевых городов по стране достигла 31,8%; а в некоторых региональных проектах — даже превышает 45%.
Можно сказать, что торговый центр постепенно превращается в «город еды», и рестораны его «подпитывают» жизнью.
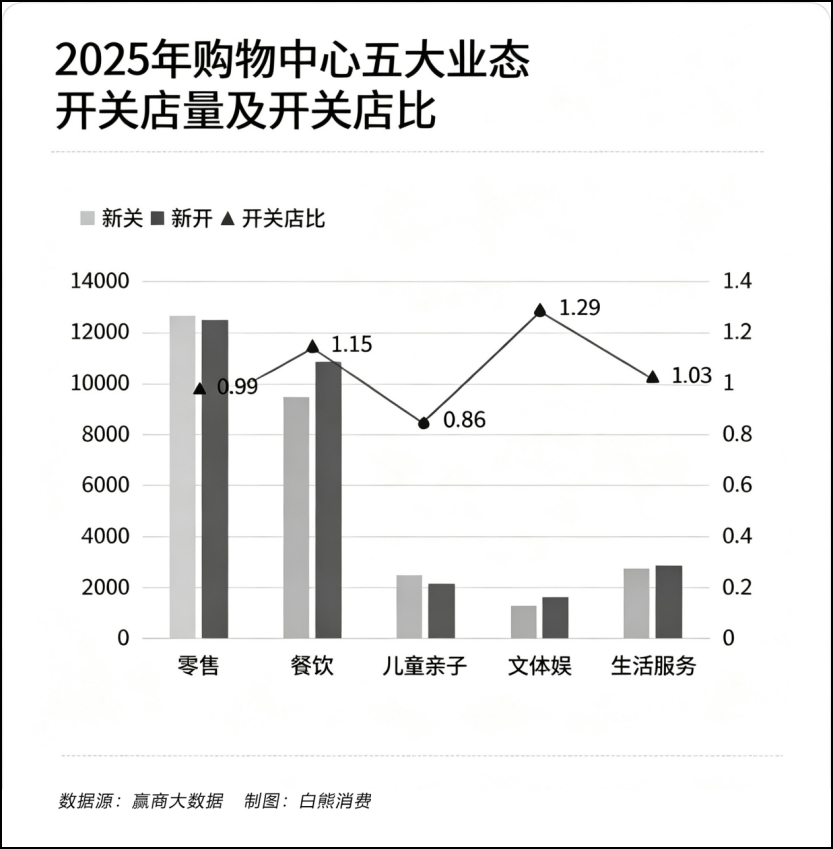
Поэтому отделы по подбору арендаторов торговых центров больше не просто пассивно принимают заявки брендов на вход.
Они сами постоянно следят за «жаром» категорий на 小红书 и Доуине (抖音) и точечно вводят бренды популярных направлений. Для «первой точки города» и виральных «горячих» брендов торговый центр заранее предлагает определённый период освобождения от аренды, а также приоритет в выборе «золотых» площадей на первом этаже или возле входов метро.
Иногда они также предоставляют субсидии на ремонт для части проектов.
Один прямой результат — «скученность категорий». В Shanghai iapm в 2024–2025 годах сделали масштабную корректировку ресторанных этажей: вывели часть традиционных брендов, которые много лет вели классический «полноформатный обед», и сконцентрированно завезли первые точки в виральных направлениях — юньнань‑гуйчжоуское смешение, тайские небольшие винные бары, креативные Bistro и т.п.
По комментариям инсайдеров, после корректировки рестораны на этажах смогли заметно увеличить поток посетителей.
Кроме того, и в Пекине — Changying Tiandi, и в Chaoyang Joy City (朝阳大悦城), и в 合生汇 — повсеместно запускают большое количество новых японских ресторанов.
По статистике Профессиональной сети ресторанного бизнеса, суши, кинг‑мапцы (炸猪排), темпура (天妇罗), сукияки (寿喜烧), яки‑тэори (烧鸟), теппаньяки (铁板烧) и другие японские специализированные форматы объединяются — и в одном торговом центре можно встретить более 20 японских ресторанов.
Поэтому вам кажется, что «в последнее время везде японская еда» — и в большой степени это результат планирования со стороны отдела по привлечению арендаторов.
В этом процессе между торговым центром и креативной ресторанной группой может возникать своего рода «сцепление» (привязка).
С точки зрения отдела по привлечению арендаторов, сотрудничать с ресторанной креативной группой, которая одновременно ведёт 5–6 брендов, эффективнее, чем иметь дело с десятками независимых маленьких брендов.
Когда у бренда падает «жар», группа может просто переключить площади на другой новый бренд из своего портфеля, убрав расходы на повторные переговоры по аренде; торговый центр также избегает рисков пустых площадей.
Jiemian News сообщала: креативный бренд гуйси‑кухни 嬷冉 (Mo Ran) и 莫农 monon, который делает запечённую рыбу с корицей (桂皮烤鱼), вышли из одной команды по планированию. В Шанхае, в CP Jing’an, рядом с 嬷冉 стоит monon.
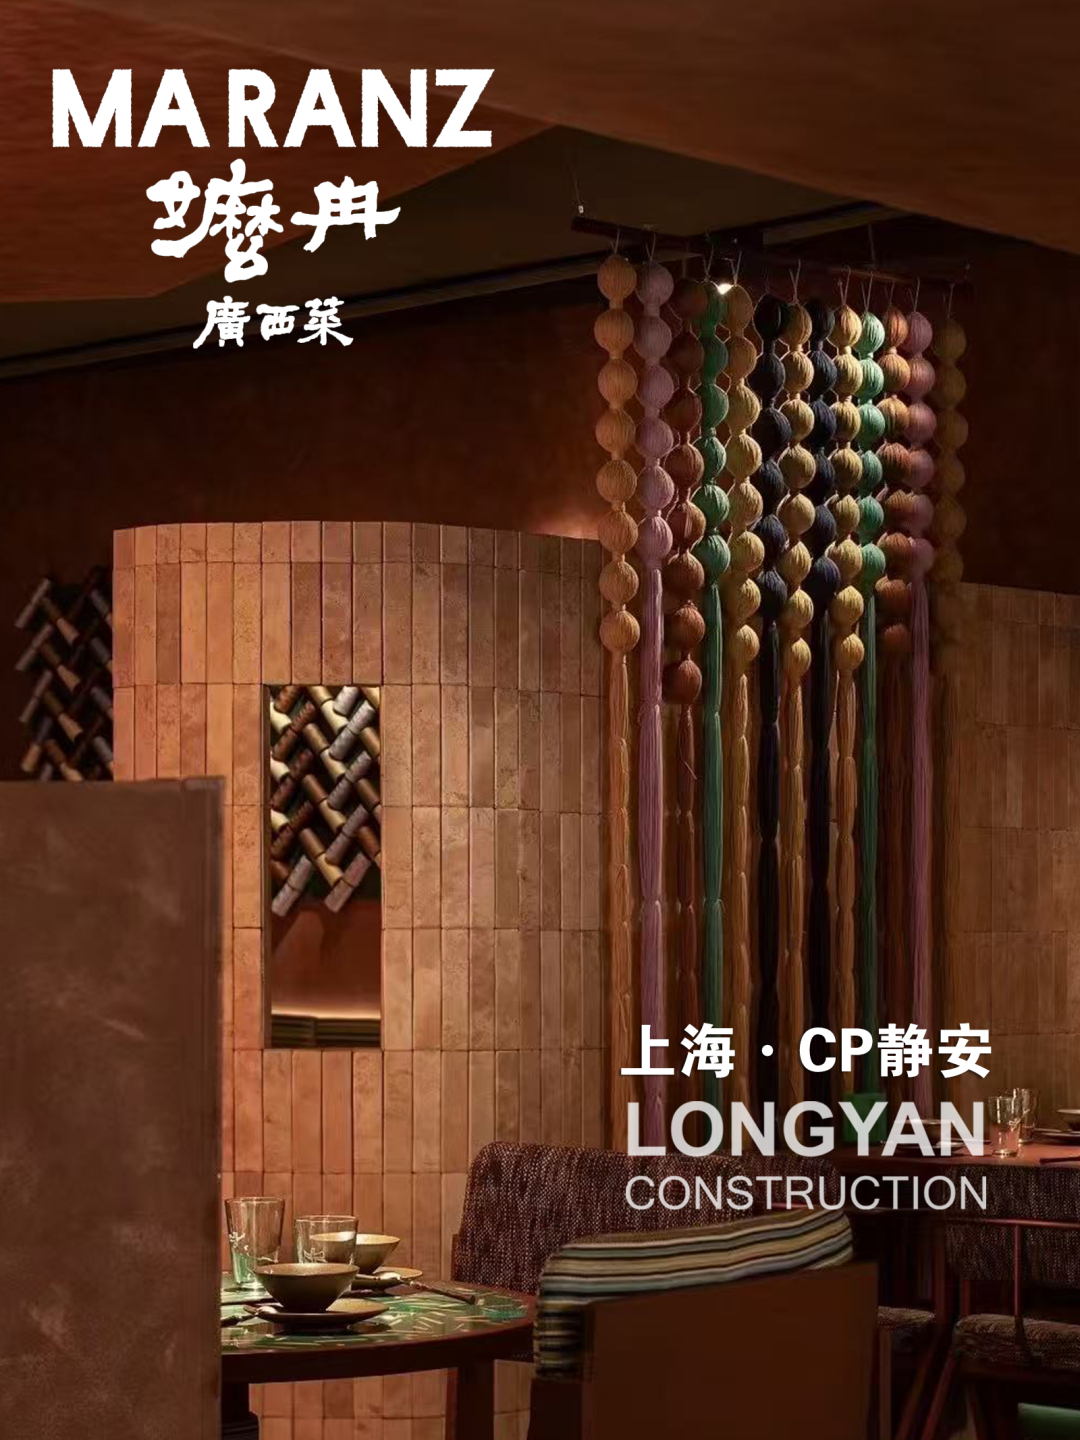
По имеющимся сведениям, Shanghai CP Jing’an — это объект в доверительном управлении (受托运营) от Huaran Resources Vientiane Life (华润万象生活). После того как первая точка 嬷冉 разместилась здесь, её очень быстро скопировали в несколько других проектов Huaran, включая 万象城, 万象天地 и т.д.
А один человек, близкий к China Resources Land (华润置地), утверждает: региональные кухни могут привести трафик, а торговый центр нуждается в людском потоке, чтобы поддерживать бизнес. Зрелые ресторанные холдинги могут предложить стабильные бренды для привлечения арендаторов и даже тиражировать их в разных коммерческих проектах торговых центров — они взаимно подстраховывают и толкают друг друга.
Онлайн создаёт жажду, офлайн — видимость. Когда вы в 小红书 пролистываете 10 заметок из одного и того же магазина, а в торговом центре видите его точку и очередь людей, то понимание «вот этот магазин очень популярен» замыкает цикл.
И всё это почти не связано с тем, насколько вкусные блюда сами по себе — корреляция гораздо меньше, чем вы себе представляете.
Виральные рестораны — это массово выращенный бизнес
Онлайн — игра с трафиком, офлайн — занять площади: в определённой степени это соответствует массовому восприятию ресторанной операционки.
И как раз в этом обычном слое «по умолчанию» спрятано больше историй, которые видите и вы, и мы. Например, традиционная ресторанная коммуникация строится по логике «семейной передачи» из поколения в поколение, максимум — уходит в разговоры об истории и нематериальном культурном наследии.
Но многие не знают: продуктовая форма виральной еды и история бренда практически всегда «сконструированы».
«Фабрика по созданию брендов» у «банды вуханьцев» (武汉帮)
На внутреннем рынке вирального ресторанного сегмента есть сила, которую нельзя игнорировать: упомянутая выше «банда вуханьцев» (武汉帮). Яркие представители — пять ресторанных креативных групп с штаб‑квартирой в Ухане: 万拾合宜 (Wanshi Heyi), 得川, 甘趣餐创, 卓智方健, 泛嘉 и др.
Они массово производят «королей очередей» в торговых центрах по всей стране — поэтому их ещё называют «пятью маленькими драконами вуханьской кухни».
Под брендом 万拾合宜 одновременно работают несколько направлений: NEED корейская творческая кухня, 野果 Yeego (интеграция Юньнань-Гуйчжоу/Гуанси), Pick Chill, One More Thai тайский винный барчик, 麻布食堂 и др.
得川 (Dechuan) вывела O&eat и блюда гуичжоуской кухни 贵Guui; 卓智方健 (Zhuozhi Fangjian) сделала обувь‑бренда в виде грязевого сапога NIBOO; а 甘趣餐创 (Ganqu Catering Creative) запустила хого (hot pot) «Три горы — три огня» (三出山火锅).
Обычно они сначала оттачивают тестовые магазины в небольших и средних торговых кварталах в самом Ухане, проверяя прибыльную модель и эффект очередей; затем заходят в «витринные» торговые центры Пекина/Шанхая/Гуанчжоу/Шэньчжэня в статусе «первой точки города» (city first store), подкрепляя предложение энергией рынка «первого эшелона»; и наконец — копируют модель по всей стране, например в «Ваньсянчэн» (万象城), «Лунху Тяньцзе» (龙湖天街) и другие ведущие коммерческие экосистемы.
Согласно сообщению YiMagazine Первой финансовой (第一财经YiMagazine), этот путь — «зарождение тренда в новых первом эшелоне городов, взрыв в первом эшелоне, затем копирование по всей стране» — уже стал стандартным шаблоном расширения для вирального ресторанного бизнеса.
Так что когда в разных городах и разных торговых центрах вы едите виральные заведения с разным стилем, после анализа цепочки долей почти всегда находят одну и ту же материнскую компанию в Ухане.
По имеющимся сведениям, на один бренд от проекта, через переделку категорий, ремонт тестового магазина и до открытия может уходить самое быстрое всего 45 дней. Когда тестовая точка запускает модель очередей, в течение 6 месяцев можно открыть франчайзинг, а за 1 год завершить размещение более чем в 10 ключевых городах.
Когда у бренда падает «жар», холдинг не тратит силы на его переработку, а просто выращивает следующий новый бренд — даже в той же самой торговой площади меняя «оболочку» и продолжаючи работу.
Если оценивать это через управление жизненным циклом продукта, то такая операция почти «ересь». Потому что «банда вуханьцев» почти не делает ставку на жизненный цикл одного бренда — она страхует риски брендовым матричным портфелем.
Например, возьмём «漂亮饭» (красивые порционные блюда). По сообщению медиа «Питание: справочник для рестораторов», этот сегмент уже «итерационно» обновлён «банде вуханьцев» до версии 3.0.
Перше поколение выходило в топ за счёт «красоты одного магазина» и высокого среднего чека; пример — креативные западные рестораны в формате больших заведений. Второе поколение пришло через MCN‑подобную массовую инкубацию: один и тот же холдинг одновременно ведёт более 5 брендов, рассеивая риски матрично.
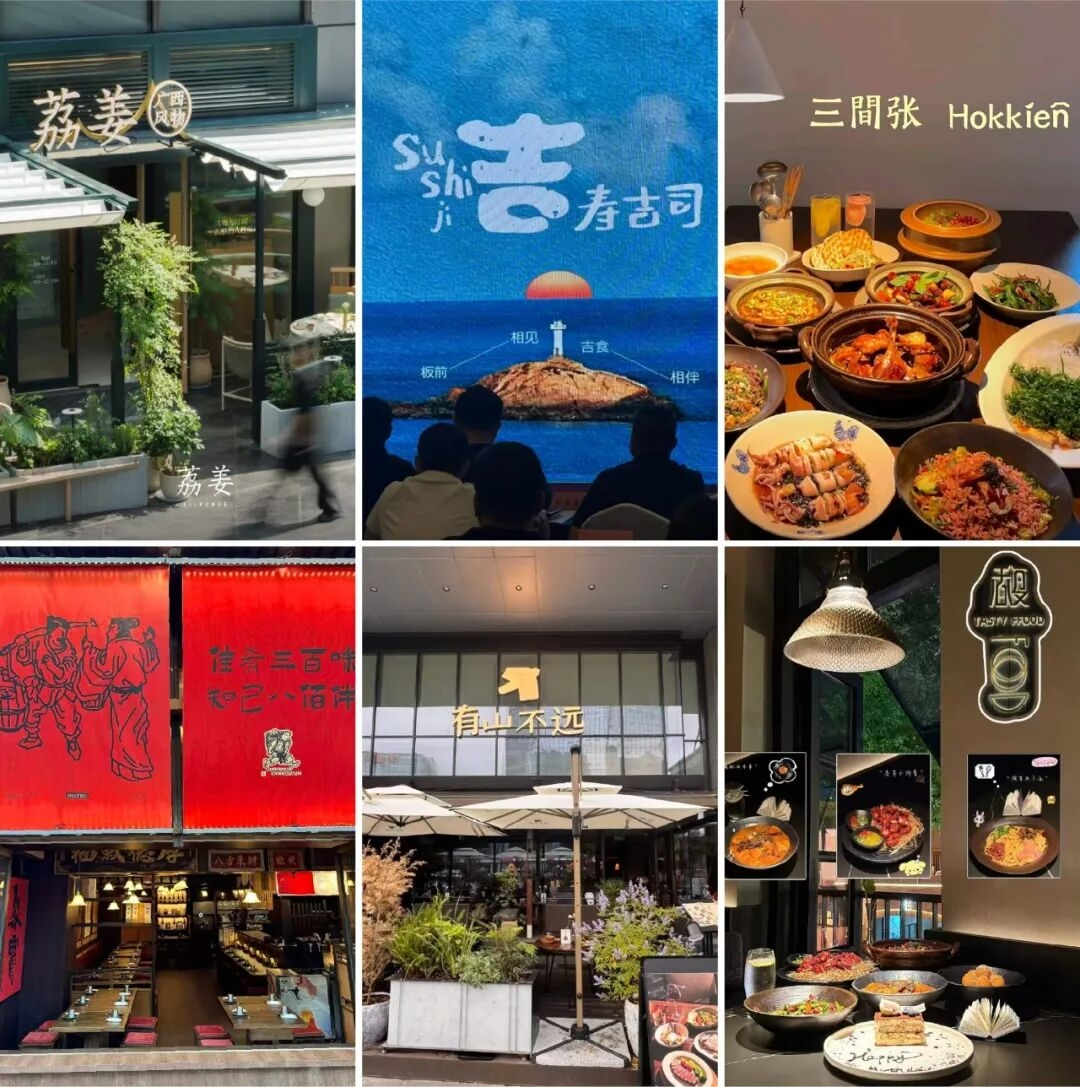
А сейчас «третьему поколению» — в стране уже вовсю заходят более нишевые региональные направления, вроде гуансийских 酸嘢 (кислых закусок), фуцзяньских (闽南小吃) закусок, тайчжоуских морепродуктов и т. п. Конечно, эти материнские группы для ресторанных креативов также аккуратно наслоили культурный сторителлинг, пытаясь продлить жизненный цикл «ветра».
Но независимо от того, до какой «поколенческой» итерации дойдёт развитие, ключевой этап разработки продукта остаётся неизменным: тестирование на «камеру».
По словам инсайдеров, в процессе разработки блюд в бренде «漂亮饭» приоритет «показателей для камеры» — выкладка, цвет, насколько тянется соус, высота укладки ингредиентов — часто выше, чем собственно корректировка вкуса.
Блюдо подают — сначала на телефон снимают на исходную камеру, проверяют: достаточно ли насыщен цвет, есть ли визуальное «потрясение». И только потом решают, нужно ли что-то корректировать.
Это не шутка, а обычная практика индустрии. Ещё Маклюэн в книге «Понимание медиа» говорил: сама форма медиа формирует способы восприятия и поведенческие модели людей. А в эпоху 小红书 эффективность распространения блюда напрямую определяет, станет ли оно «привлекающим клиентов» продуктом.
Суперфранчайзи: арбитраж «с точным попаданием» в момент взлёта
После того как бренд создали и ажиотаж взорвали, именно франчайзи — те, кто реально выложил деньги, чтобы заполнить улицы точками.
А внутри франчайзинговой системы существуют два совершенно разных типа: обычные одиночные франчайзи и суперфранчайзи.
Суперфранчайзи — совсем не те люди, что франчайзи «из прошлого», которые «открывают одну точку и кормят семью».
В статье True Gu Research Lab как раз упоминается: они обычно держат в руках десятки — иногда сотни — точек, имеют команду под отбор и подбор локаций в ключевых городских коммерческих кварталах, а также команды на ремонт, инспекции и контроль качества.
Для суперфранчайзи подключение — это не предпринимательство, а инвестиция, и причём игра с арбитражом, где можно точно «поймать момент». Они будут оценивать перспективу бренда заранее, когда тот ещё не стал большим хитом: с помощью реальных тайных инспекций на месте и расчётов истинной выручки, «высиживая» по будням и выходным. Затем — на ранней стадии «ветра» массово фиксируют площади и концентрированно открывают магазины, забирая все бонусы и выгоды подъёма.
Типичный вариант — едят только рыбье филе, но не рыбью хвостовую часть.
Когда обычные одиночные франчайзи на коротких видео видят ажиотаж и, поддавшись, заходят в сегмент, оказывается, что уже давно шло внутреннее «квотирование» (конкуренция внутри сегмента), а маржа стала тоньше. В этот момент суперфранчайзи могут упорядоченно выходить и идти в следующий перспективный сегмент.
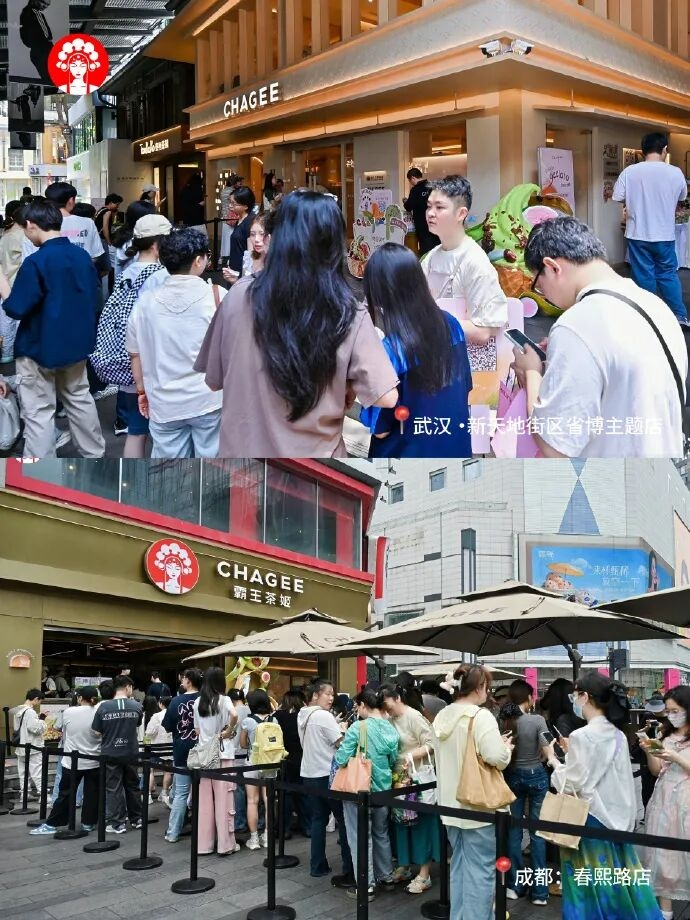
У Bawang Cha Ji (霸王茶姬) — показательный кейс. Согласно упомянутому источнику, в сообществе одного суперфранчайзи почти сотня франчайзи заранее «расставили точки» на Bawang Cha Ji. На ранней стадии развития бренда вложения на франчайз в одну точку составляли около 600–700 тысяч юаней. Те, кто зашёл раньше, окупались быстрее чем за 8 месяцев, а годовая прибыль одной точки превышала миллион.
А к 2025 году стоимость франшизы для точек в одном и том же городе и на одной и той же локации уже выросла до 1,5 млн юаней и выше; срок окупаемости растянулся до более чем 24 месяцев — и прибыльное пространство было существенно сжато.
Суперфранчайзи, зашедшие в сегмент на ранней стадии, и одиночные франчайзи, которые подтягиваются позже, зарабатывают по сути не одни и те же деньги.
Поэтому неудивительно, что суперфранчайзи, которого широко освещали СМИ — 老黑 (Лао Хэй). Его методология: три дня подряд тайные визиты в магазины, запись потока людей по времени и коэффициента оборачиваемости столов. За 5 лет управляемый масштаб точек превысил 300 заведений.
Его критерий очень прагматичный: стоит ли бренду заходить — не смотреть ажиотаж в 小红书; а проверять, есть ли люди в очереди во второй час после обеда в будни, и может ли средний чек покрыть аренду и затраты на персонал.
Рост суперфранчайзи тоже меняет баланс сил между брендом и франчайзи.
Раньше правила задавал сам бренд, а франчайзи их выполнял; теперь суперфранчайзи, которые держат в руках ключевые площади и возможности локальной операционки, имеют всё больше рычагов переговоров — при выборе локаций, ценообразовании и маркетинговых активностях.
Сетевым брендам для национального расширения всё больше приходится полагаться на эти «местные армии».
По версии True Gu Research Lab, суперфранчайзи не только создают популярность — но и решают, когда она закончится. Что вы едите в торговом центре, они решают за несколько месяцев до этого.
В сравнении с этим, обычным одиночным франчайзи приходится куда тяжелее.
По данным, средний жизненный цикл точек вирального ресторанного бизнеса составляет всего 8–12 месяцев, а выживаемость более трёх лет — менее 10%. Многие «одиночные» франчайзи заходят в момент максимального ажиотажа и несут бремя высокой аренды, огромных расходов на ремонт и постоянных маркетинговых вложений. Но даже не успевают вернуть вложения — как «ветер» уже проходит.
Самый известный — это франчайзи Ameigo 梅果.
Ameigo 梅果 — пример бренда из облачно‑юньнань‑гуйчжоу/Сычуань (云贵川) Bistro, который в последние годы расширяется довольно быстро. Но франчайзи Фань Хуэй вложил 4 млн юаней, и уже через 4 месяца выручка рухнула почти «стеной».
Плюс из-за того, что точка долгое время не могла выдавать клиентам официальный чек, и в регистрационных данных тоже были отклонения (ненормальное заявление по лицензии), Фань Хуэй в итоге устроил «разгром магазина» и подал жалобу для защиты прав.
Но по факту в виральном ресторанном сегменте лежит немало «Фань Хуэй» (范辉): просто каждый раз меняют название категории.
Нет стандартизации — нет общенациональной популярности
Разделив на слой за слоем поверхность трафика, бренда и капитала, в итоге вы наткнётесь на самый простой, но самый жёсткий слой ресторанной популярности — цепочку поставок.
Многие думают, что именно вкус определяет, сможет ли блюдо выйти в топ, но в эпоху сетевого ресторанного бизнеса настоящим барьером является стандартизация.
Сможет ли блюдо быть индустриально скопировано, сможет ли оно стабильно воспроизводиться в любой точке по всей стране — это и определяет, есть ли у него право стать общенациональным «ветром перемен».
Цепочка поставок больше не только «задний конец»
Раньше роли поставщиков сырья сверху по цепочке были очень ясны: бренд формулирует потребности, фабрика производит «по заказу».
Но сейчас эти отношения переворачиваются. Всё больше заводов сырья сами начинают активно разрабатывать новые вкусы и продукты, затем «обратно» поставляют решения брендам. Более того, они даже сначала делают тест на потребительском рынке, а потом двигают коммерческое внедрение бренда на практике.
Самый классический пример — 生椰拿铁 (латте на кокосовом молоке). Много лет назад Bright/明亮 компания брала интервью у основателя 椰萃 (YeeTree) У Циюсиня (吴启星). Тогда широкая аудитория узнала: инициатор идеи этого феноменального большого хита — не Luckin Coffee, а поставщик сырья выше по цепочке, 椰萃.
椰萃 (YeeTree) с 2017 года разрабатывает холодное прессование + пастеризацию с низкотемпературной фиксацией свежести для замороженного кокосового молока. Соединяя кокосовую мякоть и кокосовую воду, компания решает проблему: при традиционной высокотемпературной стерилизации сильно теряются кокосовые ароматы, а вкус получается более пресным.
Чтобы проверить, насколько жизнеспособно сочетание кокосового молока и кофе, 椰萃 даже вложила почти 10 млн юаней в тестовую точку на острове Хайнань (Санья). Прогнав обратную связь рынка, они сразу закрыли тест.
На выставке товаров для отельного бизнеса в Шанхае в 2019 году 椰萃 сама активно продвигала кокосовое молоко. Оценка У Циюсиня (吴启星) была такова: вкус кокосового молока мягкий и не такой агрессивный, как у овсянки или миндаля, поэтому это идеальный «второй план» для кофе.
После выставки 椰萃 сама активно нашла Luckin и предложила продукт и идеи по применению. Стороны продолжали совместно оттачивать рецепт, пока в апреле 2021 года Luckin официально не запустила 生椰拿铁 (латте с кокосовым молоком).
Через два месяца после запуска Luckin имела всего 5200 точек, а продажи серии с кокосовым молоком за один месяц превысили 10 миллионов чашек — это обновило рекорд компании по новым продуктам.
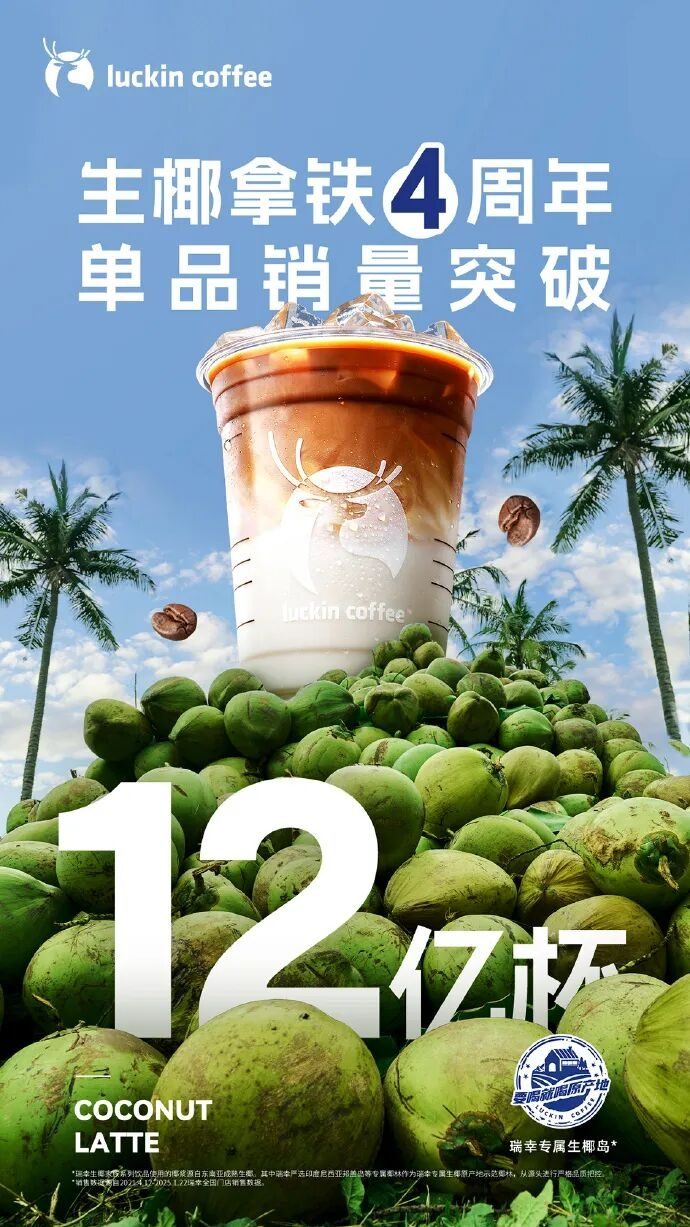
Затем почти все ведущие чайно‑кофейные бренды, включая 喜茶, 茶百道, 乐乐茶, Tims и др., массово последовали примеру и подключились к серии с кокосовым молоком. Рынок кокосового сырья взорвался: онлайн‑продажи брендов вроде 菲诺 (Fino) и 椰树 (Yeshu) заметно выросли.
Один поставщик сырья выше по цепочке напрямую породил целую линейку напитков, которые захватили всю страну.
Стандартизация снижает порог открытия точек
Те же «жареные утки», которые распространялись по стране пару лет назад, тоже не обходились без поддержки цепочки поставок. Когда в Чэнду в маленьком магазине вдруг поднялась волна спроса, заводы приправ вроде 川娃子 (ChuanwaZi) и 天味食品 (Tianwei Foods) уже меньше чем за 1 месяц запустили специализированные соусные основы для «готовых блюд из утки» и наборы для маринада «большого котла».
На платформе 1688 полуфабрикаты для «жареной утки» выросли с десятков поставщиков до нескольких сотен; себестоимость одной порции основы была «прижата» до очень низкого уровня. Префабрикатные полуфабрикаты для жареной утки также массово производятся — и более 90% следящих «на хвосте» маленьких магазинов не нужно самим мариновать утку и варить бульон: достаточно привезти, разогреть и сразу отдавать.
Это означает, что предприниматель без опыта в ресторанном деле: достаточно снять помещение, заказать партию ингредиентных наборов и полуфабрикатов — и можно открыть лавку с «жареной уткой».
А резкое снижение порога открытия заведений напрямую приводит к быстрому раздуванию сегмента и столь же быстрому его исчезновению.
Логика распространения тайского молочного чая похожа.
Когда Luckin Coffee продвигает тайский чай с молоком, говорят, что вдохновение для продукта получили, когда юридическая команда выиграла в Таиланде дело о торговом знаке.
Но по факту за этим уже давно стоят компании цепочки поставок для чая, которые напрямую вывели на рынок концентрат тайского чёрного чая и готовые смеси для солёного сырного молочного «крема» (milk cap). Магазинам не нужно варить чай на месте и подготавливать «крем»: время вывода новинки сократилось с 7 дней до 1 дня, а стоимость материалов снизилась примерно на 80%.
Так тайский молочный чай начал распространяться из специализированных чайных заведений в закусочные, магазины у дома, а затем даже на уличные киоски.
А если пролистать проспект IPO 聚惠食品, то в нём видно: как крупнейший в Китае поставщик кастомизированных комплексных китайских приправ третьей стороны, они ещё за несколько лет до того, как в линейке вкусов 酸汤 (кислого супа) из Гуйчжоу получили признание массового рынка, начали вкладываться в разработку и оптимизацию рецептур.
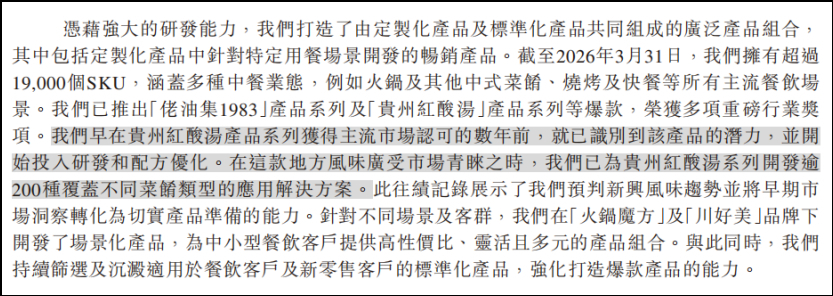
А когда этой местной вкусовой нотацией массово заинтересовался рынок, 聚惠食品 уже разработала для линейки гуичжоуского красного кислого супа (贵州红酸汤) более 200 прикладных решений, покрывающих разные типы блюд. Их приправы для гуичжоуского красного кислого супа даже включили в «Золотые продукты цепочки поставок ресторанного бизнеса за 2024 год».
Стандартизированное серийное производство одного вертикального сырья напрямую катализирует появление новой категории.
Еда, которую невозможно вытащить за пределы места происхождения
Но если наоборот посмотреть: в Китае тысячи местных закусок с отличным вкусом, но они всё время ограничиваются местными улочками и не становятся общенациональными трендами. Главная причина обычно не в том, что «недостаточно вкусно», а в том, что их невозможно стандартизировать и невозможно заранее промышленно приготовить в виде полуфабрикатов.
Категории, зависящие от ручного приготовления на месте, где требования к свежести ингредиентов очень высокие, или где вкус слишком «локальный», сложно сжать в один пакет ингредиентов и в одну порцию полуфабрикатов. Без стандартизации это означает, что качество выдачи каждого магазина зависит от личного уровня конкретного шефа: скорость расширения ограничена, качество нестабильно, а себестоимость не может снизиться.
Такая категория может стать визитной карточкой региона, но почти невозможно превратить её в общенациональный «ветер перемен».
Именно поэтому, все ресторанные категории, которые смогли стать популярными по всей стране, почти всегда прошли через переработку вкуса. Чтобы адаптироваться к стандартизированному производству и более широкой аудитории, стимулирующие резкие запахи местных закусок ослабляют, вкус смягчают, а процесс приготовления упрощают.
Когда в торговый центр зашла гуансийская 酸嘢, кислотность адаптировали; кислотный бульон у рыбы в гуйчжоуском酸汤鱼 разбавили; остроту в югэнских小炒 (炒菜) разделили по категориям.
Конечно, эти переделки расширили рынок категорий, но и часть старых посетителей начала считать их уже «не аутентичными».
Вот цена популярности — и неизбежность стандартизации.
Справочные материалы:
[1] Jiemian News (界面新闻), как производят популярность в ресторанном бизнесе
[2] YiMagazine Первый финансовый, за «бандой вуханьцев» в Юньнань‑Гуйчжоу‑Сычуань Bistro: у популярности действительно есть «толкач»
[3] 运营研究社, ещё более дикая схема, чем у «郑州帮»: виральный «武汉帮» массово создаёт «королей очередей» в 小红书
[4] Рестораторский бизнес‑инсайдер (餐饮老板内参), «банда вуханьцев»: как «漂亮饭» закрутили до третьего поколения
[5] True Gu Research Lab, суперфранчайзи — «управляющие» эпохи тысяч магазинов
[6] Профессиональная сеть ресторанного бизнеса, «сносит крышу»! 23 японских заведения втиснулись в один и тот же торговый центр — новая «Арена Пять Смертей»?