

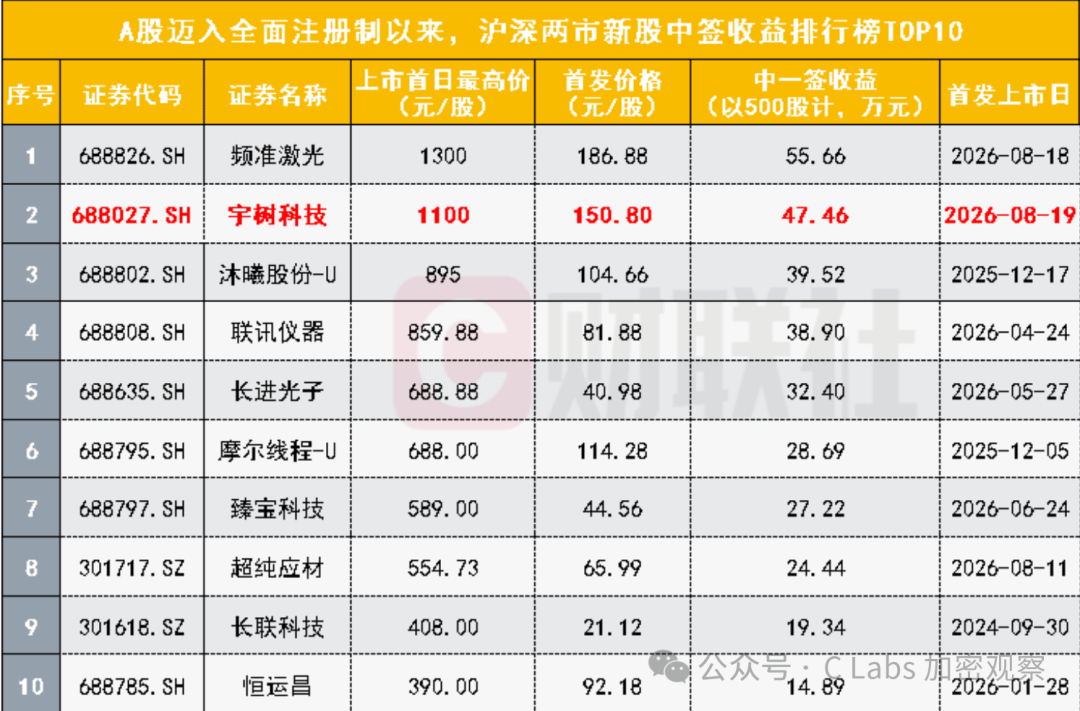
Сегодня IPO 优树 взлетело — доход от участия в подписке (лотерее/аллоцированной заявке) установил в A-акциях второй исторический результат: 474 600.
А первое место — вчера: частотный модуль/лазер 频准激光 — 556 600:
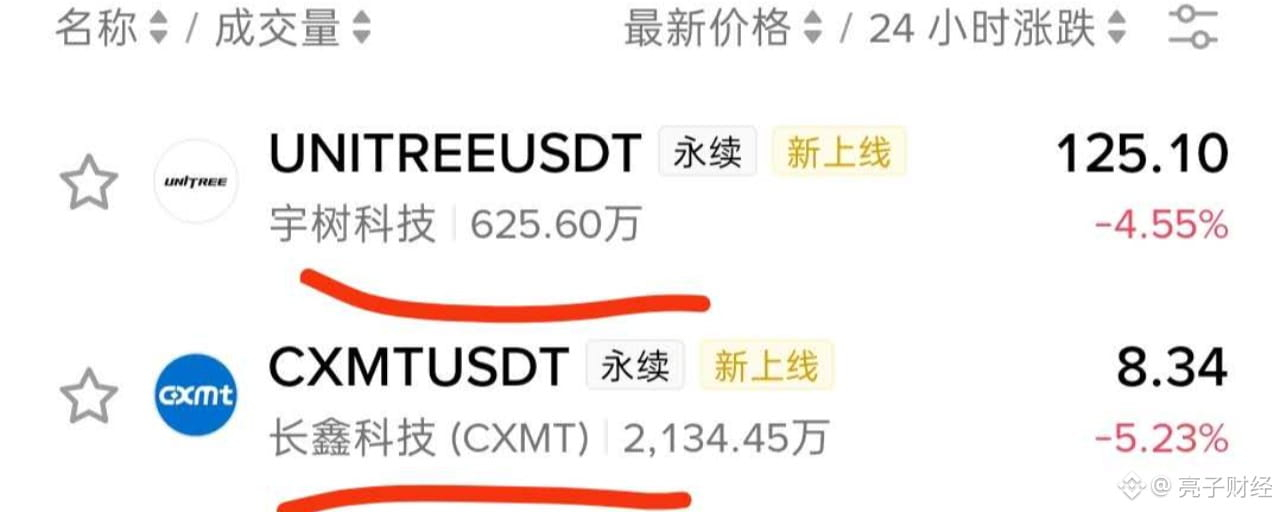
Пока в A-акциях вовсю разгоняли «быка», на биржевых контрактах Binance также запустили фьючерсы на две компании из A-акций — Long鑫存储 и 优树科技.
По сравнению с этим, другие биржи ещё за много дней до IPO уже выводили на торги эти популярные контракты на A-акции. То, что Binance запустила Long鑫 и 优树, можно считать, что это произошло относительно поздно.
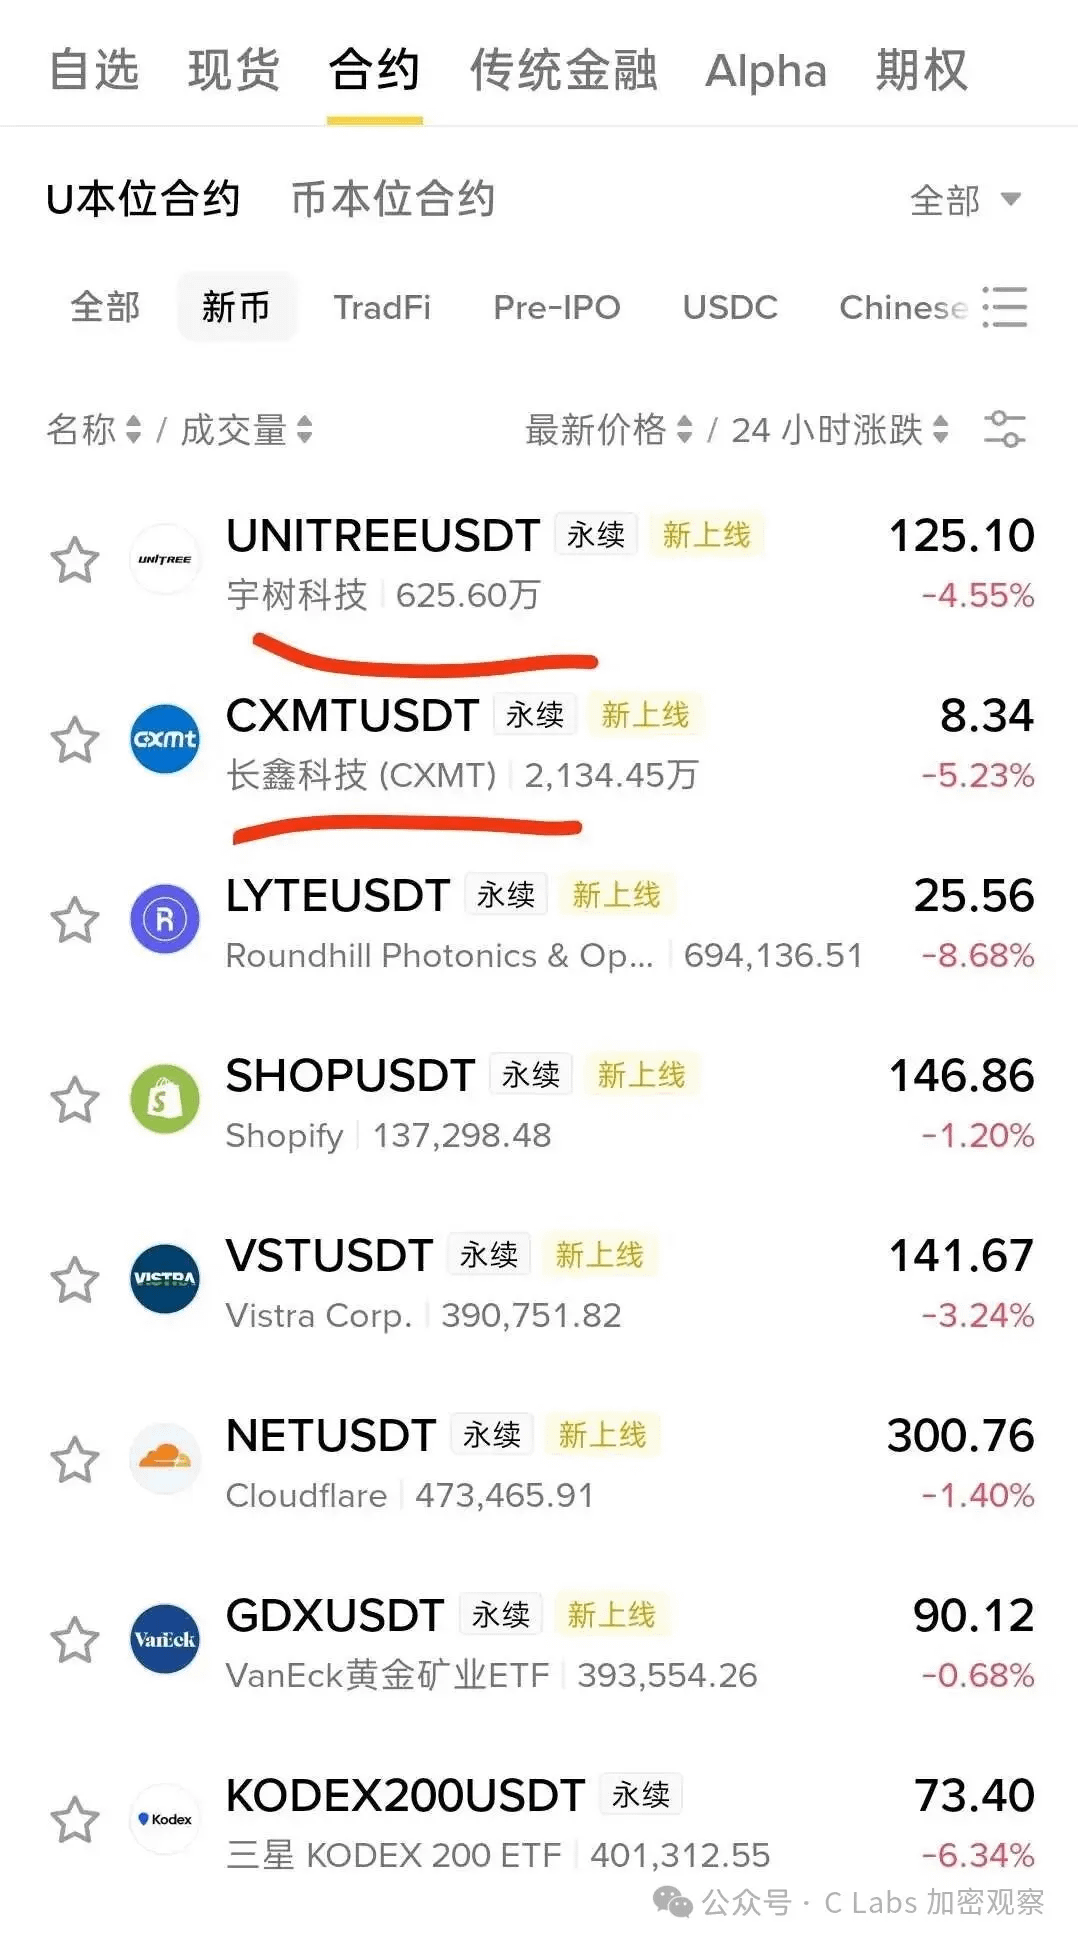
Сначала проясним самый легко путаемый момент: «Long鑫» и «优树» на Binance — это не то же самое, что акции, которые вы покупаете на своём счёте в A-акциях.
Причём даже «токенов акций» там нет: токены акций обычно — это токенизированные ценные бумаги, выпущенные с якорным соотношением 1:1, и теоретически за ними стоят реальные акции.
Но для Long鑫 и 优树 — тех, что относятся к категории «вечных контрактов» — логика совсем другая: это синтетические деривативы с денежным расчётом. Бирже вообще не нужно владеть хоть одной реальной акцией: достаточно установить опорную цену (oracle), а затем дать сторонам лонг и шорт разыграть этот сценарий, поставив USDT на то, куда пойдёт цена.
У вас на руках нет долевых прав, нет права на дивиденды и нет права голоса; после листинга это не превращается в настоящие акции. По сути, вы покупаете «угадать рост/падение акций».
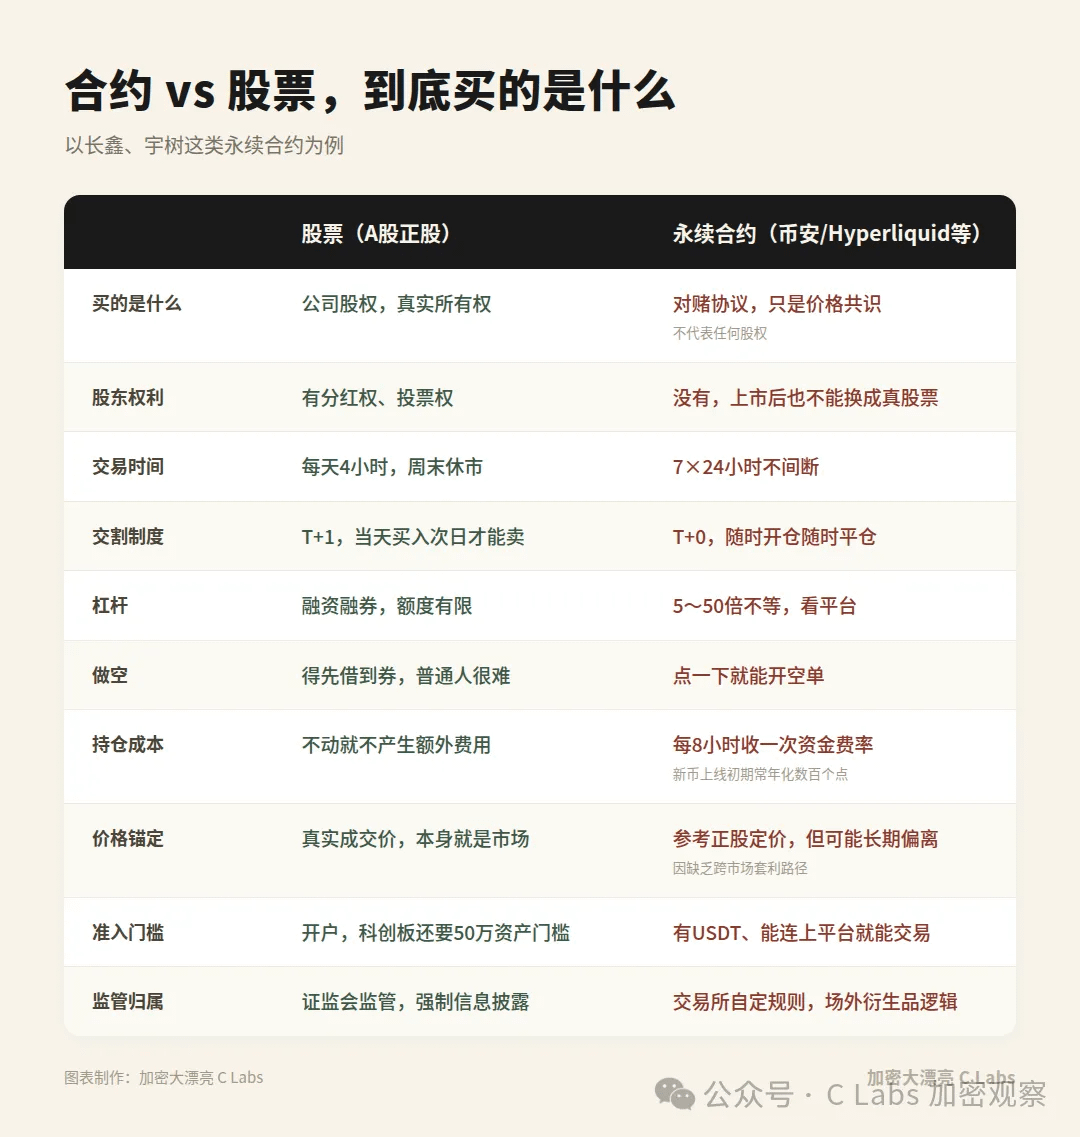
Именно поэтому это может обходить ключевые требования регулирования: оно не выпускает ценные бумаги, не требует одобрения от CSRC, не нужно открывать брокерский счёт и не подпадает под ограничение порога в 500 000 активов для рынка 科创板. Биржа сама строит стакан заявок и задаёт собственные правила по плечу — можно просто вывести на торги, и вся механика относится к логике внебиржевых деривативов, а не к логике выпуска ценных бумаг.
По сравнению с прямой покупкой акций (обычных бумаг), у контрактов есть вполне конкретные преимущества:
В A-акциях торги идут всего 4 часа в день, по выходным — перерыв; вечные контракты доступны 7×24, зайти/выйти можно в любое время. Когда в день листинга на A-акциях ещё действовали ограничения ±20% по дневному изменению, по ончейн-контрактам такого лимита нет.
Чтобы в A-акциях взять плечо, обычному счёту нужно открыть маржинальное финансирование и маржинальные сделки (融资融券), а лимиты ограничены, поэтому для шорта в основном акции просто негде взять. В вечных контрактах плечо-условия по фьючерсам могут достигать 50–100 раз — лонг и шорт можно открывать двусторонне без особых ограничений.
Также стоит обратить внимание на комиссии/сборы: обычно обновляются раз в 8 часов. То, что вы сейчас видите как -2%, — это значит, что шортисты платят лонгистам. Если вы сейчас откроете лонг-позицию на 10 000 U, через 4 часа расчёт даст вам «чистыми» 200 U. Обратная ситуация: если вы лонг+шорт (или на другой стороне), тогда вам придётся выложить эти 200 U.
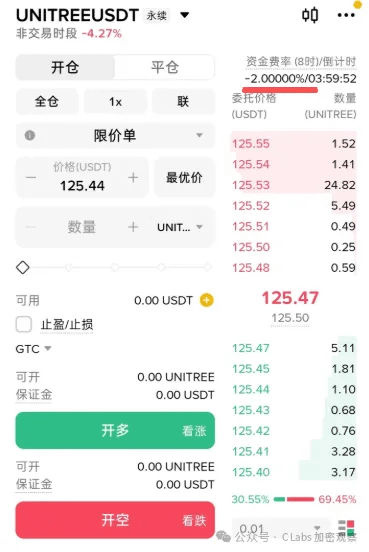
Ещё более проблемный момент — проблема схождения цен. Контракт на Long鑫 однажды разгоняли почти до 6-кратной цены выпуска, а контракт на 优树 — до более чем 4-кратной цены выпуска. Эти премии держались на том, что зарубежные трейдеры не могут зайти в A-акции, и у них нет возможности провести межрыночный арбитраж, чтобы выровнять цены.
Чем выше плечо, тем сильнее ударит волатильность — тогда эта «разница» в цене, оторванная от базовой логики, откатывается очень быстро, а скорость ликвидаций (сгорания позиций) оказывается намного выше, чем кажется. Конечно, не исключено, что некоторые биржи будут намеренно «тыкать иголками».
С учётом удара по криптобиржам 23-часовой режим торгов на NASDAQ уже получил одобрение SEC и будет официально запущен 6 декабря 2026 года — это, по сути, частично компенсирует слабое место по длительности торгов.
Соперничество криптобирж и традиционных брокеров — это только начало.