

Для анализа фондового рынка полагайтесь на аналитические отчеты Jinqilin – авторитетные, профессиональные, своевременные и всесторонние – которые помогут вам выявить потенциальные инвестиционные возможности!
(Источник: Научно-исследовательский институт ценных бумаг Хуатай)
Используя преимущества промышленных кластеров и стремительного развития глобальных онлайн-каналов, китайская трансграничная электронная коммерция в швейной промышленности в последние годы еще больше укрепила свои возможности в области гибкой цепочки поставок, локализованного выполнения заказов, цифровизации и управления брендами, используя данные для организации глобального спроса и предложения. Ведущие компании, такие как SHEIN, создали крупномасштабные автоматизированные системы быстрой обработки мелкосерийных заказов (LATR), что создало значительные барьеры для входа на рынок. В связи с отменой или ужесточением налоговых льгот для посылок низкой стоимости в США и Европе, конкурентные факторы изменились, что еще больше проверило комплексные возможности, такие как создание бренда и локализованное выполнение заказов. Ведущие компании также движутся в сторону расширения на основе платформ и многорегиональной экспансии. Мы с оптимизмом смотрим на дальнейшее расширение доли мирового рынка ведущими китайскими компаниями, обладающими возможностями замкнутого цикла поставок и спроса.
Мировой рынок одежды и обуви оценивается в триллионы долларов, и при этом существует значительный потенциал для улучшения показателей проникновения онлайн-торговли.
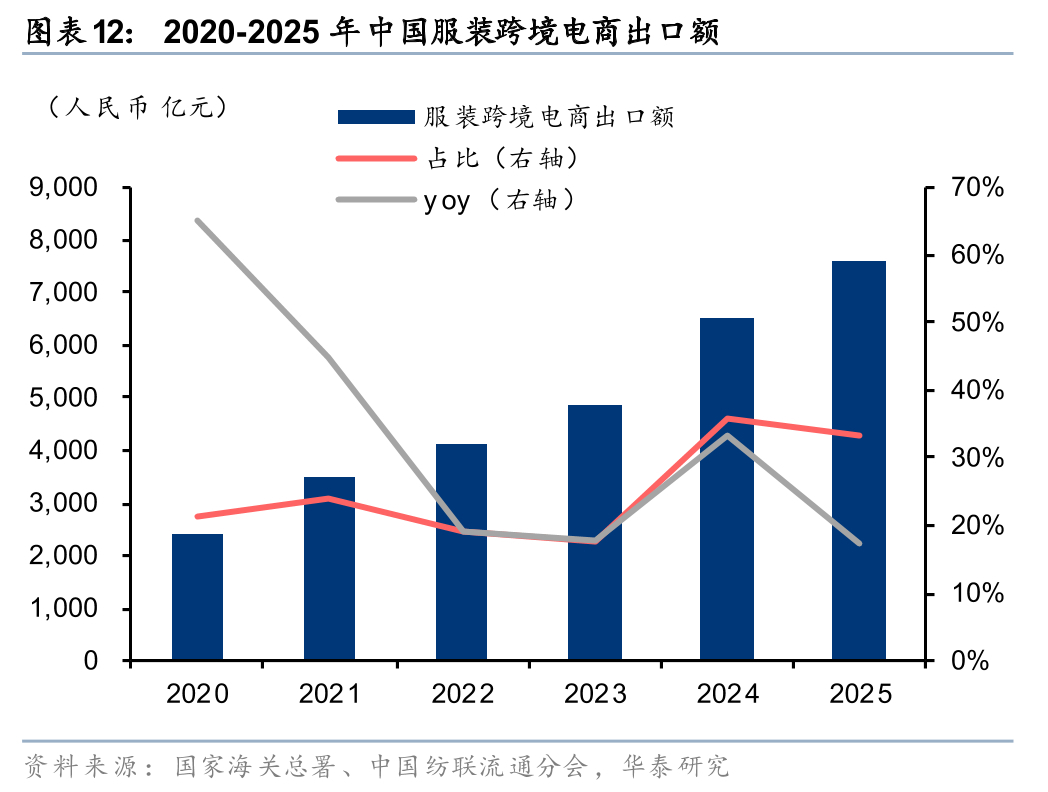
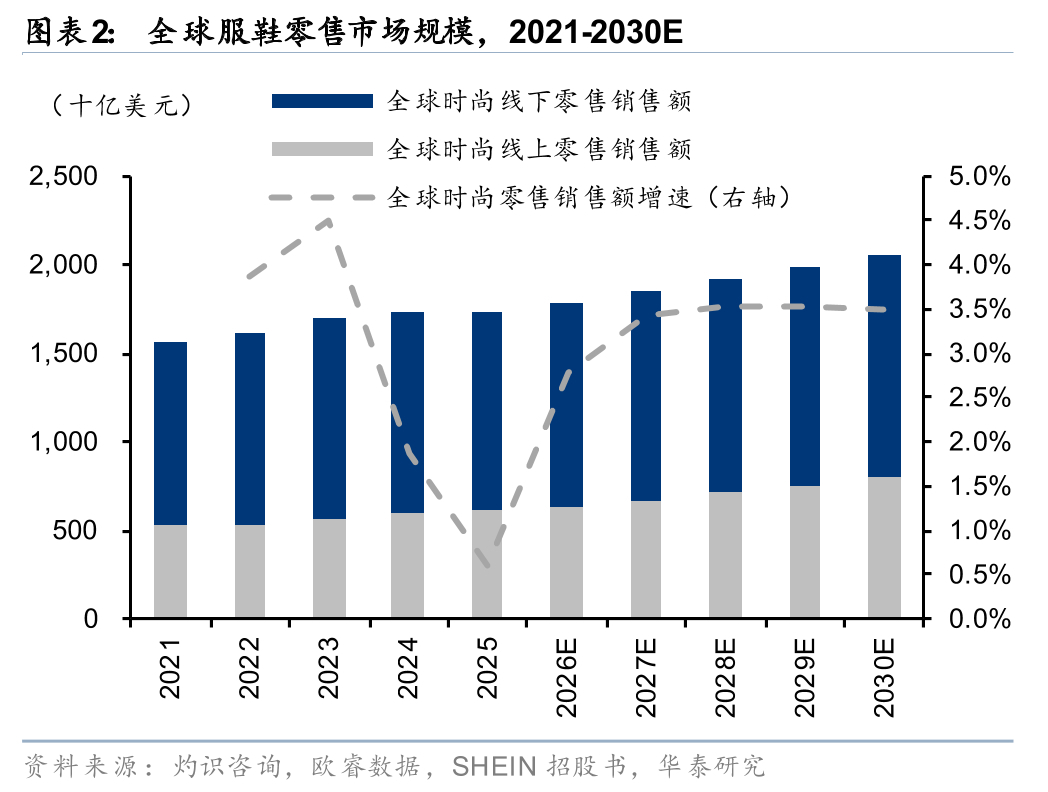
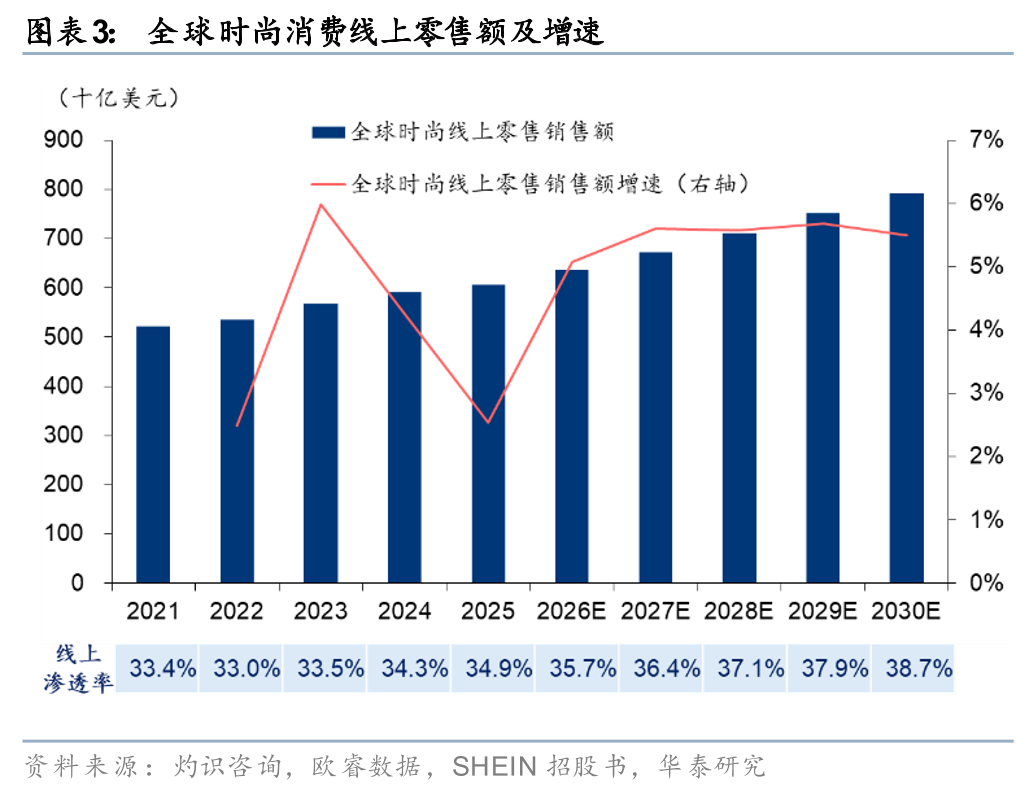
Разнообразный и быстро меняющийся спрос на одежду позволяет промышленным кластерам Китая в полной мере использовать свою гибкость и оперативность. В 2025 году экспорт одежды через трансграничную электронную торговлю в моей стране достиг 762 миллиардов юаней, увеличившись на 17% по сравнению с предыдущим годом, и сохранил свою позицию крупнейшей категории экспорта через трансграничную электронную торговлю с долей в 33,4%. По данным CIC и Euromonitor, мировые розничные продажи одежды и обуви будут расти со среднегодовым темпом роста (CAGR) в 2,7% в период с 2021 по 2025 год, достигнув 1,7 триллиона долларов США, и, по прогнозам, достигнут 2 триллионов долларов США к 2030 году со среднегодовым темпом роста в 3,4%. Онлайн-розничные продажи достигли 606,4 миллиарда долларов США в 2025 году при уровне проникновения 34,9% и, по прогнозам, достигнут 792,1 миллиарда долларов США к 2030 году со среднегодовым темпом роста в 5,4%. В региональном разрезе самые высокие показатели проникновения онлайн-торговли наблюдаются в Азиатско-Тихоокеанском регионе, Северной Америке и Западной Европе, достигнув 34%, 38% и 32% соответственно к 2025 году, в то время как в Латинской Америке, на Ближнем Востоке и в Африке этот показатель ниже 20%. Ожидается, что с развитием возможностей онлайн-платформ по выполнению заказов и операционной деятельности, а также ускоренной региональной диверсификацией, показатели проникновения будут продолжать расти.
Преодолев «три трудности» индустрии модной одежды, ведущие китайские компании побеждают благодаря «интеллекту» и полагаются на «скорость» для достижения успеха.
Индустрия модной одежды давно сталкивается с дилеммой баланса между быстрым запуском новых продуктов, разнообразием продукции и эффективностью оборота. В трансграничных моделях цепочка поставок становится еще длиннее, а региональные различия значительны, что еще больше усложняет ситуацию. Мы считаем, что конкурентное преимущество ведущих китайских компаний заключается не только в гибких цепочках поставок, но и в механизмах, формируемых за счет тестирования небольших заказов, отслеживания продаж и автоматизированной обратной связи C2M, цифровой координации малых и средних производственных мощностей и глобальных сетей выполнения заказов. Это требует огромной выборки пользователей, долгосрочного накопления собственных разработанных систем и одновременной конвергенции логистической экономии за счет масштаба, создавая самоподдерживающийся маховик после его создания. Например, в проспекте SHEIN указано, что доля нераспроданных запасов составляет менее 5% (по сравнению с 20-30% в отрасли), а среднесрочный срок хранения запасов за 25 лет составляет всего 36 дней (по сравнению с более чем 120 днями у традиционных розничных продавцов одежды), что демонстрирует явное преимущество в эффективности оборота.
Соблюдение нормативных требований меняет конкурентную среду; экспорт систем, брендинг и локализация являются ключевыми факторами, определяющими успех или неудачу.
За последние 25 лет США и Европа последовательно отменяли или ужесточали свою политику беспошлинной торговли для небольших посылок. Взгляд на будущие тенденции трансграничной торговли одеждой: 1) Системный подход: Экспорт возможностей автоматизации всей цепочки поставок, например, SHEIN открывает свою цепочку поставок и сеть продаж для сторонних брендов, при этом участвующие бренды достигают среднего роста продаж на 190% в первый год; 2) Брендинг: Предоставление ключевым брендам собственной матрицы для стимулирования повторных покупок и установления премиальных цен; 3) Углубление локализации: Зарубежные склады перестали быть необязательными и стали обязательными, а крупные местные распределительные центры и региональная инфраструктура выполнения заказов помогают повысить эффективность и снизить затраты.
Другой взгляд с точки зрения рынка.
Рыночные опасения по поводу ужесточения политики беспошлинной торговли для посылок низкой стоимости в Европе и США могут подорвать ценовое преимущество китайской трансграничной электронной коммерции в сфере одежды. Мы считаем, что в краткосрочной перспективе для некоторых компаний будут наблюдаться некоторые сбои в ценообразовании, но ведущие китайские компании уже создали замкнутый цикл «спрос-предложение», включающий анализ спроса, гибкое производство, управление запасами и глобальную доставку, что обеспечивает им сильное конкурентное преимущество. Кроме того, затраты на соблюдение нормативных требований в первую очередь затронут малые и средние предприятия с неэффективными цепочками поставок и ограниченной экономией масштаба, в то время как ведущие компании с цифровизированными цепочками поставок, замкнутыми системами обработки пользовательских данных и возможностями глобальной доставки, как ожидается, увеличат свою долю рынка.
Заключение по инвестициям
Ведущие китайские компании, занимающиеся трансграничной электронной коммерцией в швейной промышленности, сталкиваются с серьезными барьерами для входа на рынок в таких областях, как гибкие цепочки поставок, обмен данными и глобальная доставка. По мере того, как мировой рынок одежды и обуви переходит к онлайн-торговле, соответствию нормативным требованиям и локализованным операциям, мы с оптимизмом смотрим на то, что ведущие компании с комплексными замкнутыми циклами и преимуществами масштаба в долгосрочной перспективе одержат победу.
Предупреждение о рисках: изменения в торговой политике, глобальные макроэкономические колебания, усиление рыночной конкуренции и изменения в правилах платформы. Информация о нелистинговых или неанализируемых акциях, упомянутых в данном аналитическом отчете, представляет собой компиляцию объективных данных и не является рекомендацией или обзором компании или акций со стороны команды.
Глобальный рынок одежды и обуви, оцениваемый в триллион долларов, переживает реструктуризацию поставок. Используя потенциал китайских кластеров швейной промышленности, цифровую трансформацию цепочки поставок и десятилетний опыт работы с трансграничными каналами, китайские компании, занимающиеся трансграничной электронной коммерцией в сфере одежды, совершили скачок от дистрибуции товаров, ориентированной на трафик, и производства по низким ценам к глобальному сопоставлению спроса и предложения на основе данных, создав уникальный барьер эффективности в глобальной конкуренции в сфере розничной торговли модной одеждой. Полная отмена или ужесточение политики беспошлинной торговли для посылок низкой стоимости в США и Европе, а также интенсивное внедрение правил торгового соответствия в различных странах приводят к перестройке основных конкурентных элементов отрасли. Пространство для выживания малых и средних продавцов с низкой эффективностью цепочки поставок и недостаточной экономией масштаба продолжает сокращаться. Ожидается, что ведущие компании с гибкими сквозными цепочками поставок, глобальной локализованной доставкой и возможностью управлять собственными брендами укрепят свою долю рынка, обладая явным долгосрочным потенциалом роста.
Со стороны спроса: глобальная трансграничная электронная коммерция в сфере одежды вступила в новый этап, при этом онлайн-трансформация и преимущества китайской цепочки поставок являются движущей силой долгосрочного роста.
Мировой рынок одежды и обуви превысил один триллион долларов США, чему способствуют спрос на эстетичные товары, меняющиеся покупательские привычки и повышение эффективности поставок, обеспечивающие устойчивый рост. Согласно данным Frost & Sullivan и Euromonitor, объем мирового рынка розничной торговли одеждой и обувью оценивается примерно в 1,7 триллиона долларов США в 2025 году и, по прогнозам, достигнет примерно 2 триллионов долларов США к 2030 году. Объем онлайн-продаж одежды и обуви, по прогнозам, составит приблизительно 606,4 миллиарда долларов США в 2025 году и 792,1 миллиарда долларов США к 2030 году, при этом доля онлайн-продаж увеличится с 34,9% до 38,7%. Спрос обусловлен растущим спросом потребителей на высококачественные и доступные товары, широкий ассортимент и быстрый запуск новых продуктов. Одежда, естественно, отличается многочисленными стилями, коротким жизненным циклом продукции и колеблющимся спросом. Традиционные бренды, полагающиеся на квартальные прогнозы и оптовые закупки, испытывают трудности с одновременным удовлетворением требований к разнообразию ассортимента, скорости запуска новых продуктов и цене. Трансграничная электронная коммерция, напрямую взаимодействуя с потребителями через интернет, может преодолеть географические и стационарные ограничения традиционных каналов. В качестве примера можно привести SHEIN: число активных клиентов компании выросло со 186 миллионов до 273 миллионов в период с 2023 по 2025 год, что составляет примерно 21% среднегодового темпа роста; за тот же период объем заказов увеличился с 715 миллионов до 1,078 миллиарда, а выручка достигла 41,85 миллиарда долларов США в 2025 году. Мы считаем, что устойчивый рост мирового потребления одежды в сочетании с тенденциями онлайн-шопинга и сегментацией потребителей создает основу для дальнейшего увеличения доли китайских компаний по производству одежды на мировом рынке.
Со стороны предложения: конкурентное преимущество сместилось от одних лишь производственных затрат к комплексным организационным возможностям, охватывающим "данные + гибкие производственные мощности + выполнение контрактов".
Индустрия одежды давно сталкивается с тройной дилеммой: баланс между быстрым запуском новых продуктов, разнообразием продукции и эффективностью оборота. Чем разнообразнее модели и чем быстрее запускаются новые продукты, тем выше ошибки прогнозирования и риски, связанные с запасами. Хотя традиционное массовое производство может снизить себестоимость единицы продукции, оно с трудом адаптируется к быстро меняющимся требованиям моды. Прорыв для ведущих китайских компаний, занимающихся трансграничной торговлей одеждой, заключается в использовании промышленных кластеров и цифровых возможностей для перехода от прогнозируемого планирования запасов к мелкосерийному производству с быстрым возвратом продукции на основе тестирования, обратной связи и пополнения запасов. Модель LTR (Latest-to-Trend), примером которой является SHEIN, обычно использует 100-200 единиц в качестве первоначального тестового заказа, используя обратную связь от продаж в режиме реального времени для определения дальнейшего производства. Бестселлеры могут быть пополнены всего за 5 дней, напрямую передавая потребительский спрос на производство. В результате достигается эффективность управления запасами, превосходящая показатели традиционных компаний быстрой моды: в 2025 году оборачиваемость запасов SHEIN составила всего 36 дней, что значительно ниже показателя более 120 дней у традиционных розничных продавцов одежды (36 тыс. крон); нераспроданные запасы также поддерживались на уровне ниже 5%, что значительно ниже среднего показателя по отрасли в 20-30%.
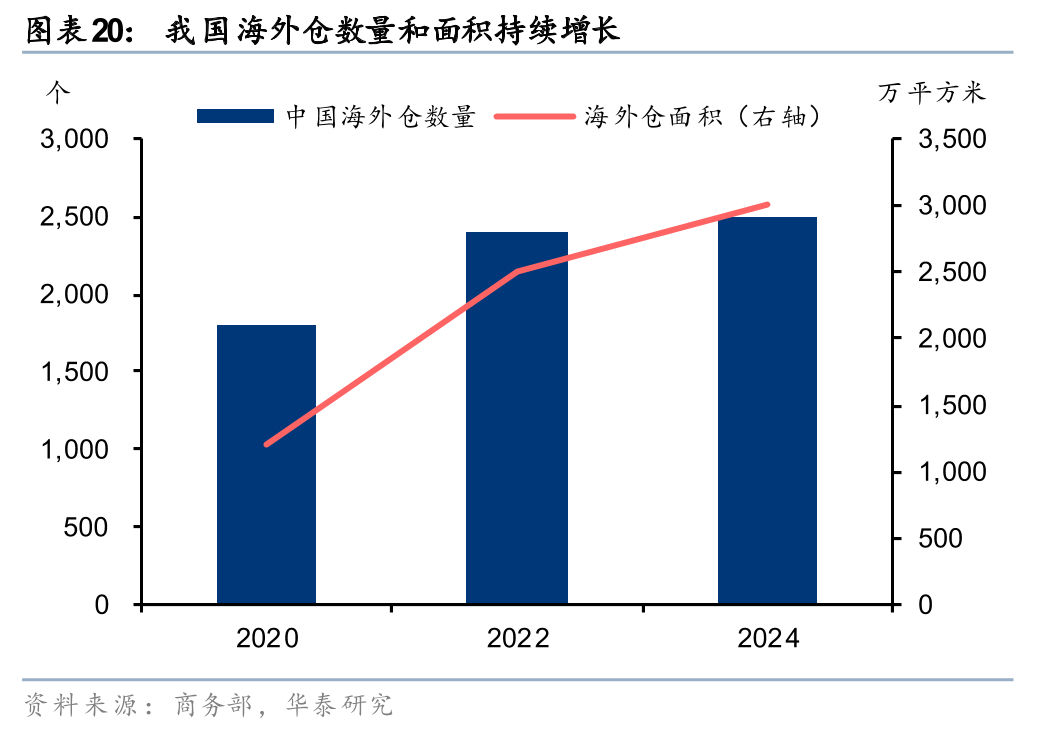
В настоящее время гибкая цепочка поставок в моей стране развивается в направлении повышения интеллектуальности и глобализации. С одной стороны, ИИ все чаще используется для прогнозирования спроса, проектирования продукции, рекомендаций и управления цепочками поставок. С другой стороны, быстро расширяются зарубежные склады и местные сети выполнения заказов. Количество зарубежных складов в моей стране увеличилось с 1800 в 2020 году до более чем 2500 к середине 2024 года, а их площадь выросла с 12 миллионов квадратных метров до более чем 30 миллионов квадратных метров. По мере ужесточения политики беспошлинной торговли для посылок низкой стоимости в Европе и США, ценность гибких цепочек поставок смещается от поддержки недорогой прямой доставки к точному складированию и глобальному обороту запасов. Компании с сильными возможностями в области цепочки поставок, цифровизации и локального выполнения заказов с большей вероятностью получат долгосрочное конкурентное преимущество.
Бизнес-модель: переход от «продажи товаров» к «организации глобального спроса и предложения».
На ранних этапах развития трансграничная электронная коммерция в швейной промышленности Китая в основном опиралась на сторонние платформы или независимые веб-сайты, быстро привлекая зарубежных потребителей за счет привлечения трафика и низких цен на товары. По мере роста стоимости трафика и усиления конкуренции между платформами бизнес-модель постепенно сместилась в сторону прямого контроля над данными о потребителях и передачи этих данных на этапы проектирования, закупок, производства и пополнения запасов. Компания SHEIN начала с модели DTC (прямые продажи потребителю), самостоятельно управляя своей платформой, накапливая глобальные данные о поведении пользователей через свое приложение, веб-сайт и социальные сети. Развивая эту модель, компания расширила свою торговую площадку, привлекая сторонние бренды и продавцов и предоставляя им возможности в области цепочки поставок, анализа потребительских предпочтений, логистики и маркетинга. Доходы SHEIN от услуг торговой площадки выросли с 2,7% в 2023 году до 14,3% в первом квартале 2026 года, что свидетельствует о расширении бизнес-модели от розничной торговли одним товаром к модели «товар + услуги платформы». Модель 1P (Продукт, Бренд, Цепочка поставок) усиливает контроль над продуктами, брендами и цепочкой поставок, в то время как модель 3P (Продукт, Бренд, Цепочка поставок) снижает нагрузку на запасы и закупочные фонды, связанную с новыми товарными позициями, и расширяет потоки доходов за счет комиссионных сборов платформы, складских и логистических услуг. Для ведущих компаний реальным препятствием является уже не один канал продаж, а способность организовать потребителей, бренды, поставщиков, логистику и экосистему платформы в эффективную сеть спроса и предложения.
Наше отличие от рынка:
В целом, рынок сосредоточен на влиянии ужесточения политики в отношении посылок низкой стоимости в Европе и США на ценовое преимущество китайской трансграничной электронной коммерции в сфере одежды. Однако мы считаем, что ослабление преимуществ этой политики не означает ослабления конкурентоспособности ведущих китайских компаний. Напротив, ожидается, что это будет способствовать смещению отраслевой конкуренции от ценовых преимуществ к системным возможностям, ускорит консолидацию отрасли и будет способствовать концентрации конкуренции среди ведущих компаний. В настоящее время основная обеспокоенность рынка связана с тем, что после отмены или ужесточения в США и Европе политики беспошлинной торговли посылками низкой стоимости, тарифы и затраты на соблюдение требований в моделях трансграничной прямой почтовой доставки увеличатся, что приведет к снижению ценового преимущества и рентабельности китайской трансграничной электронной коммерции в сфере одежды. Мы считаем, что изменения в политике приведут к некоторому увеличению затрат в краткосрочной перспективе, но после многих лет накопления ведущие китайские компании постепенно развили свои конкурентные преимущества от преимущества в виде единичных производственных затрат до комплексного замкнутого цикла спроса и предложения, охватывающего анализ спроса, разработку продукции, гибкое производство, управление запасами, операционную деятельность пользователей и глобальную доставку. Взяв в качестве примера SHEIN, можно отметить, что компания отслеживает спрос в режиме реального времени с помощью огромных массивов данных о потребителях, быстро передает информацию о спросе поставщикам посредством тестирования небольших заказов и автоматического пополнения запасов, контролирует риски, связанные с запасами, через цифровую цепочку поставок и постепенно расширяет свою деятельность на зарубежные склады и местные пункты выдачи заказов. В 2025 году оборачиваемость запасов SHEIN составила всего 36 дней, что значительно меньше, чем у Inditex, Fast Retailing, ASOS и H&M (72/114/128/130 дней), указывая на то, что ее основное преимущество эволюционировало от «дешевой продажи» к более точному пониманию потребностей потребителей и организации производства и выполнения заказов с меньшими запасами и более высокой скоростью.
Мы считаем, что рост тарифов, требований к соблюдению нормативных требований и затрат на зарубежные поставки значительно повысит барьеры для входа в отрасль. Малые и средние предприятия (МСП), которые ранее полагались на распространение недорогих товаров, привлечение трафика и налоговые льготы, лишены эффекта масштаба и возможностей интеграции цепочки поставок, что затрудняет поглощение возросших затрат. Модель получения прибыли для некоторых недорогих товаров может быть напрямую нарушена. Между тем, ведущие платформы могут использовать крупномасштабные закупки, цифровые цепочки поставок и глобальные сети выполнения заказов для амортизации возросших затрат и расширения поставок за счет зарубежных складов, локального выполнения заказов и платформенной интеграции. Таким образом, хотя изменения в политике могут снизить общую рентабельность отрасли в краткосрочной перспективе, ожидается, что в среднесрочной и долгосрочной перспективе они приведут к уходу малых и средних продавцов и концентрации высококачественных товаров на ведущих платформах. Конкуренция в отрасли сместится от простого сравнения цен к соперничеству в возможностях цепочки поставок и глобальных операционных возможностях, при этом ведущие компании будут готовы еще больше увеличить свою долю рынка.
Обзор трансграничной электронной коммерции в швейной промышленности: рынок объемом в триллион долларов вступает в новый этап развития.
Мировая индустрия одежды и обуви, оцениваемая в триллионы долларов, по-прежнему имеет значительный потенциал роста в сфере онлайн-продаж.
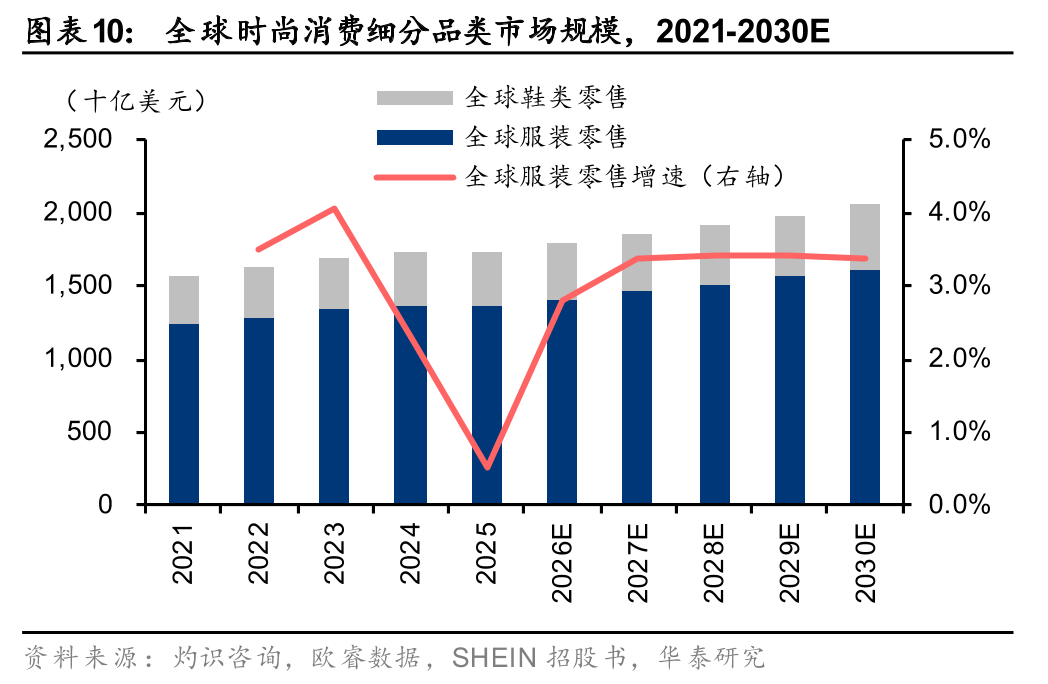
Мировой рынок одежды и обуви превысил один триллион долларов США, чему способствуют спрос на эстетичные товары, меняющиеся покупательские привычки и повышение эффективности поставок, обеспечивающие устойчивый рост. Согласно данным Frost & Sullivan и Euromonitor, мировые розничные продажи одежды и обуви будут расти со среднегодовым темпом роста (CAGR) в 2,7% в период с 2021 по 2025 год, достигнув 1,7 триллиона долларов США, при сохранении устойчивого роста, и, как ожидается, достигнут 2 триллионов долларов США к 2030 году со среднегодовым темпом роста в 3,4%.
По каналам сбыта, офлайн-продажи остаются основным источником мирового потребления одежды и обуви, в то время как онлайн-каналы продолжают проникать на рынок благодаря меняющимся пользовательским привычкам, мобильным платежам, рекомендациям в социальных сетях и развитым глобальным процессам выполнения заказов. Офлайн-каналы имеют значительную ценность благодаря демонстрации бренда, возможности примерки, мгновенной покупке и местным услугам, в то время как онлайн-каналы более эффективно удовлетворяют разнообразные и долгосрочные потребности за счет охвата контента, рекомендаций по поиску и обратной связи от пользователей. Согласно данным Frost & Sullivan и Euromonitor, онлайн-продажи продолжают расти быстрее, чем рынок в целом, увеличившись до 606,4 млрд долларов США в период с 2021 по 2025 год при среднегодовом темпе роста 3,8%, при этом их доля выросла с 33,4% до 34,9%, сохраняя свой уровень проникновения даже в условиях постпандемического восстановления офлайн-розничной торговли. Прогнозируется, что объем онлайн-продаж обуви и одежды в розничной торговле достигнет 792,1 млрд долларов США в период с 2025 по 2030 год, при среднегодовом темпе роста в 5,4% за этот период, а его доля увеличится до 38,7%.
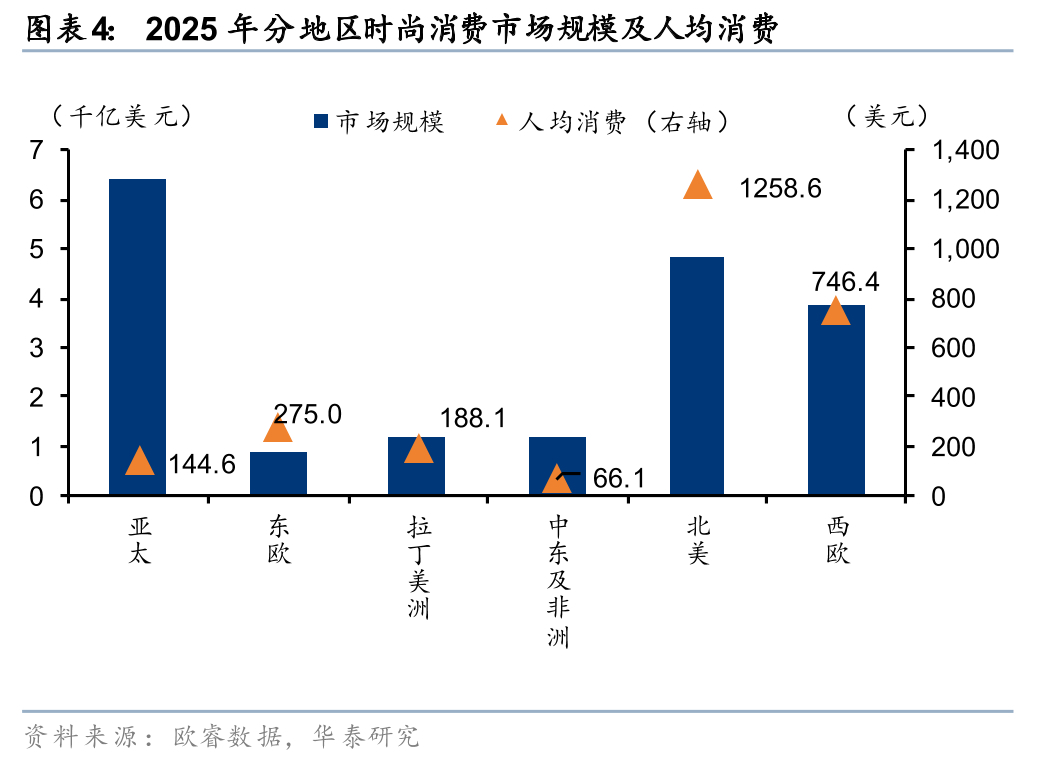
В региональном разрезе мировое потребление одежды и обуви сильно сконцентрировано, при этом наибольшую долю занимают Азиатско-Тихоокеанский регион и Европа/Америка. 1) Размер рынка: Согласно данным Euromonitor, в 2025 году на рынки Азиатско-Тихоокеанского региона/Северной Америки/Западной Европы придется 37%/28%/22% мирового рынка потребления одежды и обуви соответственно, при этом их размер останется относительно стабильным в период с 2021 по 2025 год. В Восточной Европе, Латинской Америке, на Ближнем Востоке и в Африке будут наблюдаться относительно более высокие темпы роста. Северная Америка и Западная Европа имеют значительное преимущество в показателе ARPU (средний доход на одного потребителя), при этом расходы на душу населения достигнут 1259/746 долларов США соответственно в 2025 году, что делает их привлекательными для брендов одежды среднего и высокого ценового сегмента, работающих на международном рынке. Общие расходы на душу населения в Восточной Европе/Латинской Америке/Азиатско-Тихоокеанском регионе составляют около 200 долларов США, в то время как на Ближнем Востоке и в Африке этот показатель составляет всего 66,1 долларов США. 2) Уровень проникновения онлайн-торговли: Азиатско-Тихоокеанский регион/Северная Америка/Восточная Европа/Западная Европа лидируют, достигнув 34%/38%/44%/32% соответственно к 2025 году. Высокий уровень проникновения онлайн-торговли в Азиатско-Тихоокеанском регионе в основном обусловлен эффектом масштаба, возникающим из-за более высокой плотности населения, в то время как Северная Америка и Европа выигрывают от передовых инноваций в области цифровизации розничной торговли. В Латинской Америке, на Ближнем Востоке и в Африке уровень проникновения онлайн-торговли, как правило, низок из-за ограничений в цифровой инфраструктуре и потребительских привычках, что оставляет значительные возможности для развития привычек онлайн-потребления.
Конкурентная среда: рыночная доля фрагментирована, основным источником роста является онлайн-трафик; возможно, наблюдается тенденция к увеличению концентрации трафика.
Глобальный рынок розничной торговли обувью и одеждой давно фрагментирован. «Трилемма» индустрии одежды (трудность одновременного быстрого запуска новых продуктов, обеспечения разнообразия продукции и эффективности оборота) ограничивает возможности традиционных компаний по производству одежды воспроизводить свои масштабы в разных регионах и стилях. Это также является одной из главных причин, почему отдельным компаниям трудно добиться высокой доли на мировом рынке, что приводит к относительно фрагментированной структуре рынка. Согласно данным Euromonitor, прогнозируется, что на долю пяти крупнейших мировых ритейлеров обуви и одежды (CR5) будет приходиться менее 10% (по группам) в период с 2016 по 2025 год, при этом Nike, Adidas и Inditex (материнская компания Zara) сохранят относительно стабильные позиции в тройке лидеров. SHEIN демонстрирует быстрый рост доли рынка с 2019 года и, как ожидается, войдет в пятерку крупнейших мировых ритейлеров обуви и одежды к 2024 году.
Китайские платформы трансграничной электронной коммерции стали одним из наиболее значимых факторов перераспределения доли онлайн-рынка. По данным IPC, доля Китая на мировом рынке трансграничных онлайн-покупок увеличилась на 7 процентных пунктов в 2023 году и на 3 процентных пункта в 2024 году, в основном благодаря платформам Temu и SHEIN. В частности, доля Temu в последних трансграничных заказах опрошенных потребителей выросла с 7% в 2023 году до 21% в 2024 году и, по прогнозам, достигнет 24% в 2025 году, сравнявшись с Amazon. Между тем, рыночная доля трансграничных заказов Wish, eBay и AliExpress снизилась на 95%, 68% и 33% соответственно по сравнению с 2018 годом. Эти новые платформы не только расширили спрос на трансграничные онлайн-покупки, но и продолжили переманивать долю пользователей у традиционных трансграничных платформ. Согласно данным ECDB, к 2025 году SHEIN и Temu уже входили в десятку крупнейших мировых ритейлеров по объему продаж в Европе, Северной и Южной Америке, Австралии и Океании, а также в Африке.
Преимущество Китая в масштабах цепочки поставок создает основу для расширения платформ в разных регионах. По оценкам ECDB, объем экспорта трансграничной электронной коммерции Китая достигнет примерно 250,1 млрд долларов США в 2025 году, что более чем в 12 раз превышает объем любого другого отдельного экспортного рынка в его статистическом охвате. На рынке трансграничной электронной коммерции США объемы экспорта SHEIN и Temu составляют примерно 24,3 млрд и 22,6 млрд долларов США соответственно, уже достигнув аналогичного ведущего масштаба. С точки зрения структуры продукции, на модные товары приходится 78%, 41%, 24% и 8% объема экспорта на платформах SHEIN, Temu, AliExpress и Amazon соответственно, что подчеркивает сильные позиции китайских платформ в категориях с большим количеством товаров на складе и высокой чувствительностью к цене, таких как одежда. Мы считаем, что китайские платформы трансграничной электронной коммерции интегрируют разрозненных отечественных производителей, модели с длинным хвостом и гибкие производственные мощности в цифровую цепочку поставок, ориентированную на глобальных потребителей, тем самым снижая барьеры для мелких поставщиков при выходе на потребителей в разных регионах.
Ценовая конкурентоспособность, разнообразие товаров и эффективное цифровое сопоставление являются основными факторами, позволяющими китайским платформам привлекать клиентов за рубежом. Опрос Европейского центрального банка, проведенный в апреле 2026 года, показал, что более половины респондентов из еврозоны использовали китайские платформы электронной коммерции, при этом уровень использования превысил 70% в Греции, Португалии и Испании. Низкие цены и широкий ассортимент товаров являются основными причинами, по которым потребители выбирают китайские платформы, при этом наиболее часто покупаемыми категориями являются одежда, товары для дома и электроника. Почти две трети заказов были на сумму менее 25 евро, а примерно 90% — менее 50 евро, что указывает на то, что китайские платформы изначально получили преимущество благодаря высокой частоте, низким ценам и фрагментированному ассортименту товаров. Аналогичные характеристики наблюдаются и в трафике: данные Similarweb показывают, что во втором квартале 2024 года на SHEIN приходилось примерно 20% глобальных посещений сайтов доступной моды, что примерно на 5 процентных пунктов выше, чем у сайта, занимающего второе место. Таким образом, китайские платформы достигли положительного цикла: расширение предложения → увеличение пользовательского трафика → положительные отзывы о продажах → дальнейшее расширение предложения.
Концентрация платформ и фрагментация брендов, вероятно, будут сосуществовать еще долгое время, при этом фокус отраслевой конкуренции сместится с силы отдельных брендов на эффективность организаций, работающих на основе платформ. Онлайн-платформы не изменили фундаментальную природу спроса на одежду — его нестандартный характер и быстро меняющиеся стили, — но они могут повысить эффективность сопоставления товаров с низким спросом и потребностей потребителей за счет быстрой обратной связи со стороны отдела продаж и гибкой цепочки поставок. Мы считаем, что эта модель смягчает традиционное противоречие между богатым ассортиментом продукции, быстрым запуском новых продуктов и эффективностью управления запасами за счет управления товарами с низким спросом посредством масштабного тестирования и быстрой обратной связи. Будущая концентрация глобальной конкуренции в сфере одежды, вероятно, будет в большей степени отражаться в концентрации трафика, данных и организационных возможностей цепочки поставок ведущих платформ.
Почему именно одежда? — Это предпочтительная категория товаров для китайского рынка, предназначенная для выхода на международный рынок.
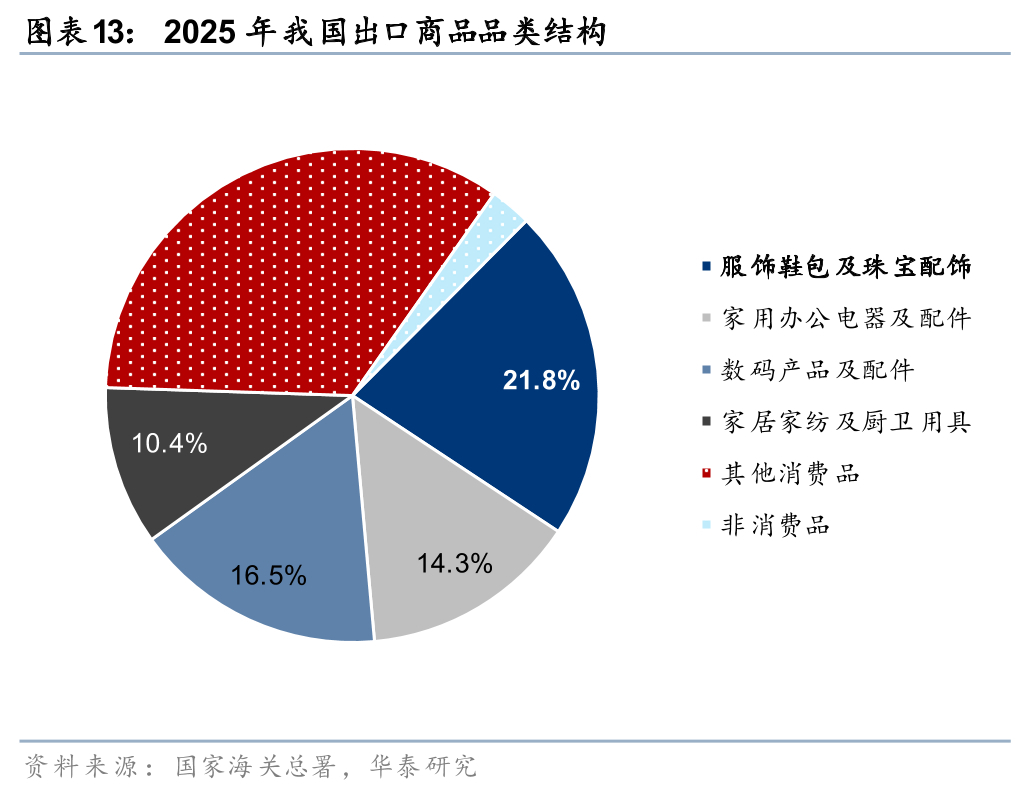
Одежда является крупнейшей категорией экспорта в рамках трансграничной электронной коммерции, обладая огромным рыночным пространством и значительным потенциалом. Сектор одежды и обуви достаточно велик и продолжает стабильно расти, предоставляя значительные рыночные возможности для трансграничной электронной коммерции в сфере моды, ориентированной на одежду. Согласно данным Национального совета по текстильной и швейной промышленности Китая (на основе данных Главного таможенного управления), в 2025 году экспорт одежды через трансграничную электронную торговлю достиг 762 миллиардов юаней (по сравнению с общим объемом экспорта Китая через трансграничную электронную торговлю в размере 2,27 триллиона юаней), что на 17% больше, чем годом ранее, и его доля выросла с 21,4% в 2020 году до 33,4% в 2025 году. Данные Главного таможенного управления также показывают, что в 2025 году на одежду, обувь, сумки и ювелирные изделия приходилось 21,8% экспортируемых товаров, что прочно утвердило одежду в качестве крупнейшей категории экспорта страны через трансграничную электронную торговлю.
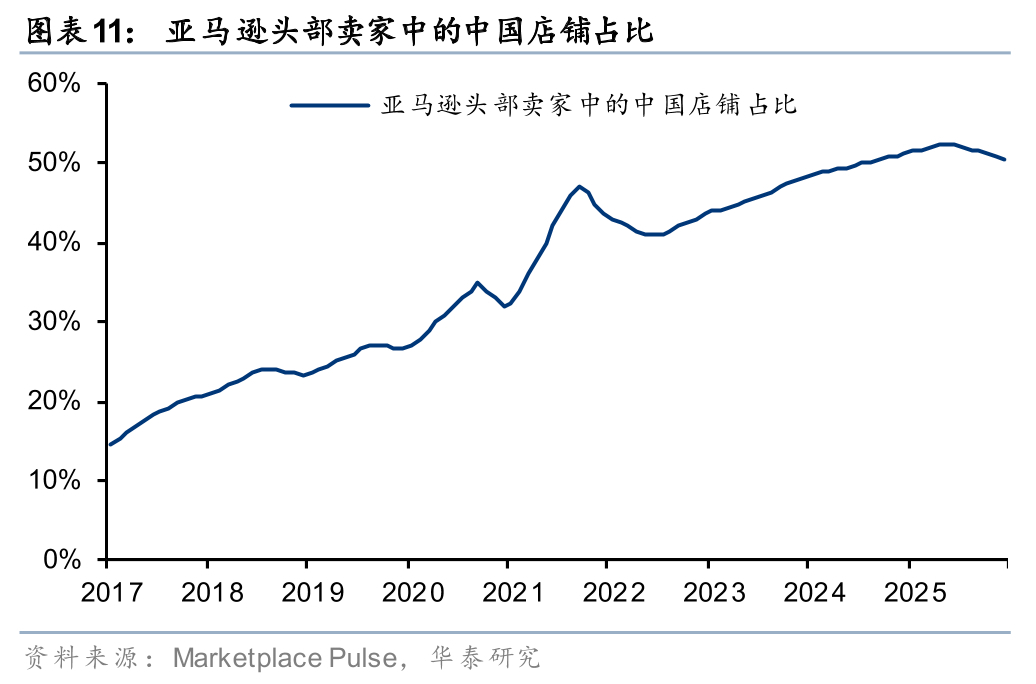
Преимущества промышленных кластеров помогают китайским компаниям по производству одежды ускорить проникновение на глобальный рынок. После многих лет развития в китайской швейной промышленности сформировалась полная производственная цепочка и высококонцентрированные промышленные кластеры, охватывающие ткани, аксессуары, дизайн, производство и логистику. Это обеспечивает компаниям возможности эффективного контроля затрат, что приводит к конкурентному преимуществу в трансграничных каналах электронной коммерции. Например, данные Marketplace Pulse показывают, что доля китайских продавцов среди активных продавцов Amazon по всему миру выросла с менее чем 20% в 2017 году до 50% в 2025 году. Мы ожидаем аналогичную тенденцию в категории одежды, когда китайские продавцы будут использовать преимущества промышленных кластеров для постоянного увеличения своей доли на рынке.
Как форма потребления модной продукции, одежда по своей природе обладает характеристиками разнообразного и быстро меняющегося спроса, что подчеркивает проблемы традиционных моделей. Это особенно актуально для одежды в стиле «быстрой моды», которая предлагает высококачественные товары по низким ценам и подвержена быстрым изменениям трендов. В рамках традиционной модели розничной торговли одеждой предложение широкого ассортимента товаров означает более высокий риск обесценивания запасов, а также ограничено жесткими затратами, такими как аренда торговой площади, сезонные заказы и арендная плата за помещение, что затрудняет достижение целей «больше, быстрее, лучше и дешевле» товаров.
Трансграничная электронная коммерция в сфере одежды: основанная на эффективности цепочки поставок, она началась с преимуществ каналов сбыта и политических льгот, а затем развилась благодаря замкнутой цепочке поставок. В основе стремительного развития экспорта китайской швейной промышленности благодаря модели трансграничной электронной коммерции «прямо к потребителю» (2C) лежат следующие факторы:
1) Крупные кластеры швейной промышленности Китая создали ведущую в мире гибкую цепочку поставок; например, SHEIN и LDK Solar опираются на промышленный кластер, расположенный в дельте реки Чжуцзян, где города и уезды Паньюй, Фошань, Чжуншань, Дунгуань, Цзянмэнь и Чжаоцин соответственно создают заводы быстрого реагирования и поддерживают их в непосредственной близости.
2) Благодаря развитию китайской индустрии электронной коммерции, занимающей лидирующие позиции в мире, отечественные предприятия раньше других воспользовались преимуществами онлайн-каналов и первыми разработали стратегии адаптации к алгоритмам платформ, онлайн-сопоставлению спроса и предложения, контентной электронной коммерции и маркетингу с участием влиятельных лиц.
3) Что касается конкретных сроков, мы воспользовались льготным налоговым режимом для мелких посылок, отправленных за границу, разработали модель прямой почтовой рассылки с низким риском складских запасов и постепенно, в ходе быстрого развития, улучшили автоматизацию всего процесса и возможности локального выполнения заказов на зарубежных складах, создав замкнутую цепочку.
Обзор развития: от транспортных дивидендов к соответствующей нормативным требованиям экосистеме — фокус конкуренции продолжает смещаться в сторону более высоких показателей.
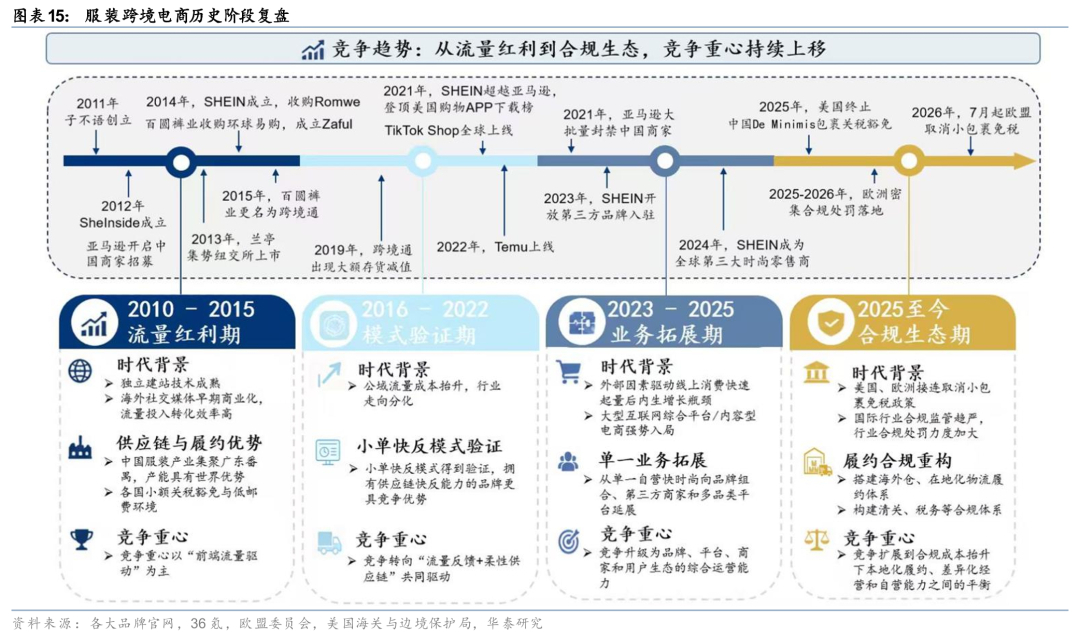
Китайская трансграничная электронная торговля одеждой прошла четыре этапа: онлайн-дивиденды, быстрое развитие цепочки поставок, расширение экосистемы платформ и реструктуризация соответствия нормативным требованиям. Фокус конкуренции постепенно сместился с привлечения трафика на пользовательский интерфейс на эффективность цепочки поставок, работу платформ и возможности локализации.
1) На первом этапе, в 2010-2015 годах, создание веб-сайтов, ориентированных на прямые продажи потребителям (DTC), и преимущества трафика из общедоступных источников способствовали первоначальному подтверждению жизнеспособности китайской модели трансграничной электронной коммерции в сфере одежды. Инструменты для создания веб-сайтов, такие как Shopify, контекстная реклама Google и реклама в социальных сетях, таких как Facebook/Instagram, снизили барьеры для китайских продавцов, позволяющие им напрямую взаимодействовать с зарубежными потребителями. Независимые веб-сайты, представленные LightInTheBox, Romwe, Zaful и SHEIN, один за другим выходили на зарубежные рынки, эволюционируя от традиционной модели B2B внешней торговли к модели DTC. На этом этапе конкуренция была сосредоточена на привлечении трафика, конверсии страниц, эффективности выбора товаров и трансграничной доставке посылок. Отрасль по-прежнему в основном двигалась за счет «фронтенд-трафика».
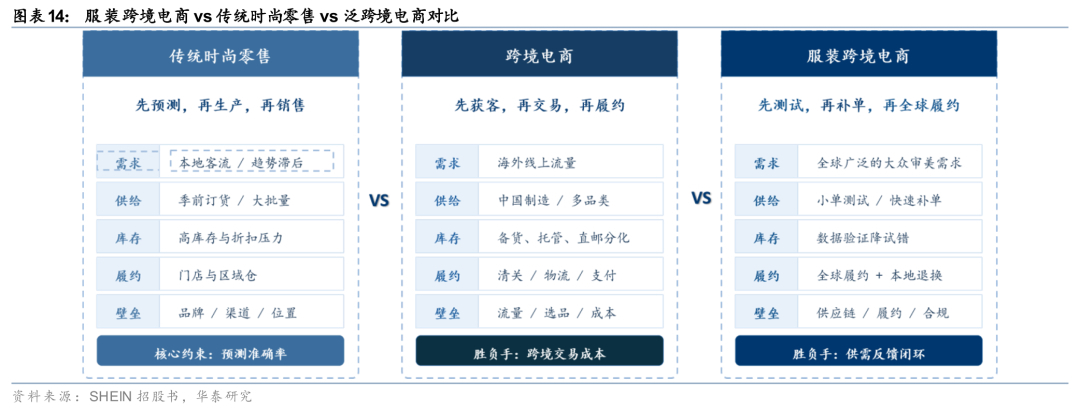
2) На втором этапе, с 2016 по 2022 год, рост стоимости трафика сделал быструю реакцию цепочки поставок критически важной для достижения масштабируемости. Увеличение стоимости трафика в общедоступных источниках оказало давление на независимые модели веб-сайтов, зависящие от поисковой и социальной рекламы. Отрасль перешла от покупки трафика к продаже товаров к использованию данных для организации поставок, повышая эффективность сопоставления спроса и предложения за счет тестирования небольших заказов и быстрого повторного заказа. SHEIN постепенно внедрила крупномасштабную автоматизированную модель быстрого повторного заказа небольших заказов (LATR). Трансграничная электронная коммерция в сфере одежды перешла от управления за счет дивидендов от трафика к управлению за счет сочетания «обратной связи по трафику + гибкой цепочки поставок».
3) На третьем этапе, с 2023 по 2025 год, конкуренция между платформами усилилась, и трансграничная электронная коммерция в индустрии одежды расширилась в сторону портфелей брендов, сторонних продавцов и многокатегорийных платформ. В 2022 году Temu вышла на североамериканский рынок, быстро привлекая клиентов благодаря своим полностью управляемым услугам, низким ценам и широкому ассортименту товаров; TikTok Shop стал пионером модели электронной коммерции, основанной на интересах пользователей. По данным Momentum Works и Tabcut, глобальный объем продаж TikTok Shop достиг 26,2 млрд долларов в первом полугодии 2025 года, удвоившись по сравнению с аналогичным периодом прошлого года. Трансграничная электронная коммерция в индустрии одежды диверсифицировала свои каналы, при этом ведущие независимые веб-сайты, такие как SHEIN, расширили свое присутствие через Marketplace, сторонние бренды, дизайнерские экосистемы и категории товаров для образа жизни, чтобы увеличить вовлеченность пользователей, частоту покупок и долю рынка. Доходы SHEIN от услуг маркетплейса выросли с 2,7% в 2023 году до 14,3% в первом квартале 2026 года. Конкуренция в отрасли обострилась, и теперь необходимы комплексные операционные возможности, охватывающие бренды, платформы, продавцов и пользовательские экосистемы.
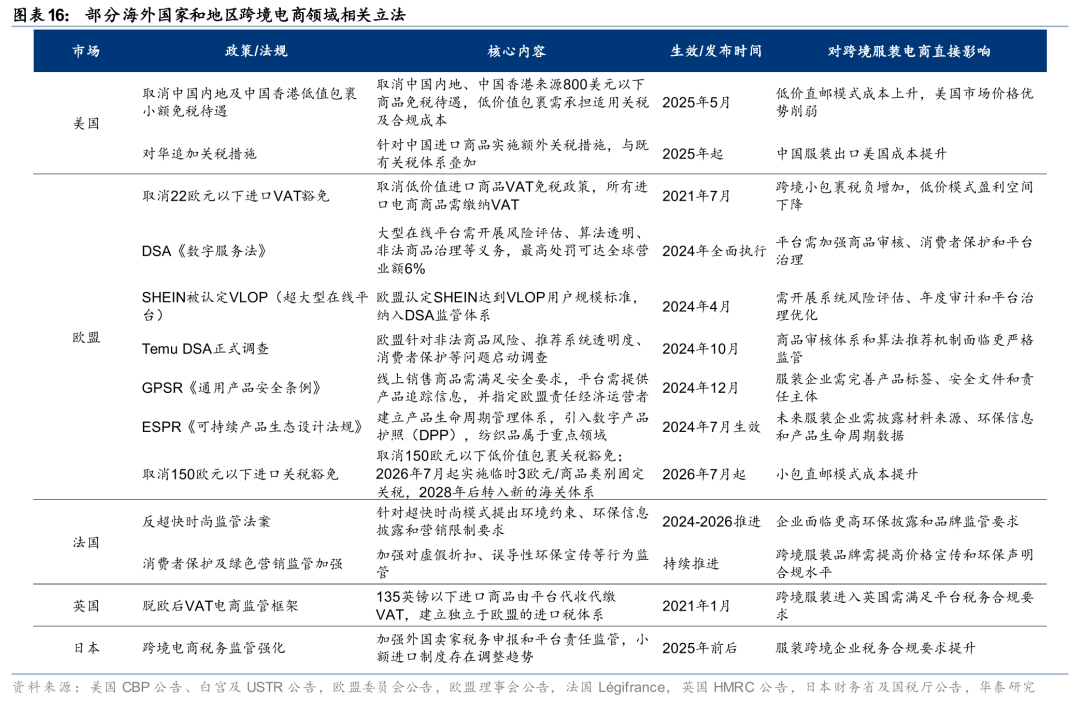
4) На четвертом этапе, с 2025 года по настоящее время, ужесточение налоговых льгот для небольших посылок и увеличение затрат на соблюдение требований создали проблемы для локализованных возможностей выполнения заказов в трансграничной электронной коммерции в швейной промышленности. С 2025 года политика освобождения от налогов для небольших посылок в США и Европе была ужесточена, что повлияло на ту часть трансграничной электронной коммерции в швейной промышленности, которая полагается на прямую почтовую доставку небольшими посылками. На этих рынках модель обхода складских и распределительных сетей и снижения рисков, связанных с запасами, за счет прямой почтовой доставки небольшими посылками, подверглась серьезной критике. Снижение затрат на таможенное оформление за счет использования местных складов за рубежом стало критически важным, а также повысило операционные требования к компаниям трансграничной электронной коммерции в отношении таможенного оформления, налогообложения, складирования и распределения, возврата и обмена товаров, безопасности продукции и защиты потребителей в стране назначения. На данном этапе конкурентный порог в отрасли расширился от взаимодействия между фронтенд-трафиком и бэкенд-цепочкой поставок до замкнутого цикла, охватывающего всю цепочку, включая локальную инфраструктуру выполнения заказов.
Развитие бренда, технологические инновации и глобальные операционные возможности являются движущими силами роста трансграничной электронной коммерции в швейной промышленности.
После более чем десятилетия стремительного развития трансграничная электронная коммерция в швейной промышленности постепенно вступает в новую фазу, ориентированную на создание бренда, технологические инновации и глобальные операционные возможности. Отрасль эволюционирует от модели продаж, основанной на трафике, к комплексной конкурентной модели, интегрирующей бренд, технологии, цепочку поставок и глобальные операции. Ожидается, что компании, обладающие сильными возможностями в области анализа потребностей пользователей, сотрудничества в цепочке поставок и глобального распределения ресурсов, сохранят конкурентное преимущество.
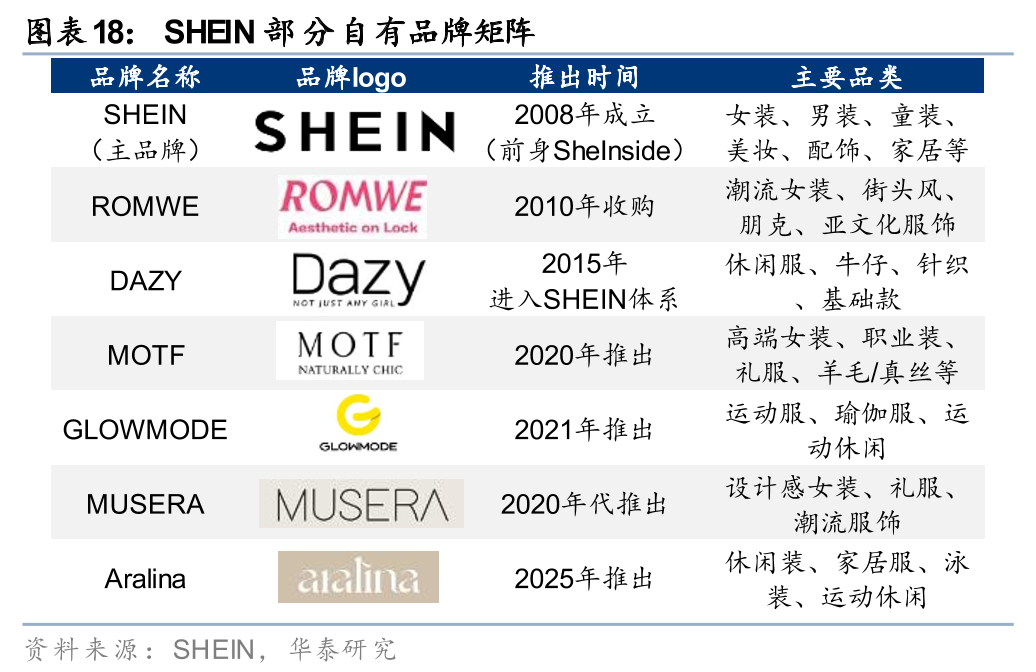
Тренд 1: От трансформации, ориентированной на трафик, к трансформации, ориентированной на бренд – трансграничная электронная коммерция в сфере одежды вступает в стадию конкуренции брендов и персонализации. На ранних этапах развития трансграничной электронной коммерции в сфере одежды большое значение придавалось зарубежному трафику и преимуществам китайской цепочки поставок, что обеспечивало быстрый рост за счет низких цен и широкого ассортимента товаров. Однако с постоянным ростом стоимости глобального онлайн-трафика, ужесточением правил платформ и повышением узнаваемости брендов среди потребителей, модель роста, основанная исключительно на низких ценах и привлечении трафика, постепенно сталкивается с препятствиями. Отмена или ужесточение политики беспошлинной торговли для небольших посылок в Европе и США также значительно повлияли на модель ценообразования недорогих товаров, затрудняя привлечение и удержание пользователей за счет низких цен. Хотя экономическая эффективность остается важнейшим полем битвы, дифференциация продукции и построение бренда являются неизбежными трендами. SHEIN предлагает потребителям дифференцированные товары, создавая собственные бренды в нескольких нишевых категориях, используя эти бренды в качестве стилевых ориентиров, которые способствуют запоминанию потребителями и повторным покупкам.
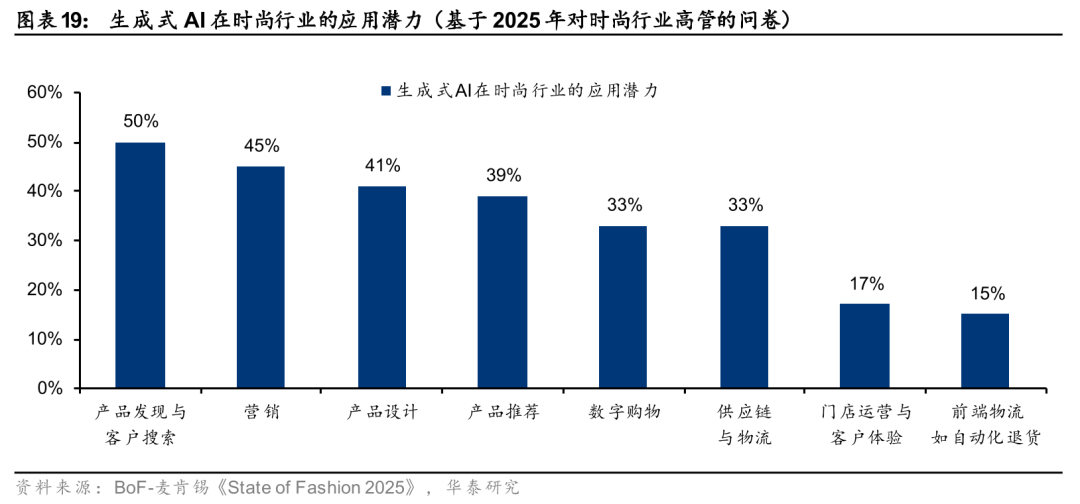
Тренд второй: Непрерывные инновации со стороны предложения, при этом ИИ повышает эффективность гибких цепочек поставок. Согласно прогнозам McKinsey на 2023 год, генеративный ИИ принесет индустрии одежды, моды и предметов роскоши дополнительную операционную прибыль в размере 150-275 миллиардов долларов в течение 3-5 лет, главным образом за счет повышения эффективности проектирования, оптимизации маркетинга и улучшения управления цепочками поставок и запасами. В качестве примера можно привести компанию Xiyin, которая постоянно анализирует глобальные данные о поведении потребителей с помощью алгоритмов ИИ, чтобы быстрее выявлять сегментированные рыночные потребности и направлять свою команду дизайнеров в разработке новых продуктов, прогнозируя хитовые продукты и поддерживая свою крупномасштабную автоматизированную модель быстрого реагирования на мелкосерийное производство.
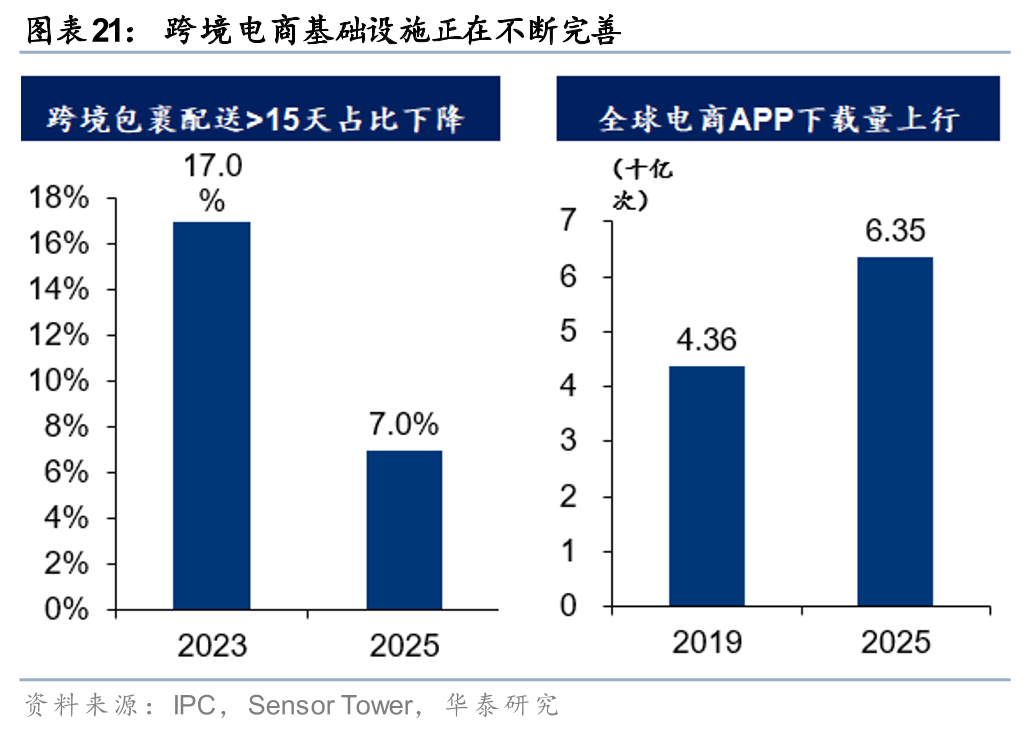
Третий тренд: повышение эффективности трансграничной доставки и расширение локализованных операционных возможностей. По данным IPC, доля трансграничных посылок со сроками доставки более 15 дней сократится с 29% в 2020 году до 7% в 2025 году. По данным Министерства торговли, количество зарубежных складов в нашей стране увеличится с 1800 в 2020 году (общая площадь 12 миллионов квадратных метров) до более чем 2500 к середине 2024 года (общая площадь более 30 миллионов квадратных метров), из которых более 1800 будут предназначены для обслуживания трансграничной электронной коммерции (общая площадь более 22 миллионов квадратных метров). Мы считаем, что улучшение сроков доставки посылок через границы и расширение сетей зарубежных складов будут и дальше снижать неопределенность трансграничных транзакций, позволяя платформам более стабильно преобразовывать разнообразие продукции и ценовую конкурентоспособность в рост заказов.
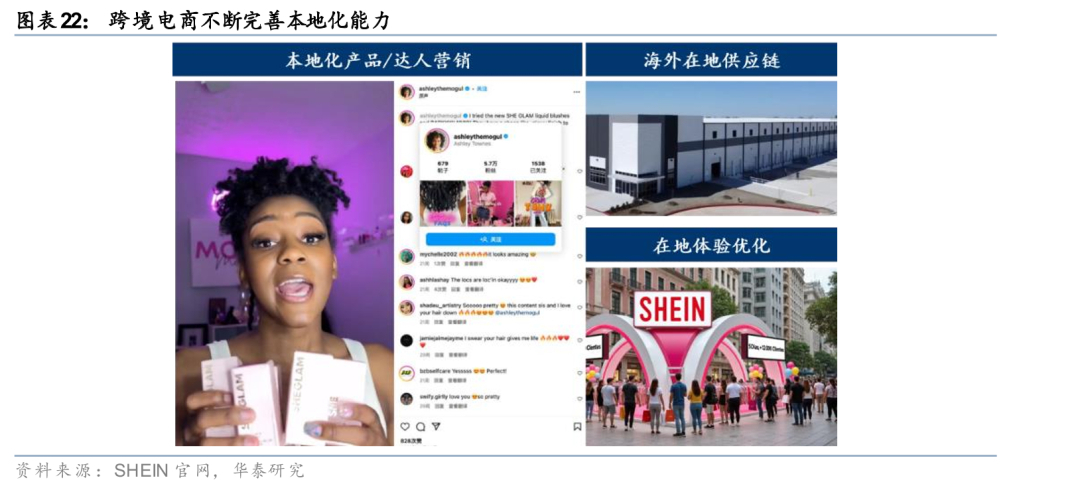
Развитие локальных операционных возможностей стимулирует трансграничную электронную коммерцию в швейной промышленности, превращая ее из простого привлечения трафика в инструмент стимулирования повторных покупок. Потребители одежды предъявляют высокие требования к возврату, обмену и послепродажному обслуживанию. По данным Национальной федерации розничной торговли (NRF), прогнозируемый уровень возвратов товаров, приобретенных онлайн в США, в 2025 году составит 19,3%. В качестве примера можно привести SHEIN, которая запустила свой маркетплейс и открыла свою платформу для местных продавцов в Европе. Доход от услуг маркетплейса вырос с 2,7% в 2023 году до 14,3% в первом квартале 2026 года. Ее польский логистический центр объявил о планах поддержки продавцов в Польше и Европе, что принесет пользу более чем 170 местным малым и средним предприятиям в сфере логистики, операционной деятельности и обслуживания на местах. Мы считаем, что развитие локальных операционных возможностей имеет важное значение для улучшения процесса возврата товаров, обслуживания клиентов, складского хранения и логистики, а также сотрудничества в области контента, тем самым стимулируя трансграничную электронную коммерцию в швейной промышленности от простого привлечения трафика к инструменту стимулирования повторных покупок.
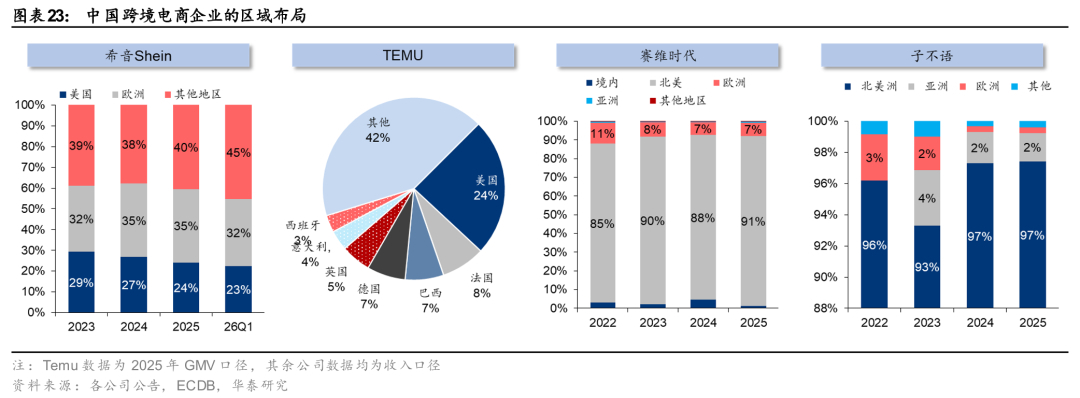
Четвертый тренд: ускоренная региональная диверсификация, расширение с Северной Америки на глобальный рынок. В первые годы рост китайской трансграничной электронной коммерции в сфере одежды в основном опирался на рынок США. Однако с усилением конкуренции на североамериканском рынке, изменениями в торговой политике и ужесточением регулирования компании ускоряют свою экспансию в Европу и развивающиеся рынки. Например, такие компании, как Xiyin и Temu, постоянно увеличивают свои инвестиции в Японию, Юго-Восточную Азию и Ближний Восток, добиваясь более сбалансированной региональной структуры. Доля выручки Xiyin в регионах за пределами Европы и США выросла с 38,8% в 2023 году до 45,4% в первом квартале 2026 года, увеличившись на 6,6 процентных пункта. Такие компании, как LDK Solar и Zibuyu, в основном полагаются на Amazon для ведения своего бизнеса, получая значительную долю выручки с североамериканского рынка. В последние годы они также расширяются на такие рынки, как Европа. В качестве примера можно привести компанию LDK Solar. Ранее ее европейский бизнес сокращался из-за макроэкономической ситуации. В начале 2024 года LDK Solar перестроила свою европейскую команду, тесно сотрудничая со стратегией Amazon по ускорению экспансии на европейском рынке, сосредоточившись на Великобритании и Германии. Азиатский рынок все еще находится на ранней стадии развития. В 2025 году выручка LDK Solar от европейского и азиатского бизнеса выросла на 21,5% и 127,1% соответственно по сравнению с предыдущим годом, продемонстрировав быстрый рост.
Анализ бизнес-модели трансграничной торговли одеждой: победа за счет интеллекта, скорость имеет первостепенное значение.
Полный сбой в цепочке поставок: длинные цепочки создают операционные проблемы, а также значительные барьеры для входа на рынок.
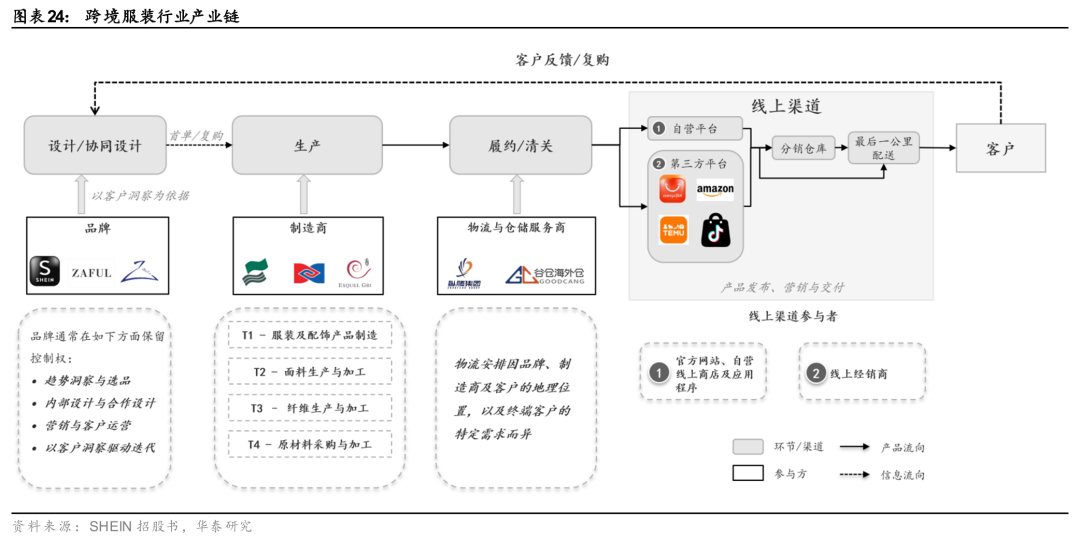
Трансграничная электронная коммерция в швейной промышленности включает четыре основных этапа: дизайн, производство, выполнение заказов и каналы дистрибуции. Трансграничная торговля увеличивает сложность всей цепочки поставок. 1) Трансграничные бренды одежды: баланс между исходным дизайном и пониманием спроса со стороны конечного потребителя. Трансграничные бренды одежды, по сути, находятся на обоих концах цепочки поставок, выступая в качестве эффективных посредников между спросом и предложением. Брендам необходимо оперативно понимать изменения модных тенденций, преобразовывать их в быстрые итерации дизайна и предоставлять обратную связь фабрикам через механизм «от поставщика к потребителю». Им также необходимо отвечать за маркетинговые кампании. 2) Производство на начальном этапе: в основном осуществляется контрактными производителями в рамках промышленных кластеров. Трансграничные бренды одежды, как правило, не имеют собственных фабрик или имеют лишь несколько, чтобы получить знания о начальном этапе для ведения переговоров по закупкам. 3) Выполнение заказов на среднем этапе: на первом этапе логистики ведущие трансграничные бренды одежды обычно экспортируют продукцию морским и воздушным транспортом. Первый вариант предлагает недорогие и масштабные поставки, что позволяет сглаживать колебания цен за счет прямых контрактов с клиентами; второй же ориентирован на срочные и высокорентабельные товары. В сфере зарубежных складов трансграничные бренды одежды обычно используют логистические услуги, предоставляемые зарубежными платформами электронной коммерции (такими как FBA от Amazon), или строят собственные зарубежные склады для снижения затрат и повышения оперативности выполнения заказов. В логистике «последней мили» для окончательной доставки используются местные службы экспресс-доставки и почтовые службы.
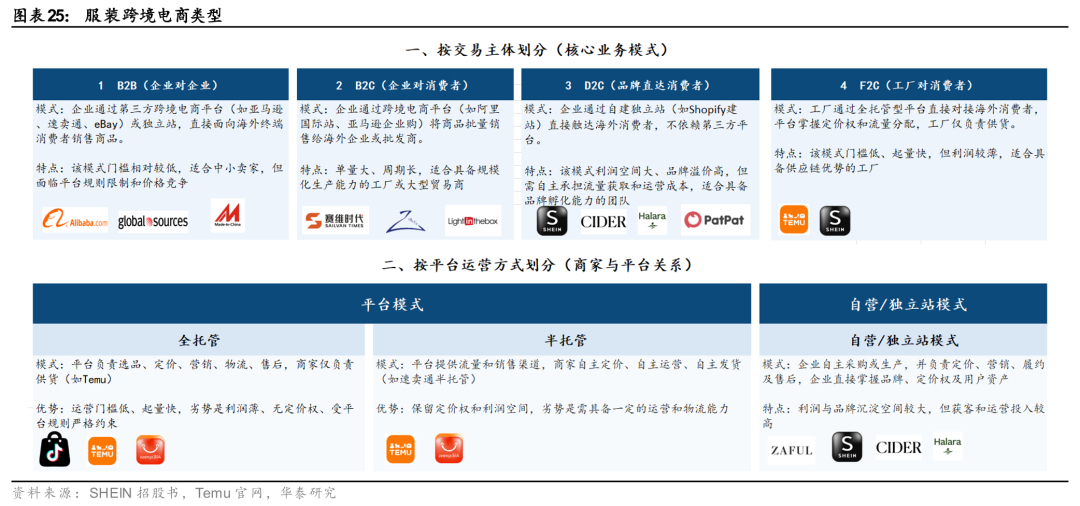
Модели B2C и DTC стали двумя основными вариантами для нового поколения трансграничной электронной коммерции в швейной промышленности. В отличие от традиционного экспорта одежды, который в основном полагается на зарубежных дистрибьюторов для закупок, трансграничная электронная коммерция напрямую доставляет товары потребителям, обеспечивая прямое и быстрое соответствие спроса и предложения. Однако она также влечет за собой комиссионные сборы платформы (или операционные расходы на создание собственной платформы), расходы на зарубежный маркетинг/складирование/выполнение заказов и многое другое. Среди них:
1) Модель B2C: Осуществляя охват потребителей через сторонние платформы электронной коммерции, такие как Amazon (например, Saiwei Times и Zibuyu), эта модель сокращает цепочку транзакций, снижает наценки по сравнению с традиционными моделями дистрибуции и предлагает потребителям лучшее соотношение цены и качества. Amazon и другие сторонние платформы предоставляют инфраструктуру для привлечения трафика, обработки транзакций и выполнения заказов, позволяя продавцам быстро расширяться с меньшими первоначальными инвестициями. Однако она легко подвержена влиянию изменений в политике сторонних платформ электронной коммерции (например, волна блокировок аккаунтов Amazon в 2021 году и изменения комиссионных ставок платформ) и не имеет прямого доступа к данным о потребителях на уровне конечных потребителей, что затрудняет быструю разработку цифровых решений. По мере усиления конкуренции за трафик, рентабельность для продавцов, полагающихся исключительно на размещение товаров и рекламу, сокращается. Эффективность выбора товаров, оборачиваемость запасов и рейтинг бренда становятся ключевыми факторами дифференциации, и ожидается, что рыночная доля будет и дальше концентрироваться на ведущих продавцах с улучшенными возможностями разработки продукции и операционной деятельности.
2) Модель прямых продаж потребителям/независимого веб-сайта: Создание независимого веб-сайта дополнительно оптимизирует промежуточные звенья (представленные SHEIN), что помогает снизить наценку по всей цепочке. Эта модель интегрирует такие функции, как привлечение клиентов, транзакции, выполнение заказов и послепродажное обслуживание, внутри компании. В краткосрочной перспективе она требует больших инвестиций в маркетинг, технологии и складское хранение, а также предъявляет более высокие требования к привлечению клиентов и сквозным операционным возможностям. Однако она позволяет напрямую накапливать данные о потребителях и передавать их в отделы дизайна, закупок, производства и пополнения запасов. Кроме того, она помогает компаниям лучше контролировать бренд, ценообразование и данные о пользователях, что приводит к более высокому долгосрочному потенциалу роста. Модель самостоятельного управления требует больших первоначальных инвестиций; однако, после увеличения показателей повторных покупок, ускорения оборота и снижения затрат на выполнение заказов, контроль над каналами продаж приводит к повышению прибыли и созданию сильных барьеров для входа на рынок. SHEIN основана на собственном бизнесе прямых продаж потребителям и постепенно расширяется на бизнес сторонних платформ.
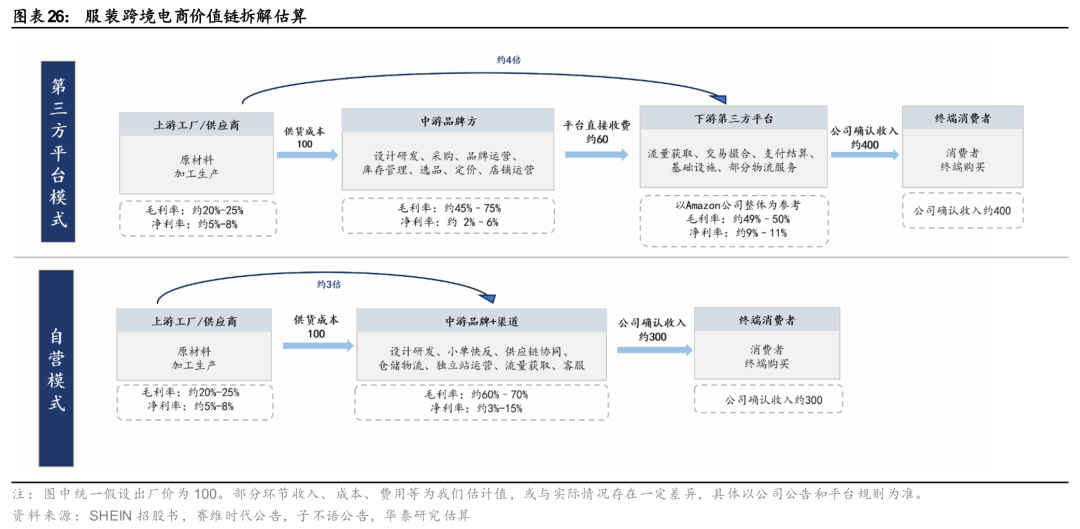
С точки зрения цепочки создания стоимости в отрасли, бренды среднего звена охватывают сложные промежуточные звенья с самой высокой валовой прибылью, а их чистая прибыль зависит от множества факторов. Рассмотрим цепочку трансграничной электронной коммерции в сфере одежды: 1) Предложение на верхнем уровне достаточно велико, а переговорная сила относительно низка. Компании OEM/ODM имеют валовую прибыль примерно в 20-25%, но благодаря их сильному присутствию за рубежом, предсказуемость заказов высока после попадания в цепочки поставок крупных продавцов одежды, что приводит к чистой прибыли в диапазоне от средних до высоких однозначных процентов. 2) Платформы электронной коммерции нижнего звена имеют высокую концентрацию и сильную переговорную силу, при этом чистая прибыль достигает двузначных значений (Amazon и др.), что является самым высоким показателем в цепочке создания стоимости. В последние годы китайские платформы трансграничной электронной коммерции, такие как Temu, TikTok Shop и SHEIN, привнесли больше конкуренции на зарубежные рынки, поэтому комиссионные ставки, взимаемые этими платформами с трансграничных брендов одежды, динамически корректируются в ответ на изменения конкурентной среды. 3) Для брендов одежды, работающих на промежуточном этапе трансграничной торговли, валовая прибыль является самой высокой во всей цепочке, покрывая затраты на нескольких звеньях, таких как дизайн и разработка, закупки, управление брендом и управление запасами. На нее также легко влияют сложные факторы, такие как стоимость доставки, тарифная политика и изменения в политике платформ, что приводит к относительно большим колебаниям прибыли. Среди них чистая прибыль ведущих трансграничных компаний по производству одежды, работающих через сторонние платформы, может достигать 2-6% (например, Saiwei Times и Zibuyu), в то время как чистая прибыль ведущих компаний быстрой моды, работающих по модели «бренд + канал», может достигать 3-15% (например, Inditex).
Основные проблемы: баланс между скоростью запуска новых продуктов, разнообразием продукции и эффективностью управления запасами.
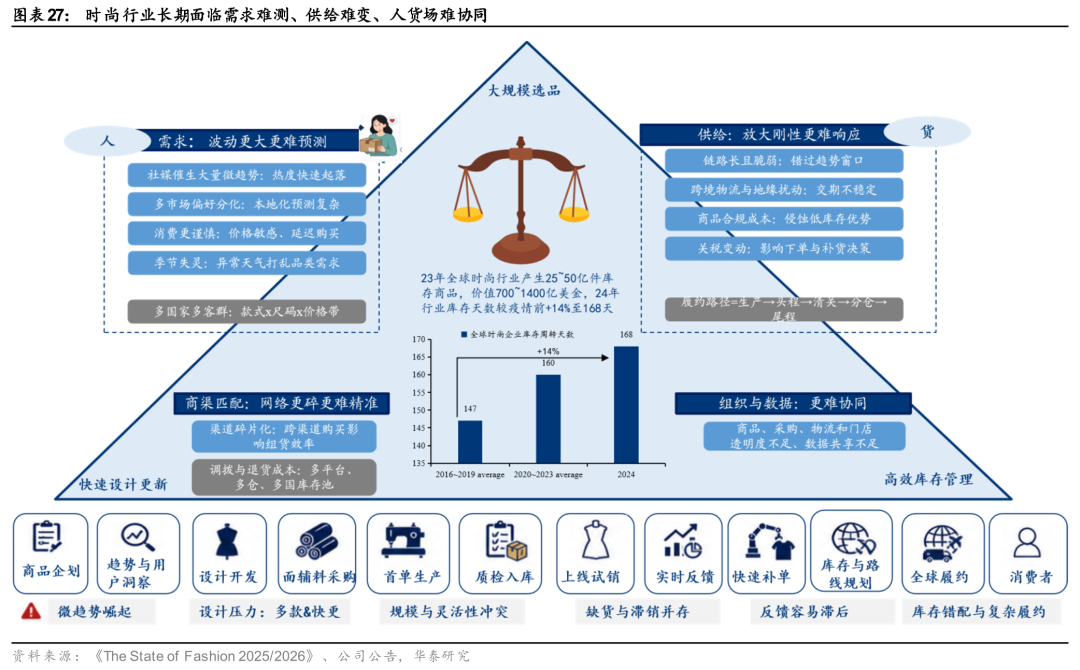
Индустрия моды (в основном одежда и обувь) сталкивается с тремя основными проблемами: скорость запуска новых продуктов, разнообразие ассортимента и эффективность оборота. Трансграничная быстрая мода дополнительно осложняется большим количеством рынков и товарных позиций, более длинными цепочками поставок и более фрагментированными складскими запасами.
1) Широкий ассортимент продукции: Модные тенденции разнообразны и быстро меняются, наблюдается резкий рост числа микротрендов. Это делает сигналы спроса более быстрыми, фрагментированными и подверженными изменениям, что затрудняет для традиционных модных брендов прогнозирование рыночного спроса. Компаниям необходимо предлагать достаточно широкий ассортимент моделей, но сложно точно предсказать, какие модели будут хорошо продаваться, еще до начала производства. Неправильный выбор продукции может легко привести к задержкам складских запасов и продажам со скидкой.
2) Быстрое обновление дизайна: Тренды имеют короткий жизненный цикл, что требует от компаний постоянного и частого выявления трендов, планирования продуктов, проектирования и разработки новых продуктов, а также запуска новых товаров. Однако чем больше стилей и чем быстрее происходит обновление, тем выше сложность сотрудничества в области дизайна и управления цепочкой поставок.
3) Эффективное управление запасами: хранение больших объемов продукции помогает снизить себестоимость единицы товара, а хранение малых объемов — снизить риски, связанные с запасами; одновременно достичь и того, и другого сложно. Традиционные модели производства одежды обычно основаны на прогнозировании и крупномасштабном производстве. Перепроизводство приводит к нераспроданным запасам, потерям из-за снижения цен, а недопроизводство — к упущенным возможностям продаж. Причины недопроизводства включают своевременную и достаточную доставку от поставщиков, неточное прогнозирование и неправильный подбор размеров. По оценкам McKinsey, неточный подбор размеров может привести к средней потере прибыли до 20%.
Хотя некоторые зарубежные модные компании внедрили локализованные методы, это пока не изменило общую ситуацию с запасами в отрасли. Zara долгое время полагалась на пополнение запасов в короткие сроки, ASOS предложила расширить свой процесс «тестового реагирования» на более чем 20% своих собственных брендов в 2025 финансовом году, а Nike экспериментирует с предварительными продажами и послепроизводственным обслуживанием через систему резервирования SNKRS. По оценкам McKinsey, в 2023 году объем избыточных продаж в мировой индустрии моды составил приблизительно 70-140 миллиардов долларов, что включает около 2,5-5 миллиардов предметов одежды, а в 2024 году прогнозируется увеличение количества дней хранения запасов на 14% до 168 дней по сравнению с допандемийным уровнем.
Трансграничная быстрая мода: противоречия в длинных цепочках поставок × Политические потрясения = Перераспределение факторов производства
Длинные цепочки поставок по своей природе усиливают фрагментацию спроса, несоответствия во временных задержках и сложность многоточечного управления запасами. 1) Оценка сигналов спроса на глобальном рынке становится сложнее. Потребительские предпочтения сильно различаются в разных странах и регионах, и подготовка глобальных запасов не может основываться на опыте одного рынка; в противном случае это легко увеличивает вероятность несоответствий и долю неэффективных поставок. 2) Трансграничные цепочки поставок и логистические цепочки приводят к наложению временных задержек в принятии решений, усиливая несоответствия. Обратная цепочка от завершения производства → транспортировка на первом этапе → таможенное оформление → распределение/зарубежный склад → доставка «последней мили» → возвраты является длинной. Периоды тренда меняются ежедневно или еженедельно, но традиционные закупки и трансграничное выполнение заказов часто имеют ежемесячные циклы. Если выбор продукции на начальном этапе, пополнение производственных запасов и региональные запасы не обмениваются данными в режиме реального времени, любое ускорение в одной точке может привести к дефициту или задержкам в другом звене. 3) Больше подразделений, принимающих решения по управлению запасами, от «одного центрального склада» до «глобальной сети складов». Поскольку трансграничная быстрая мода обычно охватывает несколько рынков, запасы распределяются на центральных складах, в пути и на разных рынках, что делает вероятными региональные дефициты и несоответствия запасов. Это также требует одновременного управления стратегическим размещением запасов, комбинацией грузов, планированием маршрутов и своевременностью выполнения заказов, что приводит к большей операционной сложности.
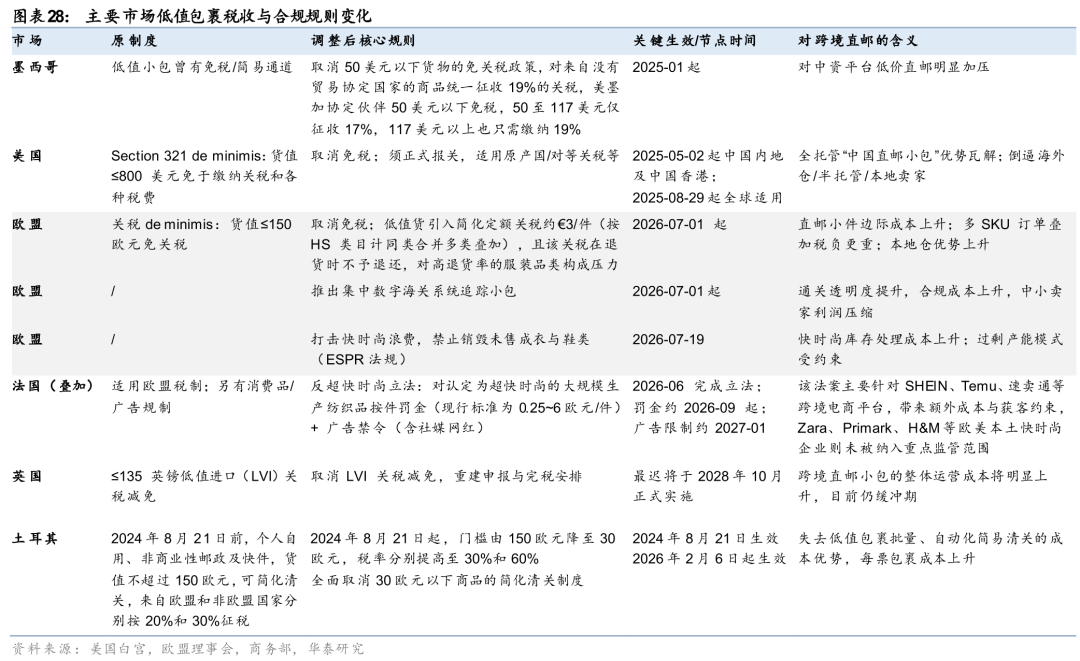
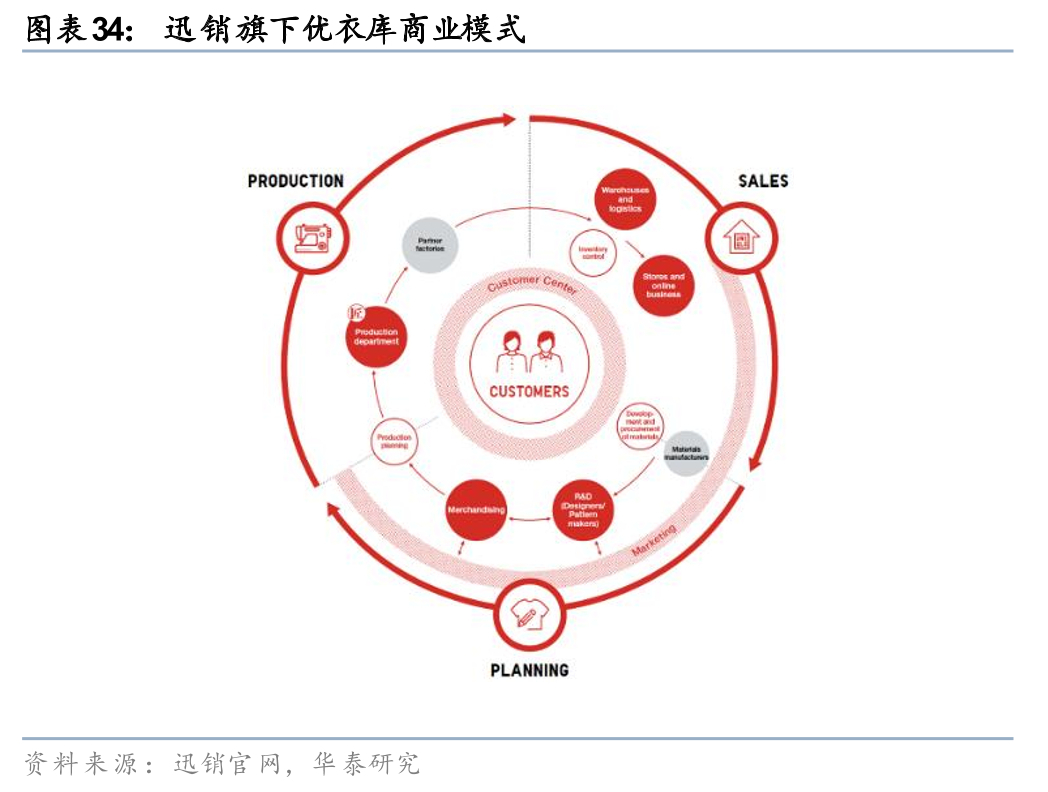
Ранее участники рынка использовали льготы по налогам на небольшие суммы и низкие тарифы, чтобы частично компенсировать вышеупомянутые противоречия с помощью модели «меньше предварительного тестирования прямой почтовой рассылки». По сравнению с традиционной моделью розничной торговли одеждой, включающей подготовку контейнерных запасов, таможенное оформление крупных партий и уплату таможенных пошлин, в условиях политики освобождения от налогов для небольших посылок в Европе и США трансграничная прямая почтовая рассылка имеет следующие преимущества: 1) освобождение от таможенных пошлин и таможенных депозитов; 2) значительно упрощенные процедуры декларирования импорта, что позволяет экономить на соответствующих трудозатратах; и 3) значительно повышенную эффективность таможенного оформления. При этом фабрики могут быстро производить и отгружать товары сразу после размещения заказов клиентами, снижая риск образования запасов; благодаря упрощенным процедурам таможенного оформления предельные издержки тестирования очень низки, что делает возможной модель массового запуска новых товаров + мелкосерийного тестирования + эффективного последующего производства самых продаваемых товаров. Таким образом, типичными характеристиками трансграничного производства одежды в стиле «быстрой моды» в 2024 году и ранее были ориентация на привлечение покупателей, низкие цены и быстрый запуск новых товаров. Однако для категорий одежды, не относящихся к быстрой моде (таких как домашняя одежда, мужская и детская одежда), зависимость от трансграничной прямой почтовой рассылки меньше. Вместо этого основной подход по-прежнему заключается в массовом экспорте первой части партии товара плюс локальное выполнение заказов за рубежом. Это объясняется прежде всего тем, что модные тенденции меняются медленнее, и конфликт между скоростью запуска новых продуктов и риском нехватки запасов не так остро стоит, как в случае с быстрой модой.
Отмена или ужесточение налоговых льгот для посылок низкой стоимости в Европе и США, торговые пошлины и повышение уровня соответствия нормативным требованиям приводят к перераспределению конкурентных факторов. После того, как администрация Байдена в сентябре 2024 года заявила об ужесточении налоговых льгот для посылок низкой стоимости, выявилась уязвимость полностью управляемых услуг прямой почтовой рассылки, резко возрос вес полууправляемых моделей, зарубежное складское хранение и выполнение заказов превратилось из опции в необходимость, доля рынка за пределами США стала инструментом хеджирования, а развитие местной экосистемы продавцов ускорилось. Интенсивная реализация таких мер, как отмена налоговых льгот для посылок низкой стоимости в США (май/август 2025 г.) и отмена налоговой льготы в размере 150 евро в ЕС (июль 2026 г.), сделала соблюдение нормативных требований и управление налогами первостепенными задачами. Возможности местного складского хранения и выполнения заказов стали ключевым конкурентным преимуществом, многорыночные комбинации, бренд и доверие приобрели большее значение, а выбор продукции и управление запасами стали все более важными.
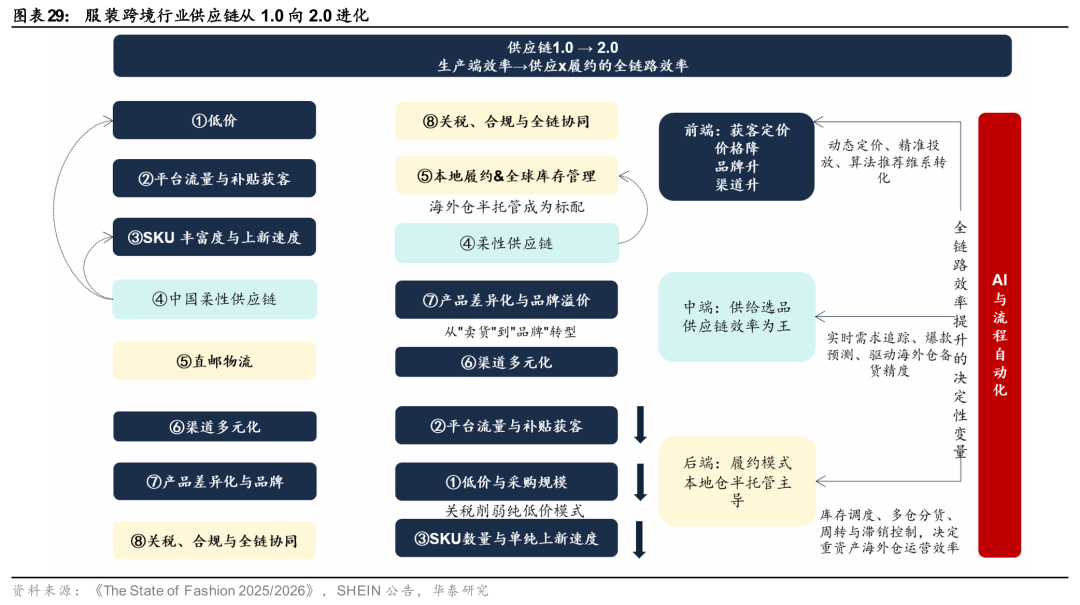
В условиях пересмотра правил и положений, что наиболее важно в этот период реструктуризации конкурентных факторов, охватывающий привлечение клиентов на начальном этапе, промежуточные поставки и последующее выполнение заказов? Вес этих факторов возрос: налоговое бремя и соблюдение требований, а также комплексные возможности, модели выполнения заказов, ценность бренда и многорыночные портфели. Вес факторов, которые снизились, — это зависимость от продаж по низким ценам и чистых субсидий для привлечения клиентов. Гибкость цепочки поставок остается важной, но ее преимущество сместилось от «поддержки прямых поставок по низким ценам» к «поддержке выбора продукции и управления запасами на зарубежных складах». Полагаться исключительно на мелкосерийное производство и быструю реакцию уже недостаточно для снижения риска, связанного с запасами; необходимо также повысить точность подготовки запасов на зарубежных складах.
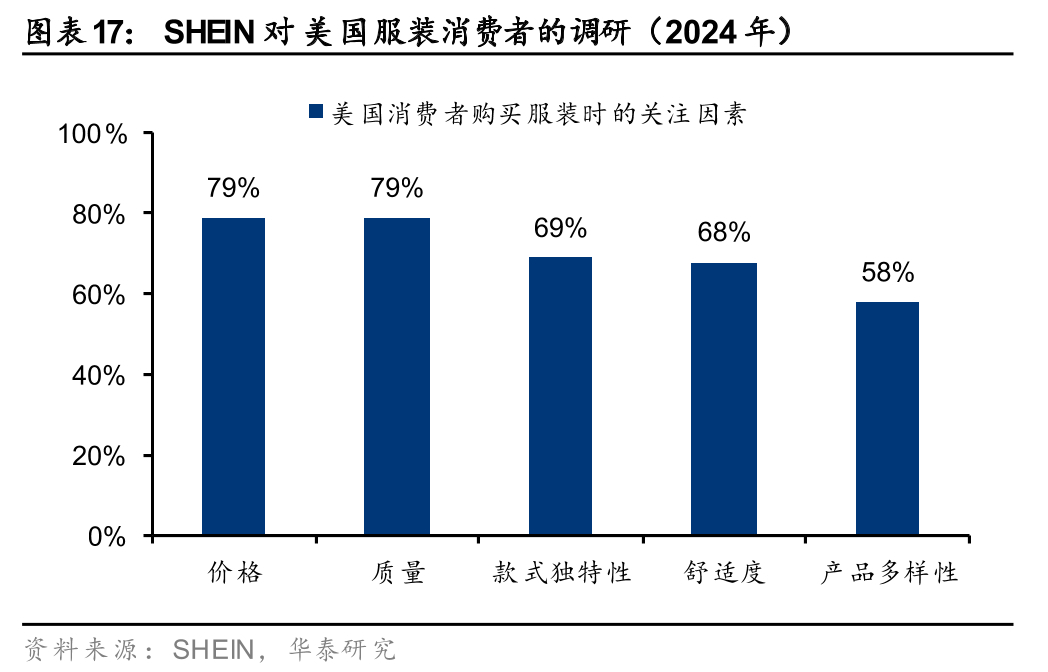
Фронтальная часть рынка воспроизводима, опираясь на политику беспошлинной торговли, при этом низкие цены/объемные закупки приводят к снижению рейтинга; в то время как доверие к бренду и географическая диверсификация трудно воспроизводимы и носят более циклический характер, что приводит к повышению рейтинга. 1) Ценовая конкуренция: Мы считаем, что стремление потребителей к экономичности остается ключевым фактором роста трансграничной электронной коммерции, но трансграничная электронная коммерция не может полагаться исключительно на низкие цены для достижения успеха. После отмены или ужесточения беспошлинной торговли для небольших посылок SHEIN/Temu соответственно повысили цены в США. Возможности фронтальной части рынка (низкие цены + объемные закупки) привлекают чувствительных к цене пользователей с низкой лояльностью, поэтому платформа активно сократила объемные закупки, перераспределив выигрышный вес на другие факторы. 2) Премиальная сила бренда: В период быстрого роста ключевыми факторами были низкие цены + вирусный маркетинг в социальных сетях, а факторы бренда имели относительно небольшой вес. На продвинутой стадии разработки отраслевой консенсус смещается от «ценового подхода к созданию ценности», и доверие к бренду становится ключом к удержанию клиентов и установлению премиальных цен. 3) Многорыночная/неамериканская диверсификация: После того, как политические риски стали очевидными, диверсификация и хеджирование стали насущной необходимостью.
Средняя по объему цепочка поставок: В рамках новой модели выполнения заказов акцент смещается с «больше и быстрее» на «точная подготовка запасов + глобальный оборот». 1) Разнообразие SKU и частота запуска новых продуктов: В период бурного роста в качестве факторов, привлекающих покупателей, использовались массовые SKU и частые запуски новых продуктов. В модели зарубежных складов каждый SKU требует складирования и несет риски, связанные с запасами и таможенными пошлинами. «Крупные и комплексные» заказы становятся бременем затрат, и акцент платформы на тестировании продукции смещается с широкого ассортимента на выбор наиболее востребованных товаров для пополнения запасов. 2) Гибкая цепочка поставок: В рамках модели зарубежных складов выполнение заказов смещается от «таможенного оформления в розничном стиле для каждого заказа» к «подготовке запасов в оптовом стиле на основе стоимости». Быстрый отклик на небольшие заказы больше не является конечной точкой (прямые почтовые продажи), а становится инструментом прогнозирования для подготовки запасов на зарубежных складах. Ценность быстрого реагирования смещается от сокращения цикла «тестирование продукта → повторный заказ» для привлечения клиентов к сокращению цикла «прогнозирование → пополнение запасов», что позволяет уменьшить объем медленно реализуемых товаров и повысить оборачиваемость.
Выполнение заказов на бэкэнде: Локализованное выполнение заказов стало сложной задачей для тиражирования. 1) Зарубежные склады/полууправляемые склады стали одним из немногих каналов, позволяющих добиться снижения налогов, уменьшения потерь и гарантированного времени доставки. SHEIN открыла распределительные центры в Калифорнии и Индиане, а Temu продолжает привлекать продавцов с возможностью локального складирования. Более того, отгрузки с местных складов можно рассматривать как локальные отгрузки. 2) Экосистема местных продавцов: Переход к локальному выполнению заказов требует поддержки местных продавцов/местных складских запасов. Temu привлекает местных продавцов и расширяет сеть местных поставщиков в Соединенных Штатах.
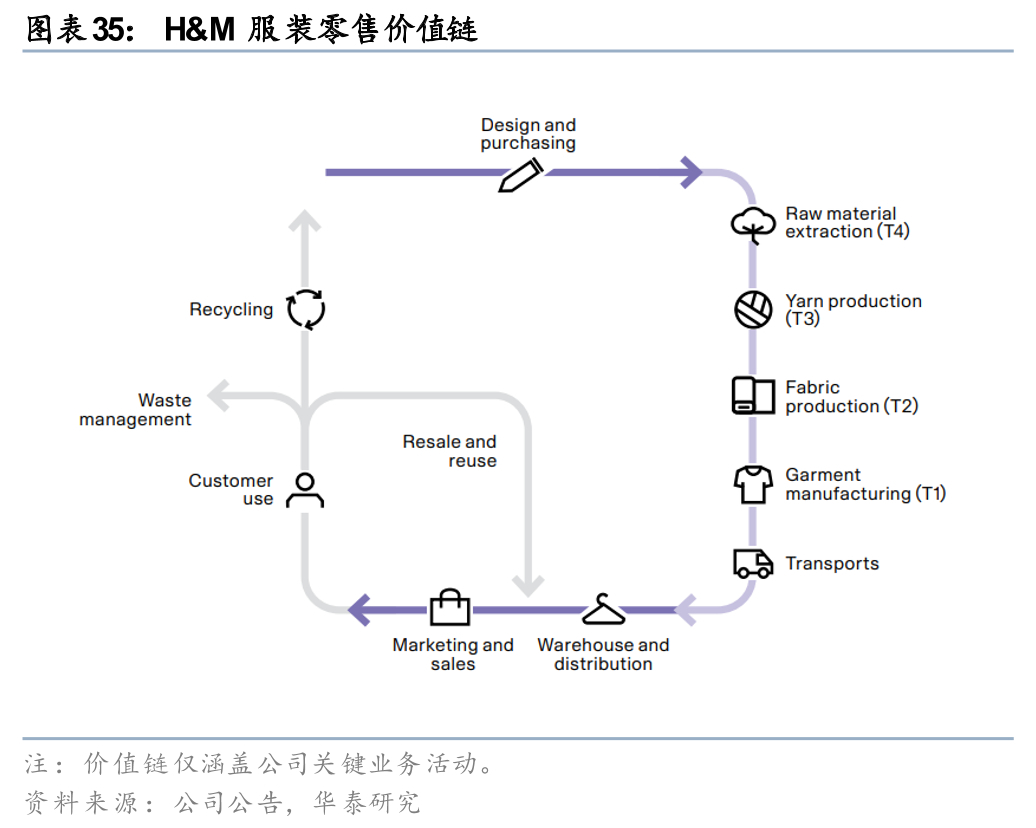
Ключ к победе в конкуренции: переход от повышения эффективности в одной точке к сквозному замкнутому циклу спроса и предложения.
Столкнувшись с тройной проблемой, ведущие трансграничные компании по производству одежды используют общие меры, такие как усиление цифровизации и построение гибких цепочек поставок, в то время как различные трансграничные бренды применяют разные решения. Например, Saiwei Times вышла на рынок с такими категориями, как домашняя одежда и мужская одежда, где тенденции меняются медленнее и более предсказуемы, что позволяет ей в полной мере использовать экономическую эффективность китайского производства. Zibuyu фокусируется на среднем и высоком ценовом диапазоне, используя премиальный бренд для покрытия колебаний затрат. SHEIN, с другой стороны, вышла на наиболее сложный рынок быстрой моды, создав крупномасштабную автоматизированную модель мелкосерийного быстрого реагирования (LATR) и постоянно инвестируя в цифровизацию и автоматизацию для повышения своих возможностей мелкосерийного быстрого реагирования. Компания не просто стремится к быстрому запуску новых продуктов, а скорее управляет пополнением запасов, глобальным распределением запасов и обратной связью с потребителями посредством недорогих и высокочастотных экспериментов со спросом.
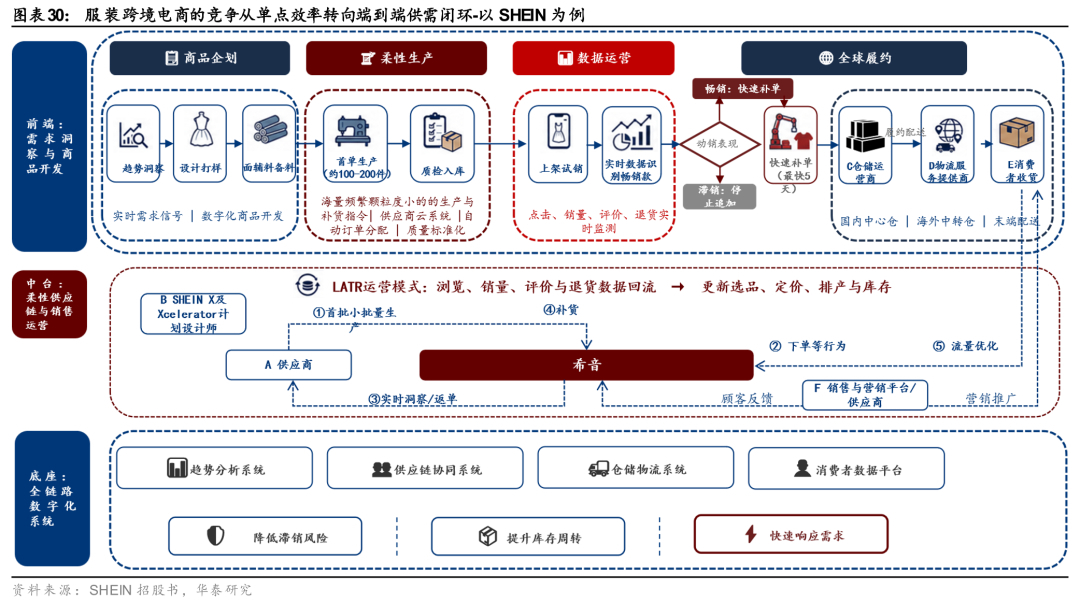
В частности, LATR — это система реального времени, которая напрямую преобразует недорогие и часто поступающие от потребителей сигналы в заказы, распределение запасов и глобальную доставку. Она позволяет избежать крупномасштабного накопления запасов благодаря цифровым системам, сотрудничеству с поставщиками и сетям выполнения заказов. Сначала система тестирует реальный спрос небольшими партиями примерно по 100-200 штук, принимая решение о размещении дополнительных заказов на основе показателей продаж. Популярные товары пополняются всего за 5 дней, таким образом, заменяя разовые ставки на запасы непрерывным тестированием. Согласно проспекту SHEIN, по состоянию на первый квартал 2026 года компания предлагала потребителям более 2 миллионов моделей одежды на выбор, при этом в среднем ежедневно в первом квартале 2026 года запускалось 4700 новых моделей.
После внедрения механизм LATR создает самоподдерживающийся барьер, напоминающий маховик. Анализ трендов и дизайн в сочетании с мелкосерийным производством и быстрой реакцией формируют позитивный цикл «больше, быстрее, точнее и экономичнее». На стороне клиента используются сигналы о продажах, кликах, добавлении в корзину и возвратах, а также данные о трендах, для генерации потенциальных продуктов. Дизайнерские ресурсы включают в себя штатных дизайнеров, совместную работу с контрактными производителями и независимых дизайнеров из SHEIN X/Xcelerator, работающих с брендами. Согласно проспекту, по состоянию на 30 июня 2026 года в компании работало более 370 штатных дизайнеров, причем большая часть продукции под собственной торговой маркой разрабатывалась полностью собственными силами. Параллельное тестирование с первыми мелкосерийными заказами повышает вероятность создания бестселлера, снижая стоимость одной ошибки, а затем использование повторных заказов для амортизации затрат на успешные продукты. На этапе тестирования продукта используются реальные коэффициенты конверсии для управления удержанием клиентов и перераспределением трафика, а не долгосрочные ярмарки заказов. Система автоматически выбирает контрактных производителей на основе производственных мощностей, сроков поставки, качества и наличия свободных производственных площадей, при этом популярные товары пополняются всего за 5 дней.
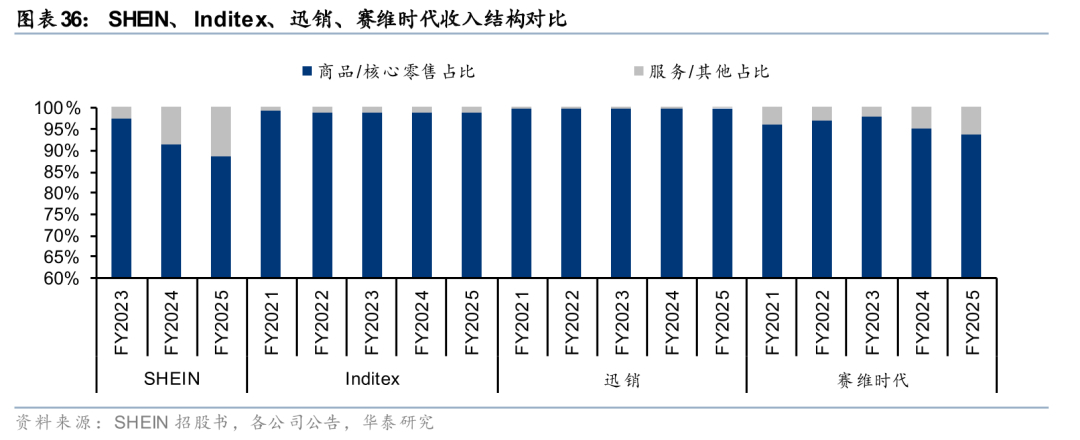
Механизм LATR имеет высокий барьер для входа, требуя одновременного схождения четырех масштабных кривых потребителей, поставщиков, автоматизации и логистики к одной и той же операционной системе. 1) Огромный размер выборки: при недостаточном количестве активных пользователей тестирование продукта может легко выродиться в накопление новых запасов. В 2025 году у SHEIN было около 270 миллионов активных потребителей. 2) Глубокая интеграция с параллельными производственными мощностями МСП: новым участникам рынка сложно в краткосрочной перспективе создать управляемую децентрализованную сеть поставок. SHEIN, с промышленным кластером в Панью, накопила многолетний опыт в создании цифровых систем. В 2025 году у компании было около 7500 контрактных производителей, каждый из которых занимался различными категориями продукции, процессами и циклами доставки, что позволяло выполнять заказы на сотни единиц в децентрализованной сети МСП. 3) Накопление информационных ресурсов: более 1700 собственных программных систем охватывают все этапы — от планирования до выполнения, автоматического распределения/отслеживания заказов, а цифровое проникновение делает управление небольшими заказами более эффективным. Согласно McKinsey, ожидается, что комплексная трансформация позволит сэкономить 10-15% розничных затрат, что выше, чем 5-10% при использовании решений, ориентированных на отдельные точки. Алгоритмы должны быть интегрированы в замкнутый цикл на нескольких этапах для создания дополнительной ценности. 4) Логистика обеспечивает экономию за счет масштаба: средний ежедневный объем заказов SHEIN, составляющий приблизительно 2,95 миллиона (в 2025 году), позволяет автоматизировать склады, централизованно закупать магистральные линии, оптимизировать маршруты, консолидировать посылки и вести переговоры с перевозчиками на последнем этапе доставки. По состоянию на конец июня 2026 года компания имела приблизительно 37/6/18/11 арендованных складов в Китае/США/Европе/других регионах соответственно. Стоимость выполнения одного заказа в 2025 году составляет 17,7 долларов США.
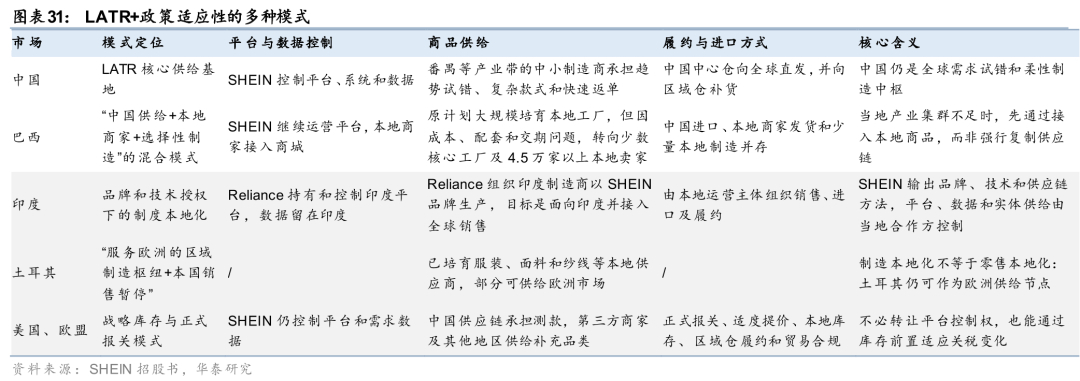
Изменения в политике беспошлинной торговли для небольших посылок в Европе и США повлияли на традиционную модель LATRM (Local Direct Mail). 1) Тарифные преимущества предыдущей модели прямой почтовой рассылки исчезли, что привело к снижению рентабельности недорогих товаров, используемых для привлечения клиентов. Некоторые недорогие товары были удалены с платформы, что привело к снижению эффективности привлечения новых пользователей за счет популярных недорогих товаров. 2) Новые тарифные правила реструктурировали цепочку поставок, переведя от прямой обработки заказов на отечественных заводах к предварительному хранению на зарубежных складах. Это увеличивает цикл оборота продукции, требуя от поставщиков нести нагрузку на запасы в периоды морской перевозки и хранения на зарубежных складах. 3) В прошлом модель прямой почтовой рассылки характеризовалась низкими порогами таможенного оформления и низкими предельными затратами на тестирование продукции небольшими партиями. Теперь требуется предварительное крупномасштабное морское хранение, а ошибки в оценке стилей продукции или изменения тенденций на зарубежных рынках могут привести к нераспроданным запасам и убыткам.
В условиях ограничений, связанных с тарифами, зарубежными запасами и соблюдением нормативных требований, модель SHEIN превратилась в локализованный замкнутый цикл «LATR + адаптивность к политике», что укрепило ее конкурентное преимущество на рынке. 1) Многоуровневая реализация возможностей LATR: SHEIN может тиражировать свои возможности цифровой организации спроса и предложения в глобальном масштабе, например, интегрируя местные поставки в Бразилии. 2) Модернизированная логистическая система, улучшающая глобальную сеть складов и планирование магистральных линий. 3) Расширение поставок на основе платформы: помимо собственного бренда LATR, SHEIN интегрирует продавцов, независимых дизайнеров и бренды, связывая поставки «длинного хвоста» с одним и тем же набором сигналов спроса и возможностями выполнения заказов. Доходы от услуг выросли с 2,7% в 2023 году до 11,3% в 2025 году. 4) Углубленная сквозная автоматизация: более 1700 собственных систем поддерживают выявление тенденций, сопоставление заказов, отслеживание производственных мощностей и запуск повторных заказов, что позволяет осуществлять «крупномасштабные» операции, несмотря на нелинейное расширение штата сотрудников, и внедрять аудиты соответствия (например, SRS) в систему управления поставщиками.
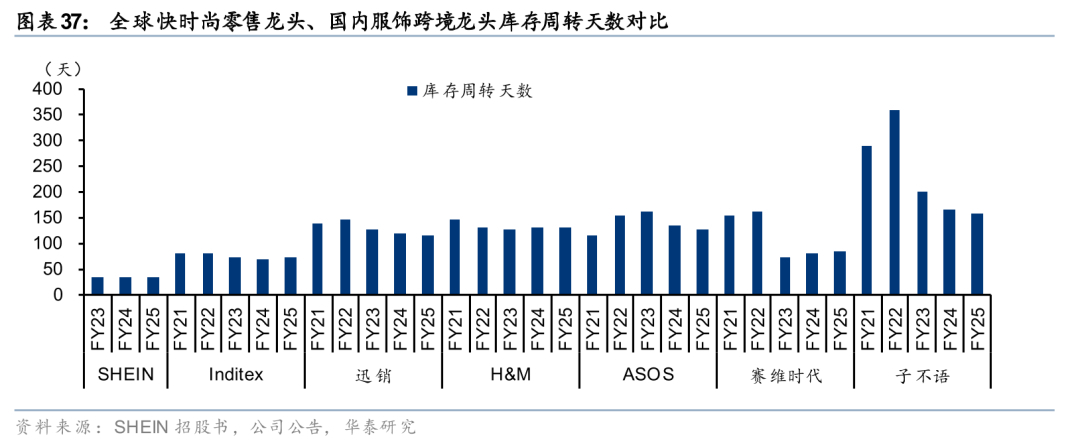
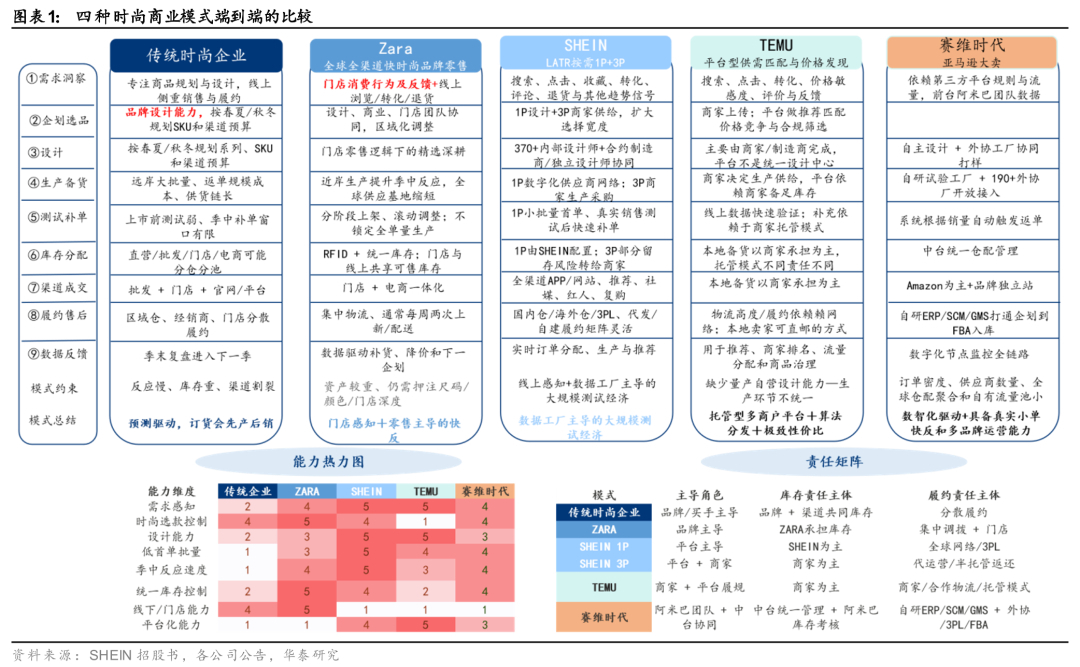
По сравнению с традиционной розничной торговлей одеждой и моделями, основанными исключительно на сторонних платформах, полнота сквозного замкнутого цикла определяет потенциал рыночной доли. Традиционная розничная торговля одеждой испытывает недостаток в скорости выполнения заказов и обратной связи в режиме реального времени; Zara обладает возможностями быстрого реагирования, оптимизирует выбор магазинов и взаимодействие с брендом, но относительно не имеет опыта в детальном пробном производстве; Temu преуспевает в расширении трафика со стороны спроса и ценового диапазона, а ее единый контроль над процессом производства модной одежды все еще находится на стадии развития. Мы считаем, что чем глубже сквозная структура цепочки поставок, тем больше потенциал рыночной доли в среднесрочной и долгосрочной перспективе, поэтому мы оптимистично оцениваем дальнейшее расширение рыночной доли ведущих китайских компаний, занимающихся трансграничной электронной коммерцией в сфере одежды, в глобальном масштабе. По категориям товаров:
1) На рынке высококачественной модной одежды трудно преодолеть три основные проблемы. Мы считаем, что модель LATUR от SHEIN является эффективным решением этих проблем. Особенно в эпоху соблюдения нормативных требований, ключ к успеху в конкуренции на рынке модной одежды сместился от низких цен, больших объемов продаж и преимуществ прямой доставки к замкнутому циклу спроса и предложения. Компании, способные интегрировать анализ спроса, разработку образцов, оперативное мелкосерийное производство, глобальные запасы, соблюдение нормативных требований и обратную связь с потребителями в единую систему реального времени, как ожидается, смогут повысить оборачиваемость при меньших затратах на пробные попытки и постоянно наращивать долю рынка в условиях более длинной цепочки поставок и более фрагментированного складского запаса.
2) В других подсекторах швейной промышленности мы также с оптимизмом смотрим на дальнейшее расширение доли рынка ведущими международными компаниями по производству одежды, которые приняли стратегию брендинга.
Сравнение бизнес-моделей: ведущие китайские компании трансграничной электронной коммерции достигают глобальной операционной эффективности.
Экосистема трансграничной розничной торговли обувью и платформ электронной коммерции стремительно интегрируется.
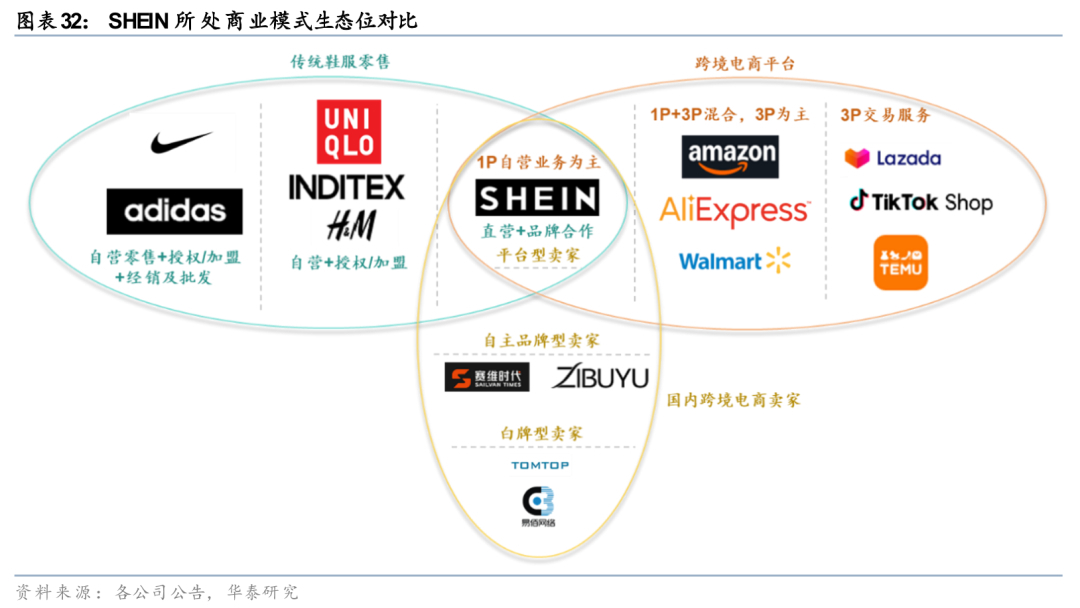
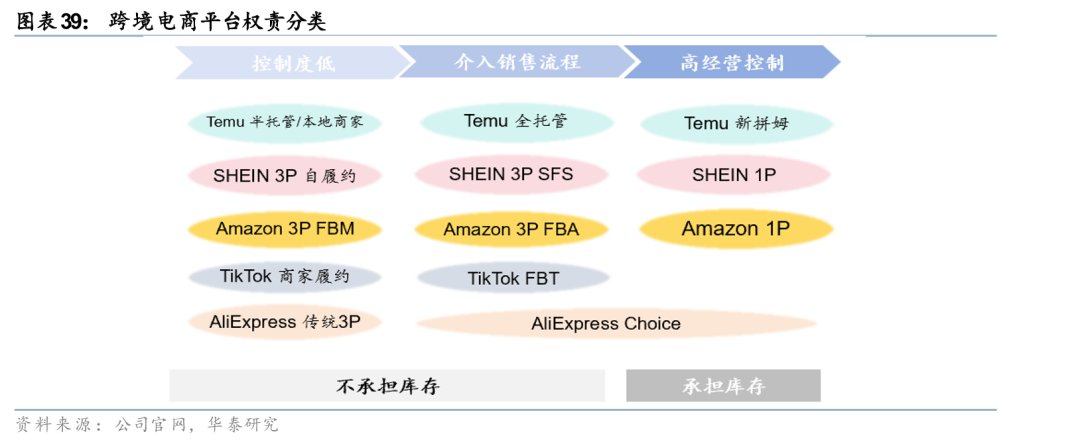
Спектр глобальной розничной торговли одеждой/трансграничной электронной коммерции: SHEIN находится на пересечении трех основных бизнес-сегментов, возглавляя переход розничной торговли от моделей, основанных на товарах, к платформенным моделям. Традиционные розничные бренды одежды, такие как Nike и Adidas, сосредоточены на собственных брендах и расширяют свои сети продаж за счет прямых продаж, оптовой дистрибуции и авторизованного франчайзинга. Uniqlo, Inditex и H&M в основном полагаются на прямые розничные продажи, дополненные определенным масштабом авторизованных или франчайзинговых каналов. Отечественные продавцы трансграничной электронной коммерции, такие как Saiwei Times и Zibuyu, находятся на стороне продавцов и поставщиков брендов на платформах трансграничной электронной коммерции, обладая определенными независимыми возможностями в области дизайна и управления брендами и активно взаимодействуя с различными зарубежными платформами трансграничной розничной торговли для 3P (товар, услуга, платформа). Amazon, TikTok Shop, AliExpress и Temu являются платформами, в основном объединяющими сторонних продавцов и монетизирующимися за счет трафика, транзакций и услуг по выполнению заказов. Компания SHEIN находится на пересечении этих трех моделей: она в первую очередь ведет бизнес, основанный на собственном бренде, и одновременно привлекает внешних поставщиков через сотрудничество с брендами и модель торговых центров.
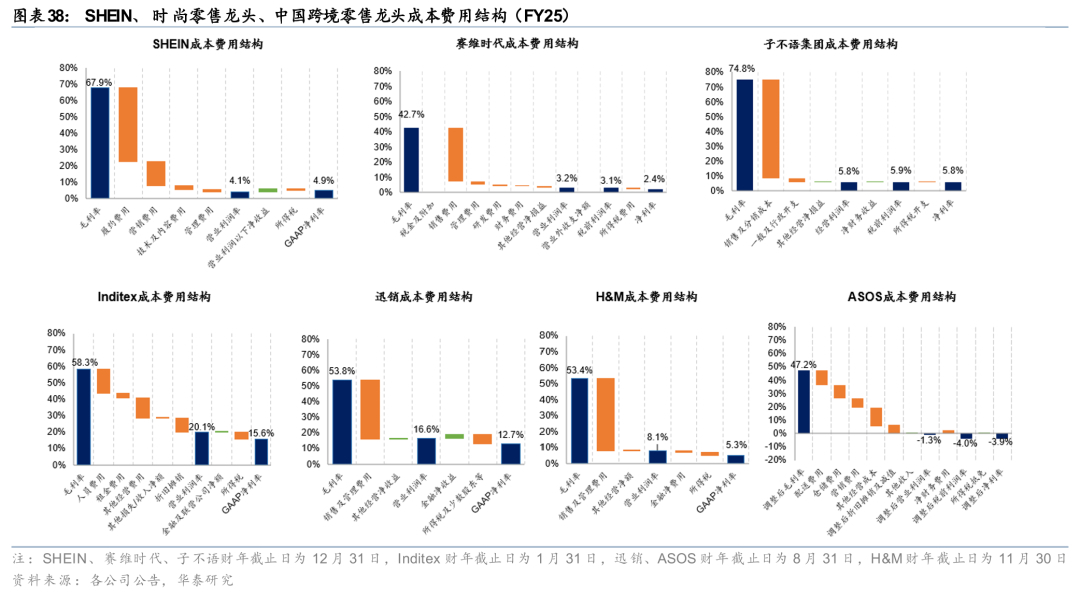
Китайская трансграничная электронная коммерция в сфере одежды против зарубежных гигантов быстрой моды: более быстрая оборачиваемость запасов, смещение в сторону издержек.
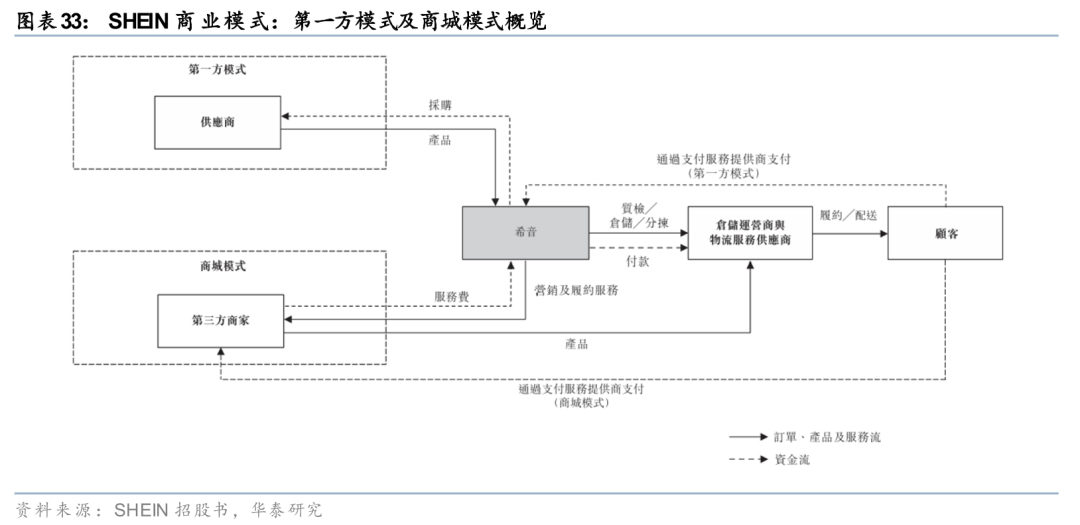
От традиционной розничной торговли к «модели SHEIN»: система поставок эволюционировала от розничной торговли собственными брендами к двойной модели, сочетающей собственные бренды и электронную коммерцию. Платформенная модель SHEIN сохраняет контроль над собственными товарами, одновременно снижая зависимость от собственных закупок и складских запасов за счет модели электронной коммерции. 1) В рамках модели собственных брендов (1P) компания закупает у поставщиков товары собственного бренда и некоторые товары, не являющиеся ее собственными, отвечает за выбор продукции, организацию цепочки поставок и продажи, а также хранит запасы, принимая на себя риски непроданных товаров и обесценения; портфель брендов также достаточно обширен. 2) В рамках модели электронной коммерции сторонние продавцы производят или закупают товары самостоятельно (3P). SHEIN обеспечивает охват клиентов, платежи и работу платформы, а также может предоставлять услуги складирования и логистики по мере необходимости, взимая комиссионные и плату за услуги по выполнению заказов соответственно.
В отличие от них, Inditex, Fast Retailing и H&M по-прежнему сосредоточены на собственных брендах, а внешнее сотрудничество в основном сосредоточено на закупке продукции и франчайзинговом распространении на некоторых рынках; ASOS продает как собственные бренды, так и бренды сторонних партнеров, демонстрируя относительно большую открытость поставок, что больше похоже на бизнес-модель SHEIN, но ее текущая прибыльность все еще нуждается в улучшении.
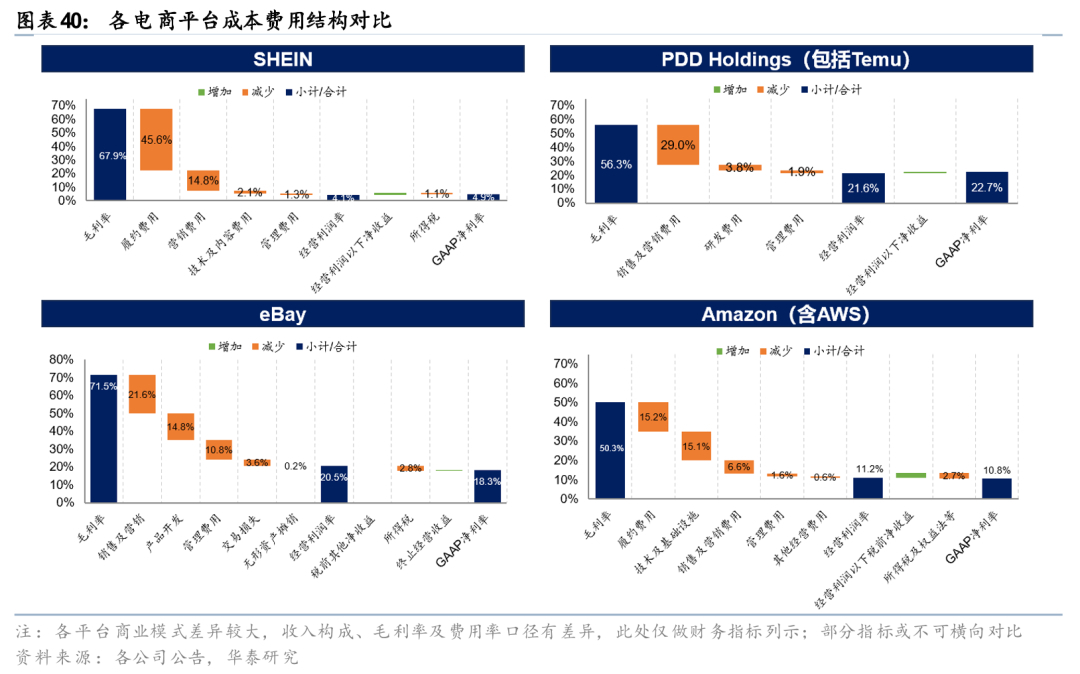
SHEIN также олицетворяет собой скачок в возможностях китайской трансграничной розничной торговли одеждой от «ориентированных на бренды трансграничных продавцов» к «операторам экосистемы цепочки поставок на основе платформ». Мы считаем, что этот сдвиг в позиции цепочки создания стоимости обеспечивает китайским трансграничным ритейлерам более сильную переговорную позицию и более быстрое реагирование. Ведущие китайские трансграничные ритейлеры одежды, такие как SHEIN и Zibuyu, в основном вносят вклад в создание стоимости на среднем этапе, занимаясь планированием продукции, управлением брендом и управлением запасами, охватывая потребителей через сторонние платформы, такие как Amazon. SHEIN, с другой стороны, выходит за рамки производственной цепочки: с одной стороны, он напрямую отслеживает глобальный трафик пользователей и данные о спросе через собственное приложение и веб-сайт; с другой стороны, он организует производство мелкосерийной продукции и быстрые повторные заказы через цифровую систему и постепенно открывает свои возможности по обработке трафика и выполнению заказов для сторонних брендов/продавцов, что приводит к более короткой и эффективной цепочке поставок от производства до продаж.
Благодаря различиям в бизнес-моделях, китайские компании, занимающиеся трансграничной торговлей одеждой, имеют более диверсифицированные источники дохода. Компания SHEIN, основываясь на онлайн-спросе в режиме реального времени, дополнительно сократила первоначальный размер заказа и детализацию тестирования, а также постепенно внедрила услуги сторонних продавцов и продвижения бренда. В 2025 году на выручку от продажи продукции SHEIN приходилось 88,7%, а на выручку от услуг — 11,3% (SHEIN предоставляет сторонним продавцам услуги по привлечению трафика и расширению клиентской базы, взимая комиссию в размере 10-20% от суммы транзакции, а также отдельно оплачивает складские и логистические услуги). Между тем, компания LDK Solar, помимо продажи продукции, предоставляет логистические услуги, опираясь на свою хорошо налаженную систему трансграничного складирования и логистики, при этом выручка от логистических услуг ежегодно растет с 2021 по 2025 финансовый год. В отличие от этого, традиционные лидеры быстрой моды по-прежнему получают основную часть своей выручки от продажи одежды и сопутствующих товаров: в 2025 году на собственные продажи, онлайн-продажи и франчайзинговые продажи Inditex приходилось 98,6% ее выручки, а на сегмент брендов одежды Fast Retailing — 99,9%.
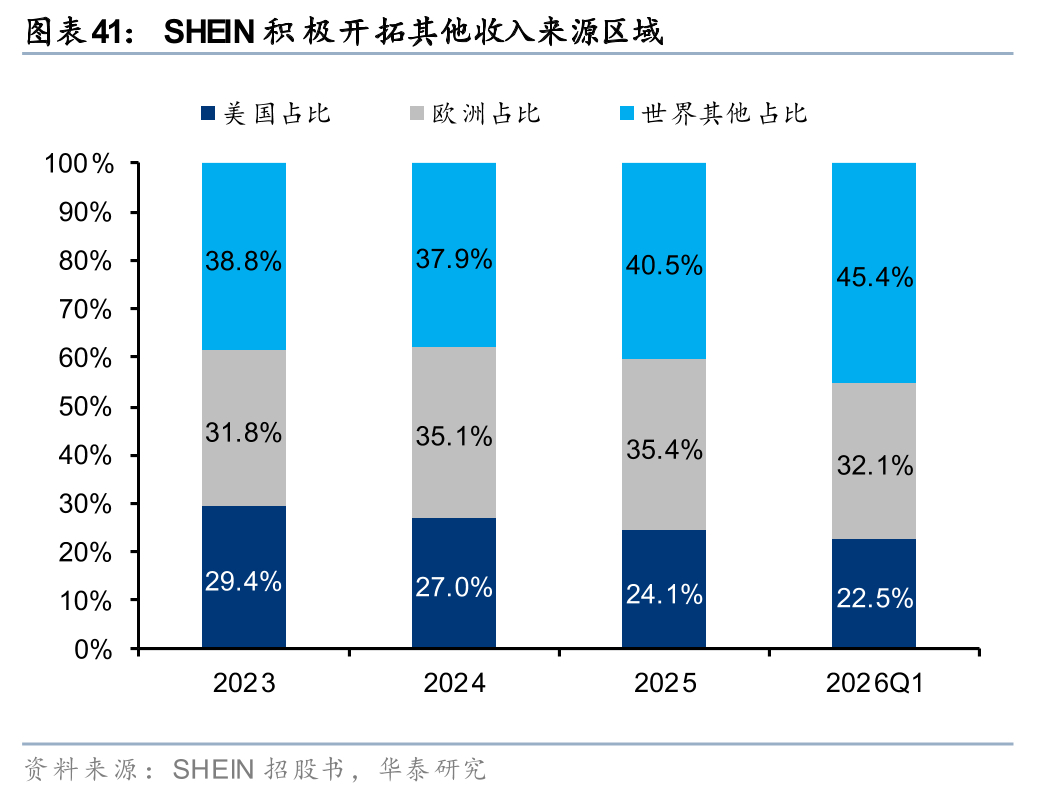
По сравнению с ведущими зарубежными брендами быстрой моды, китайские трансграничные гиганты швейной промышленности, такие как SHEIN, демонстрируют явное преимущество в операционной эффективности. Благодаря отлаженному автоматизированному механизму быстрого реагирования на мелкосерийное производство, SHEIN может тестировать спрос с помощью первоначальных заказов примерно в 100-200 штук, получать повторные заказы всего за 5 дней и сокращать интервалы пополнения запасов за счет цифрового сотрудничества с поставщиками. Прогнозируемый срок оборачиваемости запасов SHEIN в 2025 году составит всего 36 дней, в то время как у Inditex, Fast Retailing, ASOS и H&M этот показатель составит 72, 114, 128 и 130 дней соответственно. Гибкое производство SHEIN и возможности быстрого онлайн-заказа повторных заказов подчеркивают ее значительные преимущества.
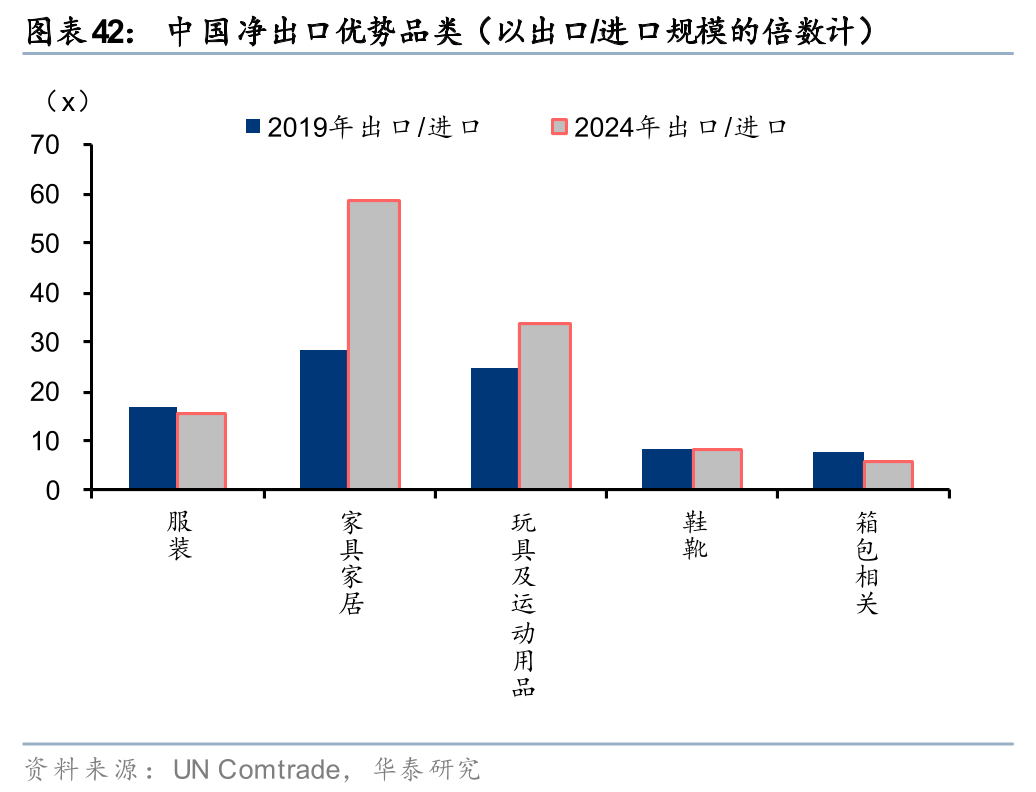
В модели с небольшими запасами и небольшим количеством магазинов затраты смещаются с запасов на расходы по выполнению заказов и продажам. В 2025 году расходы SHEIN на выполнение заказов/маркетинг составили 45,6% и 14,8% от выручки соответственно, что соответствует операционной прибыли в размере 4,1% и чистой прибыли, приходящейся на материнскую компанию, в размере 4,9% (включая процентный доход, бонусы за акции и т. д.). В 2025 финансовом году операционная прибыль Inditex, Fast Retailing и H&M достигла 20,1%, 16,6% и 8,1% соответственно, а чистая прибыль составила 15,6%, 12,7% и 5,3% соответственно. ASOS, чья модель несколько больше похожа на модель SHEIN, зафиксировала скорректированный операционный убыток. В моделях трансграничной онлайн-доставки фиксированные канальные издержки в традиционной розничной торговле модной одеждой, такие как аренда магазинов и оплата труда персонала, преобразуются в издержки на выполнение каждого заказа, такие как складирование и комплектация, упаковка, трансграничная транспортировка, таможенное оформление и доставка «последней мили». Первые в основном представляют собой фиксированные издержки, и коэффициент расходов более чувствителен к объему продаж и эффективности работы магазина. Вторые имеют относительно стабильные издержки на один заказ. Когда средняя стоимость заказа низка или заказы более разбросаны, коэффициент расходов на выполнение, соответствующий объему продаж, может быть относительно высоким. Однако мы считаем, что при локализованной доставке и диверсификации географической структуры доходов ожидается устойчивое снижение коэффициента расходов на выполнение.
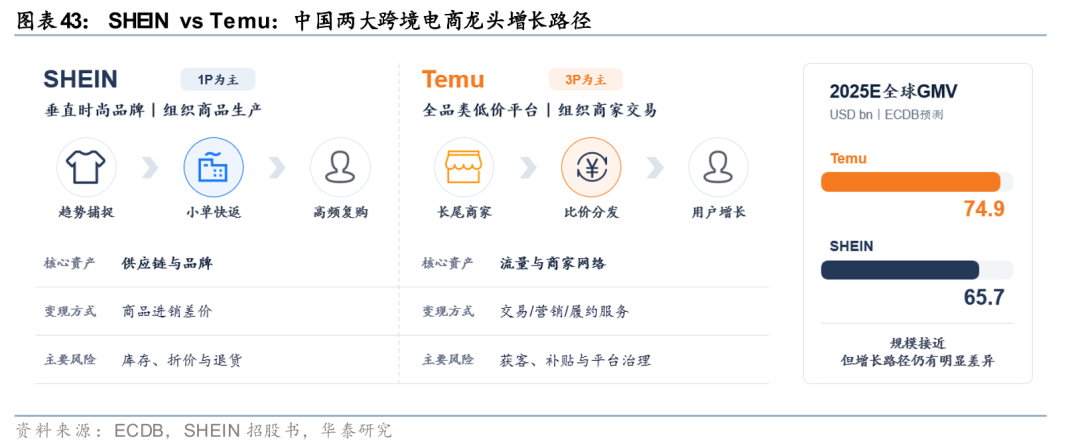
В условиях влияния трансграничной электронной торговли одеждой в Китае ведущие зарубежные компании по производству одежды и обуви в основном приняли следующие контрмеры:
1) Укрепление цепочки поставок с быстрым реагированием, постоянные инвестиции в автоматизацию складов и онлайн-платформы, а также глубокая интеграция физических магазинов с онлайн-каталогом товаров; при этом повышается привлекательность сценариев офлайн-магазинов. Например, Inditex ранее планировала инвестировать около 900 миллионов евро ежегодно в 2024-2025 финансовых годах в расширение своих логистических возможностей и завершила более 400 мероприятий по оптимизации магазинов в 2025 финансовом году. Эти меры позволили Inditex добиться устойчивого роста, несмотря на конкуренцию, зафиксировав рост выручки до 39,9 млрд евро (на 3,2% больше по сравнению с аналогичным периодом прошлого года) и онлайн-продаж в размере 10,7 млрд евро (на 4,8% больше по сравнению с аналогичным периодом прошлого года) в 2025 финансовом году.
2) Дифференцированная конкуренция для укрепления конкурентоспособности в своей категории. Например, Fast Retailing укрепила позиционирование Uniqlo в сегменте LifeWear, усилив основные продукты, такие как HEATTECH и AIRism, которые можно продавать в течение длительного времени и которые постоянно совершенствуются, что отличает компанию от брендов быстрой моды, таких как Zara и SHEIN. Благодаря возросшей поддержке и признанию потребителями основных продуктов и повышению узнаваемости бренда LifeWear, Uniqlo International достигла выручки в размере 1,83 триллиона иен за 9 месяцев 2026 финансового года, что на 25,9% больше, чем годом ранее, при рентабельности бизнеса в 18,8%, что на 2,5 процентных пункта больше, чем годом ранее.
Очевидно, что ведущие зарубежные компании по производству одежды и обуви сосредоточены на повышении преимуществ офлайн-каналов с точки зрения пользовательского опыта и дифференциации за счет функциональности, в то время как ведущие китайские трансграничные компании по производству одежды по-прежнему имеют явное конкурентное преимущество в секторе онлайн-быстрой моды благодаря своим гибким цепочкам поставок.
Китайская трансграничная электронная коммерция в сфере одежды против зарубежных платформ электронной коммерции: различия в операционных обязанностях, китайские предприятия создают новую парадигму.
Основное различие между различными платформами трансграничной электронной коммерции заключается в степени их вовлеченности в управление товарами и их доставку. В зависимости от степени владения и ответственности за товары, отрасль можно условно разделить на три типа: розничные продавцы (1P), открытые торговые площадки (3P) и платформы с поддержкой выполнения заказов. В модели 1P розничные продавцы покупают товары и хранят запасы, получая прибыль от разницы в цене между покупкой и продажей. В модели 3P право собственности на товары остается за продавцом, а платформа в основном обеспечивает привлечение трафика и сопоставление транзакций, монетизируясь за счет комиссий и рекламы. Модель с поддержкой выполнения заказов добавляет к модели 3P складские услуги, логистику и услуги по возврату товаров. Некоторые платформы могут также вмешиваться и руководить операционными услугами, такими как выбор и ценообразование товаров, но продавец по-прежнему несет ответственность за запасы. В настоящее время платформы трансграничной электронной коммерции, основным направлением деятельности которых является модель 1P, все еще относительно немногочисленны.
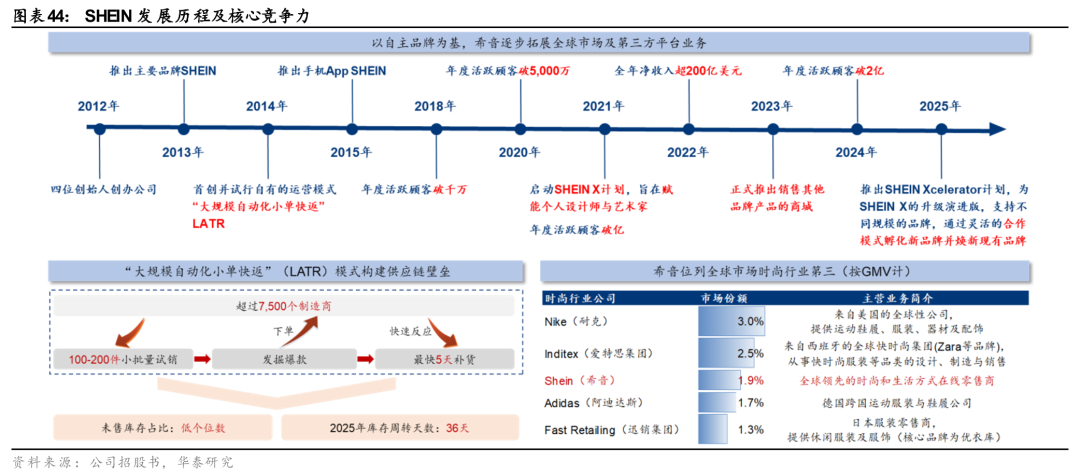
Из-за различий в обязанностях и правах, связанных с их бизнес-моделями, платформы, ориентированные в основном на транзакции 1P (одна покупка — одна доставка), имеют более сильный контроль над цепочкой поставок, в то время как платформы, ориентированные в основном на транзакции 3P (три покупки — одна доставка), имеют несколько более высокую рентабельность. Платформы, ориентированные в основном на транзакции 1P, имеют более сильный контроль над цепочкой поставок продукции, обладая переговорной силой с обеих сторон, а также неся давление со стороны закупок, запасов, скидок и оборотного капитала. Их прибыльность зависит от успешности выбора продукции, управления оборачиваемостью запасов и эффективности цепочки поставок. Зрелые платформы выполнения заказов, ориентированные в основном на транзакции 3P, как правило, имеют более высокую рентабельность, опираясь на экосистему «продавец-пользователь» и возможности монетизации. Они более чувствительны к изменениям в удержании продавцов, стоимости трафика и правилах платформы.
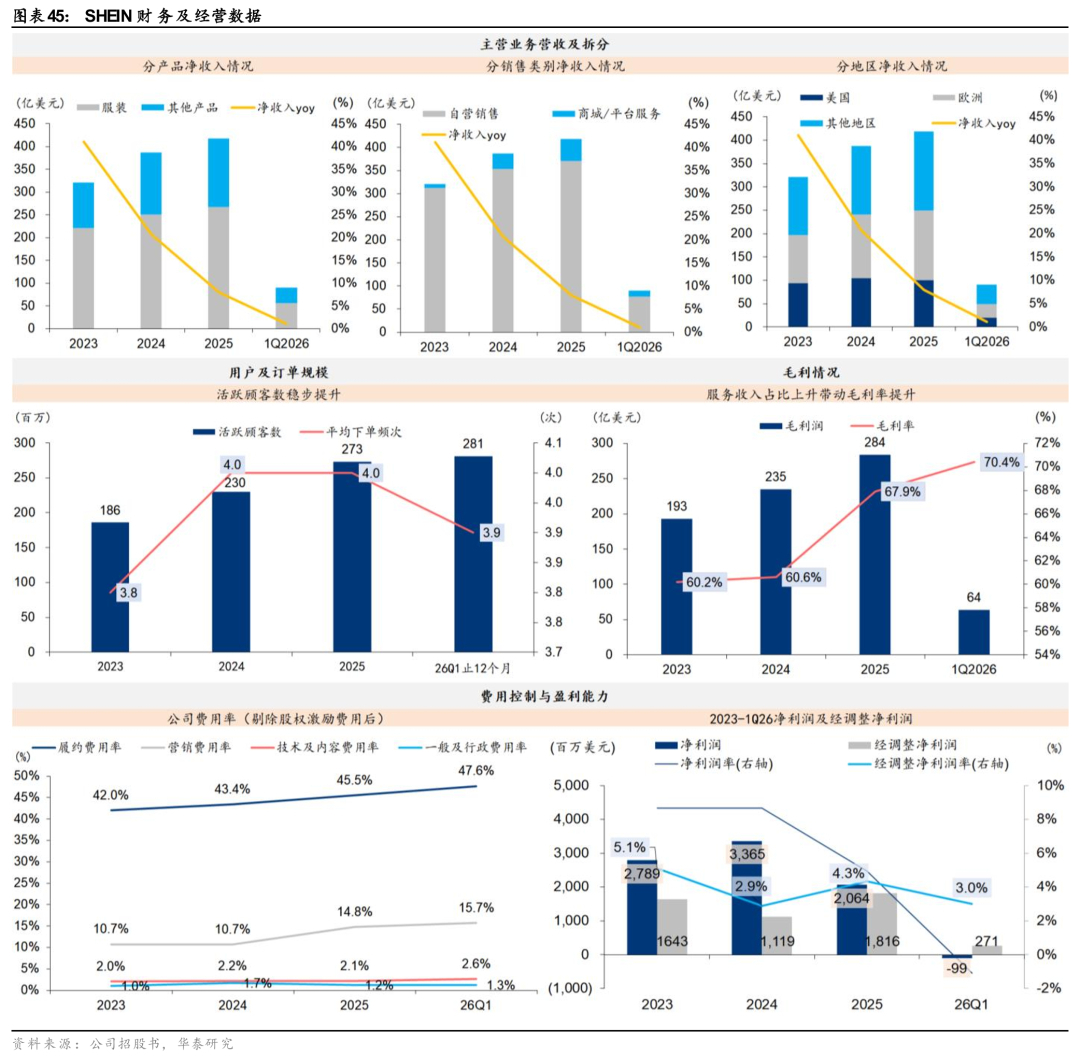
Китайские трансграничные платформы: благодаря развитой инфраструктуре они эффективно связывают внутренние цепочки поставок с возможностями организации поставок за рубежом. В то время как зарубежные платформы, такие как Amazon, первоначально развивались в основном за счет местных потребителей и продавцов, постепенно увеличивая доходы за счет выполнения трансграничных транзакций, китайские трансграничные платформы начинают с внутренних промышленных кластеров и поставок от продавцов. Благодаря цифровому выбору товаров и проверке соответствия требованиям, а также мощной трансграничной логистике и зарубежной складской инфраструктуре, они доставляют большие объемы товаров напрямую зарубежным потребителям, что обеспечивает относительно высокую начальную стоимость операций. Такие платформы, как Temu и SHEIN, используют широкий баланс между внутренним спросом и предложением в различных категориях товаров, в сочетании с зарубежным спросом на низкие цены, для построения гибкой цепочки поставок путем интеграции спроса и предложения. Ведущие компании также активно развивают локальные процессы выполнения заказов. Компания SHEIN планирует запустить свой европейский логистический центр во Вроцлаве, Польша, в декабре 2025 года. Его складская площадь составит 740 000 квадратных метров, что позволит обслуживать более 100 миллионов потребителей в Европе. Благодаря локальному складированию и автоматизированным операциям, компания повышает оперативность выполнения заказов и раскрывает потенциал снижения затрат за счет эффекта масштаба. Компания Temu сотрудничает с DHL для продвижения модели «от локального к локальному» и локального выполнения заказов в Европе. SHEIN также активно изучает новые региональные источники дохода. В первом квартале 2026 года доходы от регионов за пределами США и Европы составили 45,4% от общего дохода, что на 4,9 процентных пункта больше по сравнению с концом 2025 года. Такая диверсификация географических регионов также помогает снизить политические риски, связанные с зависимостью от одного региона.
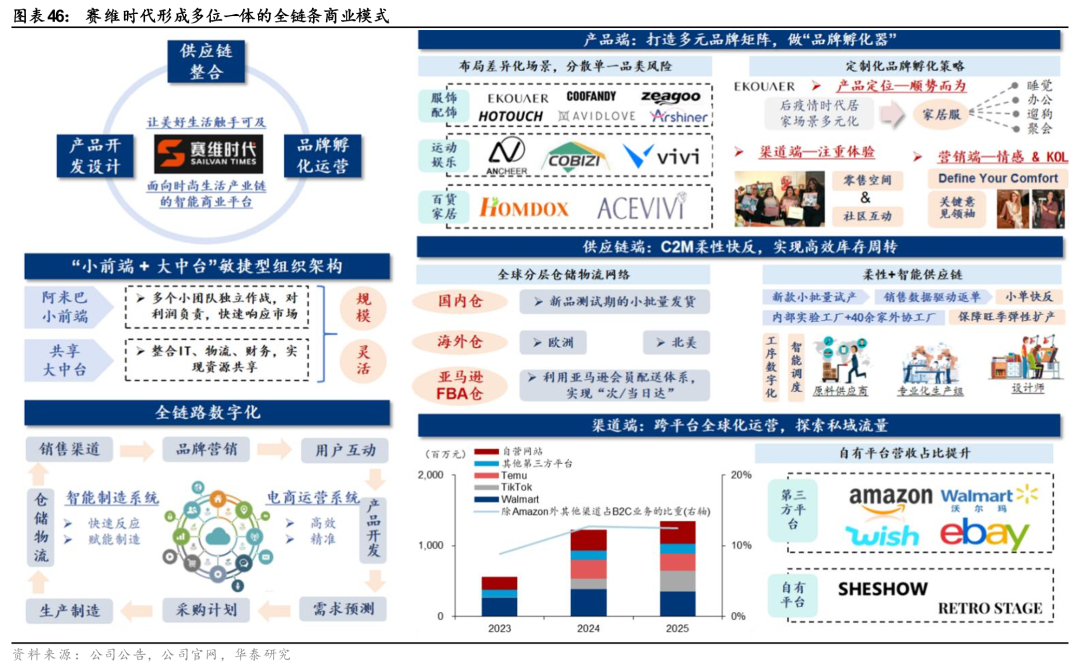
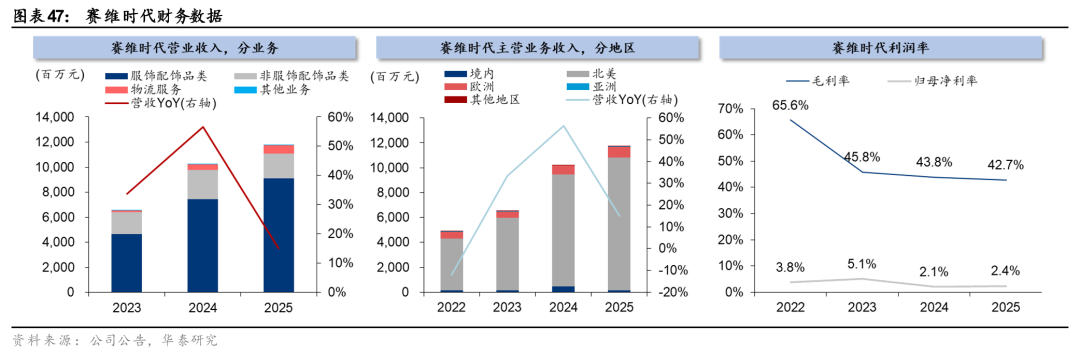
Мы считаем, что SHEIN и Temu, две ведущие компании, представляют две парадигмы роста в китайской трансграничной электронной коммерции: первая осуществляет торговлю товарами путем вертикальной интеграции цепочки поставок; вторая объединяет спрос и предложение и управляет трафиком и транзакциями через платформу.
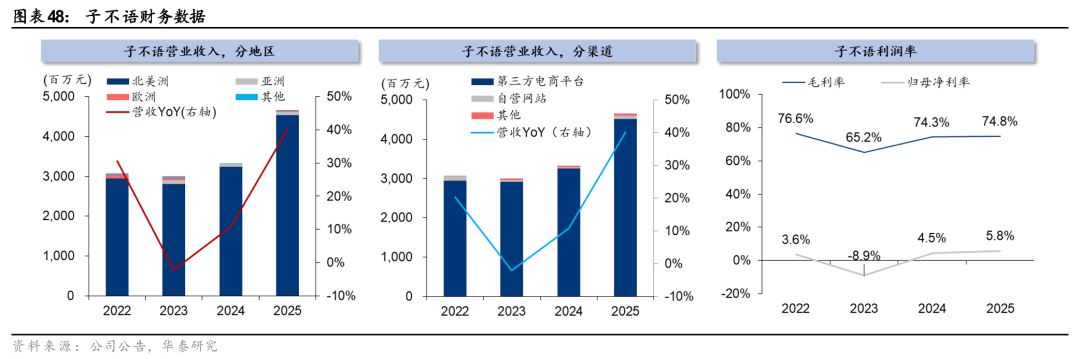
1) Категории товаров и менталитет пользователей: SHEIN создает вертикальный модный бренд, в то время как Temu строит платформу с широким ассортиментом товаров по низким ценам. SHEIN отслеживает модные тенденции для обеспечения высокой частоты запуска новых продуктов, собирает данные о предпочтениях пользователей и выстраивает замкнутый цикл между брендом и цепочкой поставок. Компания формирует менталитет пользователей с помощью одежды, а затем постепенно расширяет ассортимент на косметику, товары для дома и товары для образа жизни. В 2025 году на одежду приходилось 63,8% выручки SHEIN; за тот же период платформа насчитывала около 273 миллионов активных потребителей, выполнила 1,078 миллиарда заказов за год со средней частотой заказов около 4 раз, что свидетельствует о высокой лояльности пользователей. Temu, с другой стороны, предлагает недорогие, разнообразные и многокатегорийные товары, стимулируя рост пользовательского трафика и привлекая тем самым продавцов; благодаря сильному двустороннему сетевому эффекту постоянно повышается разнообразие ассортимента и ценовая конкурентоспособность. Что касается текущего охвата европейского рынка, обе компании достигли значительных потребительских масштабов в Европе: по состоянию на июль 2026 года, согласно официальному сайту Европейской комиссии, у SHEIN/Temu было приблизительно 108 миллионов и 75 миллионов ежемесячно активных пользователей соответственно.
2) Различия в позиционировании: SHEIN организует производство продукции, а Temu — торговые операции. SHEIN в основном фокусируется на розничной торговле (1P), расширяя цепочку поставок и производя продукцию в зависимости от спроса. Temu в основном занимается содействием транзакциям (3P), выполняя основную функцию по соединению разрозненных продавцов, производителей и брендов с глобальными потребителями, монетизируя прибыль за счет распределения трафика/дополнительных услуг по выполнению заказов и т. д., но имея меньший контроль над итерациями продукции/ритмом производства; однако Temu также объявила о своем выходе на рынок 1P в марте 2026 года, создав собственный бренд «New Pinmu», интегрировав высококачественные отечественные производственные мощности и планируя использовать ресурсы цепочки поставок Pinduoduo + Temu для запуска собственного бренда на мировом рынке.
3) Различия в моделях получения прибыли: SHEIN получает прибыль от продажи товаров, а Temu — от услуг платформы. Бизнес SHEIN, основанный на закупке товаров и хранении запасов, сопряжен с рисками неправильной оценки тенденций, нераспроданными товарами по сниженным ценам, обесценением запасов и возвратами. Метод LATR (Last-A-Return — долгосрочная прибыль) является эффективным способом снижения погрешности прогнозирования. Temu, с другой стороны, в основном монетизирует свою деятельность за счет таких услуг, как транзакции, маркетинг и выполнение заказов, перекладывая большую часть рисков, связанных с производством продукции и запасами, на сторонних продавцов. Рентабельность зависит от объема транзакций и уровня монетизации, и компании также необходимо поддерживать динамический баланс между низкими ценами для потребителей, прибылью для бизнеса и возможностями монетизации платформы.
Учитывая гибкость и прибыльность бизнес-операций, мы считаем, что гибридная модель работы 1P+3P может стать тенденцией развития трансграничной электронной коммерции в Китае в будущем, и ведущие компании с более сильными барьерами в цепочке поставок и возможностями выполнения заказов, как ожидается, продолжат привлекать высококачественные производственные мощности.
Обзор основных компаний
SHEIN: Создание крупнейшего в мире онлайн-магазина модной одежды по модели LATTR.
SHEIN — крупнейший в мире онлайн-магазин модной одежды (по объему розничных продаж одежды и обуви в 2025 году), насчитывающий 273 миллиона активных клиентов примерно в 160 странах мира. Основанная в 2012 году, компания SHEIN первоначально привлекала клиентов в основном за счет SEO и рекламы в зарубежных поисковых системах. Столкнувшись с такими проблемами, как устаревшие модели, длительные производственные циклы и задержка поставок, в 2014 году компания запустила собственную стратегию развития бренда и переехала в район швейной промышленности Гуанчжоу, внедрив модель «небольшой заказ, быстрая отдача». В 2015 году компания официально сменила название на SHEIN, и постепенно сформировалась ее гибкая цепочка поставок, вступив в период быстрого развития. В 2020 году, благодаря исключительно онлайн-операциям и стабильной китайской цепочке поставок, компания добилась значительного роста, вопреки тенденциям на ранних этапах пандемии. После завершения нескольких раундов финансирования в 2022 году компания ускорила строительство инфраструктуры цепочки поставок и расширилась на такие рынки, как Европа и Латинская Америка. В 2023 году компания запустила онлайн-торговую площадку, продающую товары сторонних брендов, расширив тем самым свой платформенный бизнес, а в 2025 году запустила программу SHEIN Xcelerator для дальнейшей поддержки развития сторонних брендов и продавцов. По данным Frost & Sullivan, к 2025 году Siin займет третье место на мировом рынке розничной торговли модной одеждой объемом 1,73 триллиона долларов с долей в 1,9%.
Мы считаем, что компания Xiyin, как «лидер цепочки», реструктурировала цепочку поставок в индустрии моды, опираясь на глубокое понимание потребностей потребителей и ресурсы фабрик, расположенных выше по цепочке поставок, посредством модели «Крупномасштабная автоматизированная быстрая обработка мелких заказов» (LATR).
1) В рамках модели LATR компания Xiyin предоставляет потребителям высококачественные и экономически выгодные товары, быстро запуская новые продукты и занимая лидирующие позиции в мире по разнообразию продукции и эффективности оборота. Модель LATR использует мелкосерийные пробные продажи по 100-200 единиц, опираясь на интеллектуальную цепочку поставок, которая анализирует обратную связь с рынка в режиме реального времени. Сигналы со стороны спроса (C) напрямую поступают на производственную сторону (M), образуя замкнутый цикл C2M. Самые продаваемые товары могут быть пополнены всего за 5 дней, эффективно балансируя три основные проблемы отрасли: предложение моделей, скорость обновления и контроль запасов. Благодаря модели LATR компания Xiyin снизила уровень запасов до менее 5% (средний показатель по отрасли составляет 20-30%), а оборачиваемость запасов в 2025 году составила всего 36 дней (против Inditex и Fast Retailing: 72/114 дней соответственно).
2) Получение глубокого понимания поведения пользователей с помощью модели прямых продаж потребителям (DTC). Компания Xiyin была одной из первых компаний, занимающихся трансграничной электронной коммерцией, которая перешла от распространения через сторонние платформы к модели DTC. Благодаря собственному приложению, независимому веб-сайту и официальным аккаунтам в социальных сетях, компания охватила и накопила данные о поведении сотен миллионов активных пользователей. Используя огромные массивы данных, она создала профили пользователей и модели прогнозирования трендов, разбив предпочтения потребителей на структурированные теги, такие как стиль, ткань, цвет и ценовой диапазон. Это позволяет создавать новые продукты партиями на основе предпочтений потребителей, повышая вероятность создания бестселлеров.
3) Расширение экосистемы платформы и расширение возможностей сторонних брендов за счет ресурсов цепочки поставок для раскрытия их потенциала роста. В 2023 году SHEIN запустила свою платформенную модель SHEIN Marketplace, открыв ее для глобальных сторонних брендов. В 2025 году компания модернизировала и запустила программу инкубации брендов Xcelerator, предоставив участвующим брендам доступ к своей гибкой системе цепочки поставок, анализу потребительских предпочтений в режиме реального времени, глобальной сети продаж и возможностям омниканального маркетинга. Новые продукты могут быть запущены от разработки дизайна до выхода на полку всего за 5-7 дней. Одновременно был запущен план «Выход на мировой рынок 500-городских промышленных поясов», охватывающий к июню 2025 года почти 400 промышленных поясов. Благодаря расширению возможностей всей цепочки поставок, бренды, участвующие в программе Xcelerator, показали средний рост продаж на 190% в первый год, при этом почти 20 брендов достигли выручки почти в 3 миллиарда юаней (Информационное агентство Синьхуа, ноябрь 2025 г.). Таким образом, SHEIN превратилась из самостоятельного розничного продавца модной одежды в платформу для развития индустрии, создав глобальную экосистему, в которой бренды, продавцы и поставщики сосуществуют и процветают.
Выручка стабильно росла, при этом выручка от услуг, генерируемая моделью работы с сторонними продавцами, открыла новую кривую роста. С 2023 по 2025 год чистая выручка компании увеличилась с 32,1 млрд долларов до 41,8 млрд долларов, что представляет собой среднегодовой темп роста в 14,2%. Выручка от продажи продуктов выросла с 31,2 млрд долларов до 37,1 млрд долларов, поддерживая устойчивый основной бизнес; в то время как выручка от услуг торговых площадок и платформ быстро выросла с 870 млн долларов до 4,74 млрд долларов, увеличив свою долю с 2,7% до 11,3%, став важным источником роста. За тот же период число активных клиентов увеличилось со 186 млн до 273 млн, что представляет собой среднегодовой темп роста в 21,2%, а общее количество заказов выросло с 715 млн до 1,078 млрд, при частоте заказов 3,8–4,0 раза. Глобальная структура выручки была сбалансированной: на Европу и США приходилось примерно 60% выручки, а на другие рынки — 40,5%.
Модель платформенного управления способствовала улучшению валовой прибыли, в то время как внешние факторы, такие как изменения в политике, вызывали колебания чистой прибыли. С 2023 по 2025 год, несмотря на внешнее давление, вызванное корректировкой тарифов в США и ЕС и усилением конкуренции в отрасли, валовая прибыль компании выросла с 60,2% до 67,9%, а затем до 70,4% в первом квартале 2026 года, благодаря модели платформенного управления с привлечением сторонних поставщиков. Скорректированная чистая прибыль оставалась на уровне примерно 3-5%. Что касается расходов, эффективность выполнения заказов продолжала улучшаться, при этом затраты на выполнение одного заказа снизились до 17,7 долларов США в 2025 году. Компания сохранила инвестиции в маркетинг и цифровизацию, что привело к неболькому увеличению соответствующих коэффициентов расходов. Коэффициенты общих и административных расходов оставались низкими и стабильными. Благодаря модели LATR (Last-Account-Return – долгосрочный оборот запасов) оборачиваемость запасов составила всего 36 дней в 2025 году, а доля непроданных запасов оставалась в пределах низких однозначных значений. Эффективная операционная деятельность с минимальными активами и эффективная цепочка поставок совместно способствовали устойчивости прибыльности.
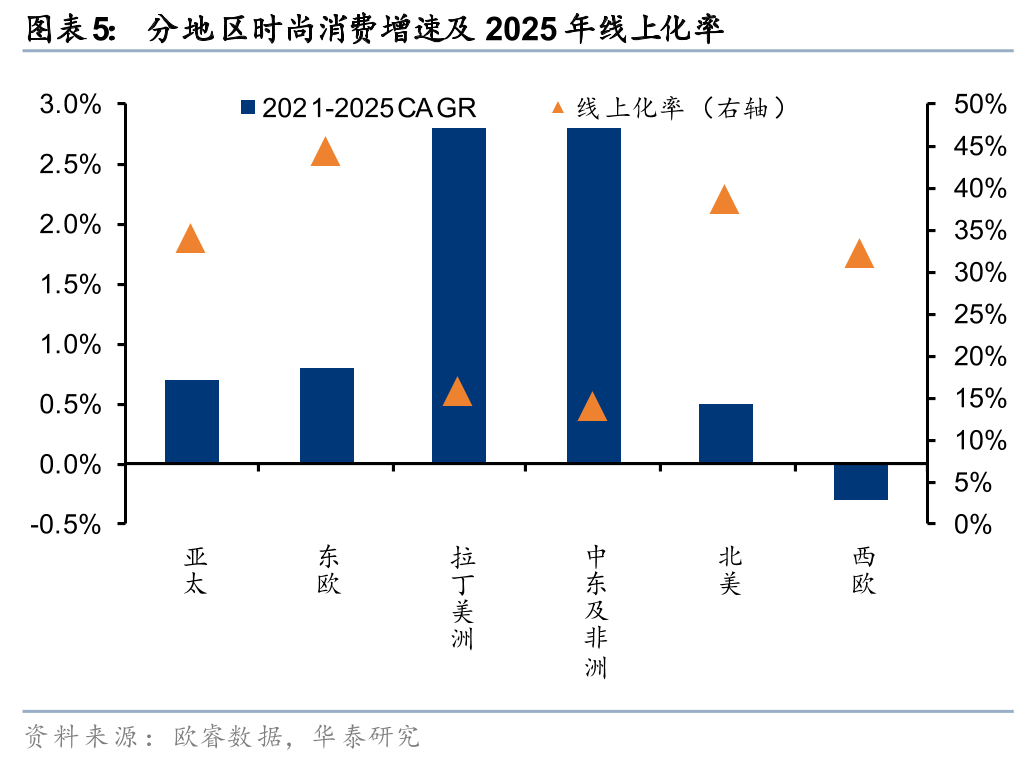
Saiwei Times: ведущая компания в сфере трансграничной электронной коммерции одежды, использующая возможности цифровизации.
Saiwei Times — ведущий бренд одежды, работающий в сфере трансграничной электронной коммерции в моей стране и специализирующийся на детальном управлении брендами среднего и высокого ценового сегмента. Следуя своей концепции «сделать лучшую жизнь доступной», компания продает одежду и аксессуары, товары для дома, а также спортивные и развлекательные товары на своей B2C-платформе. В отличие от традиционной модели «дистрибуции продукции» в трансграничной электронной коммерции, компания создала модель полной цепочки поставок, интегрирующую разработку и дизайн продукции, гибкую интеграцию цепочки поставок, развитие бренда и операционную деятельность. Ее бренд мужской одежды Coofandy стал одним из ведущих онлайн-брендов на североамериканском рынке, а бренды домашней одежды Ekouaer и нижнего белья Avidlove занимают лидирующие позиции в своих нишевых рынках в Северной Америке.
В плане ключевой конкурентоспособности компания сформировала преимущество, основанное на концепции «комплексной цифровизации на основе ИИ + глобальной гибкой цепочки поставок + многобрендовой матричной структуры». В области разработки продукции она создала собственную систему интеллектуального анализа данных, интегрирующую мультимодальные данные ИИ для отслеживания глобальных модных тенденций в режиме реального времени, а также разработала высокоточную собственную базу данных выкроек. В области цепочки поставок компания разработала собственную гибкую систему управления цепочкой поставок одежды, обеспечивающую интеллектуальное планирование производства для мелкосерийного выпуска и быстрого реагирования, а также повышающую эффективность выполнения заказов за счет интеллектуальной системы складирования и логистики. В области брендов компания создала гибкую организационную структуру с многоуровневой матрицей брендов, 12 из которых к 2025 году достигнут годового объема продаж более 100 миллионов юаней, и постоянно повышает премиальность бренда за счет диверсифицированных путей, таких как спонсорство мероприятий и сотрудничество со знаменитостями. Что касается диверсификации каналов сбыта, компания, укрепляя свои позиции на каналах Amazon (на которые в 2025 году приходилось 80% выручки), расширяет свое присутствие на таких новых каналах, как TikTok (с ростом выручки на 93,5% в годовом исчислении в 2025 году), а также на ключевых каналах сбыта, таких как Walmart, которые, как ожидается, откроют новые возможности для роста.
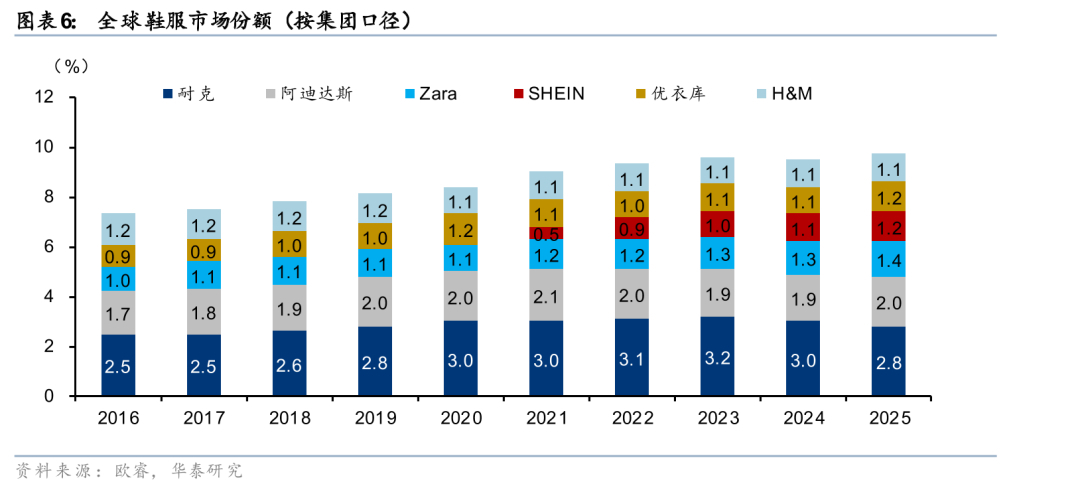
С финансовой точки зрения компания продемонстрировала стабильный рост выручки и повышение прибыльности, что свидетельствует об эффективности трансформации бренда. В 2025 году выручка достигла 11,817 млрд юаней, увеличившись на 15,0% по сравнению с аналогичным периодом прошлого года; чистая прибыль, причитающаяся акционерам, составила 283 млн юаней, увеличившись на 32,2% по сравнению с прошлым годом, при этом рост прибыли опередил рост выручки, что отражает эффективность контроля над расходами. Выручка в первом квартале 2026 года выросла на 10,7% по сравнению с прошлым годом, продолжая устойчивую тенденцию роста.
В настоящее время LDK Solar сосредоточена на категориях продукции, региональных рынках, каналах сбыта и цепочках поставок, уделяя особое внимание следующим направлениям: 1) Расширение категорий продукции: использование успешного опыта ведущих брендов в быстрорастущих категориях, таких как спортивная и детская одежда, что открывает новые возможности для роста; 2) Расширение регионов и каналов сбыта: выход на развивающиеся рынки, такие как Европа и Юго-Восточная Азия, а также укрепление присутствия в новых каналах, таких как Temu и TikTok, и в ключевых каналах сбыта, таких как Walmart, что снижает зависимость от отдельных рынков и платформ; 3) Повышение эффективности цепочки поставок: совершенствование собственной логистической системы, повышение эффективности глобального выполнения заказов и достижение снижения затрат и повышения эффективности; 4) Повышение эффективности: активные инвестиции в технологии искусственного интеллекта для повышения эффективности маркетинга и продвижения, увеличения коэффициента конверсии клиентов и сокращения потребности в персонале в сфере обслуживания клиентов и других областях, что, как ожидается, поможет повысить эластичность прибыли.
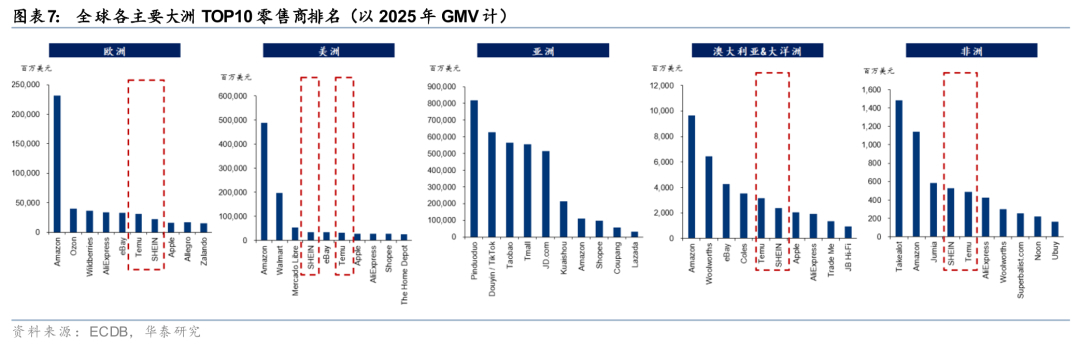
Zibuyu Group: Развитие дифференцированного рынка среднего и высокого ценового сегмента.
Zibuyu Group — крупная компания, занимающаяся трансграничной электронной коммерцией и специализирующаяся на обуви и одежде в Китае. Она продает свою собственную одежду, обувь и товары для образа жизни на мировых рынках, включая Северную Америку, Европу и Юго-Восточную Азию, через сторонние платформы, такие как Amazon, Temu и TikTok, а также через собственный независимый веб-сайт. 1) С точки зрения географической структуры, доходы компании в значительной степени зависят от североамериканского рынка. Доля доходов от Северной Америки неуклонно росла с 96,2% в 2022 году до 97,4% в 2025 году, что демонстрирует явную концентрацию в одном регионе в ее стратегии на зарубежных рынках. Общая выручка колебалась в сторону роста, увеличившись с 1,32 млрд юаней в 2018 году до 4,66 млрд юаней в 2025 году. 2) С точки зрения структуры каналов сбыта, основными каналами продаж компании являются сторонние платформы электронной коммерции, такие как Amazon, которые обеспечивают подавляющую часть выручки в период с 2022 по 2025 год. Бизнес по созданию собственных веб-сайтов относительно невелик. По платформе Amazon является основным каналом компании, обеспечивая 91,5% выручки в 2025 году.
Внедрена стратегия оптимизации и повышения качества продукции, что позволило оптимизировать структуру прибыли. С 2023 года компания начала реформу архитектуры бренда, исключив неэффективные товарные позиции и слабые бренды, сократив количество основных брендов с 300 до 10. Благодаря концентрированному распределению ресурсов компания укрепила сильные стороны продукции и имидж основных брендов, постоянно продвигая премиальность своей продукции и повышая общую прибыльность.
Компания развивает свою многоканальную стратегию, чтобы снизить риски, связанные с зависимостью от одной платформы. Она продолжает расширять свое присутствие на сторонних платформах, таких как TikTok и Temu, а также укрепляет свой собственный веб-сайт. Продажи через собственные каналы выросли с 0,8% в 2024 году до 1,7% в 2025 году. Это первоначальное расширение многоканальной стратегии поможет снизить зависимость от одной платформы и расширить каналы роста в долгосрочной перспективе.
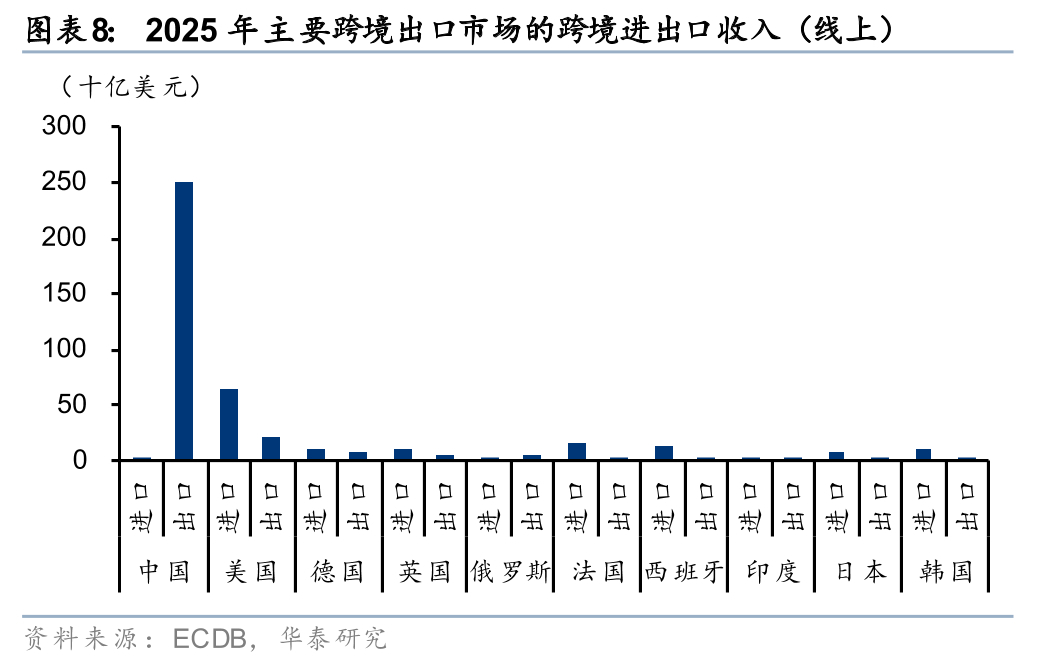
Риски, связанные с внешней торговой политикой и геополитическими конфликтами. Трансграничная электронная торговля одеждой в значительной степени зависит от глобальных цепочек поставок и зарубежных рынков. Геополитические конфликты, изменения в международных отношениях и усиление политики торговой защиты могут привести к повышению тарифов, корректировке политики беспошлинной торговли для небольших посылок, ужесточению импортных проверок и сбоям в морских перевозках. В 2025 году на Северную Америку и Западную Европу будет приходиться приблизительно 28% и 22% мирового рынка потребления одежды и обуви соответственно, что составит около 50%. Если основные рынки Европы и США повысят импортные пошлины или ограничат трансграничную прямую почтовую доставку, это может ослабить ценовое преимущество отрасли и негативно повлиять на рост выручки и прибыльность.
Риски, связанные с колебаниями цен на сырье и транспортные услуги. С 2026 года международные цены на нефть продолжают расти из-за геополитических конфликтов и изменений спроса и предложения, что приводит к одновременному увеличению затрат на топливо и транспортировку. Топливные надбавки крупных компаний экспресс-доставки достигли исторически высоких уровней, а цены на некоторых маршрутах авиаперевозок значительно выросли. Что касается сырья, то цены на ПВХ и другие химические волокна, а также алюминиевые сплавы и другие вспомогательные материалы выросли в различной степени. Кроме того, существует определенная временная задержка в передаче цен на готовую продукцию, что может привести к временному сужению рентабельности отрасли.
Соблюдение нормативных требований и рост затрат на складские запасы представляют собой риски. С июля 2026 года регламент ЕС по расширенной ответственности производителя (EPR) запретит крупным компаниям уничтожать непроданную одежду и обувь, требуя от компаний нести расходы на альтернативные способы утилизации, такие как восстановление и перепродажа медленно реализуемых товаров. План Великобритании по EPR, предусматривающий плату за единицу товара, еще больше увеличит транспортные расходы. Эти меры приведут к структурному увеличению затрат на соблюдение нормативных требований и складское хранение в отрасли, что повысит требования к возможностям компаний по управлению запасами.
Макроэкономическая неопределенность и неопределенность потребительского спроса создают риски. Доверие потребителей на основных потребительских рынках остается слабым из-за таких факторов, как инфляция и цены на энергоносители. Экспорт текстильной продукции из Китая находится под временным давлением, и рост спроса за рубежом может замедлиться. Если глобальный экономический рост не оправдает ожиданий, готовность потребителей тратить деньги на товары не первой необходимости еще больше ослабнет, что снизит общее процветание индустрии трансграничной электронной коммерции.
Информация о не котируемых на бирже или не охваченных тендером акциях, упомянутых в данном аналитическом отчете, представляет собой подборку объективных данных и не является рекомендацией или обзором компании или акций со стороны команды экспертов.
Исследовательский отчет (Отчет из серии «Новое потребление», том 4: Трансграничная электронная коммерция в индустрии одежды: преобразование глобального ландшафта моды с помощью китайской эффективности) 17 августа 2026 г.
Фань Цзюньхао, аналитик S0570524050001 | БДО986
Ши Ди, аналитик S0570524090003 | БВО045
Чжан Шуаннин, аналитик S0570525070015 | BXW007
Цзэн Цзюнь, аналитик, S0570523120004 | BTM417
Хонг Ян, контактное лицо: S0570125070021 | BXP979
Ши Ихань, контактное лицо: S057012607019
Изображение на обложке было создано с использованием технологии AIGC.
Подписывайтесь на нас
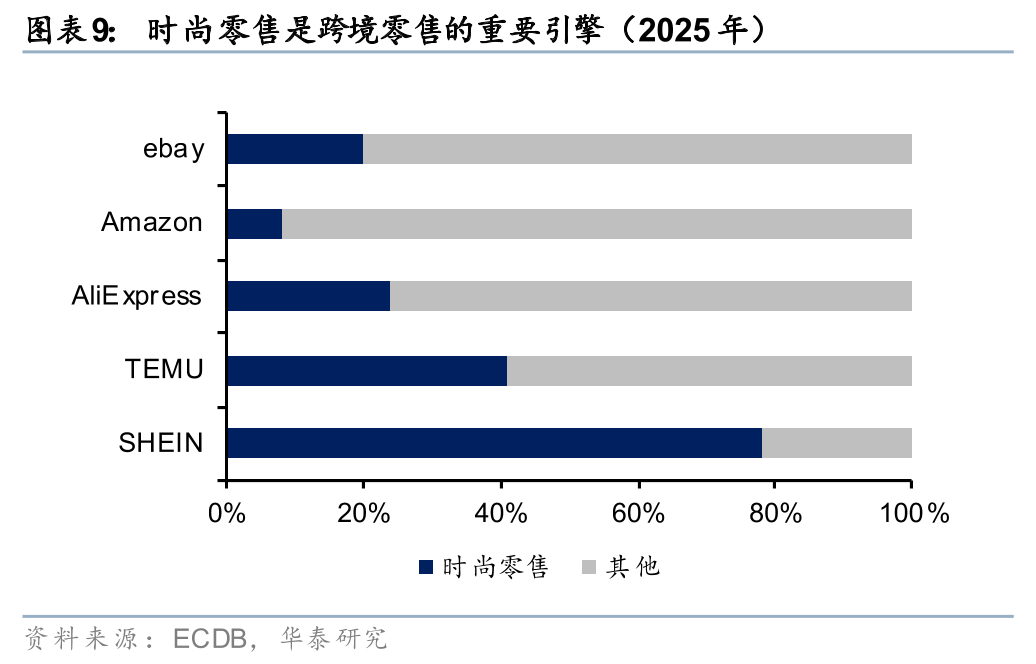
https://inst.htsc.com/research
Права доступа: Клиенты из числа внутренних организаций
https://intl.inst.htsc.com/research?
Права доступа: Клиенты финансовых холдинговых компаний в США и Гонконге, Китай.
Пожалуйста, свяжитесь со своим менеджером по работе с клиентами Huatai, чтобы добавить необходимые разрешения.
▲Проведите пальцем вверх, чтобы прочитать
Этот официальный аккаунт в WeChat не является платформой для публикации аналитических отчетов компании Huatai Securities Co., Ltd. (далее именуемой «Huatai Securities»). Этот аккаунт предназначен исключительно для ознакомления клиентов аналитических услуг Huatai Securities в материковом Китае. Любые другие читатели должны оценить целесообразность получения подобного контента, прежде чем подписываться на этот аккаунт, и, если они используют контент, содержащийся в этом аккаунте, они должны обратиться за консультацией и разъяснениями к профессиональному инвестиционному консультанту. Huatai Securities не считает подписчиков этого аккаунта своими клиентами только на основании их подписки.
Данный публичный аккаунт пересылает и содержит выдержки из аналитических отчетов, опубликованных компанией Huatai Securities, своим клиентам. Полные инвестиционные рекомендации и анализ должны основываться на полном аналитическом отчете, опубликованном в день его выхода. Подписчики, использующие только контент данного публичного аккаунта, могут столкнуться с недопониманием из-за недостаточного понимания или интерпретации полного отчета. Для получения полной информации, пожалуйста, обратитесь к полному отчету, опубликованному компанией Huatai Securities.
Содержание данного публичного отчета составлено на основе информации, которую компания Huatai Securities считает достоверной. Однако компания Huatai Securities не гарантирует точность, полноту или актуальность такой информации, а также не делает никаких окончательных выводов относительно роста или падения цен на ценные бумаги или рыночных тенденций. Мнения, оценки и прогнозы, содержащиеся в данном публичном отчете, отражают взгляды и суждения только на дату публикации. В разное время компания Huatai Securities может публиковать аналитические отчеты, которые противоречат мнениям, оценкам и прогнозам, содержащимся в данном публичном отчете.
Ни при каких обстоятельствах информация или мнения, выраженные в данном публичном отчете, не должны рассматриваться как инвестиционные рекомендации для какого-либо лица. Подписчики не должны полагаться исключительно на содержание данного публичного отчета и должны принимать собственные независимые инвестиционные решения и нести собственные инвестиционные риски. Подписчики, использующие этот материал, могут столкнуться с недоразумениями из-за отсутствия услуг по интерпретации, что потенциально может привести к инвестиционным убыткам. Компания Huatai Securities и автор не несут юридической ответственности за любые последствия, возникающие в результате использования или опоры на содержание данного публичного отчета.
Авторские права на этот официальный аккаунт WeChat принадлежат исключительно компании Huatai Securities. Без письменного разрешения Huatai Securities ни одна организация или частное лицо не имеет права нарушать авторские права на любой контент, опубликованный в этом официальном аккаунте, в любой форме, включая, помимо прочего, воспроизведение, копирование, публикацию, цитирование или распространение другим лицам. Huatai Securities оставляет за собой право преследовать все юридические обязательства за любые прямые или косвенные убытки, причиненные нарушением. Компания Huatai Securities имеет право осуществлять деятельность по «консультированию в сфере инвестиций в ценные бумаги», утвержденную Комиссией по регулированию ценных бумаг Китая, и имеет лицензию на осуществление деятельности № 91320000704041011J.