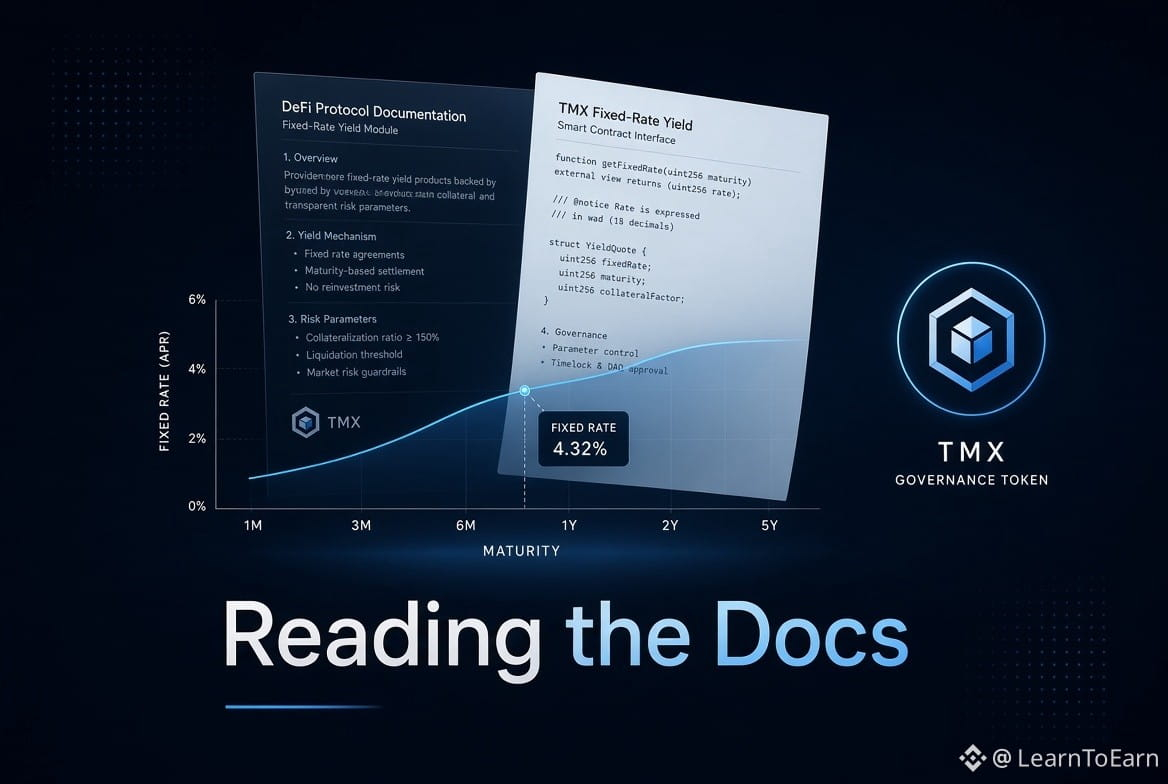

Вчера вечером я перечитал документацию TermMax, особенно разделы про утилиту TMX и риски. Общее предложение фиксировано и составляет 1 млрд, при этом у Community — 150 млн (15%). Первичная циркуляция находится примерно на уровне 20%.
Больше всего меня зацепило то, как держатели $TMX могут стейкать ради sTMX (протокольных FT-токенов, деноминированных в TMX) или добавлять ликвидность на что-то вроде PancakeSwap. Награды за стейкинг могут формироваться за счет распределения из Community, а также за счет доли средств Treasury. Предполагается, что эти поступления из Treasury должны приходить из торговых комиссий по FT/XT-токенам, протокольных комиссий за заимствования, комиссий за ликвидации и других источников. Похоже на способ привязать долгосрочных холдеров к реальной выручке протокола, но мне всё ещё неясно, какая именно часть средств Treasury реально доходит до стейкеров, а какая — уходит на другие цели.
Расширенные права управления для стейкеров включают возможность настраивать параметры рыночного риска и белые списки куратора. Это вызывает вопросы о том, насколько процесс действительно децентрализован после запуска. Со стороны рисков они открыто перечисляют риск смарт-контрактов (при всех аудитах, конкурсах, мониторинге и баунти), зависимость от двух оракулов, которая всё равно может дать сбой, перегрузку сети, волатильность цен, риск ликвидности, регуляторную неопределенность и конкуренцию со стороны других протоколов с фиксированной ставкой.
У меня остаётся ощущение, что дуальная настройка оракулов решает крайние случаи на практике — и действительно ли расширенное управление для держателей sTMX существенно меняет контроль или в основном лишь уточняет параметры, заданные командой. Те, кто копался в контрактах или потоках комиссий, как вы оцениваете устойчивость пути Treasury → стейкеры?
#termmax @TermMax