TermMax: обзор протокола и анализ механизма
Первичное предположение при входе: еще один кредитный протокол с фиксированной ставкой, следующей за трендом. Более глубокий анализ механизма показывает продуманную и более осознанную конструкцию.
Ключевая цель:
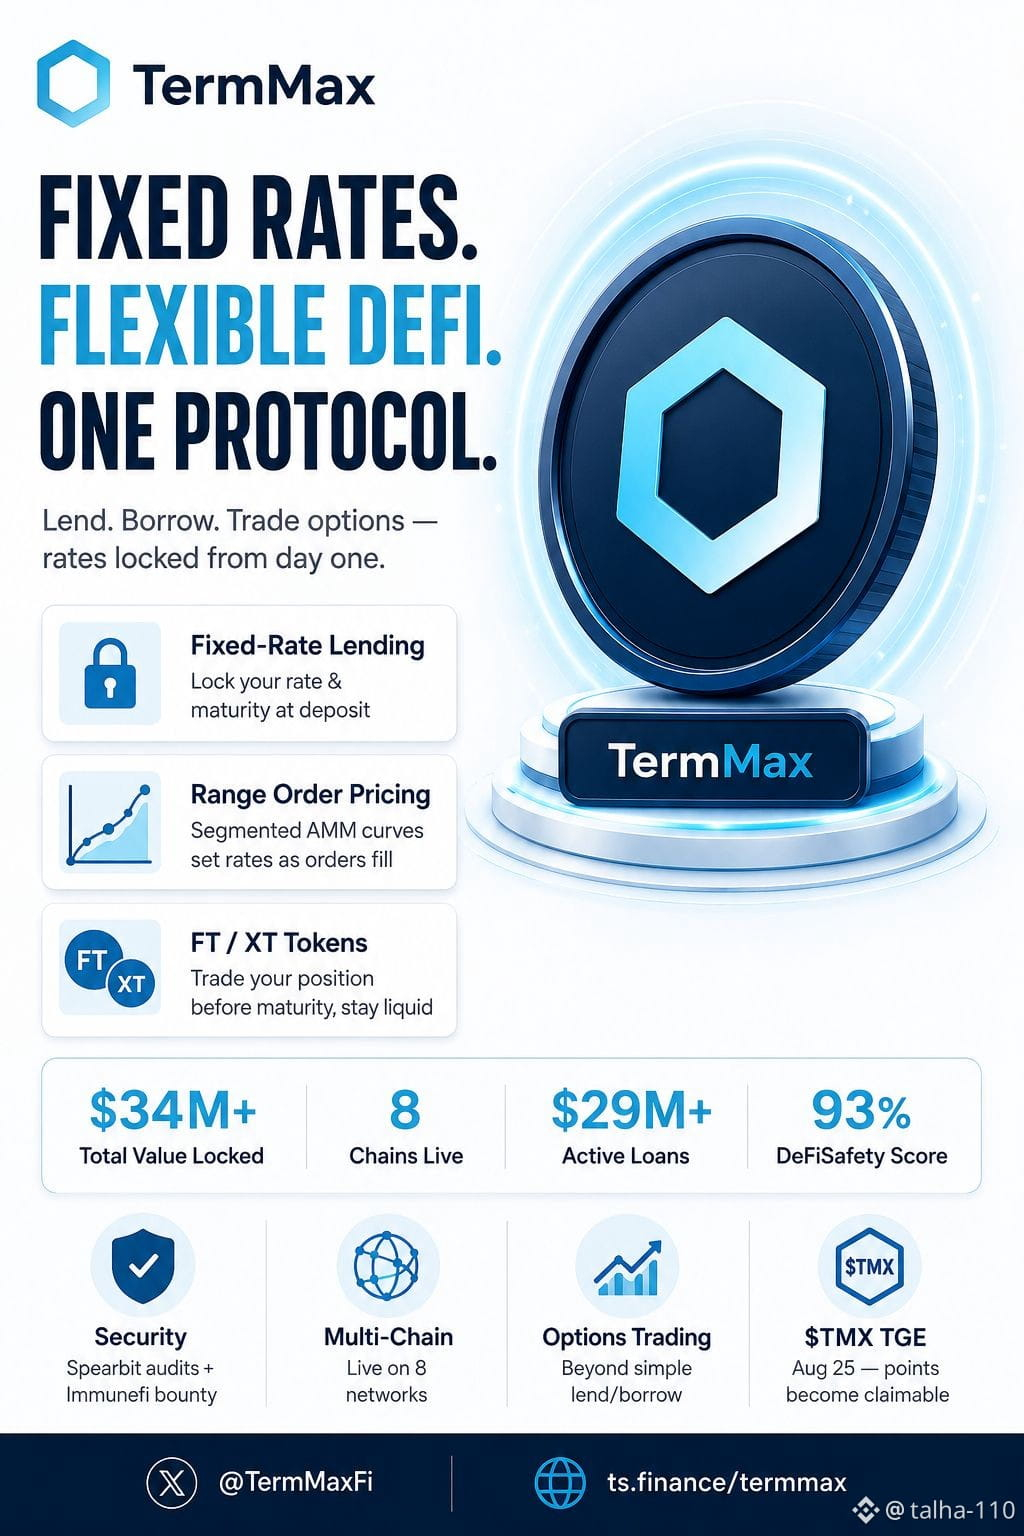
Обычное DeFi-кредитование работает с плавающими ставками — зависящими от утилизации, непредсказуемыми и меняющимися между моментом депозита и моментом вывода. TermMax полностью устраняет эту переменную. И ставка, и срок фиксируются на момент входа в позицию. Доход известен с первого дня — он не «раскрывается» в конце.
Базовый механизм:
Система построена вокруг двух ключевых инструментов — FT (Fixed-rate Token) и XT. Кредитование генерирует FT, который представляет собой связующее обязательство: один долговой токен, погашаемый по истечении срока. Критически важно, что FT сохраняет ликвидность до наступления срока — его можно торговать на открытом рынке, то есть капитал не «заморожен» на весь период.
Исполнение ценообразования проходит через Range Orders — сегментированные кривые цен, где применимая ставка меняется по мере заполнения ордера в пределах сегментов. Это AMM-архитектура (V1), эволюция от более ранней модели с orderbook и аукционами, специально разработанная для улучшения агрегации ликвидности.
Проверенные метрики:
Протокол работает в 8 сетях (Ethereum удерживает основную долю), с $34M+ в Total Value Locked и $29M+ в активных займах — это указывает на размещенный капитал и реальное использование, а не на простаивающую ликвидность.
Более широкая тезисная идея:
Инфраструктура с фиксированной ставкой — это не только улучшение UX, но и необходимое условие. По мере того как токенизированные акции и реальные активы переходят onchain, предсказуемое финансирование становится столь же критичным, как и сам актив, находящийся onchain.
Открытый вопрос: TermMax позиционируется как кредитный рынок или как кредитная инфраструктура с фиксированной ставкой, которой потребуется следующий цикл DeFi?
#TermMaxFi #termmax @TermMax
$STAR
$BTW
$TUT