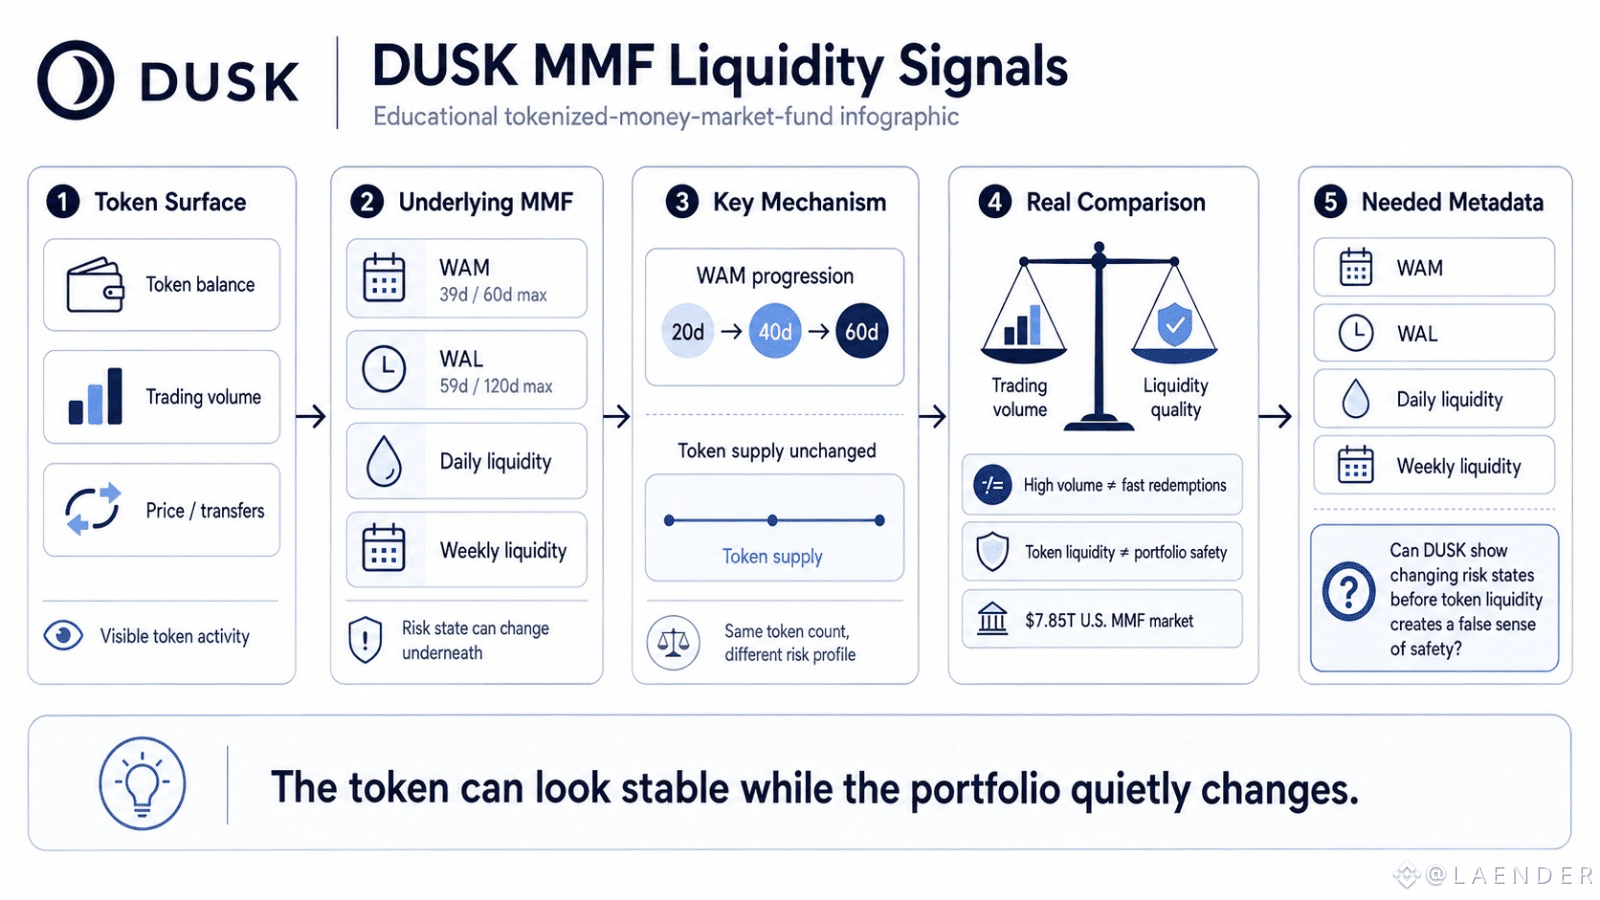
В моём обзоре метрик ликвидности MMF с учётом торговой активности токенов я заметил кое-что лёгкое для упущения: баланс токена может оставаться ровным, в то время как «подложка» портфеля тихо становится рискованнее.
Взять хотя бы «хороший» MMF: он может находиться примерно на 39 днях WAM при лимите в 60 дней, а WAL — около 59 дней при потолке 120 дней. Если WAM сдвигается с 20 до 40 и затем до 60 дней, поставка токена DUSK может вообще не меняться. Меняется состояние риска.
Поэтому я считаю, что качество ликвидности по сравнению с объёмом торгов — более удачное сопоставление.
Для DUSK сильно торгуемый токен MMF всё ещё может означать портфель, который приближается к ограничениям по дюрации или ликвидности. Высокий вторичный объём говорит о том, что пользователи могут торговать токеном. Но это говорит гораздо меньше о том, как быстро лежащий в основе фонд способен выполнять погашения.
Это важно в рынке, где примерно $7.85T активов в U.S. MMF. Кэш-подобная токенизация создаёт иной профиль давления, чем обычная токенизация облигаций.
Что бы я хотел от DUSK — компактные on-chain метаданные по риску: WAM, WAL, ежедневную ликвидность и недельную ликвидность, без раскрытия каждой позиции портфеля.
Неприятный вопрос в том, сможет ли DUSK сделать меняющиеся состояния риска видимыми ещё до того, как токенная ликвидность даст пользователям ложное ощущение безопасности.
@Dusk #dusk $DUSK
Взять хотя бы «хороший» MMF: он может находиться примерно на 39 днях WAM при лимите в 60 дней, а WAL — около 59 дней при потолке 120 дней. Если WAM сдвигается с 20 до 40 и затем до 60 дней, поставка токена DUSK может вообще не меняться. Меняется состояние риска.
Поэтому я считаю, что качество ликвидности по сравнению с объёмом торгов — более удачное сопоставление.
Для DUSK сильно торгуемый токен MMF всё ещё может означать портфель, который приближается к ограничениям по дюрации или ликвидности. Высокий вторичный объём говорит о том, что пользователи могут торговать токеном. Но это говорит гораздо меньше о том, как быстро лежащий в основе фонд способен выполнять погашения.
Это важно в рынке, где примерно $7.85T активов в U.S. MMF. Кэш-подобная токенизация создаёт иной профиль давления, чем обычная токенизация облигаций.
Что бы я хотел от DUSK — компактные on-chain метаданные по риску: WAM, WAL, ежедневную ликвидность и недельную ликвидность, без раскрытия каждой позиции портфеля.
Неприятный вопрос в том, сможет ли DUSK сделать меняющиеся состояния риска видимыми ещё до того, как токенная ликвидность даст пользователям ложное ощущение безопасности.
@Dusk #dusk $DUSK