
Lavender⁰⁰¹
3.1k Публикации

Lavender⁰⁰¹
Отправить жалобу
Заблокировать пользователя
Learning | Crypto Content Creator | Web3 believer 💛 💎 📈
Открытая сделка
Трейдер с частыми сделками
4.8 мес.
221 подписок(и/а)
2.5K+ подписчиков(а)
1.9K+ понравилось
Посты
Портфель
·
--
#dusk $DUSK @Dusk_Foundation Небольшая таблица в заметках по безопасности кошелька Dusk заставляла слово «пароль» казаться вводящим в заблуждение: расширение браузера использует PBKDF2-SHA-256 с 900 000 итераций, тогда как для нативного пути описываются Stronghold плюс Argon2 и шифрование хранилища на уровне операционной системы.
Так что один и тот же пароль не обязательно даёт одинаковую устойчивость к взлому. Но публичные материалы DUSK не раскрывают достаточно деталей по нативному Argon2 — стоимость по памяти, число итераций и параллелизм — чтобы оценить, насколько сложнее становится офлайн-атака. «Устойчивость к памяти» — это обозначение дизайна, а не измеренное преимущество.
Есть и другая проблема. Шифрование в покое защищает заблокированное хранилище. После разблокировки расширение хранит мнемонику в куче JavaScript, очищает её при блокировке или по тайм-ауту, но не может гарантировать обнуление (zeroization). Слабый пароль может сократить первый рубеж защиты: вредоносное ПО, недобросовестное расширение или скомпрометированное устройство могут обойти это полностью.
Это меняет то, как я оцениваю самокастоди DUSK: сила пароля против реальной поверхности атаки, а не Argon2 против PBKDF2 как названия брендов.
Я хотел бы, чтобы DUSK опубликовала полные параметры нативного KDF, сравнила по бенчмаркам равные пароли на разных устройствах и сообщила, как долго ключевой материал остаётся раскрытым. Пока этого нет, фраза «DUSK использует Argon2» отвечает лишь на вопрос, какой инструмент существует, но не на то, какую реальную защиту получают пользователи.
{future}(DUSKUSDT)
#dusk $DUSK @Dusk Небольшая таблица в заметках по безопасности кошелька Dusk заставляла слово «пароль» казаться вводящим в заблуждение: расширение браузера использует PBKDF2-SHA-256 с 900 000 итераций, тогда как для нативного пути описываются Stronghold плюс Argon2 и шифрование хранилища на уровне операционной системы.
Так что один и тот же пароль не обязательно даёт одинаковую устойчивость к взлому. Но публичные материалы DUSK не раскрывают достаточно деталей по нативному Argon2 — стоимость по памяти, число итераций и параллелизм — чтобы оценить, насколько сложнее становится офлайн-атака. «Устойчивость к памяти» — это обозначение дизайна, а не измеренное преимущество.
Есть и другая проблема. Шифрование в покое защищает заблокированное хранилище. После разблокировки расширение хранит мнемонику в куче JavaScript, очищает её при блокировке или по тайм-ауту, но не может гарантировать обнуление (zeroization). Слабый пароль может сократить первый рубеж защиты: вредоносное ПО, недобросовестное расширение или скомпрометированное устройство могут обойти это полностью.
Это меняет то, как я оцениваю самокастоди DUSK: сила пароля против реальной поверхности атаки, а не Argon2 против PBKDF2 как названия брендов.
Я хотел бы, чтобы DUSK опубликовала полные параметры нативного KDF, сравнила по бенчмаркам равные пароли на разных устройствах и сообщила, как долго ключевой материал остаётся раскрытым. Пока этого нет, фраза «DUSK использует Argon2» отвечает лишь на вопрос, какой инструмент существует, но не на то, какую реальную защиту получают пользователи.
Так что один и тот же пароль не обязательно даёт одинаковую устойчивость к взлому. Но публичные материалы DUSK не раскрывают достаточно деталей по нативному Argon2 — стоимость по памяти, число итераций и параллелизм — чтобы оценить, насколько сложнее становится офлайн-атака. «Устойчивость к памяти» — это обозначение дизайна, а не измеренное преимущество.
Есть и другая проблема. Шифрование в покое защищает заблокированное хранилище. После разблокировки расширение хранит мнемонику в куче JavaScript, очищает её при блокировке или по тайм-ауту, но не может гарантировать обнуление (zeroization). Слабый пароль может сократить первый рубеж защиты: вредоносное ПО, недобросовестное расширение или скомпрометированное устройство могут обойти это полностью.
Это меняет то, как я оцениваю самокастоди DUSK: сила пароля против реальной поверхности атаки, а не Argon2 против PBKDF2 как названия брендов.
Я хотел бы, чтобы DUSK опубликовала полные параметры нативного KDF, сравнила по бенчмаркам равные пароли на разных устройствах и сообщила, как долго ключевой материал остаётся раскрытым. Пока этого нет, фраза «DUSK использует Argon2» отвечает лишь на вопрос, какой инструмент существует, но не на то, какую реальную защиту получают пользователи.
8
10
10.9k
·
--
#dusk $DUSK @Dusk_Foundation Я застрял, сравнивая два аккаунта Dusk, пополненные в течение нескольких минут. Один перевёл средства сразу, а другой пролежал без движения и больше так и не появился.
Этот разрыв может раскрывать больше, чем рост аккаунтов. Полезные когорты — это кошельки, которые совершают первое действие, возвращаются в течение семи дней и делают больше, чем круговые переводы между связанными кластерами.
Для DUSK я бы разделил пользователей, которые только переводят, и пользователей контрактов, затем отследил бы время активации, «застрявшие» балансы, удержание, потоки из верхних децилей и публичную дисперсию балансов. Распределение может выглядеть более здоровым, хотя тот же капитал продолжает крутиться. Неловко, но важно.
Провиженерам (provisioners) нужно то же тестовое вознаграждение по волатильности в зависимости от размера ставки: доля получающих ноль за 24 часа, доля пропущенных голосов, покрытие 99% аптайма, бакет DUSK на 1,000–2,000 и stake HHI. Затем уберите топ-3 провиженеров из симуляций комитета. Финальность по-прежнему сохраняется?
Больше всего люди упускают мысль о том, что количество — это не устойчивость. Рост ставки после наград выше среднего может быть погоней за доходностью, а одна доминирующая реализация Rusk оставляет каждого оператора уязвимым к одной и той же поломке клиентского ПО.
DUSK может поощрять видимую активность, но при этом опираться на более узкий круг реальных пользователей и надёжную ставку. Если обе группы выглядят шире, чем они есть на самом деле, децентрализация превращается в «витринный» слой.
Я слежу за распределениями, а не за итогами.
{future}(DUSKUSDT)
#dusk $DUSK @Dusk Я застрял, сравнивая два аккаунта Dusk, пополненные в течение нескольких минут. Один перевёл средства сразу, а другой пролежал без движения и больше так и не появился.
Этот разрыв может раскрывать больше, чем рост аккаунтов. Полезные когорты — это кошельки, которые совершают первое действие, возвращаются в течение семи дней и делают больше, чем круговые переводы между связанными кластерами.
Для DUSK я бы разделил пользователей, которые только переводят, и пользователей контрактов, затем отследил бы время активации, «застрявшие» балансы, удержание, потоки из верхних децилей и публичную дисперсию балансов. Распределение может выглядеть более здоровым, хотя тот же капитал продолжает крутиться. Неловко, но важно.
Провиженерам (provisioners) нужно то же тестовое вознаграждение по волатильности в зависимости от размера ставки: доля получающих ноль за 24 часа, доля пропущенных голосов, покрытие 99% аптайма, бакет DUSK на 1,000–2,000 и stake HHI. Затем уберите топ-3 провиженеров из симуляций комитета. Финальность по-прежнему сохраняется?
Больше всего люди упускают мысль о том, что количество — это не устойчивость. Рост ставки после наград выше среднего может быть погоней за доходностью, а одна доминирующая реализация Rusk оставляет каждого оператора уязвимым к одной и той же поломке клиентского ПО.
DUSK может поощрять видимую активность, но при этом опираться на более узкий круг реальных пользователей и надёжную ставку. Если обе группы выглядят шире, чем они есть на самом деле, децентрализация превращается в «витринный» слой.
Я слежу за распределениями, а не за итогами.
Этот разрыв может раскрывать больше, чем рост аккаунтов. Полезные когорты — это кошельки, которые совершают первое действие, возвращаются в течение семи дней и делают больше, чем круговые переводы между связанными кластерами.
Для DUSK я бы разделил пользователей, которые только переводят, и пользователей контрактов, затем отследил бы время активации, «застрявшие» балансы, удержание, потоки из верхних децилей и публичную дисперсию балансов. Распределение может выглядеть более здоровым, хотя тот же капитал продолжает крутиться. Неловко, но важно.
Провиженерам (provisioners) нужно то же тестовое вознаграждение по волатильности в зависимости от размера ставки: доля получающих ноль за 24 часа, доля пропущенных голосов, покрытие 99% аптайма, бакет DUSK на 1,000–2,000 и stake HHI. Затем уберите топ-3 провиженеров из симуляций комитета. Финальность по-прежнему сохраняется?
Больше всего люди упускают мысль о том, что количество — это не устойчивость. Рост ставки после наград выше среднего может быть погоней за доходностью, а одна доминирующая реализация Rusk оставляет каждого оператора уязвимым к одной и той же поломке клиентского ПО.
DUSK может поощрять видимую активность, но при этом опираться на более узкий круг реальных пользователей и надёжную ставку. Если обе группы выглядят шире, чем они есть на самом деле, децентрализация превращается в «витринный» слой.
Я слежу за распределениями, а не за итогами.
6
11
6.5k
·
--
Проверено
#dusk $DUSK @Dusk_Foundation Я проверял расчёты мостов DUSK и один показатель беспокоил меня больше, чем громкость заголовка: сколько именно поставок всё ещё находится в обороте на ERC20 и BEP20 после миграции в мейннет?
Вот это тест на зрелость, который мне важен.
Если €10 млн уйдёт и €10 млн вернётся, мост может отчитаться о €20 млн валовой активности, при том что чистая миграция равна нулю. Движение — это не миграция. Объём — это не завершённость.
Я бы лучше отслеживал скорость миграции каждую неделю: процент устаревшего DUSK, который всё ещё находится вне мейннета, и «пыльный коэффициент» (dust ratio), остающийся после того, как пользователи запрашивают миграцию. Эти цифры покажут, происходит ли консолидация сети или просто циркуляция.
Фиксированная комиссия моста добавляет ещё одну грань. Комиссия 1 DUSK при 10 токенах — это 10%. При 10 000 токенах — 0,01%. Та же инфраструктура, но совершенно другие экономические стимулы для пользователей.
И даже когда перевод через мост в мейннет считается окончательным, доставка в пункт назначения всё ещё может зависеть от внешнего этапа обработки. Это важнее, чем звучит.
Более глубокий вопрос похож и для RWA: €300 млн, обёрнутых on-chain, не равны €300 млн, выпущенным нативно on-chain. Одно отражает устаревшую инфраструктуру; другое заменяет часть её.
Я слежу за DUSK на предмет завершения миграции, а не движения через мост.
{future}(DUSKUSDT)
#dusk $DUSK @Dusk Я проверял расчёты мостов DUSK и один показатель беспокоил меня больше, чем громкость заголовка: сколько именно поставок всё ещё находится в обороте на ERC20 и BEP20 после миграции в мейннет?
Вот это тест на зрелость, который мне важен.
Если €10 млн уйдёт и €10 млн вернётся, мост может отчитаться о €20 млн валовой активности, при том что чистая миграция равна нулю. Движение — это не миграция. Объём — это не завершённость.
Я бы лучше отслеживал скорость миграции каждую неделю: процент устаревшего DUSK, который всё ещё находится вне мейннета, и «пыльный коэффициент» (dust ratio), остающийся после того, как пользователи запрашивают миграцию. Эти цифры покажут, происходит ли консолидация сети или просто циркуляция.
Фиксированная комиссия моста добавляет ещё одну грань. Комиссия 1 DUSK при 10 токенах — это 10%. При 10 000 токенах — 0,01%. Та же инфраструктура, но совершенно другие экономические стимулы для пользователей.
И даже когда перевод через мост в мейннет считается окончательным, доставка в пункт назначения всё ещё может зависеть от внешнего этапа обработки. Это важнее, чем звучит.
Более глубокий вопрос похож и для RWA: €300 млн, обёрнутых on-chain, не равны €300 млн, выпущенным нативно on-chain. Одно отражает устаревшую инфраструктуру; другое заменяет часть её.
Я слежу за DUSK на предмет завершения миграции, а не движения через мост.
Вот это тест на зрелость, который мне важен.
Если €10 млн уйдёт и €10 млн вернётся, мост может отчитаться о €20 млн валовой активности, при том что чистая миграция равна нулю. Движение — это не миграция. Объём — это не завершённость.
Я бы лучше отслеживал скорость миграции каждую неделю: процент устаревшего DUSK, который всё ещё находится вне мейннета, и «пыльный коэффициент» (dust ratio), остающийся после того, как пользователи запрашивают миграцию. Эти цифры покажут, происходит ли консолидация сети или просто циркуляция.
Фиксированная комиссия моста добавляет ещё одну грань. Комиссия 1 DUSK при 10 токенах — это 10%. При 10 000 токенах — 0,01%. Та же инфраструктура, но совершенно другие экономические стимулы для пользователей.
И даже когда перевод через мост в мейннет считается окончательным, доставка в пункт назначения всё ещё может зависеть от внешнего этапа обработки. Это важнее, чем звучит.
Более глубокий вопрос похож и для RWA: €300 млн, обёрнутых on-chain, не равны €300 млн, выпущенным нативно on-chain. Одно отражает устаревшую инфраструктуру; другое заменяет часть её.
Я слежу за DUSK на предмет завершения миграции, а не движения через мост.
15
20
17.6k
·
--
#dusk $DUSK @Dusk_Foundation Сегодня рынок двигался вбок, и я вполглаза читал документацию DUSK, когда поймал себя на том, что слишком долго пялюсь в один и тот же вопрос: какая часть активности DUSK на самом деле происходит через его слой приватности?
Легко рассматривать Moonlight и Phoenix как две модели транзакций и на этом остановиться. Но это упускает самое интересное. Если приватность действительно полезна, я ожидаю увидеть, что пользователи выбирают её, а не просто то, что протокол её поддерживает.
Поэтому я бы отслеживал разделение за периоды 24H, 7D, 30D и 90D: долю Moonlight, долю Phoenix, активных пользователей, транзакции на пользователя — а затем проследил бы те же аккаунты от их первой транзакции Moonlight до первой транзакции Phoenix.
Это полностью меняет вопрос.
Принятие приватности не доказывается наличием модели приватных транзакций..
Это доказывается, когда пользователи добровольно мигрируют в неё и остаются там.
Я бы также измерил медианное время миграции и удержание Phoenix на D7/D30/D90. Всплеск транзакций Phoenix может означать экспериментирование. Постоянное повторное использование будет говорить о чём-то более сильном.
Есть ещё один слой, за которым я бы наблюдал: вызовы контрактов против базовых переводов. Если растут и взаимодействия приложений, и активность приватности, DUSK может показывать более глубокое использование, а не просто рост транзакций.
Я пока не знаю, что именно покажут цифры. Именно поэтому я предпочту измерять поведение, а не повторять нарратив о приватности.
И вкладка с документацией всё ещё открыта......
{future}(DUSKUSDT)
#dusk $DUSK @Dusk Сегодня рынок двигался вбок, и я вполглаза читал документацию DUSK, когда поймал себя на том, что слишком долго пялюсь в один и тот же вопрос: какая часть активности DUSK на самом деле происходит через его слой приватности?
Легко рассматривать Moonlight и Phoenix как две модели транзакций и на этом остановиться. Но это упускает самое интересное. Если приватность действительно полезна, я ожидаю увидеть, что пользователи выбирают её, а не просто то, что протокол её поддерживает.
Поэтому я бы отслеживал разделение за периоды 24H, 7D, 30D и 90D: долю Moonlight, долю Phoenix, активных пользователей, транзакции на пользователя — а затем проследил бы те же аккаунты от их первой транзакции Moonlight до первой транзакции Phoenix.
Это полностью меняет вопрос.
Принятие приватности не доказывается наличием модели приватных транзакций..
Это доказывается, когда пользователи добровольно мигрируют в неё и остаются там.
Я бы также измерил медианное время миграции и удержание Phoenix на D7/D30/D90. Всплеск транзакций Phoenix может означать экспериментирование. Постоянное повторное использование будет говорить о чём-то более сильном.
Есть ещё один слой, за которым я бы наблюдал: вызовы контрактов против базовых переводов. Если растут и взаимодействия приложений, и активность приватности, DUSK может показывать более глубокое использование, а не просто рост транзакций.
Я пока не знаю, что именно покажут цифры. Именно поэтому я предпочту измерять поведение, а не повторять нарратив о приватности.
И вкладка с документацией всё ещё открыта......
Легко рассматривать Moonlight и Phoenix как две модели транзакций и на этом остановиться. Но это упускает самое интересное. Если приватность действительно полезна, я ожидаю увидеть, что пользователи выбирают её, а не просто то, что протокол её поддерживает.
Поэтому я бы отслеживал разделение за периоды 24H, 7D, 30D и 90D: долю Moonlight, долю Phoenix, активных пользователей, транзакции на пользователя — а затем проследил бы те же аккаунты от их первой транзакции Moonlight до первой транзакции Phoenix.
Это полностью меняет вопрос.
Принятие приватности не доказывается наличием модели приватных транзакций..
Это доказывается, когда пользователи добровольно мигрируют в неё и остаются там.
Я бы также измерил медианное время миграции и удержание Phoenix на D7/D30/D90. Всплеск транзакций Phoenix может означать экспериментирование. Постоянное повторное использование будет говорить о чём-то более сильном.
Есть ещё один слой, за которым я бы наблюдал: вызовы контрактов против базовых переводов. Если растут и взаимодействия приложений, и активность приватности, DUSK может показывать более глубокое использование, а не просто рост транзакций.
Я пока не знаю, что именно покажут цифры. Именно поэтому я предпочту измерять поведение, а не повторять нарратив о приватности.
И вкладка с документацией всё ещё открыта......
7
16
11.9k
·
--
Частичная правда
#dusk $DUSK @Dusk_Foundation DUSK Network Слежение за дрейфом концентрации стейкинга: насколько меняется доля топ-10 каждые 100 эпох?
Сегодня рынок почти не двигался, поэтому я вместо графика уставился в таблицу провайдеров DUSK. Я постоянно видел «200+ активных провайдеров» и сначала воспринял это как сигнал децентрализации.
Но что-то не сходилось.
Число валидаторов говорит о том, сколько участников существует. Оно не говорит о том, какой объем консенсусного веса контролируют крупнейшие. Награды за стейкинг в Dusk вероятностны и частично зависят от активного стейка, а протокол не устанавливает максимальный стейк. Поэтому концентрационный дрейф стоит измерять, а не предполагать.
Текущий снимок из community-explorer показывает, что примерно 25,8% активного стейка приходится на десять крупнейших провайдеров. Но один снимок не позволяет понять, децентрализуется ли DUSK или же медленно происходит кластеризация.
В этом и различие: количество узлов измеряет участие; дрейф стейка измеряет власть.
Я бы отслеживал долю активного стейка Top-10 каждые 100 эпох, а затем сравнивал изменение с новым стейком, анстейкингом, ростом пула, слэшингом и накоплением наград.
Возможно, распределение остается здоровым. Честно говоря, пока я не могу это подтвердить.
График по-прежнему тихий. Таблица провайдеров теперь выглядит гораздо интереснее.
{future}(DUSKUSDT)
#dusk $DUSK @Dusk DUSK Network Слежение за дрейфом концентрации стейкинга: насколько меняется доля топ-10 каждые 100 эпох?
Сегодня рынок почти не двигался, поэтому я вместо графика уставился в таблицу провайдеров DUSK. Я постоянно видел «200+ активных провайдеров» и сначала воспринял это как сигнал децентрализации.
Но что-то не сходилось.
Число валидаторов говорит о том, сколько участников существует. Оно не говорит о том, какой объем консенсусного веса контролируют крупнейшие. Награды за стейкинг в Dusk вероятностны и частично зависят от активного стейка, а протокол не устанавливает максимальный стейк. Поэтому концентрационный дрейф стоит измерять, а не предполагать.
Текущий снимок из community-explorer показывает, что примерно 25,8% активного стейка приходится на десять крупнейших провайдеров. Но один снимок не позволяет понять, децентрализуется ли DUSK или же медленно происходит кластеризация.
В этом и различие: количество узлов измеряет участие; дрейф стейка измеряет власть.
Я бы отслеживал долю активного стейка Top-10 каждые 100 эпох, а затем сравнивал изменение с новым стейком, анстейкингом, ростом пула, слэшингом и накоплением наград.
Возможно, распределение остается здоровым. Честно говоря, пока я не могу это подтвердить.
График по-прежнему тихий. Таблица провайдеров теперь выглядит гораздо интереснее.
Сегодня рынок почти не двигался, поэтому я вместо графика уставился в таблицу провайдеров DUSK. Я постоянно видел «200+ активных провайдеров» и сначала воспринял это как сигнал децентрализации.
Но что-то не сходилось.
Число валидаторов говорит о том, сколько участников существует. Оно не говорит о том, какой объем консенсусного веса контролируют крупнейшие. Награды за стейкинг в Dusk вероятностны и частично зависят от активного стейка, а протокол не устанавливает максимальный стейк. Поэтому концентрационный дрейф стоит измерять, а не предполагать.
Текущий снимок из community-explorer показывает, что примерно 25,8% активного стейка приходится на десять крупнейших провайдеров. Но один снимок не позволяет понять, децентрализуется ли DUSK или же медленно происходит кластеризация.
В этом и различие: количество узлов измеряет участие; дрейф стейка измеряет власть.
Я бы отслеживал долю активного стейка Top-10 каждые 100 эпох, а затем сравнивал изменение с новым стейком, анстейкингом, ростом пула, слэшингом и накоплением наград.
Возможно, распределение остается здоровым. Честно говоря, пока я не могу это подтвердить.
График по-прежнему тихий. Таблица провайдеров теперь выглядит гораздо интереснее.
15
20
10k
·
--
#dusk $DUSK @Dusk_Foundation Вчера ночью я сравнивал данные горения DUSK и заметил кое-что слегка раздражающее: соотношение менялось в зависимости от того, с какого места я начинал 24-часовое окно.
Звучит как мелочь бухгалтерии. Но это не так.
Календарный день с полуночи до полуночи может показать одну историю горения, а скользящее 24-часовое окно, начинающееся на шесть часов позже, — другую. Если короткий пик DUSK горения находится рядом с границей (cutoff), сдвиг окна может либо захватить большую часть пика, либо разделить его на два периода.
Поэтому один только пик соотношения горения говорит мне меньше, чем я сначала думал.
Важно другое: удерживается ли ставка горения во времени. Я бы смотрел, как долго DUSK остается выше полезного уровня burn-to-reward, насколько сильно меняется соотношение между скользящими окнами и появляются ли более крупные периоды горения снова и снова. Пиковый всплеск 30% на протяжении часа — это не то же самое, что распределенные 16% на большую часть дня.
Это, по сути, пиковая активность vs долгосрочное системное давление.
Также я бы отслеживал стандартное отклонение по нескольким скользящим окнам. Если 24 разных времени начала дают совершенно разные соотношения, то горение DUSK может быть все еще завязано на событие, а не на структурно стабильное поведение.
Неприятный вопрос простой: мы измеряем реальное давление уничтожения токенов или просто выбираем окно, которое делает последний эпизод горения более значимым?
{future}(DUSKUSDT)
#dusk $DUSK @Dusk Вчера ночью я сравнивал данные горения DUSK и заметил кое-что слегка раздражающее: соотношение менялось в зависимости от того, с какого места я начинал 24-часовое окно.
Звучит как мелочь бухгалтерии. Но это не так.
Календарный день с полуночи до полуночи может показать одну историю горения, а скользящее 24-часовое окно, начинающееся на шесть часов позже, — другую. Если короткий пик DUSK горения находится рядом с границей (cutoff), сдвиг окна может либо захватить большую часть пика, либо разделить его на два периода.
Поэтому один только пик соотношения горения говорит мне меньше, чем я сначала думал.
Важно другое: удерживается ли ставка горения во времени. Я бы смотрел, как долго DUSK остается выше полезного уровня burn-to-reward, насколько сильно меняется соотношение между скользящими окнами и появляются ли более крупные периоды горения снова и снова. Пиковый всплеск 30% на протяжении часа — это не то же самое, что распределенные 16% на большую часть дня.
Это, по сути, пиковая активность vs долгосрочное системное давление.
Также я бы отслеживал стандартное отклонение по нескольким скользящим окнам. Если 24 разных времени начала дают совершенно разные соотношения, то горение DUSK может быть все еще завязано на событие, а не на структурно стабильное поведение.
Неприятный вопрос простой: мы измеряем реальное давление уничтожения токенов или просто выбираем окно, которое делает последний эпизод горения более значимым?
Звучит как мелочь бухгалтерии. Но это не так.
Календарный день с полуночи до полуночи может показать одну историю горения, а скользящее 24-часовое окно, начинающееся на шесть часов позже, — другую. Если короткий пик DUSK горения находится рядом с границей (cutoff), сдвиг окна может либо захватить большую часть пика, либо разделить его на два периода.
Поэтому один только пик соотношения горения говорит мне меньше, чем я сначала думал.
Важно другое: удерживается ли ставка горения во времени. Я бы смотрел, как долго DUSK остается выше полезного уровня burn-to-reward, насколько сильно меняется соотношение между скользящими окнами и появляются ли более крупные периоды горения снова и снова. Пиковый всплеск 30% на протяжении часа — это не то же самое, что распределенные 16% на большую часть дня.
Это, по сути, пиковая активность vs долгосрочное системное давление.
Также я бы отслеживал стандартное отклонение по нескольким скользящим окнам. Если 24 разных времени начала дают совершенно разные соотношения, то горение DUSK может быть все еще завязано на событие, а не на структурно стабильное поведение.
Неприятный вопрос простой: мы измеряем реальное давление уничтожения токенов или просто выбираем окно, которое делает последний эпизод горения более значимым?
30
24
10.2k
·
--
#dusk $DUSK @Dusk_Foundation При проверке истории вознаграждений провиженера DUSK я заметил кое-что, к чему я отнесся слишком легкомысленно: запакованный стейк и полезный консенсус-стейк — это не одно и то же.
Этот разрыв важен, потому что качество стейкинга может менять экономический результат, даже когда график эмиссии выглядит предсказуемым. Если капитал офлайн, заблокирован, сконцентрирован или постоянно перемещается, заголовочное участие может преувеличивать, сколько безопасности DUSK действительно покупает.
Я бы лучше отслеживал эффективность капитала: активный стейк, разделенный на общий DUSK, выделенный в стейкинг. Затем соотнести это с притоками и оттоками при «churn» относительно среднего активного стейка и удержанием через 30, 90 и 365 дней.
Сравнение простое: активность показывает, сколько капитала пришло в стейкинг; качество — сколько из этого осталось продуктивным.
Концентрация владения — это только половина картины. HHI инфраструктуры может оставаться высоким даже при большом числе кошельков, если под ними находятся одни и те же провайдеры хостинга.
Важно и соотношение «флоута» на биржах с активным стейком: насколько консенсусный капитал может стать ликвидным при стрессе?
В чем я все еще не уверен — так это длительность. Десять процентов офлайна на десять минут — это не то же самое, что десять процентов офлайна на десять часов.
Для DUSK дефицит и качество стейкинга не всегда могут улучшаться вместе. Именно это противоречие я бы и отслеживал.
{future}(DUSKUSDT)
#dusk $DUSK @Dusk При проверке истории вознаграждений провиженера DUSK я заметил кое-что, к чему я отнесся слишком легкомысленно: запакованный стейк и полезный консенсус-стейк — это не одно и то же.
Этот разрыв важен, потому что качество стейкинга может менять экономический результат, даже когда график эмиссии выглядит предсказуемым. Если капитал офлайн, заблокирован, сконцентрирован или постоянно перемещается, заголовочное участие может преувеличивать, сколько безопасности DUSK действительно покупает.
Я бы лучше отслеживал эффективность капитала: активный стейк, разделенный на общий DUSK, выделенный в стейкинг. Затем соотнести это с притоками и оттоками при «churn» относительно среднего активного стейка и удержанием через 30, 90 и 365 дней.
Сравнение простое: активность показывает, сколько капитала пришло в стейкинг; качество — сколько из этого осталось продуктивным.
Концентрация владения — это только половина картины. HHI инфраструктуры может оставаться высоким даже при большом числе кошельков, если под ними находятся одни и те же провайдеры хостинга.
Важно и соотношение «флоута» на биржах с активным стейком: насколько консенсусный капитал может стать ликвидным при стрессе?
В чем я все еще не уверен — так это длительность. Десять процентов офлайна на десять минут — это не то же самое, что десять процентов офлайна на десять часов.
Для DUSK дефицит и качество стейкинга не всегда могут улучшаться вместе. Именно это противоречие я бы и отслеживал.
Этот разрыв важен, потому что качество стейкинга может менять экономический результат, даже когда график эмиссии выглядит предсказуемым. Если капитал офлайн, заблокирован, сконцентрирован или постоянно перемещается, заголовочное участие может преувеличивать, сколько безопасности DUSK действительно покупает.
Я бы лучше отслеживал эффективность капитала: активный стейк, разделенный на общий DUSK, выделенный в стейкинг. Затем соотнести это с притоками и оттоками при «churn» относительно среднего активного стейка и удержанием через 30, 90 и 365 дней.
Сравнение простое: активность показывает, сколько капитала пришло в стейкинг; качество — сколько из этого осталось продуктивным.
Концентрация владения — это только половина картины. HHI инфраструктуры может оставаться высоким даже при большом числе кошельков, если под ними находятся одни и те же провайдеры хостинга.
Важно и соотношение «флоута» на биржах с активным стейком: насколько консенсусный капитал может стать ликвидным при стрессе?
В чем я все еще не уверен — так это длительность. Десять процентов офлайна на десять минут — это не то же самое, что десять процентов офлайна на десять часов.
Для DUSK дефицит и качество стейкинга не всегда могут улучшаться вместе. Именно это противоречие я бы и отслеживал.
29
23
4k
·
--
#dusk $DUSK @Dusk_Foundation Рассматривая конфиденциально-безопасностную модель DUSK, я снова и снова упирался в скучную цифру: охрана сроком на 20 лет может пройти примерно через десять крупных циклов программного обеспечения, если стек существенно меняется каждые два года.
Это не просто проблема миграции. Это проблема непрерывности владения.
Представьте 50 000 частных позиций, проходящих через дробление акций. Легкое утверждение — что каждый баланс был обновлён. Более сложный стандарт — это более сильный принцип: общее владение до должно равняться общему владению после, при этом сохраняется каждый держатель, без раскрытия того, кто чем владеет.
Та же потребность возникает и в дивидендах. 20 000 держателей, получающих выплаты ежеквартально, означают 80 000 событий на право выплаты в год. DUSK не может опираться на публичную видимость так, как это делает прозрачный реестр. Ему нужна глобальная корректность без раскрытия информации о правах на уровне держателей.
Этот нюанс важен для DUSK, потому что приватность переносит доверие с «каждый может проверить» на «каждый может проверить доказательство».
И я думаю, что люди недооценивают второй слой: токен может работать идеально, пока лежащая в основе ценная бумага или MMF всё ещё терпят экономический провал. Частота отказов в ончейне и частота отказов активов — это не одно и то же.
Моя главная обеспокоенность проста: после пятой миграции сможет ли DUSK по-прежнему столь же чисто доказывать непрерывность, как в первый день?
{future}(DUSKUSDT)
#dusk $DUSK @Dusk Рассматривая конфиденциально-безопасностную модель DUSK, я снова и снова упирался в скучную цифру: охрана сроком на 20 лет может пройти примерно через десять крупных циклов программного обеспечения, если стек существенно меняется каждые два года.
Это не просто проблема миграции. Это проблема непрерывности владения.
Представьте 50 000 частных позиций, проходящих через дробление акций. Легкое утверждение — что каждый баланс был обновлён. Более сложный стандарт — это более сильный принцип: общее владение до должно равняться общему владению после, при этом сохраняется каждый держатель, без раскрытия того, кто чем владеет.
Та же потребность возникает и в дивидендах. 20 000 держателей, получающих выплаты ежеквартально, означают 80 000 событий на право выплаты в год. DUSK не может опираться на публичную видимость так, как это делает прозрачный реестр. Ему нужна глобальная корректность без раскрытия информации о правах на уровне держателей.
Этот нюанс важен для DUSK, потому что приватность переносит доверие с «каждый может проверить» на «каждый может проверить доказательство».
И я думаю, что люди недооценивают второй слой: токен может работать идеально, пока лежащая в основе ценная бумага или MMF всё ещё терпят экономический провал. Частота отказов в ончейне и частота отказов активов — это не одно и то же.
Моя главная обеспокоенность проста: после пятой миграции сможет ли DUSK по-прежнему столь же чисто доказывать непрерывность, как в первый день?
Это не просто проблема миграции. Это проблема непрерывности владения.
Представьте 50 000 частных позиций, проходящих через дробление акций. Легкое утверждение — что каждый баланс был обновлён. Более сложный стандарт — это более сильный принцип: общее владение до должно равняться общему владению после, при этом сохраняется каждый держатель, без раскрытия того, кто чем владеет.
Та же потребность возникает и в дивидендах. 20 000 держателей, получающих выплаты ежеквартально, означают 80 000 событий на право выплаты в год. DUSK не может опираться на публичную видимость так, как это делает прозрачный реестр. Ему нужна глобальная корректность без раскрытия информации о правах на уровне держателей.
Этот нюанс важен для DUSK, потому что приватность переносит доверие с «каждый может проверить» на «каждый может проверить доказательство».
И я думаю, что люди недооценивают второй слой: токен может работать идеально, пока лежащая в основе ценная бумага или MMF всё ещё терпят экономический провал. Частота отказов в ончейне и частота отказов активов — это не одно и то же.
Моя главная обеспокоенность проста: после пятой миграции сможет ли DUSK по-прежнему столь же чисто доказывать непрерывность, как в первый день?
30
24
4.2k
·
--
#dusk $DUSK @Dusk_Foundation При проверке того, где на самом деле находится DUSK внутри токенизированного клирингового/расчетного контура, я снова и снова возвращался к одному неудобному разделению: актив может быть нативным, при этом денежная часть (cash leg) все еще может зависеть от другой системы.
Это важнее, чем кажется на первый взгляд.
Размещение ценной бумаги на DUSK может упорядочить владение, историю передачи и состояние комплаенса. Но если платеж по-прежнему проходит через банк или устаревший реестр, кому-то все равно нужно будет сверить две записи, два временных штампа и потенциально два определения «окончательности».
Окончательность актива — не то же самое, что окончательность расчета.
Самый сложный случай — упорядочивание (sequencing). Может ли денежная часть стать безотзывной, если проверка окончательного запрета/ограничения передачи еще не завершена? Или сначала должна появиться определенность комплаенса, даже если это оставит платежную часть в ожидании?
Для DUSK нативная эмиссия актива решает одну проблему с записями. Нативные или токенизированные деньги могли бы решить вторую — если поместить обе части в одно и то же расчетное окружение, сократив временной разрыв между доставкой и платежом.
Но «только в ончейне» само по себе не убирает все риски. Атомарное выполнение все равно зависит от логики комплаенса, качества денежных средств и надежности их погашения/конвертации.
Я наблюдаю, снижает ли DUSK сам процесс сверки, или просто переносит активную сторону вперед, в то время как платежная сторона остается прежней.
{future}(DUSKUSDT)
#dusk $DUSK @Dusk При проверке того, где на самом деле находится DUSK внутри токенизированного клирингового/расчетного контура, я снова и снова возвращался к одному неудобному разделению: актив может быть нативным, при этом денежная часть (cash leg) все еще может зависеть от другой системы.
Это важнее, чем кажется на первый взгляд.
Размещение ценной бумаги на DUSK может упорядочить владение, историю передачи и состояние комплаенса. Но если платеж по-прежнему проходит через банк или устаревший реестр, кому-то все равно нужно будет сверить две записи, два временных штампа и потенциально два определения «окончательности».
Окончательность актива — не то же самое, что окончательность расчета.
Самый сложный случай — упорядочивание (sequencing). Может ли денежная часть стать безотзывной, если проверка окончательного запрета/ограничения передачи еще не завершена? Или сначала должна появиться определенность комплаенса, даже если это оставит платежную часть в ожидании?
Для DUSK нативная эмиссия актива решает одну проблему с записями. Нативные или токенизированные деньги могли бы решить вторую — если поместить обе части в одно и то же расчетное окружение, сократив временной разрыв между доставкой и платежом.
Но «только в ончейне» само по себе не убирает все риски. Атомарное выполнение все равно зависит от логики комплаенса, качества денежных средств и надежности их погашения/конвертации.
Я наблюдаю, снижает ли DUSK сам процесс сверки, или просто переносит активную сторону вперед, в то время как платежная сторона остается прежней.
Это важнее, чем кажется на первый взгляд.
Размещение ценной бумаги на DUSK может упорядочить владение, историю передачи и состояние комплаенса. Но если платеж по-прежнему проходит через банк или устаревший реестр, кому-то все равно нужно будет сверить две записи, два временных штампа и потенциально два определения «окончательности».
Окончательность актива — не то же самое, что окончательность расчета.
Самый сложный случай — упорядочивание (sequencing). Может ли денежная часть стать безотзывной, если проверка окончательного запрета/ограничения передачи еще не завершена? Или сначала должна появиться определенность комплаенса, даже если это оставит платежную часть в ожидании?
Для DUSK нативная эмиссия актива решает одну проблему с записями. Нативные или токенизированные деньги могли бы решить вторую — если поместить обе части в одно и то же расчетное окружение, сократив временной разрыв между доставкой и платежом.
Но «только в ончейне» само по себе не убирает все риски. Атомарное выполнение все равно зависит от логики комплаенса, качества денежных средств и надежности их погашения/конвертации.
Я наблюдаю, снижает ли DUSK сам процесс сверки, или просто переносит активную сторону вперед, в то время как платежная сторона остается прежней.
81
52
20.1k
·
--
Я снова и снова застревал на одном небольшом вопросе, когда отслеживал, как токенизированная ценная бумага на самом деле проходит через DUSK после того, как токен меняет кошельки: какая запись юридически решает, кто владеет активом?
Это звучит базово, но токенизация с использованием оболочек может скрывать под собой целую кучу инфраструктуры. У вас может быть один токен DUSK, тогда как записи по кастодиальному хранению, реестры акционеров и расчетные книги при этом существуют в трех отдельных системах.
Так что токен движется быстро. А вот рабочий процесс — возможно, нет.
Вот где, как мне кажется, люди путают ончейн-перевод с передачей права собственности. Блокчейн может завершить транзакцию примерно за секунды, в то время как сверка, обновления по кастодиальному хранению, проверка прав и обслуживание активов могут продолжаться где-то еще часами, днями или даже годами.
Для DUSK важнее может оказаться интеграция с расчетами, чем сам по себе объем выпуска.
Сравнение, которое меня интересует, простое: объем токенов в обращении vs качество расчетов. Десять тысяч выпущенных токенов не скажут мне почти ничего, если после сделок все равно требуются многочисленные последующие сверки. А сбои расчетов на каждые 10 000 сделок скажут мне куда больше.
Самый сложный вопрос — становится ли DUSK фактическим источником истины, или же это просто еще одна синхронизированная запись, лежащая рядом с унаследованными.
Быстрая финальность полезна. Но уменьшение числа записей, с которыми всем нужно согласоваться, — вот, похоже, более глубокий тест.
@Dusk_Foundation #dusk $DUSK
Я снова и снова застревал на одном небольшом вопросе, когда отслеживал, как токенизированная ценная бумага на самом деле проходит через DUSK после того, как токен меняет кошельки: какая запись юридически решает, кто владеет активом?
Это звучит базово, но токенизация с использованием оболочек может скрывать под собой целую кучу инфраструктуры. У вас может быть один токен DUSK, тогда как записи по кастодиальному хранению, реестры акционеров и расчетные книги при этом существуют в трех отдельных системах.
Так что токен движется быстро. А вот рабочий процесс — возможно, нет.
Вот где, как мне кажется, люди путают ончейн-перевод с передачей права собственности. Блокчейн может завершить транзакцию примерно за секунды, в то время как сверка, обновления по кастодиальному хранению, проверка прав и обслуживание активов могут продолжаться где-то еще часами, днями или даже годами.
Для DUSK важнее может оказаться интеграция с расчетами, чем сам по себе объем выпуска.
Сравнение, которое меня интересует, простое: объем токенов в обращении vs качество расчетов. Десять тысяч выпущенных токенов не скажут мне почти ничего, если после сделок все равно требуются многочисленные последующие сверки. А сбои расчетов на каждые 10 000 сделок скажут мне куда больше.
Самый сложный вопрос — становится ли DUSK фактическим источником истины, или же это просто еще одна синхронизированная запись, лежащая рядом с унаследованными.
Быстрая финальность полезна. Но уменьшение числа записей, с которыми всем нужно согласоваться, — вот, похоже, более глубокий тест.
@Dusk #dusk $DUSK
Это звучит базово, но токенизация с использованием оболочек может скрывать под собой целую кучу инфраструктуры. У вас может быть один токен DUSK, тогда как записи по кастодиальному хранению, реестры акционеров и расчетные книги при этом существуют в трех отдельных системах.
Так что токен движется быстро. А вот рабочий процесс — возможно, нет.
Вот где, как мне кажется, люди путают ончейн-перевод с передачей права собственности. Блокчейн может завершить транзакцию примерно за секунды, в то время как сверка, обновления по кастодиальному хранению, проверка прав и обслуживание активов могут продолжаться где-то еще часами, днями или даже годами.
Для DUSK важнее может оказаться интеграция с расчетами, чем сам по себе объем выпуска.
Сравнение, которое меня интересует, простое: объем токенов в обращении vs качество расчетов. Десять тысяч выпущенных токенов не скажут мне почти ничего, если после сделок все равно требуются многочисленные последующие сверки. А сбои расчетов на каждые 10 000 сделок скажут мне куда больше.
Самый сложный вопрос — становится ли DUSK фактическим источником истины, или же это просто еще одна синхронизированная запись, лежащая рядом с унаследованными.
Быстрая финальность полезна. Но уменьшение числа записей, с которыми всем нужно согласоваться, — вот, похоже, более глубокий тест.
@Dusk #dusk $DUSK
34
29
8.3k
·
--
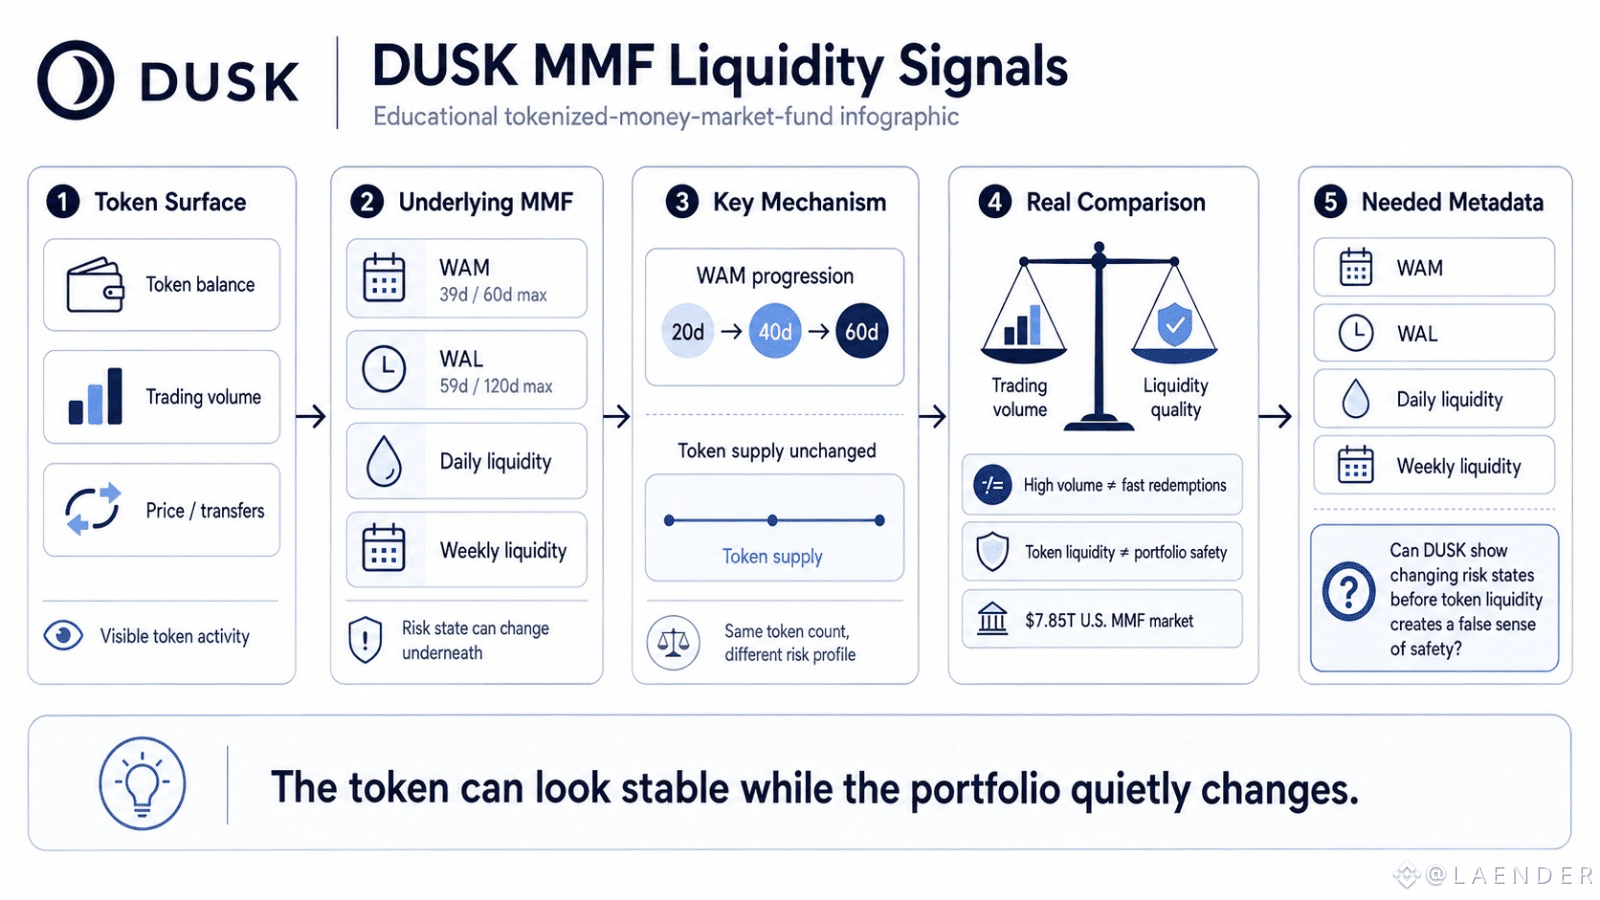
В моём обзоре метрик ликвидности MMF с учётом торговой активности токенов я заметил кое-что лёгкое для упущения: баланс токена может оставаться ровным, в то время как «подложка» портфеля тихо становится рискованнее.
Взять хотя бы «хороший» MMF: он может находиться примерно на 39 днях WAM при лимите в 60 дней, а WAL — около 59 дней при потолке 120 дней. Если WAM сдвигается с 20 до 40 и затем до 60 дней, поставка токена DUSK может вообще не меняться. Меняется состояние риска.
Поэтому я считаю, что качество ликвидности по сравнению с объёмом торгов — более удачное сопоставление.
Для DUSK сильно торгуемый токен MMF всё ещё может означать портфель, который приближается к ограничениям по дюрации или ликвидности. Высокий вторичный объём говорит о том, что пользователи могут торговать токеном. Но это говорит гораздо меньше о том, как быстро лежащий в основе фонд способен выполнять погашения.
Это важно в рынке, где примерно $7.85T активов в U.S. MMF. Кэш-подобная токенизация создаёт иной профиль давления, чем обычная токенизация облигаций.
Что бы я хотел от DUSK — компактные on-chain метаданные по риску: WAM, WAL, ежедневную ликвидность и недельную ликвидность, без раскрытия каждой позиции портфеля.
Неприятный вопрос в том, сможет ли DUSK сделать меняющиеся состояния риска видимыми ещё до того, как токенная ликвидность даст пользователям ложное ощущение безопасности.
{future}(DUSKUSDT)
@Dusk_Foundation #dusk $DUSK
В моём обзоре метрик ликвидности MMF с учётом торговой активности токенов я заметил кое-что лёгкое для упущения: баланс токена может оставаться ровным, в то время как «подложка» портфеля тихо становится рискованнее.
Взять хотя бы «хороший» MMF: он может находиться примерно на 39 днях WAM при лимите в 60 дней, а WAL — около 59 дней при потолке 120 дней. Если WAM сдвигается с 20 до 40 и затем до 60 дней, поставка токена DUSK может вообще не меняться. Меняется состояние риска.
Поэтому я считаю, что качество ликвидности по сравнению с объёмом торгов — более удачное сопоставление.
Для DUSK сильно торгуемый токен MMF всё ещё может означать портфель, который приближается к ограничениям по дюрации или ликвидности. Высокий вторичный объём говорит о том, что пользователи могут торговать токеном. Но это говорит гораздо меньше о том, как быстро лежащий в основе фонд способен выполнять погашения.
Это важно в рынке, где примерно $7.85T активов в U.S. MMF. Кэш-подобная токенизация создаёт иной профиль давления, чем обычная токенизация облигаций.
Что бы я хотел от DUSK — компактные on-chain метаданные по риску: WAM, WAL, ежедневную ликвидность и недельную ликвидность, без раскрытия каждой позиции портфеля.
Неприятный вопрос в том, сможет ли DUSK сделать меняющиеся состояния риска видимыми ещё до того, как токенная ликвидность даст пользователям ложное ощущение безопасности.
@Dusk #dusk $DUSK
Взять хотя бы «хороший» MMF: он может находиться примерно на 39 днях WAM при лимите в 60 дней, а WAL — около 59 дней при потолке 120 дней. Если WAM сдвигается с 20 до 40 и затем до 60 дней, поставка токена DUSK может вообще не меняться. Меняется состояние риска.
Поэтому я считаю, что качество ликвидности по сравнению с объёмом торгов — более удачное сопоставление.
Для DUSK сильно торгуемый токен MMF всё ещё может означать портфель, который приближается к ограничениям по дюрации или ликвидности. Высокий вторичный объём говорит о том, что пользователи могут торговать токеном. Но это говорит гораздо меньше о том, как быстро лежащий в основе фонд способен выполнять погашения.
Это важно в рынке, где примерно $7.85T активов в U.S. MMF. Кэш-подобная токенизация создаёт иной профиль давления, чем обычная токенизация облигаций.
Что бы я хотел от DUSK — компактные on-chain метаданные по риску: WAM, WAL, ежедневную ликвидность и недельную ликвидность, без раскрытия каждой позиции портфеля.
Неприятный вопрос в том, сможет ли DUSK сделать меняющиеся состояния риска видимыми ещё до того, как токенная ликвидность даст пользователям ложное ощущение безопасности.
@Dusk #dusk $DUSK
49
31
14.4k
·
--
Проверено
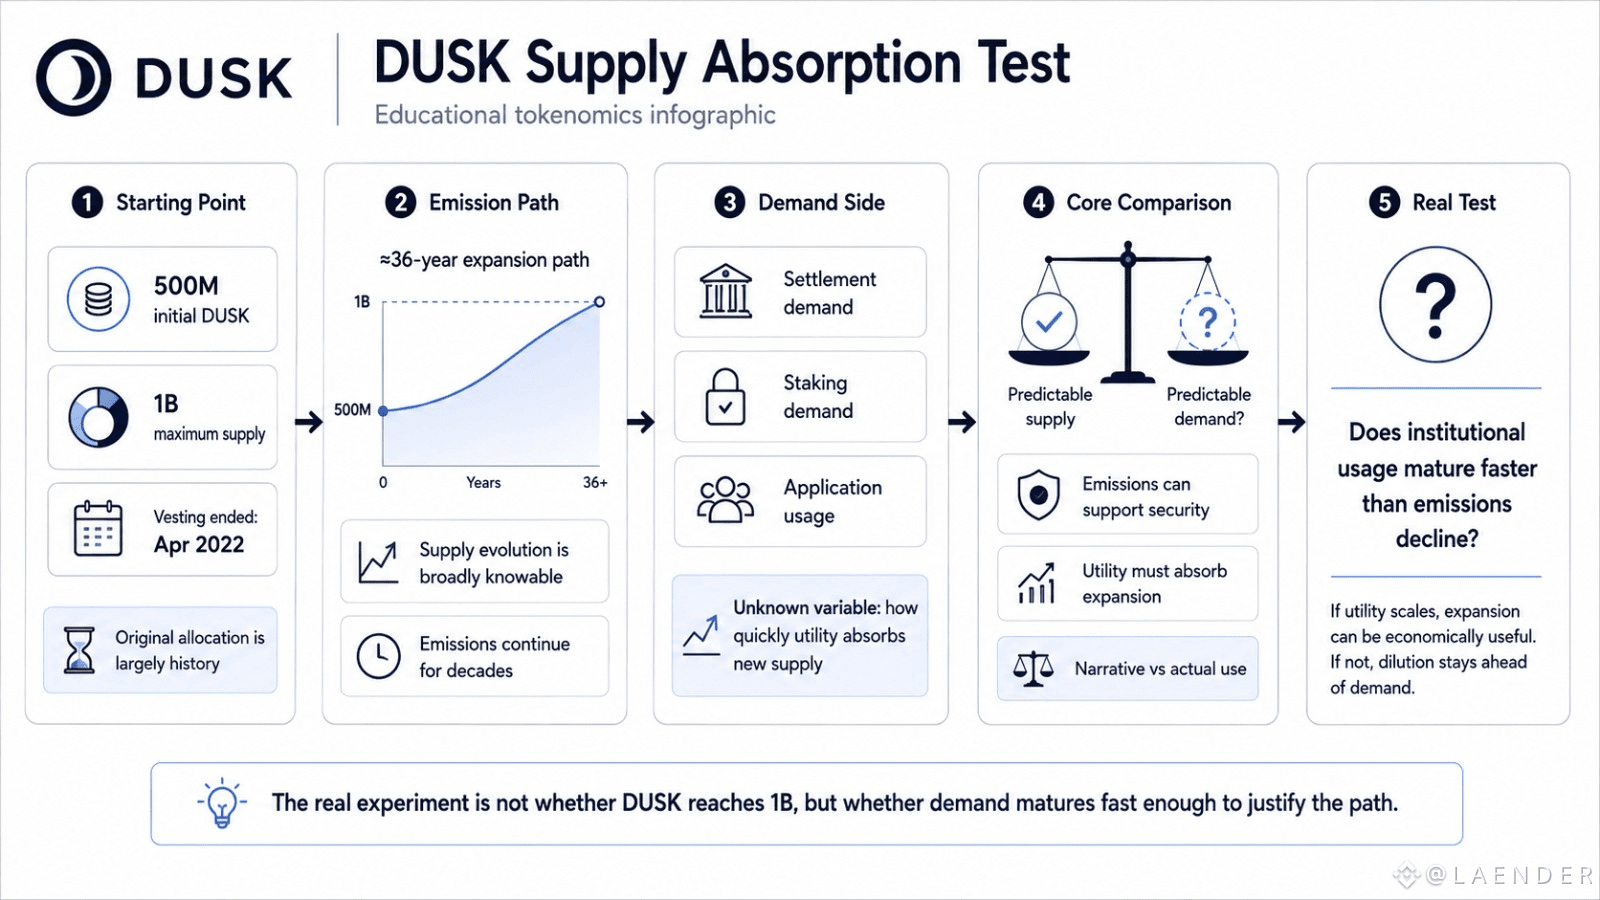
Я продолжал смотреть на кривую предложения DUSK и понял очевидную вещь: максимальное предложение в 1 миллиард — вероятно, самая неинтересная часть.
Труднее понять, как поглощаются следующие 500 миллионов.
Первоначальное распределение во многом — это история. Разблокировка завершилась в 2022 году. Но выбросы DUSK продолжают наращивать предложение в течение гораздо более длительного периода, превращая ближайшие несколько десятилетий скорее в проверку спроса, а не в историю о разблокировках.
Это меняет то, за чем я слежу.
Поглощаются ли новые токены, потому что DUSK получает реальную полезность, или потому что существующие держатели просто принимают размывание? Растет ли институциональная активность быстрее, чем падают выбросы? И если использование приходит рано, действительно ли спрос на токены масштабируется вместе с ним?
Некоторое расширение предложения — нормально. Сетям нужны стимулы для валидаторов, бюджеты на безопасность и время, чтобы созреть. Я бы не относился к каждому новому токену как к признаку экономической слабости.
Но предсказуемое предложение не равно предсказуемому спросу.
В этом и заключается неприятная часть. Держатели DUSK могут примерно смоделировать, как будет развиваться предложение. Никто не может с такой же уверенностью смоделировать, насколько быстро вырастут потребности в расчетах (settlement demand), спрос на стейкинг и использование приложений.
Для меня это и есть настоящее 36-летнее испытание: не то, достигнет ли DUSK 1 миллиарда токенов, а то, созреет ли полезность достаточно быстро, чтобы это расширение стало экономически полезным.
{future}(DUSKUSDT)
@Dusk_Foundation #dusk $DUSK
Я продолжал смотреть на кривую предложения DUSK и понял очевидную вещь: максимальное предложение в 1 миллиард — вероятно, самая неинтересная часть.
Труднее понять, как поглощаются следующие 500 миллионов.
Первоначальное распределение во многом — это история. Разблокировка завершилась в 2022 году. Но выбросы DUSK продолжают наращивать предложение в течение гораздо более длительного периода, превращая ближайшие несколько десятилетий скорее в проверку спроса, а не в историю о разблокировках.
Это меняет то, за чем я слежу.
Поглощаются ли новые токены, потому что DUSK получает реальную полезность, или потому что существующие держатели просто принимают размывание? Растет ли институциональная активность быстрее, чем падают выбросы? И если использование приходит рано, действительно ли спрос на токены масштабируется вместе с ним?
Некоторое расширение предложения — нормально. Сетям нужны стимулы для валидаторов, бюджеты на безопасность и время, чтобы созреть. Я бы не относился к каждому новому токену как к признаку экономической слабости.
Но предсказуемое предложение не равно предсказуемому спросу.
В этом и заключается неприятная часть. Держатели DUSK могут примерно смоделировать, как будет развиваться предложение. Никто не может с такой же уверенностью смоделировать, насколько быстро вырастут потребности в расчетах (settlement demand), спрос на стейкинг и использование приложений.
Для меня это и есть настоящее 36-летнее испытание: не то, достигнет ли DUSK 1 миллиарда токенов, а то, созреет ли полезность достаточно быстро, чтобы это расширение стало экономически полезным.
@Dusk #dusk $DUSK
Труднее понять, как поглощаются следующие 500 миллионов.
Первоначальное распределение во многом — это история. Разблокировка завершилась в 2022 году. Но выбросы DUSK продолжают наращивать предложение в течение гораздо более длительного периода, превращая ближайшие несколько десятилетий скорее в проверку спроса, а не в историю о разблокировках.
Это меняет то, за чем я слежу.
Поглощаются ли новые токены, потому что DUSK получает реальную полезность, или потому что существующие держатели просто принимают размывание? Растет ли институциональная активность быстрее, чем падают выбросы? И если использование приходит рано, действительно ли спрос на токены масштабируется вместе с ним?
Некоторое расширение предложения — нормально. Сетям нужны стимулы для валидаторов, бюджеты на безопасность и время, чтобы созреть. Я бы не относился к каждому новому токену как к признаку экономической слабости.
Но предсказуемое предложение не равно предсказуемому спросу.
В этом и заключается неприятная часть. Держатели DUSK могут примерно смоделировать, как будет развиваться предложение. Никто не может с такой же уверенностью смоделировать, насколько быстро вырастут потребности в расчетах (settlement demand), спрос на стейкинг и использование приложений.
Для меня это и есть настоящее 36-летнее испытание: не то, достигнет ли DUSK 1 миллиарда токенов, а то, созреет ли полезность достаточно быстро, чтобы это расширение стало экономически полезным.
@Dusk #dusk $DUSK
75
34
13k
·
--
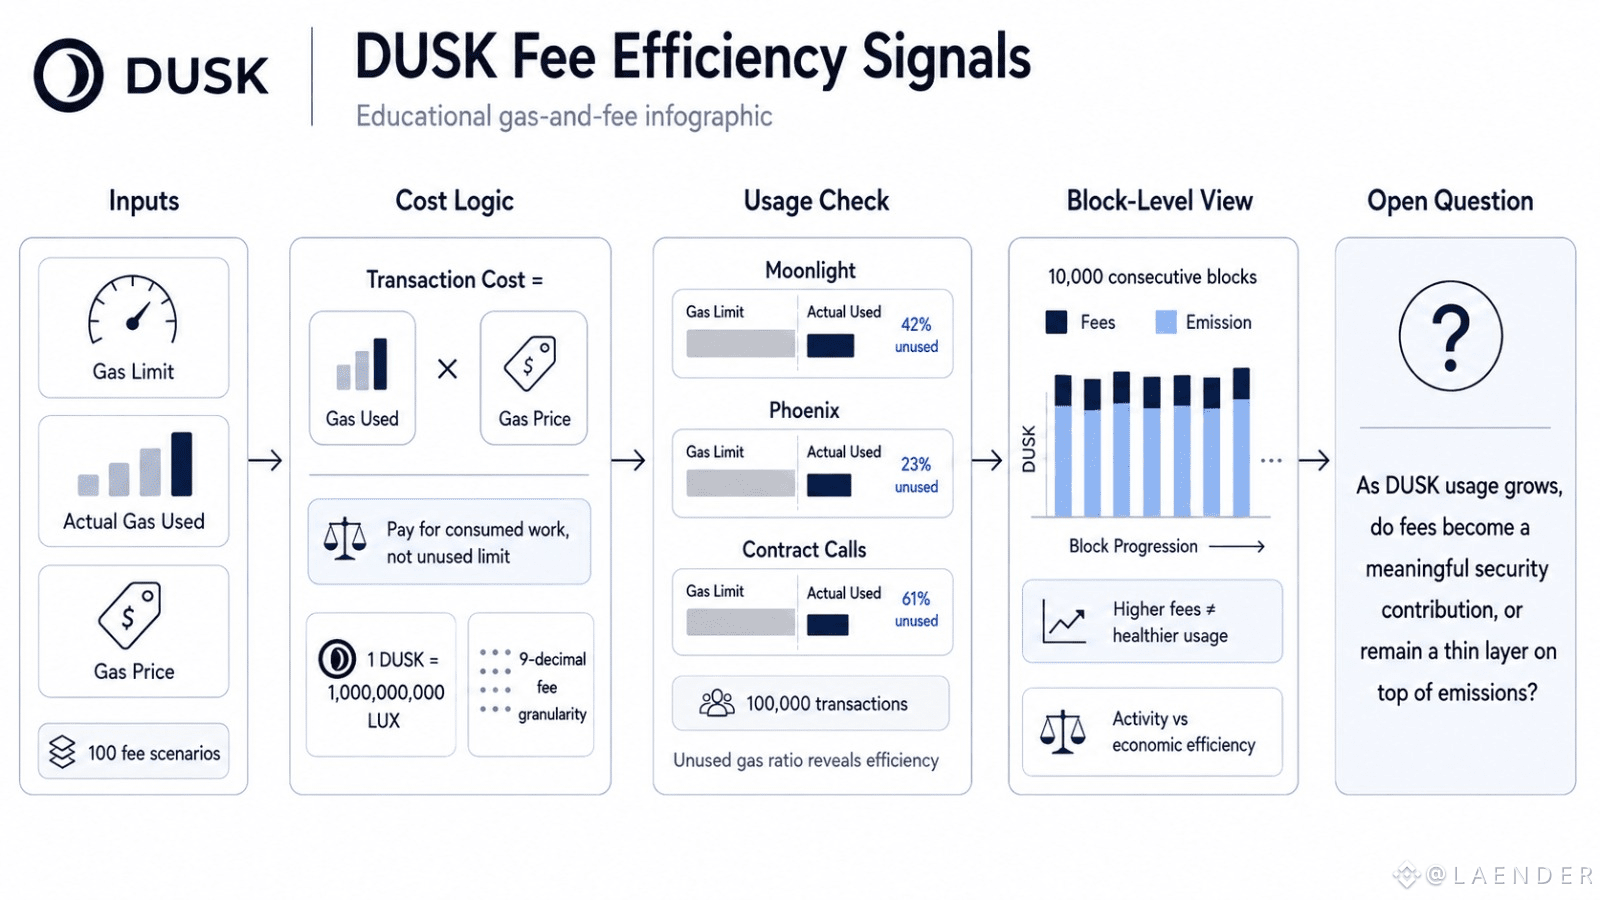
Погружаясь в расчёт комиссий на DUSK, я заметил, что заголовочная цена газа почти ничего не значит, если не сопоставить её с фактически использованным газом.
Это становится яснее на 100 сценариях комиссий. Транзакция может содержать щедрый лимит газа, но платить только за ту работу, которую она действительно потребляет. Поэтому полезный показатель — это не только лимит, а фактически использованный газ × цена газа, а затем доля неиспользованного газа вокруг этого.
DUSK также особенно интересен на самом мелком уровне. Если 1 DUSK разделить на 1 миллиард LUX, комиссии могут изменяться с точностью до 9 знаков после запятой. Звучит незначительно, но гранулярность важна, когда начинают накапливаться тысячи недорогих транзакций.
За чем я бы следил — это Moonlight vs
Phoenix vs вызовы контрактов в рамках 100 000 транзакций. Если один тип стабильно резервирует намного больше газа, чем использует, это тихий сигнал эффективности.
Люди также могут слишком буквально трактовать доход от комиссий. Блок, который зарабатывает больше на комиссиях, не обязательно означает более здоровое использование, если большинство наград всё ещё приходит из эмиссии.
Для DUSK реальное сравнение — это активность протокола в соотношении с экономической эффективностью.
Моё сомнение простое: по мере роста использования DUSK комиссии становятся значимым вкладом в безопасность или это просто тонкий слой, лежащий поверх эмиссии?
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Погружаясь в расчёт комиссий на DUSK, я заметил, что заголовочная цена газа почти ничего не значит, если не сопоставить её с фактически использованным газом.
Это становится яснее на 100 сценариях комиссий. Транзакция может содержать щедрый лимит газа, но платить только за ту работу, которую она действительно потребляет. Поэтому полезный показатель — это не только лимит, а фактически использованный газ × цена газа, а затем доля неиспользованного газа вокруг этого.
DUSK также особенно интересен на самом мелком уровне. Если 1 DUSK разделить на 1 миллиард LUX, комиссии могут изменяться с точностью до 9 знаков после запятой. Звучит незначительно, но гранулярность важна, когда начинают накапливаться тысячи недорогих транзакций.
За чем я бы следил — это Moonlight vs
Phoenix vs вызовы контрактов в рамках 100 000 транзакций. Если один тип стабильно резервирует намного больше газа, чем использует, это тихий сигнал эффективности.
Люди также могут слишком буквально трактовать доход от комиссий. Блок, который зарабатывает больше на комиссиях, не обязательно означает более здоровое использование, если большинство наград всё ещё приходит из эмиссии.
Для DUSK реальное сравнение — это активность протокола в соотношении с экономической эффективностью.
Моё сомнение простое: по мере роста использования DUSK комиссии становятся значимым вкладом в безопасность или это просто тонкий слой, лежащий поверх эмиссии?
@Dusk #dusk $DUSK
Это становится яснее на 100 сценариях комиссий. Транзакция может содержать щедрый лимит газа, но платить только за ту работу, которую она действительно потребляет. Поэтому полезный показатель — это не только лимит, а фактически использованный газ × цена газа, а затем доля неиспользованного газа вокруг этого.
DUSK также особенно интересен на самом мелком уровне. Если 1 DUSK разделить на 1 миллиард LUX, комиссии могут изменяться с точностью до 9 знаков после запятой. Звучит незначительно, но гранулярность важна, когда начинают накапливаться тысячи недорогих транзакций.
За чем я бы следил — это Moonlight vs
Phoenix vs вызовы контрактов в рамках 100 000 транзакций. Если один тип стабильно резервирует намного больше газа, чем использует, это тихий сигнал эффективности.
Люди также могут слишком буквально трактовать доход от комиссий. Блок, который зарабатывает больше на комиссиях, не обязательно означает более здоровое использование, если большинство наград всё ещё приходит из эмиссии.
Для DUSK реальное сравнение — это активность протокола в соотношении с экономической эффективностью.
Моё сомнение простое: по мере роста использования DUSK комиссии становятся значимым вкладом в безопасность или это просто тонкий слой, лежащий поверх эмиссии?
@Dusk #dusk $DUSK
23
26
10.7k
·
--
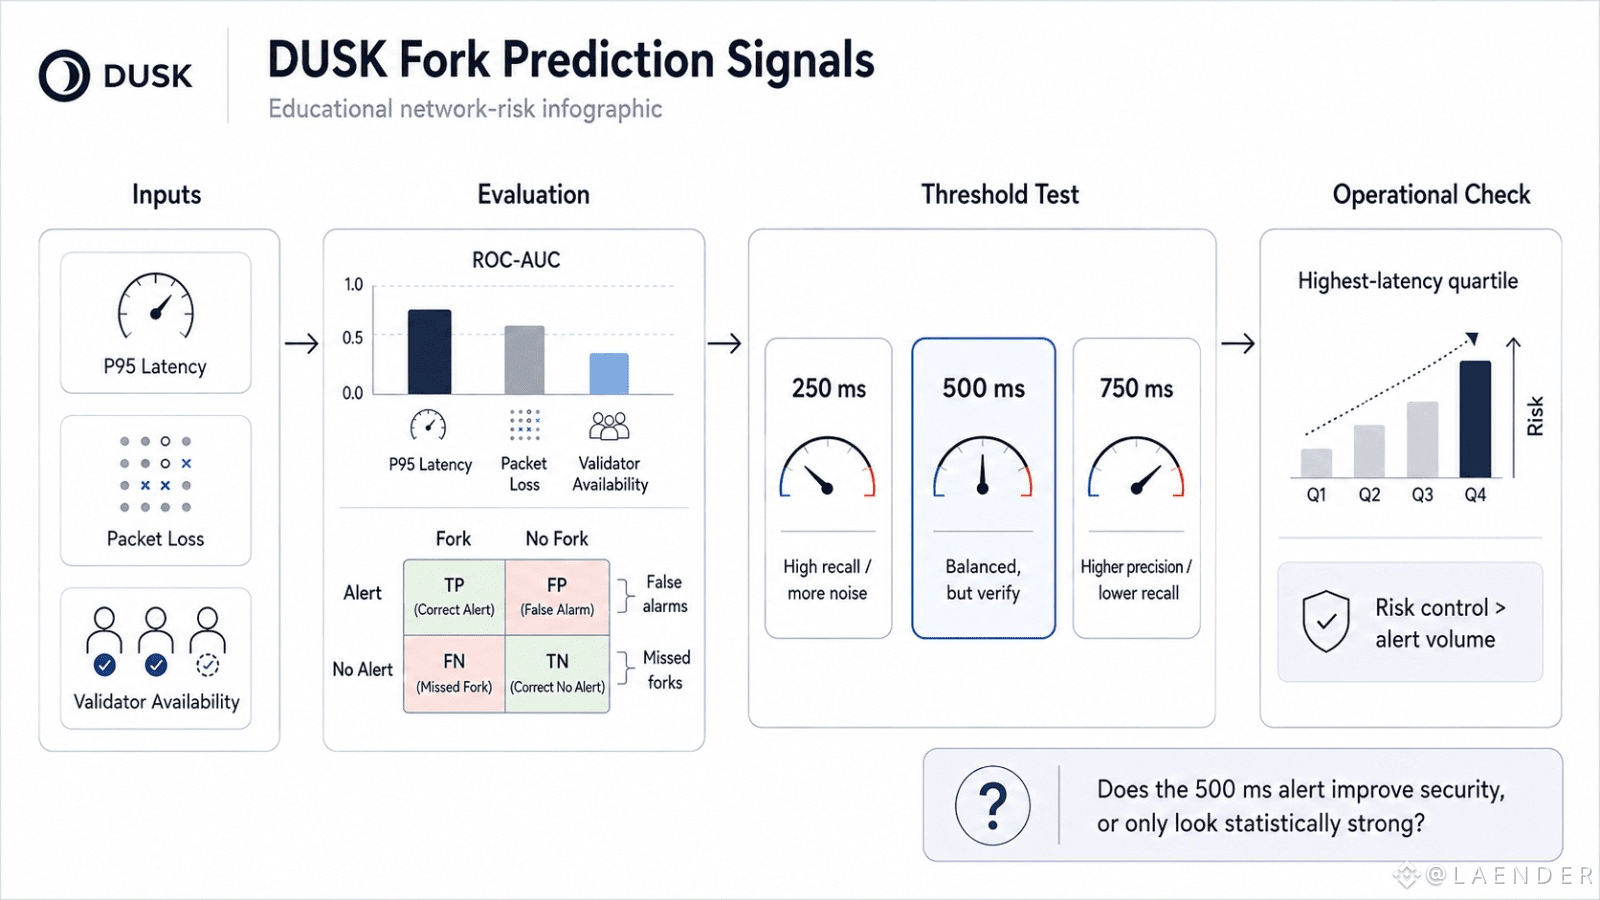
Я заметил кое-что при сортировке тестов DUSK fork по P95 задержке сети: алерт в 500 мс казался полезным, пока я не проверил, что именно он на самом деле ловит.
Порог может звучать точно, но при этом оставаться слабым предиктором.
Для DUSK Network я бы не судил о задержке одной только величиной latency. Важен ROC-AUC по P95 задержке, потере пакетов и доступности валидаторов, потому что каждый сигнал может по‑разному разделять раунды с fork и без fork. Затем матрица ошибок показывает ту часть AUC, которая может скрывать ложные срабатывания, пропущенные forks и насколько часто раунд с высоким риском оказывался на самом деле безобидным.
Порог 250 мс может поймать больше событий fork, но будет затапливать систему шумом. На 750 мс точность может вырасти, а recall — резко упасть. Линия в 500 мс находится между ними, но «сбалансированность» не означает автоматически полезность.
Для DUSK важно управление риском по отношению к объёму алертов, а не “latency vs no latency”.
Я бы также посмотрел на рост fork-risk в самом высоколатентном квартиле. Если эта группа не демонстрирует заметной концентрации forks, задержка может быть связана с fork статистически, но при этом иметь слабую операционную ценность.
Моё тихое сомнение простое: улучшает ли безопасность токена DUSK потому, что алерт выглядит статистически хорошо, или только тогда, когда он ловит редкие события, которые реально имеют значение?
{future}(DUSKUSDT)
@Dusk_Foundation #dusk $DUSK
Я заметил кое-что при сортировке тестов DUSK fork по P95 задержке сети: алерт в 500 мс казался полезным, пока я не проверил, что именно он на самом деле ловит.
Порог может звучать точно, но при этом оставаться слабым предиктором.
Для DUSK Network я бы не судил о задержке одной только величиной latency. Важен ROC-AUC по P95 задержке, потере пакетов и доступности валидаторов, потому что каждый сигнал может по‑разному разделять раунды с fork и без fork. Затем матрица ошибок показывает ту часть AUC, которая может скрывать ложные срабатывания, пропущенные forks и насколько часто раунд с высоким риском оказывался на самом деле безобидным.
Порог 250 мс может поймать больше событий fork, но будет затапливать систему шумом. На 750 мс точность может вырасти, а recall — резко упасть. Линия в 500 мс находится между ними, но «сбалансированность» не означает автоматически полезность.
Для DUSK важно управление риском по отношению к объёму алертов, а не “latency vs no latency”.
Я бы также посмотрел на рост fork-risk в самом высоколатентном квартиле. Если эта группа не демонстрирует заметной концентрации forks, задержка может быть связана с fork статистически, но при этом иметь слабую операционную ценность.
Моё тихое сомнение простое: улучшает ли безопасность токена DUSK потому, что алерт выглядит статистически хорошо, или только тогда, когда он ловит редкие события, которые реально имеют значение?
@Dusk #dusk $DUSK
Порог может звучать точно, но при этом оставаться слабым предиктором.
Для DUSK Network я бы не судил о задержке одной только величиной latency. Важен ROC-AUC по P95 задержке, потере пакетов и доступности валидаторов, потому что каждый сигнал может по‑разному разделять раунды с fork и без fork. Затем матрица ошибок показывает ту часть AUC, которая может скрывать ложные срабатывания, пропущенные forks и насколько часто раунд с высоким риском оказывался на самом деле безобидным.
Порог 250 мс может поймать больше событий fork, но будет затапливать систему шумом. На 750 мс точность может вырасти, а recall — резко упасть. Линия в 500 мс находится между ними, но «сбалансированность» не означает автоматически полезность.
Для DUSK важно управление риском по отношению к объёму алертов, а не “latency vs no latency”.
Я бы также посмотрел на рост fork-risk в самом высоколатентном квартиле. Если эта группа не демонстрирует заметной концентрации forks, задержка может быть связана с fork статистически, но при этом иметь слабую операционную ценность.
Моё тихое сомнение простое: улучшает ли безопасность токена DUSK потому, что алерт выглядит статистически хорошо, или только тогда, когда он ловит редкие события, которые реально имеют значение?
@Dusk #dusk $DUSK
26
17
1k
·
--
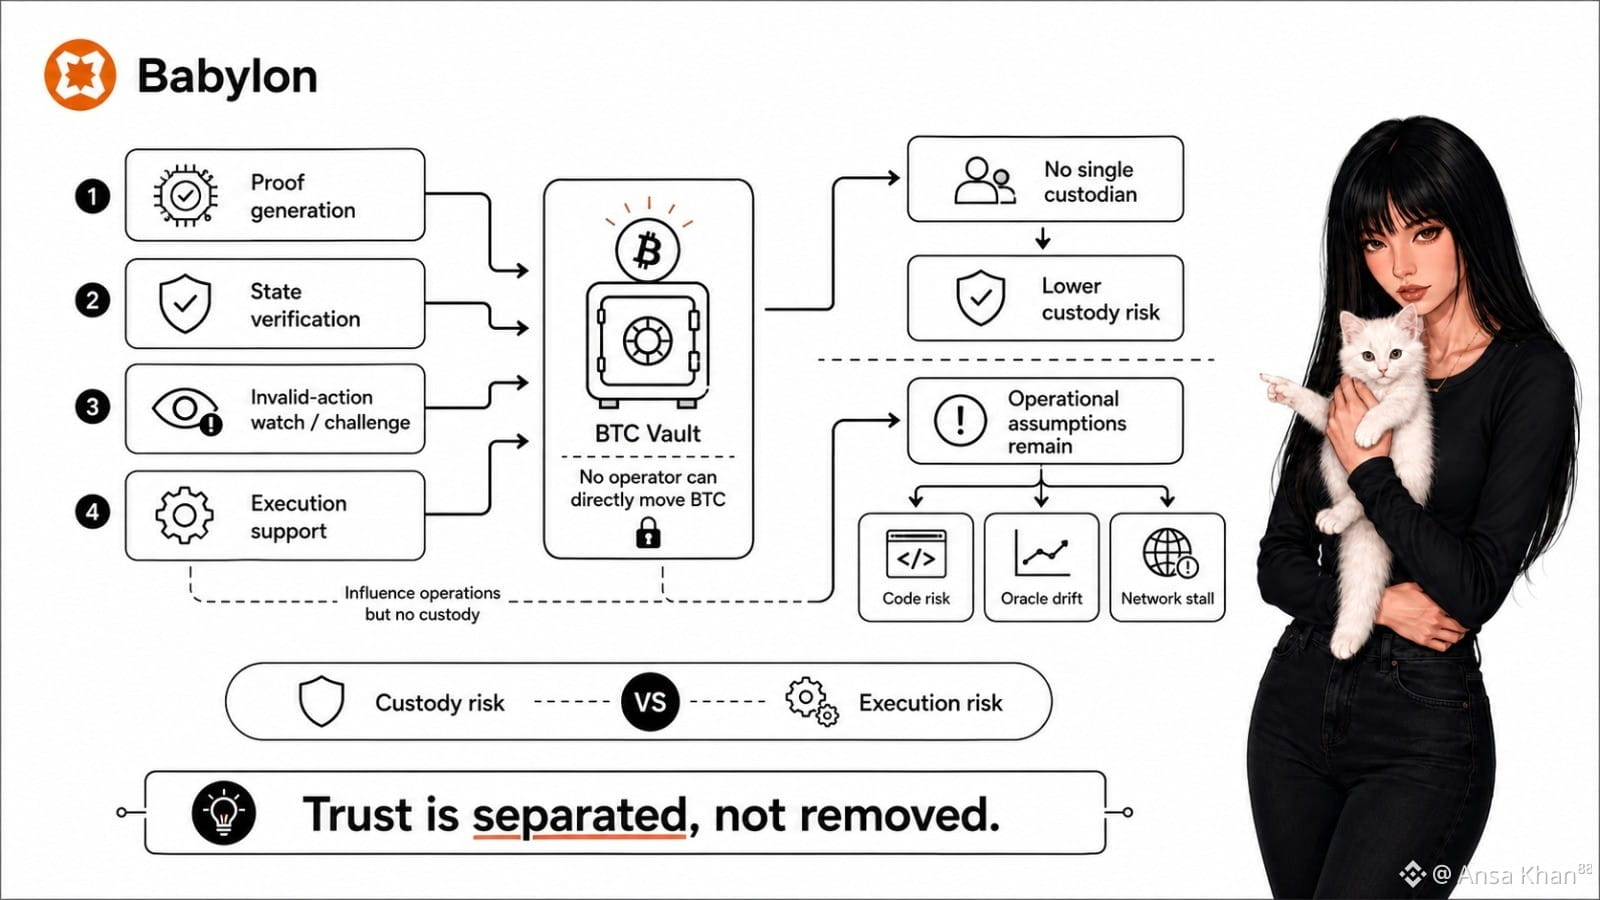
Я заметил модель доверия Babylon сначала на вопросе о хранении: какой оператор в действительности может перемещать BTC?
Очевидный ответ — ни один из четырёх групп. Но это лишь поверхностная точка зрения.
Скрытое поведение — в том, как Babylon разделяет влияние. Одна группа генерирует доказательства, другая проверяет состояние, ещё одна следит за недопустимыми действиями, а другая поддерживает выполнение. Ни одна из групп не владеет активом, но все четыре всё равно важны с точки зрения операционной работы. Доверие не исчезло. Оно сужено, разделено и сделано более удобным для оспаривания.
Этот нюанс важен для BABY, потому что риск хранения и риск выполнения — не одно и то же. Замена одного мощного кастодиана четырьмя ограниченными ролями снижает вероятность того, что человеческое одобрение станет событием потери. При этом код может дать сбой.
Оракулами можно «уплыть» (дрейф). Сети могут подвисать.
Некоторая зависимость — нормальна. Живой системе нужны акторы, инфраструктура и координация.
Настоящая проверка — техническое обещание против операционной устойчивости. Можно ли оспорить неверное доказательство до того, как оно изменит экономическую реальность?
Сможет ли Babylon оставаться в безопасности, если одна группа операторов задержится, будет неверно сконфигурирована или окажется офлайн? И кто заметит первым, когда допущения начнут накапливаться?
Я вижу силу дизайна. Я всё ещё наблюдаю, ограничивает ли BABY мощность акторов под давлением, а не только на бумаге.
{future}(BABYUSDT)
@babylonlabs_io #baby $BABY
Я заметил модель доверия Babylon сначала на вопросе о хранении: какой оператор в действительности может перемещать BTC?
Очевидный ответ — ни один из четырёх групп. Но это лишь поверхностная точка зрения.
Скрытое поведение — в том, как Babylon разделяет влияние. Одна группа генерирует доказательства, другая проверяет состояние, ещё одна следит за недопустимыми действиями, а другая поддерживает выполнение. Ни одна из групп не владеет активом, но все четыре всё равно важны с точки зрения операционной работы. Доверие не исчезло. Оно сужено, разделено и сделано более удобным для оспаривания.
Этот нюанс важен для BABY, потому что риск хранения и риск выполнения — не одно и то же. Замена одного мощного кастодиана четырьмя ограниченными ролями снижает вероятность того, что человеческое одобрение станет событием потери. При этом код может дать сбой.
Оракулами можно «уплыть» (дрейф). Сети могут подвисать.
Некоторая зависимость — нормальна. Живой системе нужны акторы, инфраструктура и координация.
Настоящая проверка — техническое обещание против операционной устойчивости. Можно ли оспорить неверное доказательство до того, как оно изменит экономическую реальность?
Сможет ли Babylon оставаться в безопасности, если одна группа операторов задержится, будет неверно сконфигурирована или окажется офлайн? И кто заметит первым, когда допущения начнут накапливаться?
Я вижу силу дизайна. Я всё ещё наблюдаю, ограничивает ли BABY мощность акторов под давлением, а не только на бумаге.
@BabylonLabs_io #baby $BABY
Очевидный ответ — ни один из четырёх групп. Но это лишь поверхностная точка зрения.
Скрытое поведение — в том, как Babylon разделяет влияние. Одна группа генерирует доказательства, другая проверяет состояние, ещё одна следит за недопустимыми действиями, а другая поддерживает выполнение. Ни одна из групп не владеет активом, но все четыре всё равно важны с точки зрения операционной работы. Доверие не исчезло. Оно сужено, разделено и сделано более удобным для оспаривания.
Этот нюанс важен для BABY, потому что риск хранения и риск выполнения — не одно и то же. Замена одного мощного кастодиана четырьмя ограниченными ролями снижает вероятность того, что человеческое одобрение станет событием потери. При этом код может дать сбой.
Оракулами можно «уплыть» (дрейф). Сети могут подвисать.
Некоторая зависимость — нормальна. Живой системе нужны акторы, инфраструктура и координация.
Настоящая проверка — техническое обещание против операционной устойчивости. Можно ли оспорить неверное доказательство до того, как оно изменит экономическую реальность?
Сможет ли Babylon оставаться в безопасности, если одна группа операторов задержится, будет неверно сконфигурирована или окажется офлайн? И кто заметит первым, когда допущения начнут накапливаться?
Я вижу силу дизайна. Я всё ещё наблюдаю, ограничивает ли BABY мощность акторов под давлением, а не только на бумаге.
@BabylonLabs_io #baby $BABY
72
56
8.8k
·
--
Проверено
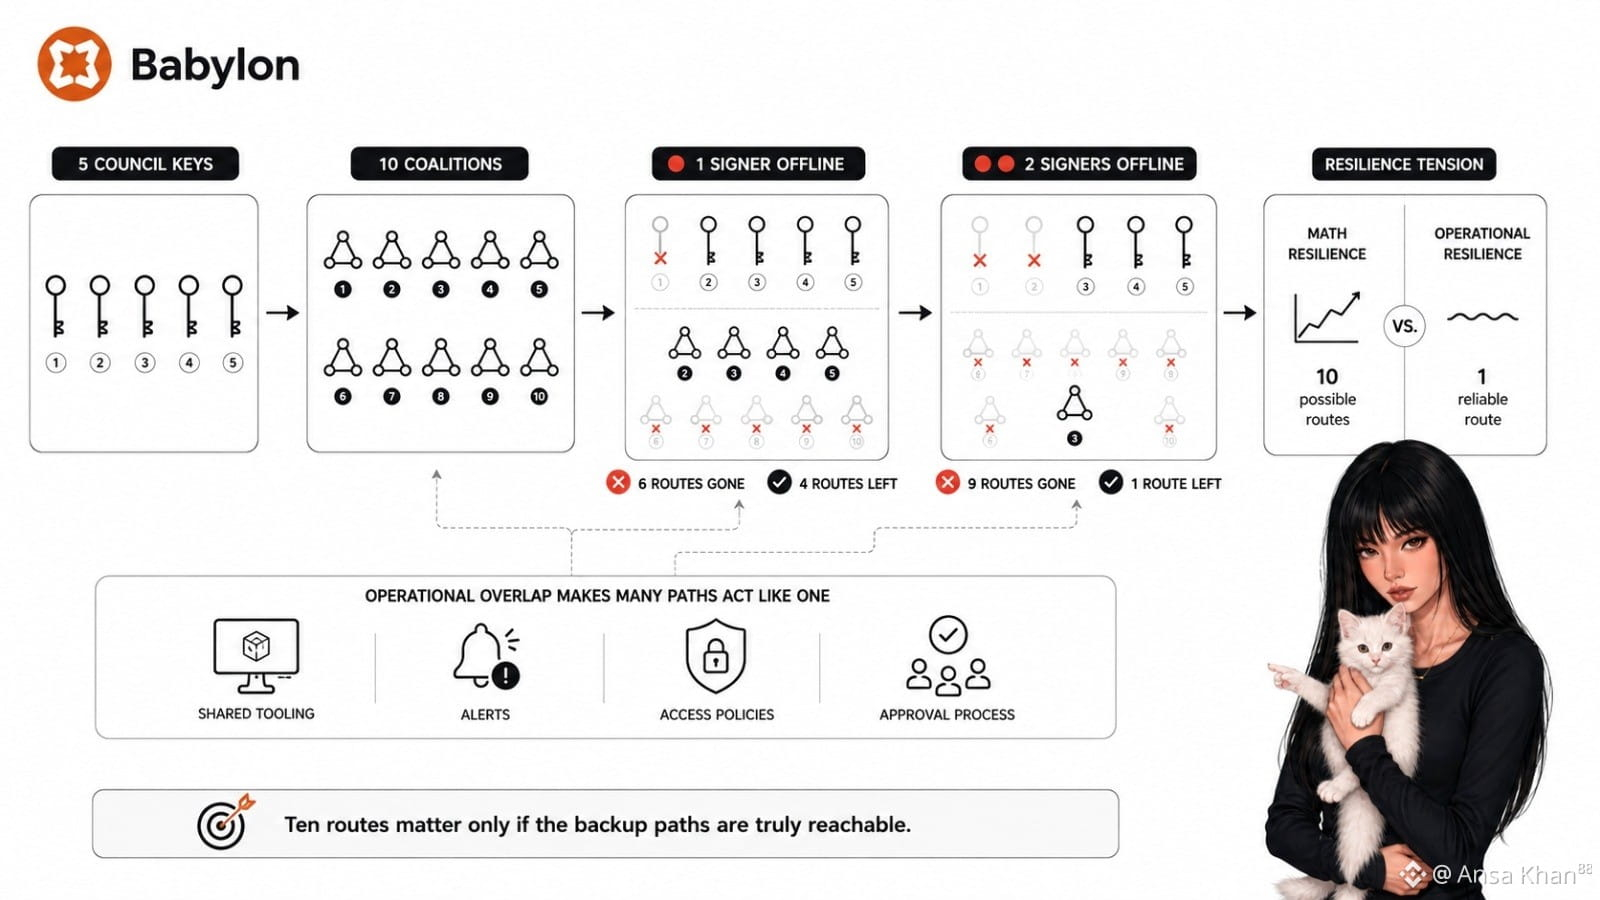
Я видел совет Вавилона 3 из 5 по номеру в заголовке: десять подписных коалиций. Затем я убрал один ключ, и исчезли шесть маршрутов.
Очевидный вывод: кворум все еще работает. Остаются четыре комбинации. Но это не главная проблема.
Скрытая особенность — могут ли операторы BABY переключаться между этими четырьмя маршрутами, когда один подписант офлайн. Если за каждой коалицией стоят те же люди, инструменты, оповещения, политики доступа или процесс одобрения, то даже десять математических путей могут вести себя как один операционный путь.
Второй офлайн-ключ делает картину еще резче. Оставшиеся четыре коалиции схлопываются в одну. Технически Babylon все еще работает, да, но разнообразия маршрутов больше нет. Одна дополнительная ошибка становится необратимой.
Некоторая концентрация — нормальна. Небольшие советы легче координировать, а экстренное подписание не может быть бесконечно сложным.
Настоящая проверка — математическая устойчивость против операционной устойчивости.
А альтернативные коалиции заранее авторизованы, протестированы и доступны под давлением? Может ли BABY заранее ротировать подписантов до того, как инцидент превратится в «заморозку управления»? Или операторы находят резервный путь только тогда, когда он уже нужен?
Я не трактую одну аварию как отказ системы. Тем не менее десять маршрутов Babylon имеют значение лишь тогда, когда они действительно независимы еще до начала чрезвычайной ситуации.
{future}(BABYUSDT)
@babylonlabs_io #baby $BABY
Я видел совет Вавилона 3 из 5 по номеру в заголовке: десять подписных коалиций. Затем я убрал один ключ, и исчезли шесть маршрутов.
Очевидный вывод: кворум все еще работает. Остаются четыре комбинации. Но это не главная проблема.
Скрытая особенность — могут ли операторы BABY переключаться между этими четырьмя маршрутами, когда один подписант офлайн. Если за каждой коалицией стоят те же люди, инструменты, оповещения, политики доступа или процесс одобрения, то даже десять математических путей могут вести себя как один операционный путь.
Второй офлайн-ключ делает картину еще резче. Оставшиеся четыре коалиции схлопываются в одну. Технически Babylon все еще работает, да, но разнообразия маршрутов больше нет. Одна дополнительная ошибка становится необратимой.
Некоторая концентрация — нормальна. Небольшие советы легче координировать, а экстренное подписание не может быть бесконечно сложным.
Настоящая проверка — математическая устойчивость против операционной устойчивости.
А альтернативные коалиции заранее авторизованы, протестированы и доступны под давлением? Может ли BABY заранее ротировать подписантов до того, как инцидент превратится в «заморозку управления»? Или операторы находят резервный путь только тогда, когда он уже нужен?
Я не трактую одну аварию как отказ системы. Тем не менее десять маршрутов Babylon имеют значение лишь тогда, когда они действительно независимы еще до начала чрезвычайной ситуации.
@BabylonLabs_io #baby $BABY
Очевидный вывод: кворум все еще работает. Остаются четыре комбинации. Но это не главная проблема.
Скрытая особенность — могут ли операторы BABY переключаться между этими четырьмя маршрутами, когда один подписант офлайн. Если за каждой коалицией стоят те же люди, инструменты, оповещения, политики доступа или процесс одобрения, то даже десять математических путей могут вести себя как один операционный путь.
Второй офлайн-ключ делает картину еще резче. Оставшиеся четыре коалиции схлопываются в одну. Технически Babylon все еще работает, да, но разнообразия маршрутов больше нет. Одна дополнительная ошибка становится необратимой.
Некоторая концентрация — нормальна. Небольшие советы легче координировать, а экстренное подписание не может быть бесконечно сложным.
Настоящая проверка — математическая устойчивость против операционной устойчивости.
А альтернативные коалиции заранее авторизованы, протестированы и доступны под давлением? Может ли BABY заранее ротировать подписантов до того, как инцидент превратится в «заморозку управления»? Или операторы находят резервный путь только тогда, когда он уже нужен?
Я не трактую одну аварию как отказ системы. Тем не менее десять маршрутов Babylon имеют значение лишь тогда, когда они действительно независимы еще до начала чрезвычайной ситуации.
@BabylonLabs_io #baby $BABY
26
26
4.3k
·
--
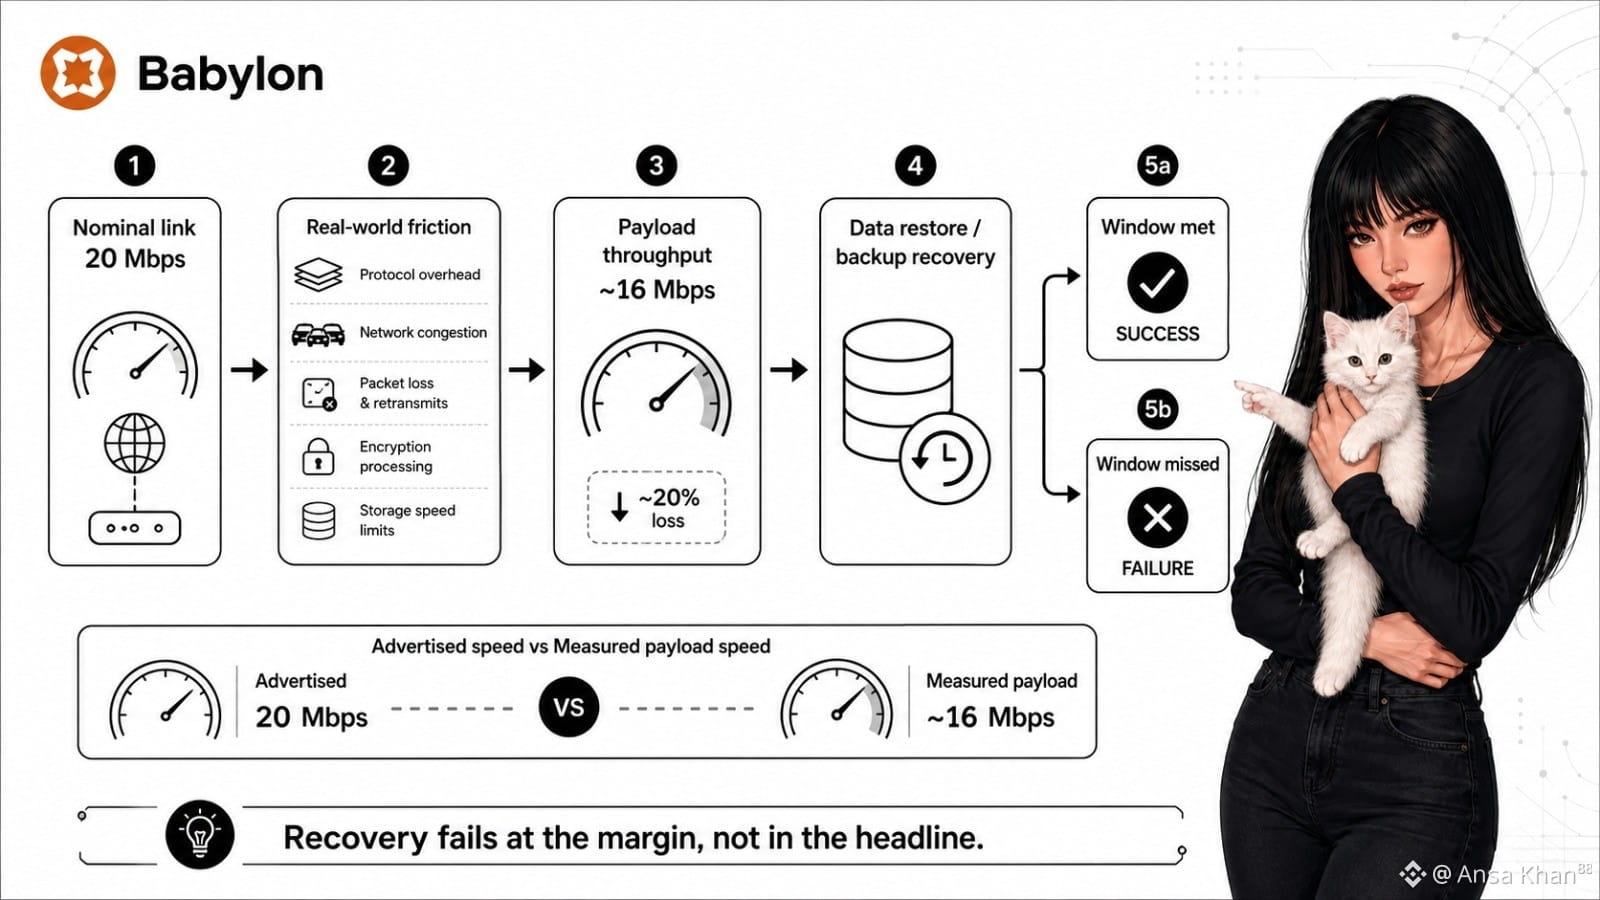
Я впервые заметил риск восстановления Babylon, когда синхронизировал резервное копирование с номинальным соединением в 20 Мбит/с.
Очевидный момент: 20 Мбит/с звучит работоспособно. Но заголовочная пропускная способность слабая. После того как в путь вступают накладные расходы протокола, перегрузки, потеря пакетов, шифрование и скорость хранения, 20%-ное снижение оставляет примерно 16 Мбит/с полезной пропускной способности.
Это меняет поведение.
BABY может выглядеть устойчивым на бумаге, но операторам всё равно нужно восстанавливать данные в фиксированном временном окне. Они проверяют фактическую скорость восстановления или лишь фиксируют интернет-тариф? Может ли система выдержать более медленный маршрут, загруженный канал или повторную попытку после сбоя?
Небольшая потеря эффективности — нормальна. Ни одна сеть не работает на заявленном максимуме постоянно.
Главный тест — это технические обещания против опыта оператора. Babylon добивается успеха только тогда, когда допущения о восстановлении используют измеренную полезную пропускную способность, а не идеальные сервисные показатели. Иначе протокол может не уложиться в своё окно без каких-либо явных аппаратных отказов. Соединение работает — просто недостаточно быстро.
Я не считаю 20 Мбит/с невозможными. Но устойчивость BABY зависит от того, проектирует ли Babylon систему с учётом обычной «шероховатости» сети, а не чрезмерно чистых условий.
Именно это я продолжаю отслеживать: восстановление проваливается на грани, а не по заголовку.
@babylonlabs_io #baby $BABY
Я впервые заметил риск восстановления Babylon, когда синхронизировал резервное копирование с номинальным соединением в 20 Мбит/с.
Очевидный момент: 20 Мбит/с звучит работоспособно. Но заголовочная пропускная способность слабая. После того как в путь вступают накладные расходы протокола, перегрузки, потеря пакетов, шифрование и скорость хранения, 20%-ное снижение оставляет примерно 16 Мбит/с полезной пропускной способности.
Это меняет поведение.
BABY может выглядеть устойчивым на бумаге, но операторам всё равно нужно восстанавливать данные в фиксированном временном окне. Они проверяют фактическую скорость восстановления или лишь фиксируют интернет-тариф? Может ли система выдержать более медленный маршрут, загруженный канал или повторную попытку после сбоя?
Небольшая потеря эффективности — нормальна. Ни одна сеть не работает на заявленном максимуме постоянно.
Главный тест — это технические обещания против опыта оператора. Babylon добивается успеха только тогда, когда допущения о восстановлении используют измеренную полезную пропускную способность, а не идеальные сервисные показатели. Иначе протокол может не уложиться в своё окно без каких-либо явных аппаратных отказов. Соединение работает — просто недостаточно быстро.
Я не считаю 20 Мбит/с невозможными. Но устойчивость BABY зависит от того, проектирует ли Babylon систему с учётом обычной «шероховатости» сети, а не чрезмерно чистых условий.
Именно это я продолжаю отслеживать: восстановление проваливается на грани, а не по заголовку.
@BabylonLabs_io #baby $BABY
Очевидный момент: 20 Мбит/с звучит работоспособно. Но заголовочная пропускная способность слабая. После того как в путь вступают накладные расходы протокола, перегрузки, потеря пакетов, шифрование и скорость хранения, 20%-ное снижение оставляет примерно 16 Мбит/с полезной пропускной способности.
Это меняет поведение.
BABY может выглядеть устойчивым на бумаге, но операторам всё равно нужно восстанавливать данные в фиксированном временном окне. Они проверяют фактическую скорость восстановления или лишь фиксируют интернет-тариф? Может ли система выдержать более медленный маршрут, загруженный канал или повторную попытку после сбоя?
Небольшая потеря эффективности — нормальна. Ни одна сеть не работает на заявленном максимуме постоянно.
Главный тест — это технические обещания против опыта оператора. Babylon добивается успеха только тогда, когда допущения о восстановлении используют измеренную полезную пропускную способность, а не идеальные сервисные показатели. Иначе протокол может не уложиться в своё окно без каких-либо явных аппаратных отказов. Соединение работает — просто недостаточно быстро.
Я не считаю 20 Мбит/с невозможными. Но устойчивость BABY зависит от того, проектирует ли Babylon систему с учётом обычной «шероховатости» сети, а не чрезмерно чистых условий.
Именно это я продолжаю отслеживать: восстановление проваливается на грани, а не по заголовку.
@BabylonLabs_io #baby $BABY
53
40
3.5k
·
--
Я заметил проблему с ликвидностью Babylon после того, как сопоставил его заблокированную стоимость с фактическими торговыми маршрутами токена.
Очевидный момент в том, что потеря более чем $600 млн в заблокированной стоимости выглядит тревожно. Но само по себе это число мало что говорит. Расширение продукта может продолжаться, пока TVL сокращается, потому что технические возможности не создают немедленный спрос.
Более сложный сигнал — это то, где происходит ценеобразование (price discovery) для BABY.
DEX’ы обслуживают лишь около 13% объёма BABY, тогда как централизованные площадки контролируют остальные 87%. Даже рост доли DEX на 200% всё равно оставит основную часть активности на централизованных рельсах. Чтобы сопоставиться с текущим централизованным потоком, потребуется примерно на 569% больше объёма на DEX, предполагая, что активность CEX не снизится.
Некоторая слабость здесь — это нормально. Ончейн-ликвидность часто развивается медленнее, чем листинги, интеграции и анонсы продукта.
Но в чём реальное испытание? Сможет ли Babylon превратить использование протокола в более глубокую нативную ликвидность, или токен останется зависимым от внешних ордербуков, пока экосистема расширяется в других местах?
Это важно, потому что управление (governance), полезность (utility) и удержание пользователей сложнее оценивать, если основной рынок токена находится вне системы, которую он должен поддерживать.
Я не воспринимаю сокращение как провал. Тем не менее, инфраструктурная мощь без ончейн-спроса — это пробел, который Babylon пока не закрыл.
{future}(BABYUSDT)
@babylonlabs_io $BABY #baby
Я заметил проблему с ликвидностью Babylon после того, как сопоставил его заблокированную стоимость с фактическими торговыми маршрутами токена.
Очевидный момент в том, что потеря более чем $600 млн в заблокированной стоимости выглядит тревожно. Но само по себе это число мало что говорит. Расширение продукта может продолжаться, пока TVL сокращается, потому что технические возможности не создают немедленный спрос.
Более сложный сигнал — это то, где происходит ценеобразование (price discovery) для BABY.
DEX’ы обслуживают лишь около 13% объёма BABY, тогда как централизованные площадки контролируют остальные 87%. Даже рост доли DEX на 200% всё равно оставит основную часть активности на централизованных рельсах. Чтобы сопоставиться с текущим централизованным потоком, потребуется примерно на 569% больше объёма на DEX, предполагая, что активность CEX не снизится.
Некоторая слабость здесь — это нормально. Ончейн-ликвидность часто развивается медленнее, чем листинги, интеграции и анонсы продукта.
Но в чём реальное испытание? Сможет ли Babylon превратить использование протокола в более глубокую нативную ликвидность, или токен останется зависимым от внешних ордербуков, пока экосистема расширяется в других местах?
Это важно, потому что управление (governance), полезность (utility) и удержание пользователей сложнее оценивать, если основной рынок токена находится вне системы, которую он должен поддерживать.
Я не воспринимаю сокращение как провал. Тем не менее, инфраструктурная мощь без ончейн-спроса — это пробел, который Babylon пока не закрыл.
@BabylonLabs_io $BABY #baby
Очевидный момент в том, что потеря более чем $600 млн в заблокированной стоимости выглядит тревожно. Но само по себе это число мало что говорит. Расширение продукта может продолжаться, пока TVL сокращается, потому что технические возможности не создают немедленный спрос.
Более сложный сигнал — это то, где происходит ценеобразование (price discovery) для BABY.
DEX’ы обслуживают лишь около 13% объёма BABY, тогда как централизованные площадки контролируют остальные 87%. Даже рост доли DEX на 200% всё равно оставит основную часть активности на централизованных рельсах. Чтобы сопоставиться с текущим централизованным потоком, потребуется примерно на 569% больше объёма на DEX, предполагая, что активность CEX не снизится.
Некоторая слабость здесь — это нормально. Ончейн-ликвидность часто развивается медленнее, чем листинги, интеграции и анонсы продукта.
Но в чём реальное испытание? Сможет ли Babylon превратить использование протокола в более глубокую нативную ликвидность, или токен останется зависимым от внешних ордербуков, пока экосистема расширяется в других местах?
Это важно, потому что управление (governance), полезность (utility) и удержание пользователей сложнее оценивать, если основной рынок токена находится вне системы, которую он должен поддерживать.
Я не воспринимаю сокращение как провал. Тем не менее, инфраструктурная мощь без ончейн-спроса — это пробел, который Babylon пока не закрыл.
@BabylonLabs_io $BABY #baby
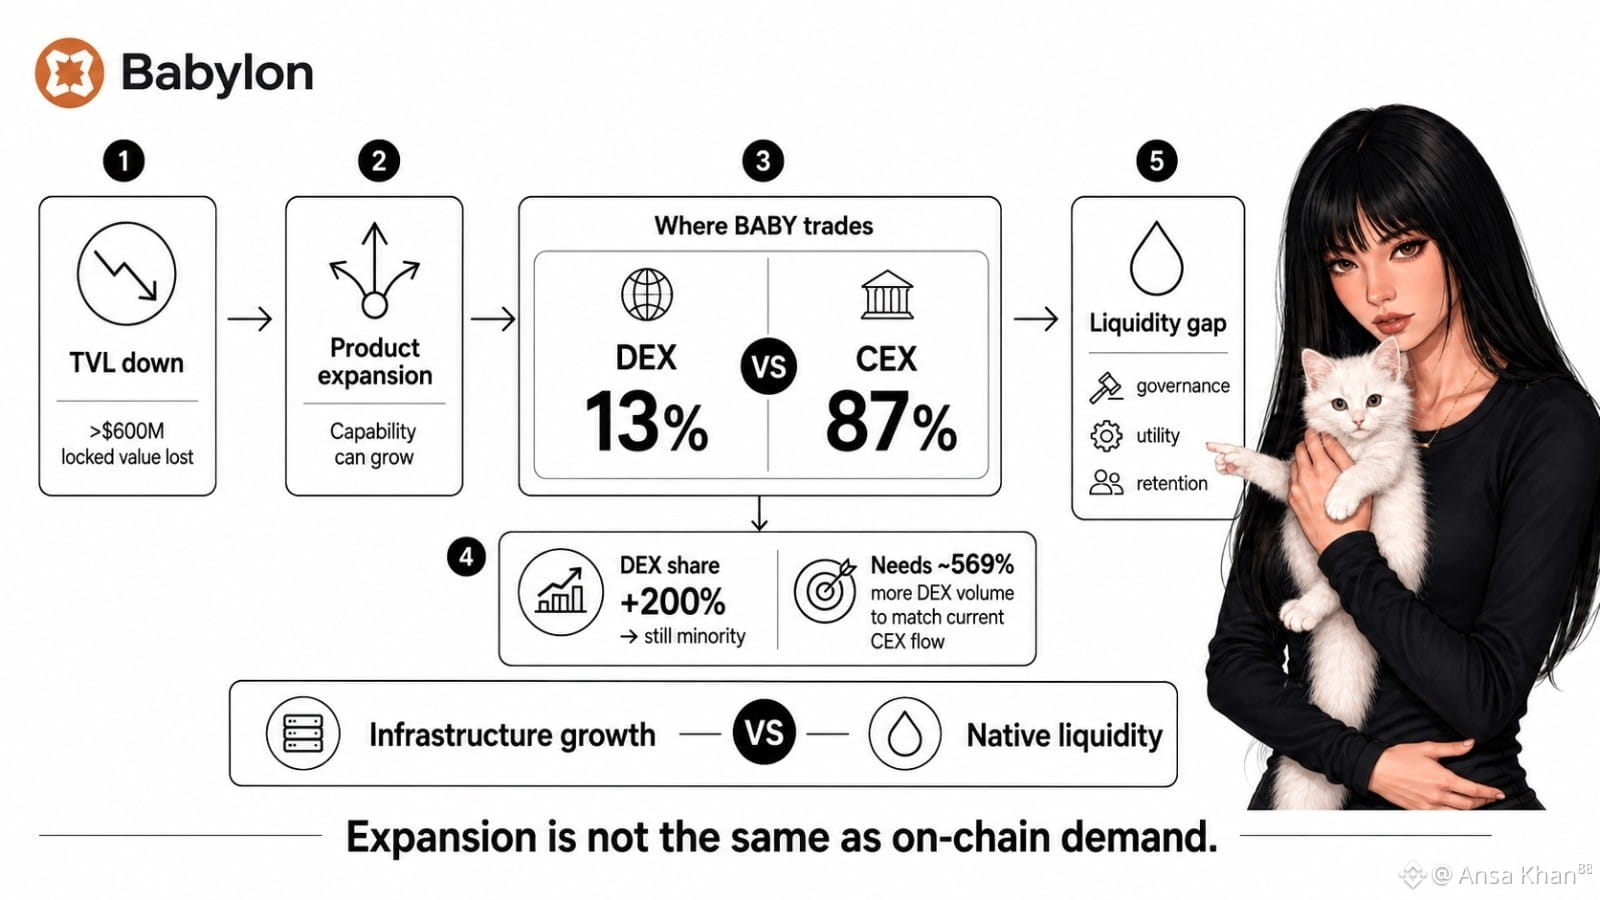
92
43
15.7k
·
--
Я видел батч Pre-PegIn Babylon с десятью выходами, начиная с эффективности комиссий. Одна транзакция, несущая десять выходов с вольтами, выглядела чище, дешевле и проще для масштабирования.
Это было очевидное прочтение, вероятно, более слабое.
Настоящая проблема проявляется после рассылки. Каждый выход может иметь собственный путь траты в сети Bitcoin, но все десять по-прежнему зависят от одного события активации, которое должно сработать вовремя. Если этот peg-in (peg-in) застревает, BABY сталкивается не с одним задержанным вольтом. Ему может грозить десять пользователей, ожидающих за одной и той же неработоспособностью по жизнеспособности.
Некоторая общая зависимость — это нормально. Пакетирование существует потому, что повторение издержек на вход десять раз тратит место в блоке и повышает стоимость на каждый вольт. Эффективность реальна.
Но проверка — это поведение при задержке. Может ли Babylon обеспечить восстановление отдельно для каждого выхода, или одна проблема на уровне транзакции связывает весь пакет воедино? Кто реагирует, когда срок начинает сокращаться? Делает ли более высокая абсолютная комиссия, привязанная к одной транзакции, повторную рассылку более болезненной?
Это эффективность комиссий против концентрации сбоев.
BABY добивается успеха, если пакетирование снижает стоимость входа, не превращая одну операционную ошибку в очередь из десяти вольтов. Я всё ещё слежу за одним неприятным моментом: отдельные пути трат не гарантируют отдельную жизнеспособность.
Babylon, возможно, экономит здесь место. Более трудный вопрос — сохраняет ли это независимость.
{future}(BABYUSDT)
@babylonlabs_io #baby $BABY
Я видел батч Pre-PegIn Babylon с десятью выходами, начиная с эффективности комиссий. Одна транзакция, несущая десять выходов с вольтами, выглядела чище, дешевле и проще для масштабирования.
Это было очевидное прочтение, вероятно, более слабое.
Настоящая проблема проявляется после рассылки. Каждый выход может иметь собственный путь траты в сети Bitcoin, но все десять по-прежнему зависят от одного события активации, которое должно сработать вовремя. Если этот peg-in (peg-in) застревает, BABY сталкивается не с одним задержанным вольтом. Ему может грозить десять пользователей, ожидающих за одной и той же неработоспособностью по жизнеспособности.
Некоторая общая зависимость — это нормально. Пакетирование существует потому, что повторение издержек на вход десять раз тратит место в блоке и повышает стоимость на каждый вольт. Эффективность реальна.
Но проверка — это поведение при задержке. Может ли Babylon обеспечить восстановление отдельно для каждого выхода, или одна проблема на уровне транзакции связывает весь пакет воедино? Кто реагирует, когда срок начинает сокращаться? Делает ли более высокая абсолютная комиссия, привязанная к одной транзакции, повторную рассылку более болезненной?
Это эффективность комиссий против концентрации сбоев.
BABY добивается успеха, если пакетирование снижает стоимость входа, не превращая одну операционную ошибку в очередь из десяти вольтов. Я всё ещё слежу за одним неприятным моментом: отдельные пути трат не гарантируют отдельную жизнеспособность.
Babylon, возможно, экономит здесь место. Более трудный вопрос — сохраняет ли это независимость.
@BabylonLabs_io #baby $BABY
Это было очевидное прочтение, вероятно, более слабое.
Настоящая проблема проявляется после рассылки. Каждый выход может иметь собственный путь траты в сети Bitcoin, но все десять по-прежнему зависят от одного события активации, которое должно сработать вовремя. Если этот peg-in (peg-in) застревает, BABY сталкивается не с одним задержанным вольтом. Ему может грозить десять пользователей, ожидающих за одной и той же неработоспособностью по жизнеспособности.
Некоторая общая зависимость — это нормально. Пакетирование существует потому, что повторение издержек на вход десять раз тратит место в блоке и повышает стоимость на каждый вольт. Эффективность реальна.
Но проверка — это поведение при задержке. Может ли Babylon обеспечить восстановление отдельно для каждого выхода, или одна проблема на уровне транзакции связывает весь пакет воедино? Кто реагирует, когда срок начинает сокращаться? Делает ли более высокая абсолютная комиссия, привязанная к одной транзакции, повторную рассылку более болезненной?
Это эффективность комиссий против концентрации сбоев.
BABY добивается успеха, если пакетирование снижает стоимость входа, не превращая одну операционную ошибку в очередь из десяти вольтов. Я всё ещё слежу за одним неприятным моментом: отдельные пути трат не гарантируют отдельную жизнеспособность.
Babylon, возможно, экономит здесь место. Более трудный вопрос — сохраняет ли это независимость.
@BabylonLabs_io #baby $BABY
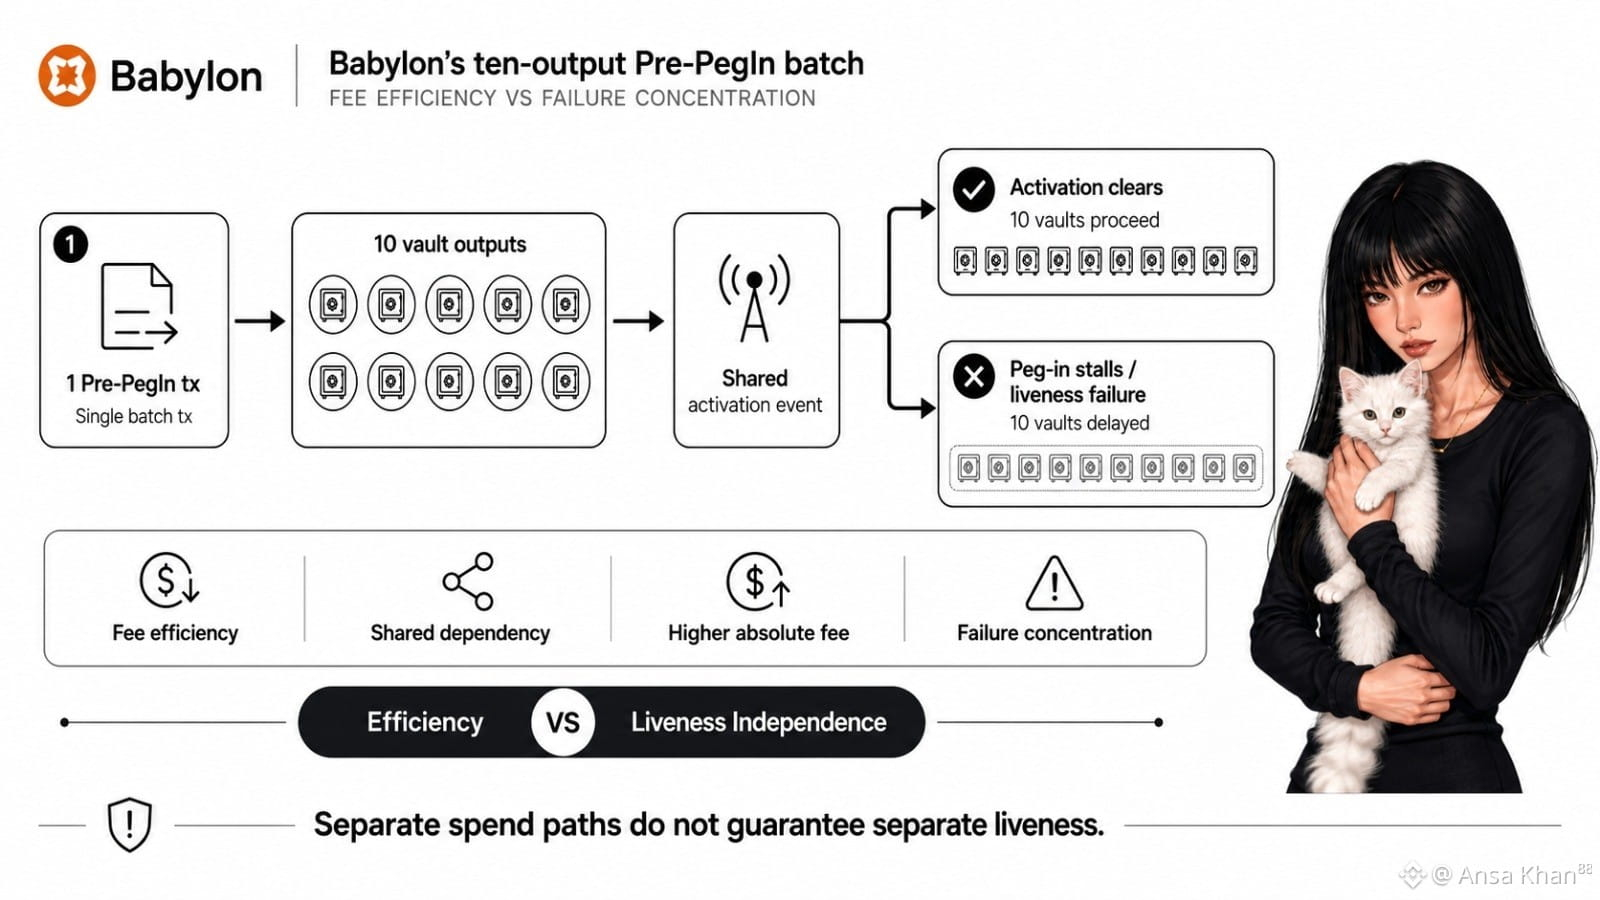
68
54
10.9k
·
--
Частичная правда
Моё первое впечатление от ликвидационного дизайна Babylon с учётом комиссии в нулевом базисном пункте. Это выглядело дружелюбно для заёмщика и необычно аккуратно.
Но это очевидный показатель, и он скрывает передачу стоимости.
Заемщик может не платить комиссию протоколу, но при этом стоимость всё равно уходит из позиции через бонус ликвидатора. Ближе к порогу 1.0 Babylon может применить полный 10% инсентив вместо ожидания более глубокой неплатёжеспособности. Так что «нулевая комиссия» не равна нулевой стоимости. Это видимость комиссии против фактического экономического убытка.
Этот компромисс понятен. Ликвидаторам нужна достаточная мотивация, чтобы действовать быстро, когда покрытие залога тонкое и важны сроки. Слабые стимулы могут оставить плохую задолженность лежать дольше. Какая-то стоимость — нормальна.
Но всё же поведение важнее ярлыка. BABY защищает платёжеспособность, действуя рано, или 10% бонус потребляет слишком много залога, прежде чем у заёмщика появится существенное пространство для восстановления? После погашения долга и затрат на инсентивы — сколько буфера в итоге реально остаётся?
Большинство будут смотреть, очищает ли ликвидация долг. Я смотрю, что остаётся после.
Babylon добивается успеха, если ранняя ликвидация сохраняет устойчивость системы, не заставляя заёмщиков поглощать скрытый штраф, замаскированный под нулевые комиссии протоколу. Мои сомнения просты: даже если комиссия выглядит аккуратно «нулевой линией», это всё равно может дать грубый пользовательский результат.
{future}(BABYUSDT)
@babylonlabs_io #baby $BABY
Моё первое впечатление от ликвидационного дизайна Babylon с учётом комиссии в нулевом базисном пункте. Это выглядело дружелюбно для заёмщика и необычно аккуратно.
Но это очевидный показатель, и он скрывает передачу стоимости.
Заемщик может не платить комиссию протоколу, но при этом стоимость всё равно уходит из позиции через бонус ликвидатора. Ближе к порогу 1.0 Babylon может применить полный 10% инсентив вместо ожидания более глубокой неплатёжеспособности. Так что «нулевая комиссия» не равна нулевой стоимости. Это видимость комиссии против фактического экономического убытка.
Этот компромисс понятен. Ликвидаторам нужна достаточная мотивация, чтобы действовать быстро, когда покрытие залога тонкое и важны сроки. Слабые стимулы могут оставить плохую задолженность лежать дольше. Какая-то стоимость — нормальна.
Но всё же поведение важнее ярлыка. BABY защищает платёжеспособность, действуя рано, или 10% бонус потребляет слишком много залога, прежде чем у заёмщика появится существенное пространство для восстановления? После погашения долга и затрат на инсентивы — сколько буфера в итоге реально остаётся?
Большинство будут смотреть, очищает ли ликвидация долг. Я смотрю, что остаётся после.
Babylon добивается успеха, если ранняя ликвидация сохраняет устойчивость системы, не заставляя заёмщиков поглощать скрытый штраф, замаскированный под нулевые комиссии протоколу. Мои сомнения просты: даже если комиссия выглядит аккуратно «нулевой линией», это всё равно может дать грубый пользовательский результат.
@BabylonLabs_io #baby $BABY
Но это очевидный показатель, и он скрывает передачу стоимости.
Заемщик может не платить комиссию протоколу, но при этом стоимость всё равно уходит из позиции через бонус ликвидатора. Ближе к порогу 1.0 Babylon может применить полный 10% инсентив вместо ожидания более глубокой неплатёжеспособности. Так что «нулевая комиссия» не равна нулевой стоимости. Это видимость комиссии против фактического экономического убытка.
Этот компромисс понятен. Ликвидаторам нужна достаточная мотивация, чтобы действовать быстро, когда покрытие залога тонкое и важны сроки. Слабые стимулы могут оставить плохую задолженность лежать дольше. Какая-то стоимость — нормальна.
Но всё же поведение важнее ярлыка. BABY защищает платёжеспособность, действуя рано, или 10% бонус потребляет слишком много залога, прежде чем у заёмщика появится существенное пространство для восстановления? После погашения долга и затрат на инсентивы — сколько буфера в итоге реально остаётся?
Большинство будут смотреть, очищает ли ликвидация долг. Я смотрю, что остаётся после.
Babylon добивается успеха, если ранняя ликвидация сохраняет устойчивость системы, не заставляя заёмщиков поглощать скрытый штраф, замаскированный под нулевые комиссии протоколу. Мои сомнения просты: даже если комиссия выглядит аккуратно «нулевой линией», это всё равно может дать грубый пользовательский результат.
@BabylonLabs_io #baby $BABY
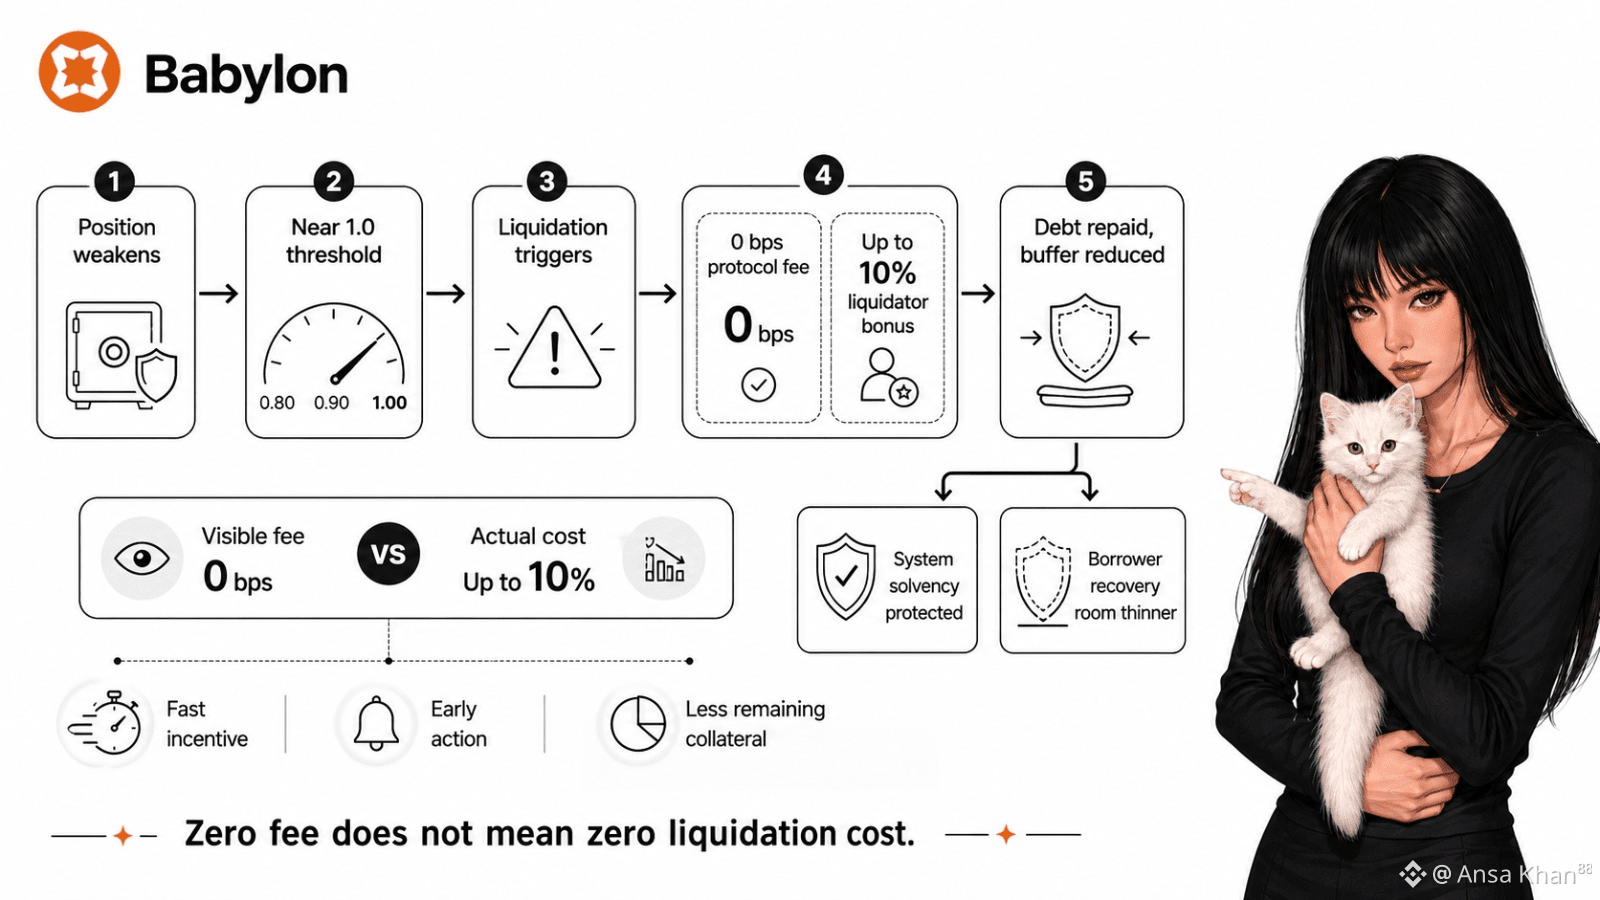
59
41
5.9k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона