


Год 2025 выявил растущую противоречие в сердце стратегии масштабирования Ethereum. Сети второго уровня достигли взрывного технического прогресса, но большинство токенов L2 не смогли отразить этот успех в цене. Поскольку рулевики поглощали пользователей, транзакции и ликвидность, возникли неудобные вопросы: действительно ли второго уровня действительно симбиотичны с Ethereum, или они тихо извлекают из него ценность?
С началом 2026 года одно ясно. Эра повествования закончилась. Вторые уровни вступают в фазу, где имеют значение только реальные доходы, долговечное использование и экономическая дисциплина.
Состояние экосистемы Layer 2 в 2025 году
С технической точки зрения, ландшафт Layer 2 Ethereum развивался с необычайной скоростью. Это ускорение не было случайным. Оно следовало за целенаправленной и все более эффективной дорожной картой обновлений на базовом уровне.
Обновление Dencun в марте 2024 года представило блобы данных через EIP-4844, резко снизив затраты на доступность данных и существенно улучшив маржи секвенсера. Pectra последовала в мае 2025 года, удвоив емкость блобов через EIP-7691 и приближая средние сборы за транзакции на L2 к нулю. К декабрю 2025 года Fusaka представила PeerDAS под EIP-7892, еще больше увеличив пропускную способность и масштабируемость данных.
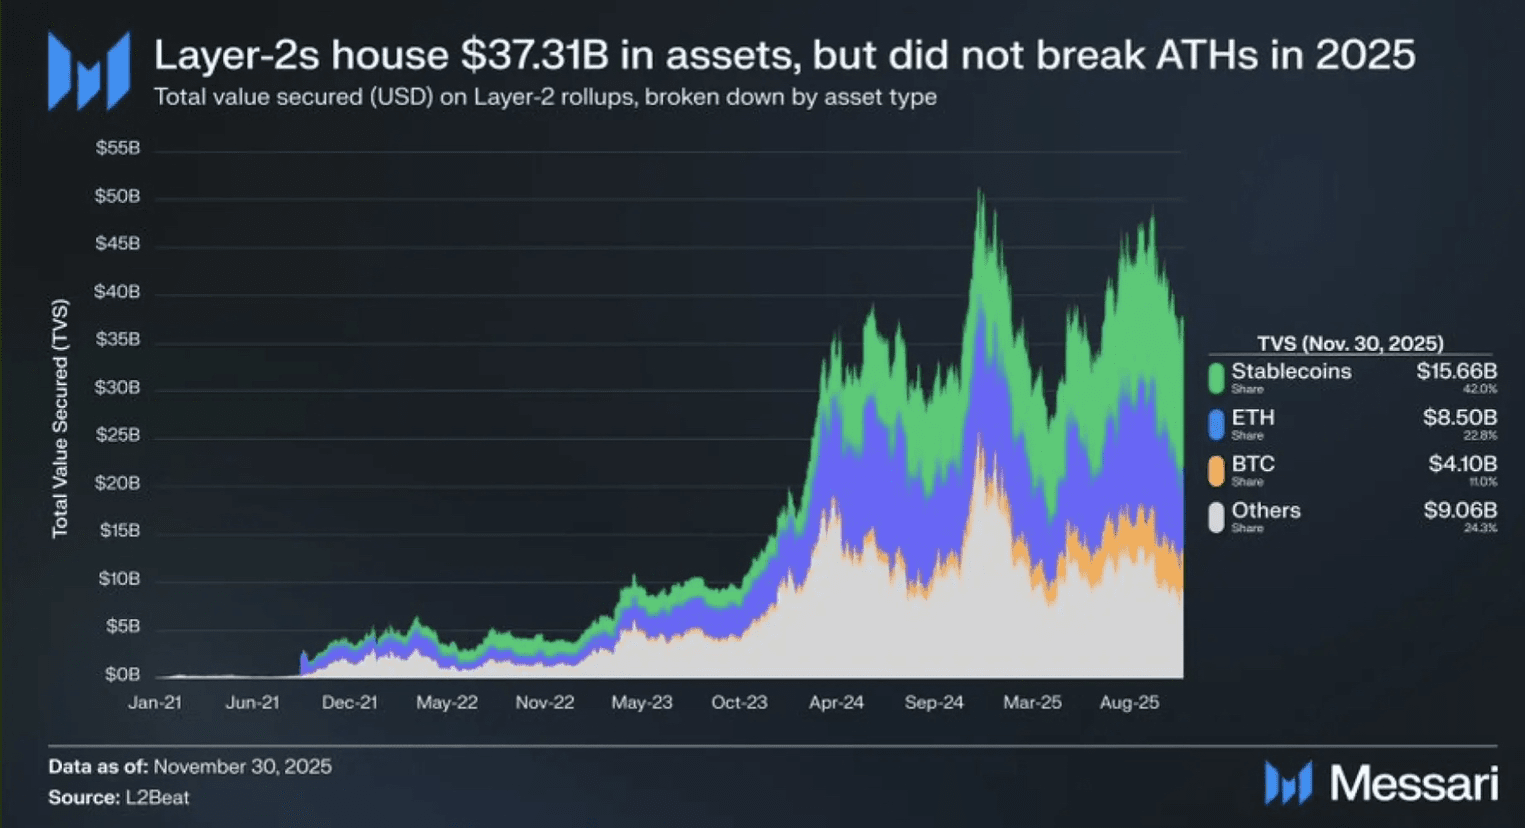
Эти изменения изменили реальность на цепочке. К ноябрю 2025 года сети Layer 2 составили примерно 95% от общего объема транзакционной пропускной способности Ethereum. Средний системный TPS вырос с примерно 50 в 2023 году до более чем 325 в 2025 году. Капитал последовал за использованием, с более чем $37 миллиардов активов, теперь находящихся на роллапах.
С чисто операционной точки зрения, Ethereum стал экосистемой, ориентированной на роллап.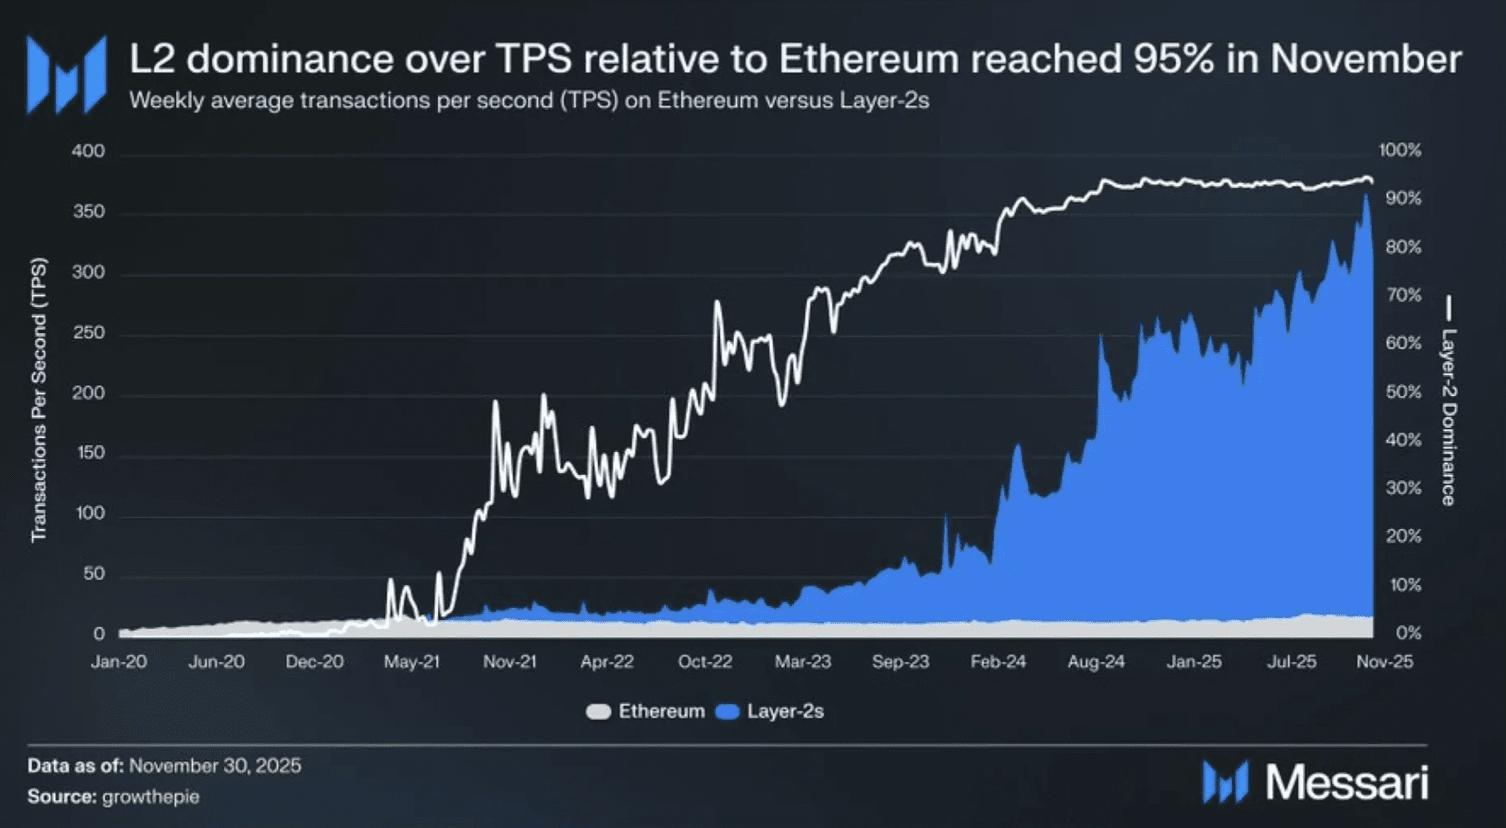
Являются ли Layer 2 "паразитическими" для Ethereum?
Этот технический успех создал второй, более неудобный нарратив. Пока Ethereum масштабировался драматически, сам ETH недоработал Bitcoin на протяжении большей части 2025 года. Многие инвесторы начали сомневаться в том, действительно ли ценность возвращается к Ethereum.
Беспокойство не является абстракцией. Транзакционные сборы, когда-то основным источником дохода основной сети Ethereum, теперь в значительной степени захватываются централизованными секвенсерами, работающими на L2. По мере расширения пропускной способности системы с 50 TPS до более 300 TPS, большая часть дополнительной прибыли осталась на уровне роллапов. Только Base сгенерировала примерно $75,4 миллиона дохода в 2025 году, что составляет около 62% от общего дохода Layer 2, в то время как Ethereum все больше полагался на сравнительно скромные сборы за доступ к данным после Dencun.
Модели выпуска активов подтвердили этот сдвиг. Представления о Bitcoin на роллапах возросли более чем на 120% в течение года, в то время как предложение стабильных монет увеличилось более чем на 30%. Пользователи все чаще совершают транзакции непосредственно на L2, не затрагивая основную сеть, ослабляя роль Ethereum как слоя ликвидности по умолчанию и уменьшая органический спрос на ETH.
К концу 2025 года более 95% транзакций, связанных с Ethereum, происходили за пределами основной сети. Ethereum рискует стать пассивным слоем безопасности и расчета, а не активным экономическим узлом.
Тем не менее, ирония остра. Пока L2 поглощали активность, их собственные нативные токены страдали. В среднем токены управления Layer 2 потеряли более 50% своей стоимости с начала года. Сообщение рынка было прямым: высокие P/E нарративы без надежного денежного потока больше не приемлемы. "Метаданные дохода" пришли, и технологии больше не достаточно.
Фрагментация рынка и грядущая переоценка
Конкуренция внутри арены Layer 2 усилилась до неустойчивой степени. Между Arbitrum Orbit и Optimism Superchain уже работает более 80 цепей. Капитал, однако, быстро концентрируется.
Base доминирует в генерации дохода. Arbitrum лидирует в обеспеченных DeFi активах. Меньшие или плохо дифференцированные цепи тихо уходят. Проекты, такие как Pirate Nation и Polygon zkEVM, уже остановились, в то время как такие компании, как Stripe и Circle, выбирают создание специализированных Layer 1, подчеркивая, как трудно стало для общих роллапов оправдать свое существование.
Смотря в будущее, L2, вероятно, поглотят более 99% транзакционной активности Ethereum. Но конкурентное поле изменяется. Рост больше не будет определяться розничной спекуляцией. Институциональный капитал, интеграция предприятий и устойчивые модели доходов определят победителей.
Новые участники могут еще больше нарушить иерархию. Robinhood Chain обещает прямой доступ к миллионам пользователей традиционных финансов. MegaETH стремится полностью изменить ожидания по производительности. Вопрос теперь не в том, кто может масштабироваться, а в том, кто может ответственно монетизировать масштаб.
Где лежат возможности в 2026 году
Arbitrum: DeFi Суверен в масштабе
Arbitrum остается основой DeFi на цепочке, обеспечивая примерно $16,8 миллиарда в TVL и размещая более $8,6 миллиарда в стабильных монетах. Он является домом для устоявшихся протоколов, таких как Aave и Uniswap, а также инкубирует нативные успехи, такие как GMX и Hyperliquid.
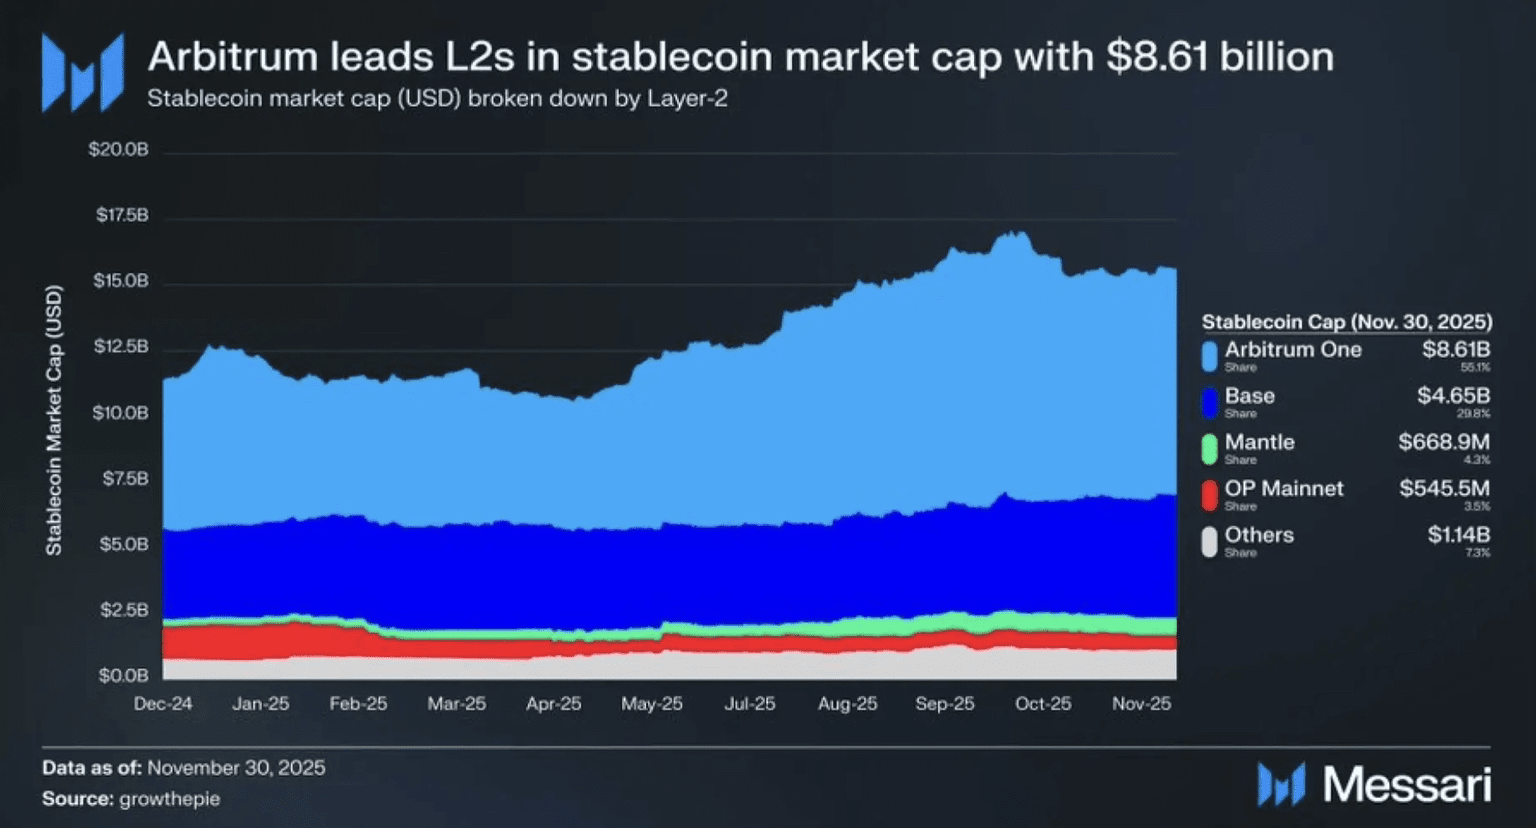
Стратегический акцент на 2026 год меньше касается расширения и больше касается суверенитета. Через цепочки Orbit, продажи блокпространства и механизмы вроде Timeboost, Arbitrum DAO создает диверсифицированные, неинфляционные источники дохода. Потенциальная нативная стабильная монета может еще больше преобразовать Arbitrum в цифровую юрисдикцию, генерирующую доход, а не в сеть, субсидируемую токенами.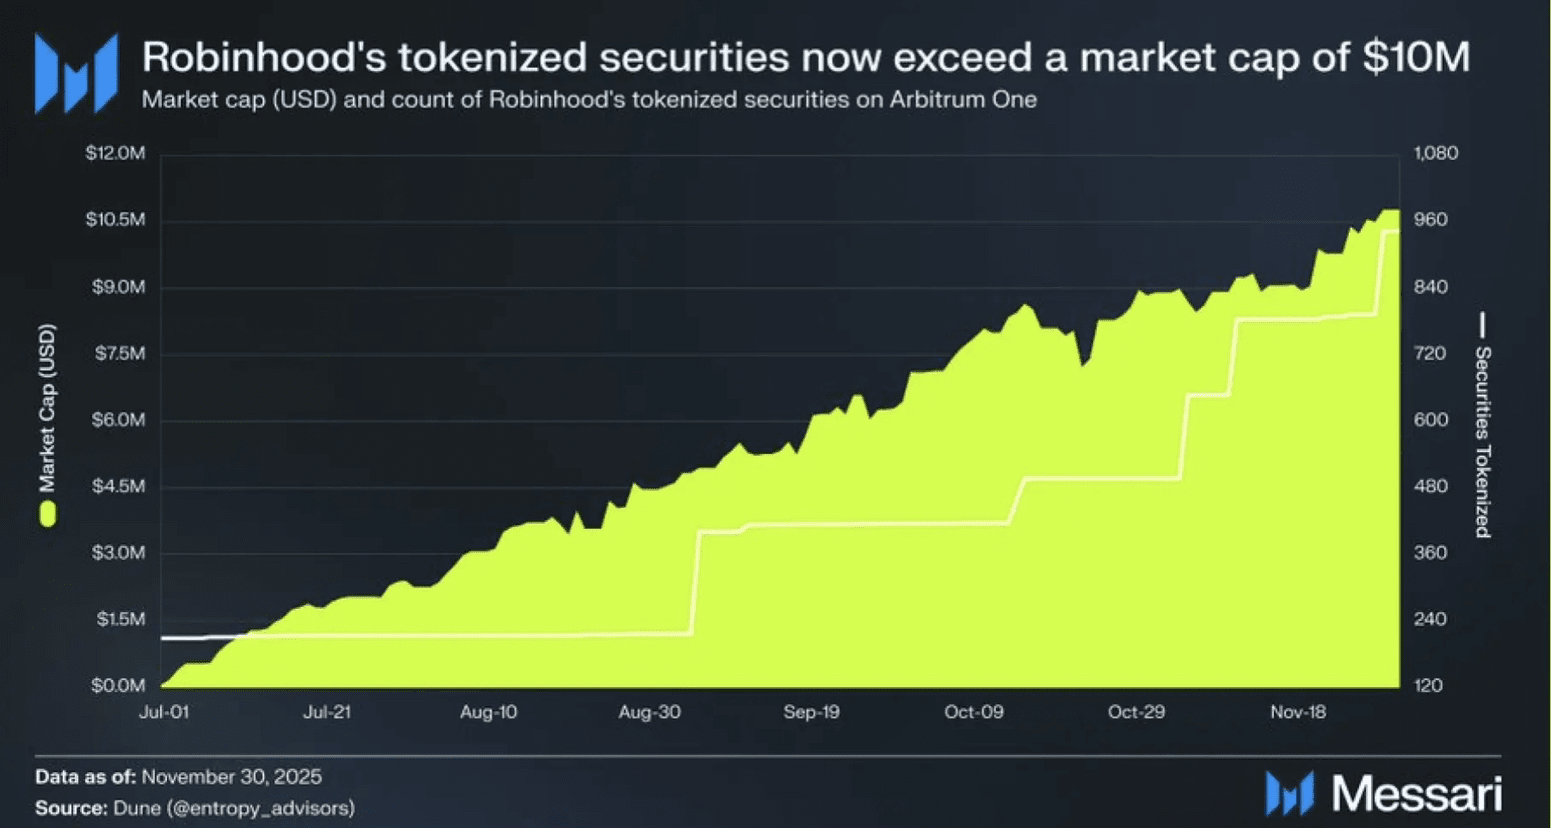
Optimism: Перебалансировка Superchain
Optimism пережила трудный год, с OP, резко недоработавшим. Тем не менее, его технический след остается огромным. OP Stack теперь управляет большинством объема транзакций Layer 2.
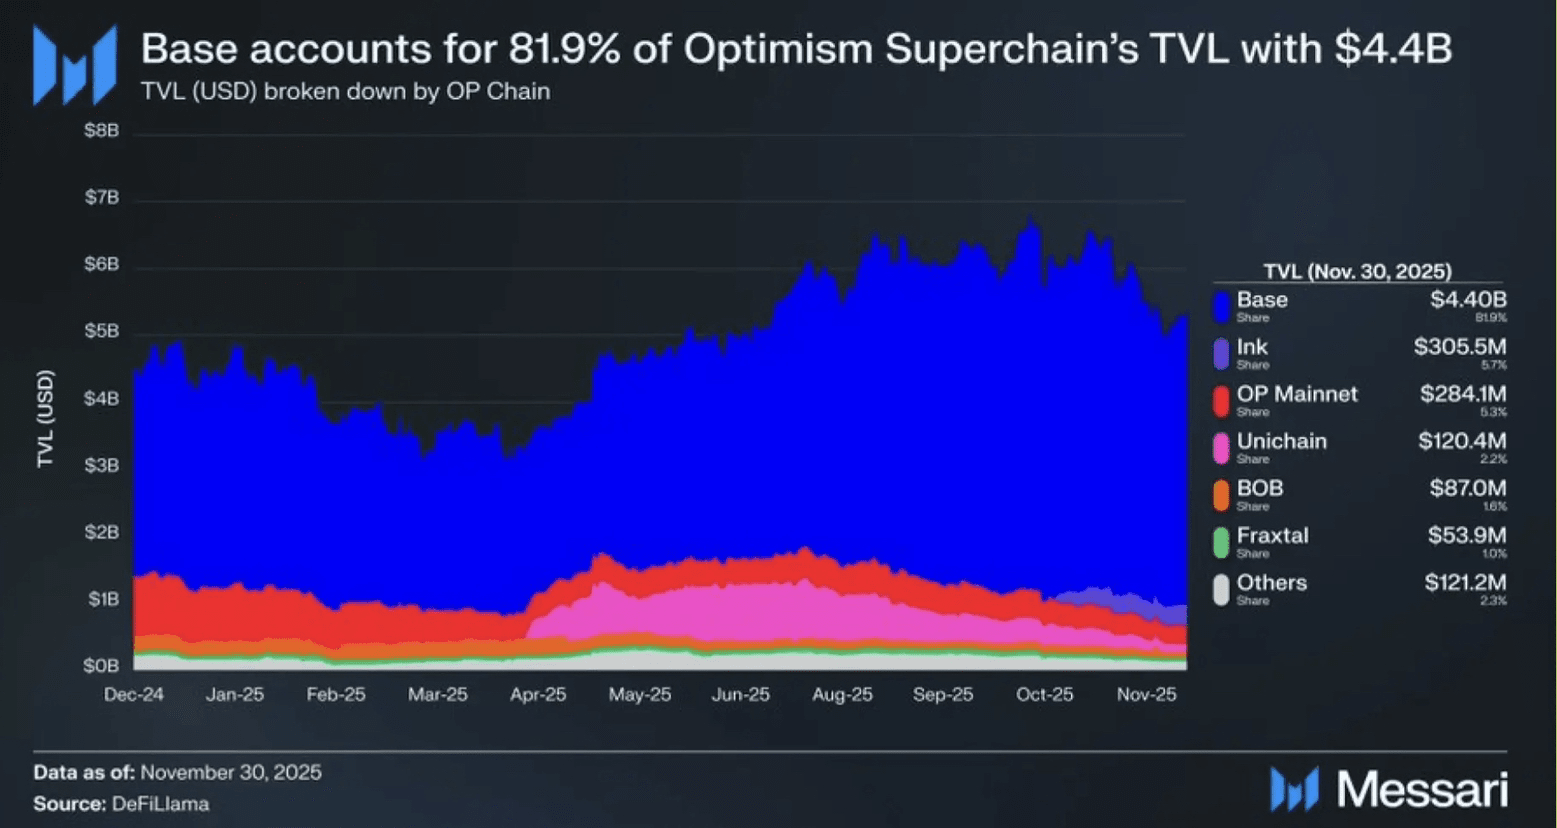
Проблема заключается в риске концентрации. Base составляет более 80% от общего объема TVL Superchain и большую часть общего дохода. Признавая этот дисбаланс, Optimism снова сосредоточивается на OP Mainnet, где 100% дохода поступает в DAO. Этот шаг отражает более широкое осознание: совместные экосистемы работают только тогда, когда они генерируют значительный, удерживаемый денежный поток.
Base: Доход, распределение и потребительские приложения
Base является бесспорным лидером по доходам 2025 года. Его $75,4 миллиона в доходах на цепочке не были вызваны стимулами, а распределением. Поддерживаемый Coinbase, Base напрямую обращается к миллионам проверенных пользователей.
За пределами DeFi, Base эволюционирует в платформу потребительских приложений, охватывающую ИИ, игры, кредитование и экономики создателей. Его амбиции на 2026 год сосредоточены на "Base App", универсальном интерфейсе, объединяющем кошелек, социальные функции, NFT и сообщения. Если это будет успешно, Base может стать первым по-настоящему мейнстримным суперапом на цепочке. Может появиться сетевой токен, но ожидания легкихairdrops угасают. Любая разработка токенов, вероятно, будет подчеркивать долгосрочное поведение пользователей над краткосрочным ликвидным майнингом.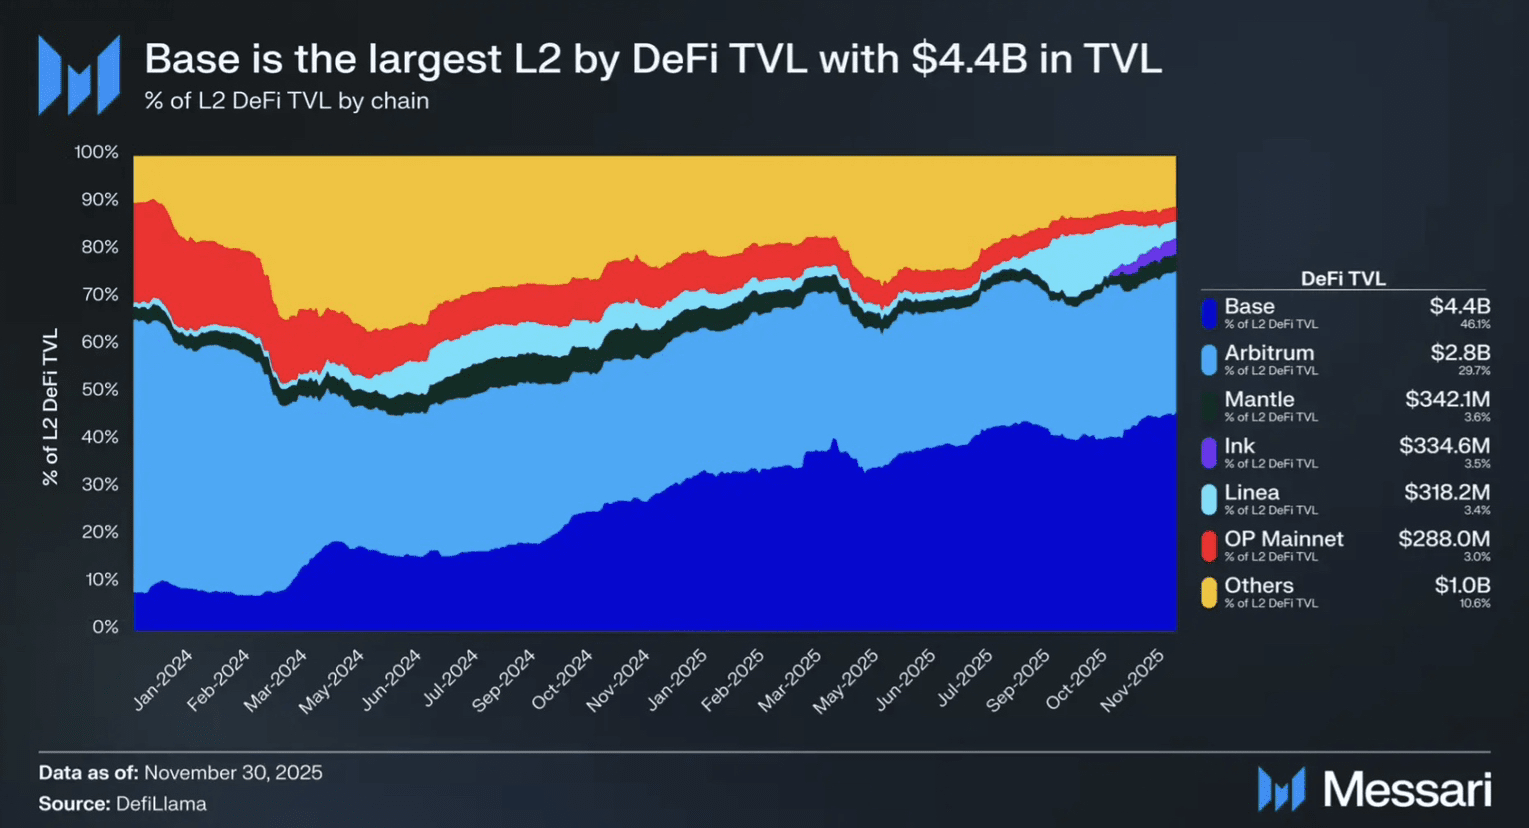
MegaETH: Блокчейн реального времени как продукт
MegaETH представляет собой совершенно другую теорию. Вместо поэтапных улучшений скорости он предлагает блокчейн реального времени, способный обрабатывать до 100 000 TPS с временем блокировки до 10 миллисекунд.
Его стратегия экосистемы тщательно курируется через MegaMafia, набор приложений, созданных специально для эксплуатации выполнения в реальном времени. Доход закладывается на ранней стадии через USDm, нативную стабильную монету, в то время как токен MEGA имеет явную полезность в ставках секвенсера и аукционах приоритета транзакций. Сообщество проекта также выделяется на фоне рынка, усталого от распределений с большим участием венчурных капиталистов.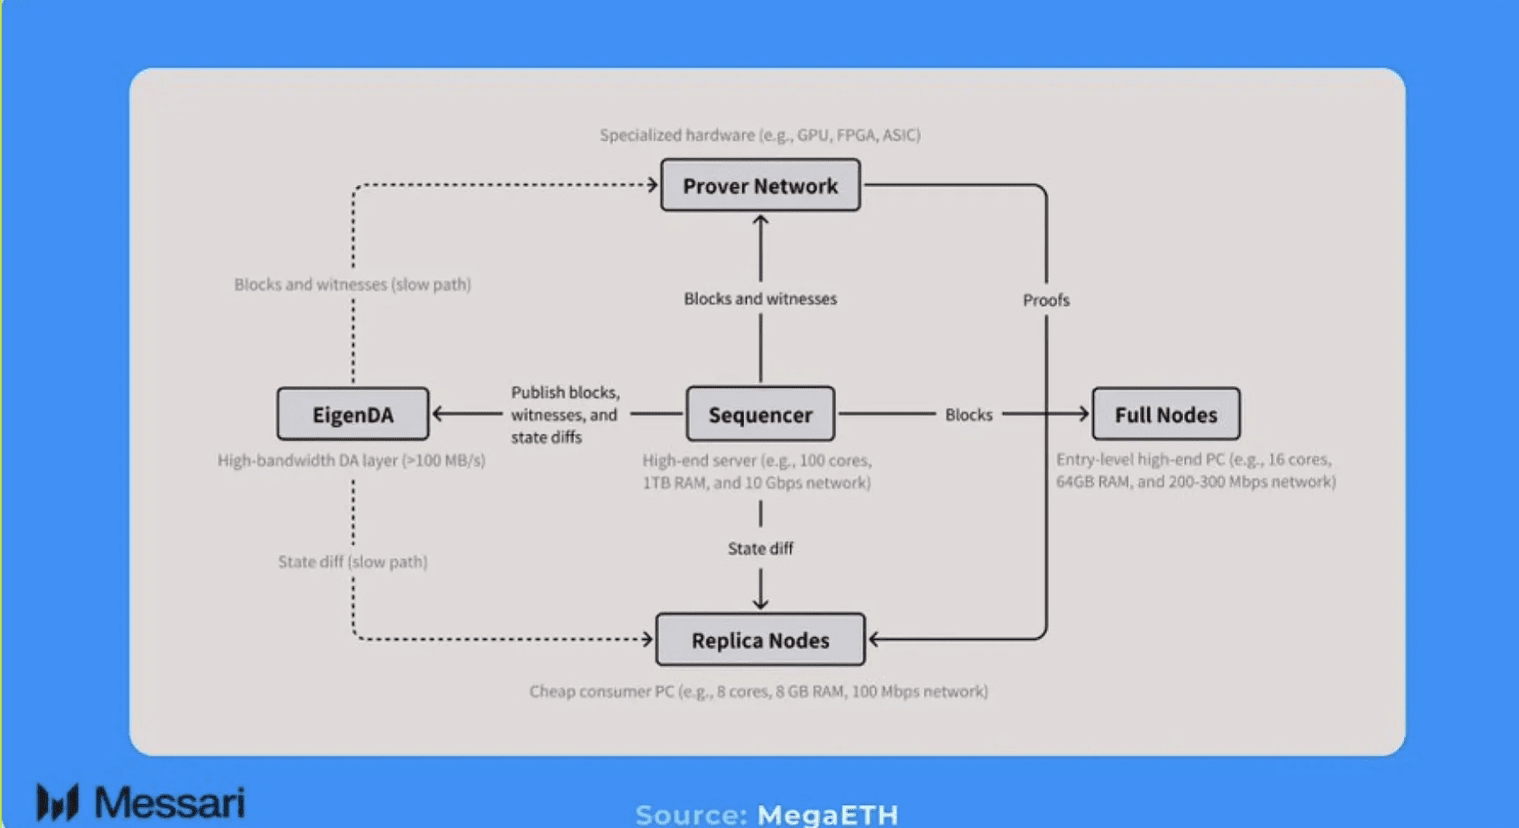
Mantle: Институциональная финансовая инфраструктура
Дифференциация Mantle заключается в интеграции, а не в зрелищах. Тесно связанный с Bybit, Mantle позиционирует себя как вертикально интегрированная финансовая цепь. Продукты, такие как mETH, cmETH, FBTC и глубокие партнерства в токенизации реальных активов, делают Mantle естественным домом для институционального капитала.
Его дорожная карта четко разделена между розничным вводом через мобильные приложения и токенизацией как услугой для предприятий. В рынке, одержимом качеством доходности, стратегия Mantle тихо эффективна.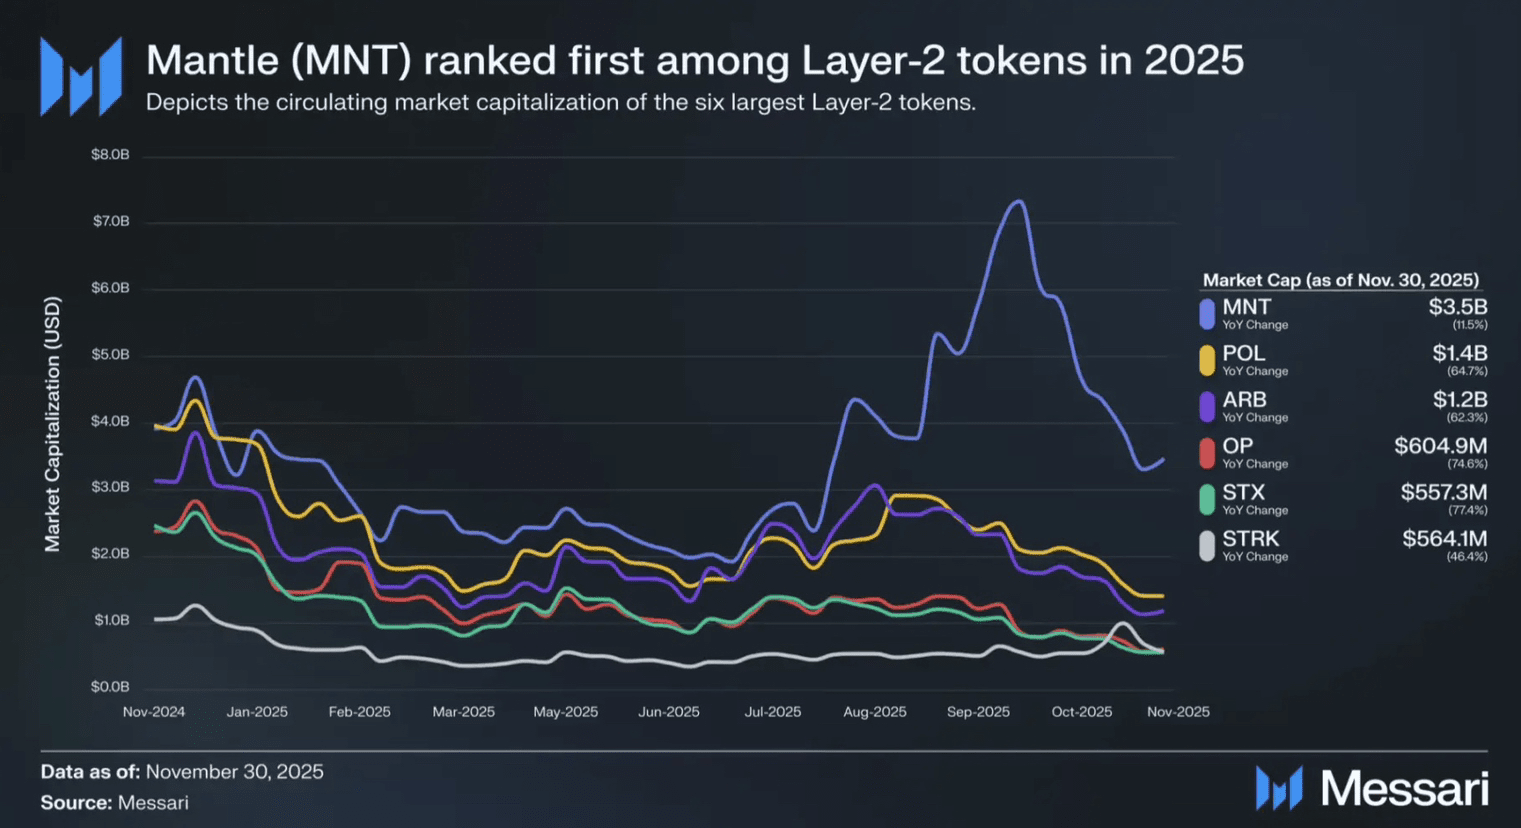
ZKsync: Соответствие в первую очередь при масштабировании
Пока другие гонятся за пользователями, ZKsync строит для банков. С такими обновлениями, как Airbender и Atlas, он оптимизирует для быстрой окончательности, низких затрат на доказательства и институциональной надежности.
Модель Prividium позволяет создавать частные, соответствующие нормативам цепочки, которые все еще подключаются к ликвидности Ethereum, что привлекает регулируемые организации, такие как крупные банки. В 2026 году ZKsync планирует активировать механизм обратного выкупа и сжигания на основе сборов, превращая использование сети непосредственно в стоимость токенов.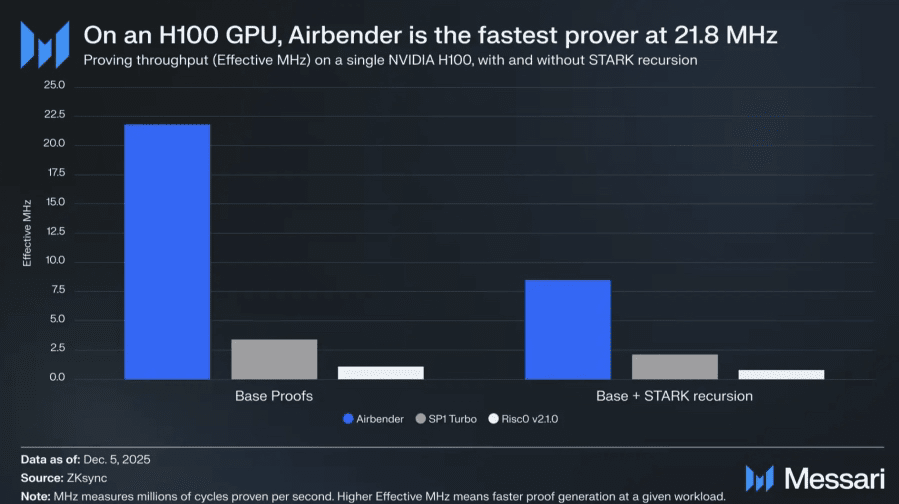
От нарративов к числам
Урок 2025 года однозначен. Техническое доминирование не гарантирует экономического успеха, и масштабирование само по себе не оправдывает оценку. Когда L2 вступают в 2026 год, только те, кто функционирует как прибыльный бизнес на цепочке, выживут.
Рынок больше не вознаграждает обещания. Он оценивает денежный поток, эффективность капитала и стратегическую ясность. Для инвесторов это означает переход от спекуляции в стиле лотереи к искреннему мышлению о собственности.
Layer 2 больше не касается того, кто может быстрее масштабировать Ethereum. Вопрос в том, кто может превратить масштаб в устойчивую ценность.
Эта статья предназначена только для информационных целей. Предоставленная информация не является инвестиционным советом
#Binance #wendy #Layer2 #ETH $ETH $ARB $OP


