


$JD.US Ключ к этому отчёту за Q2 — одновременно испытываемое давление на стороне выручки и «ремонт» на стороне прибыли. Выручка снизилась на 2,9% год к году, но операционная прибыль перешла от убытка к прибыли; также отражены улучшение чистой прибыли, относящейся к акционерам, свободного денежного потока и сокращение убытков по новому бизнесу. Рынку предстоит оценить не только то, продолжит ли прибыль улучшаться, но и когда розничная выручка снова вернётся на более стабильную траекторию роста.
Сначала посмотрите на ключевые данные
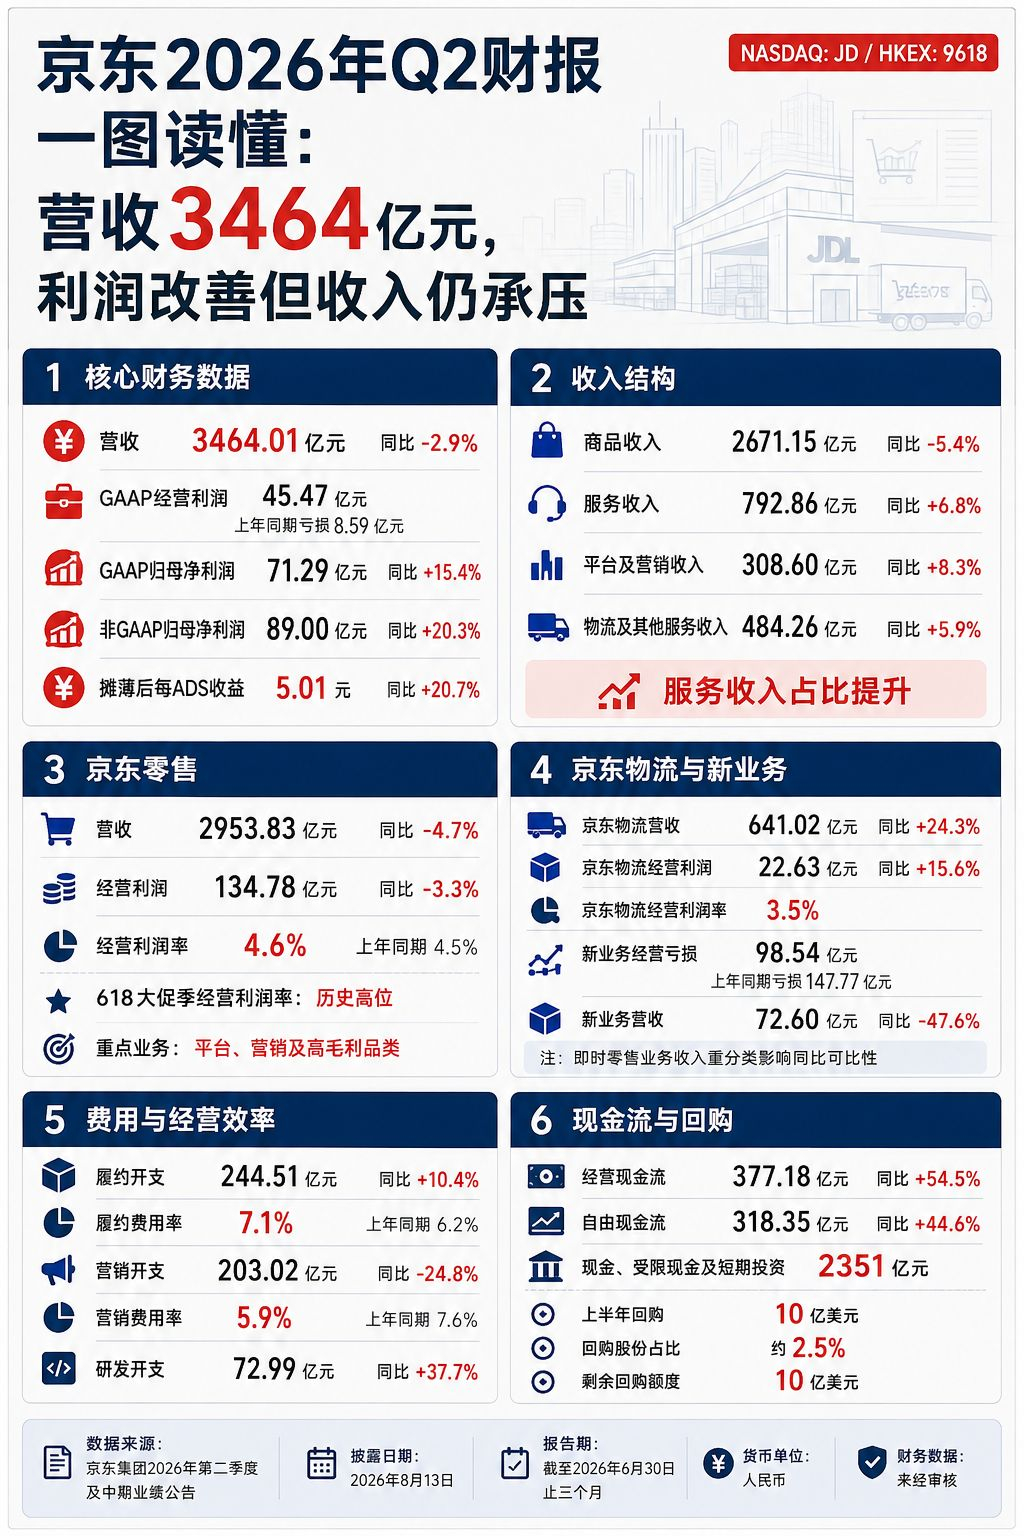
Выручка JD за Q2 — 346,401 млрд юаней, снижение на 2,9% год к году; компания объясняет это в основном эффектом высокой базы за прошлый год. GAAP операционная прибыль — 4,547 млрд юаней (в прошлом году — убыток 0,859 млрд юаней); чистая прибыль, относящаяся к акционерам компании, — 7,129 млрд юаней, рост на 15,4%. Непризнанная по GAAP (non‑GAAP) чистая прибыль, относящаяся к акционерам, достигла 8,900 млрд юаней, рост на 20,3%; прибыль на ADS после разводнения — 5,01 юаня, рост на 20,7%. Выручка немного просела, но маржа и объём прибыли улучшаются — это и составляет главный контраст текущего квартала.
Сервисная выручка всё ещё растёт
Товарная выручка — 267,115 млрд юаней, снижение на 5,4% год к году; сервисная выручка — 79,286 млрд юаней, рост на 6,8%. В частности, выручка платформы и маркетинга выросла на 8,3%, а выручка логистических и прочих услуг — на 5,9%. По структуре: быстрее всего растут выручка платформы, реклама и сервисные категории. Обычно эти виды бизнеса имеют более высокую маржинальность, и это объясняет, почему при давлении на общую выручку маржа JD Retail всё равно сохраняет улучшение.
JD Retail удерживает маржинальность прибыли
Выручка JD Retail — 295,383 млрд юаней, снижение на 4,7% год к году; операционная прибыль — 13,478 млрд юаней, немного ниже, чем за аналогичный период прошлого года, но маржа операционной прибыли выросла до 4,6% (против 4,5% годом ранее). Компания отметила, что в сезон распродажи 618 операционная маржа розничного бизнеса находится на исторически высоком уровне: этому способствуют улучшение валовой маржи по части ключевых категорий и структурная оптимизация за счёт более быстрого роста доходов от платформы и маркетинга. Розничный бизнес по-прежнему является базовой опорой прибыли JD, однако восстановление выручки остаётся ключевой переменной на будущее.
Логистика растёт быстрее, а убытки по новым бизнесам сокращаются
Выручка JD Logistics — 64,102 млрд юаней, рост на 24,3% в годовом исчислении; операционная прибыль при этом также выросла на 15,6% до 2,263 млрд юаней. Убытки по новому бизнесу сократились с 14,777 млрд юаней за аналогичный период прошлого года до 9,854 млрд юаней. Улучшение операционной эффективности бизнеса мгновенной розницы — одна из основных причин. Важно отметить, что выручка нового бизнеса в годовом выражении снизилась на 47,6%. В эту цифру входит эффект переклассификации: сервис мгновенной розницы был переведён с внутреннего взаиморасчёта на подтверждение выручки напрямую с третьими продавцами; поэтому нельзя просто трактовать это изменение как явное ослабление спроса.
Контроль расходов и показатели денежного потока — хорошие
Маркетинговые расходы в этом квартале снизились на 24,8% в годовом исчислении; маркетинговые расходы к выручке уменьшились с 7,6% до 5,9%. При этом расходы на выполнение (fulfillment) выросли на 10,4%, а их доля в выручке поднялась до 7,1%, что отражает сохранение инвестиций JD в возможности выполнения заказов и базовую инфраструктуру нового бизнеса. Операционный денежный поток составил 37,718 млрд юаней, рост на 54,5%; свободный денежный поток — 31,835 млрд юаней, рост на 44,6%. На фоне замедления выручки денежные потоки всё равно улучшились — это говорит о том, что качество операционной деятельности не ухудшилось синхронно.
Выкуп акций показывает отношение к возврату капитала
По состоянию на конец июня денежные средства JD, средства с ограниченным использованием и краткосрочные инвестиции в сумме составили 235,1 млрд юаней. За первое полугодие компания осуществила выкуп акций примерно на 1 млрд долларов, что составляет около 2,5% от общего количества обыкновенных акций. В рамках действующей программы выкупа остаётся ещё лимит в размере 1 млрд долларов. Сам по себе выкуп не может заменить рост бизнеса, но на этапе улучшения прибыли и денежного потока как минимум демонстрирует, что компания последовательно планирует возврат капитала.
Что дальше стоит смотреть в первую очередь
В следующем квартале нужно будет верифицировать три момента: во‑первых, удастся ли стабилизировать товарную выручку по мере улучшения потребительского спроса и структуры категорий; во‑вторых, сможет ли рост сервисной выручки и дальше поддерживать маржу розничной прибыли; в‑третьих, сможет ли бизнес мгновенной розницы, после того как убытки сузились, продолжить улучшать модель unit‑экономики. Отчёт JD за этот сезон уже показывает восстановление эффективности, но то, когда вернётся рост на стороне выручки, определит, насколько устойчивой рынок сочтёт эту динамику улучшения прибыли.
Одной фразой: в JD Q2 главное — не само по себе снижение выручки, а то, что на фоне высокой базы одновременно наблюдаются улучшение маржи, свободного денежного потока и сокращение убытков по новому бизнесу. Далее же действительно нужно смотреть, сможет ли продолжиться восстановление выручки в рознице и будет ли дальше подтверждаться улучшение эффективности мгновенной розницы.

Подпишитесь на меня — дальше я буду регулярно обновлять материалы, позволяющие «в один рисунок» разобраться в отчётах ключевых компаний на Гонконг/США и в акциях