

$COHR В этом отчете за FY2026 Q4, на первый взгляд, и результаты, и прогнозы оказались лучше ожиданий. Однако по-настоящему важно то, что спрос на оптические межсоединения в AI-центрах обработки данных уже одновременно стимулировал выручку, маржинальность и ожидания на следующую квартальную сессию. Но после того как котировки заметно и заранее выросли, рынок предъявляет к «результатам лучше ожиданий» уже заметно более высокие требования.
сначала посмотрите ключевые данные
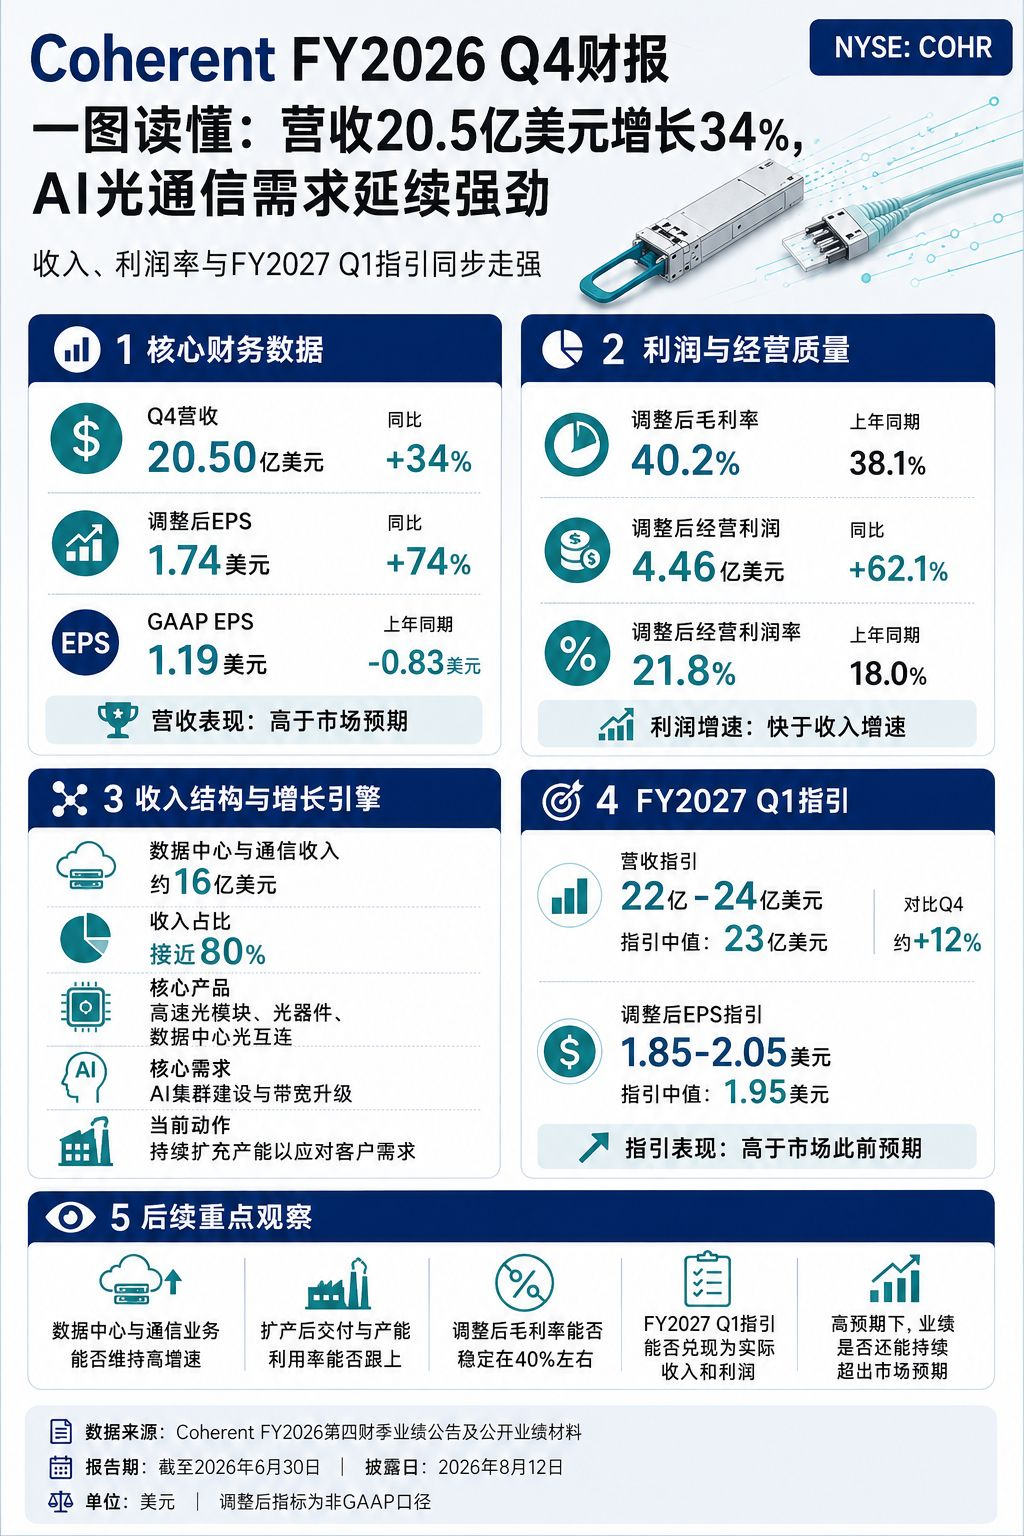
По состоянию на 30 июня 2026 года, в FY2026 Q4, выручка Coherent составила 2,05 млрд долларов, рост на 34%; скорректированный EPS — 1,74 доллара, рост на 74%, что выше ожиданий рынка. GAAP EPS — 1,19 доллара, тогда как в аналогичном периоде прошлого года была убыточность — 0,83 доллара. Если смотреть только на отчет о прибылях и убытках, это отчет, в котором одновременно улучшаются и рост, и прибыльность.
Улучшение маржинальности важнее, чем просто рост выручки
После корректировок валовая маржа в этом квартале составила 40,2%, что на 2,15% выше год к году; скорректированная операционная прибыль — 446 млн долларов, рост на 62,1%; скорректированная операционная маржа достигла 21,8%, что на 3,81% выше год к году. Это показывает, что рост выручки не был достигнут лишь за счет расширения объема: улучшаются продуктовая структура и операционный рычаг. Для компаний в сфере оптической связи способность валовой маржи оставаться стабильной — важный индикатор того, сможет ли благоприятная конъюнктура отразиться в фактическом получении прибыли.
Дата-центры и коммуникации — по-прежнему главная линия
Выручка дата-центров и коммуникационного бизнеса — около 1,6 млрд долларов, что составляет почти 80% общей выручки; это по-прежнему основной источник роста в этом квартале. Постоянное расширение ИИ-кластеров поднимает спрос на высокоскоростные оптические модули, оптоэлектронные компоненты и интерконнект дата-центров; Coherent выигрывает благодаря своей стратегии в сегментах оптической связи, материалов и производства.
Однако это также означает, что дальнейшие результаты компании будут сильнее зависеть от темпов капитальных затрат на ИИ-инфраструктуру. Когда спрос высок, поставщики для оптической связи могут получать выгоду от роста заказов и загрузки мощностей; как только ритм закупок клиентов меняется, рынок быстро пересматривает запасы, сроки поставок и валовую маржу.
В следующем квартале прогноз снова дает позитивные сигналы
Компания ожидает, что выручка в FY2027 Q1 составит 2,2–2,4 млрд долларов, в середине диапазона — 2,3 млрд; скорректированная EPS — 1,85–2,05 доллара, что выше рыночных ожиданий, сформированных ранее. Менеджмент по-прежнему оптимистично оценивает спрос и заявляет, что расширяет производственные мощности, чтобы удовлетворить потребности клиентов.
Прогноз выше ожиданий — значит, текущие ритмы заказов и поставок по-прежнему хорошие. Но с инвестиционной точки зрения сам по себе прогноз не является конечной целью. Рынок дальше будет смотреть, насколько успешно пройдут планы по расширению мощностей, сможет ли рост продолжать поддерживаться высокомаржинальными продуктами и удастся ли удержать валовую маржу на уровне около 40%.
Почему сильная финансовая отчетность, а реакция рынка может быть не столь сильной
После публикации отчета акции в вечерние торги ослабли, но это не означает, что результат плохой; вероятнее, отражается то, что ранее рыночные ожидания уже были очень высокими. В секторе ИИ-оптической связи за последние некоторое время рост был значительным: инвесторы торгуют уже не только по логике «спрос вверх», а по логике «результаты должны продолжать заметно и существенно превосходить ожидания».
Это также общая черта текущей цепочки ИИ-инфраструктуры: фундаментальные показатели по-прежнему важны, но оценки уже заранее учли значительную долю оптимистичных ожиданий. Дальнейшая динамика акций будет зависеть больше от того, насколько скорость подтверждения результатов продолжит превышать пересмотренные рынком ожидания, а не от простого высокого роста год к году.
На что дальше стоит обратить внимание
Далее особенно стоит отслеживать три момента: сможет ли дата-центр и коммуникационный бизнес сохранить высокие темпы роста; сохранится ли валовая маржа после расширения мощностей; смогут ли прогнозы на FY2027 Q1 дальше быть подтверждены фактическими выручкой и прибылью.
Одним предложением: отчет Coherent за FY2026 Q4 доказывает, что спрос на ИИ-оптическую интерконнект-связь по-прежнему остается высоким, но на фоне завышенных ожиданий и высоких оценок рынок больше всего волнуют рентабельность, реализация производственных мощностей и следующий случай заметного превышения прогнозов.
Подписывайтесь — дальше буду регулярно обновлять разбор ключевых отчетов компаний в Гонконге и США в формате «одна картинка, чтобы понять суть».