


Наиболее реалистичный сценарий для Биткойна, чтобы стать глобальной резервной валютой мира — определяемой здесь как первенство резервной валюты, а не ограниченное принятие резервного актива — может наступить в середине 2040-х годов. Эта оценка основана на модели, которая рассматривает официальные мандаты, обеспечительные структуры и международные нормы выставления счетов и расчетов как обязательные ограничения.
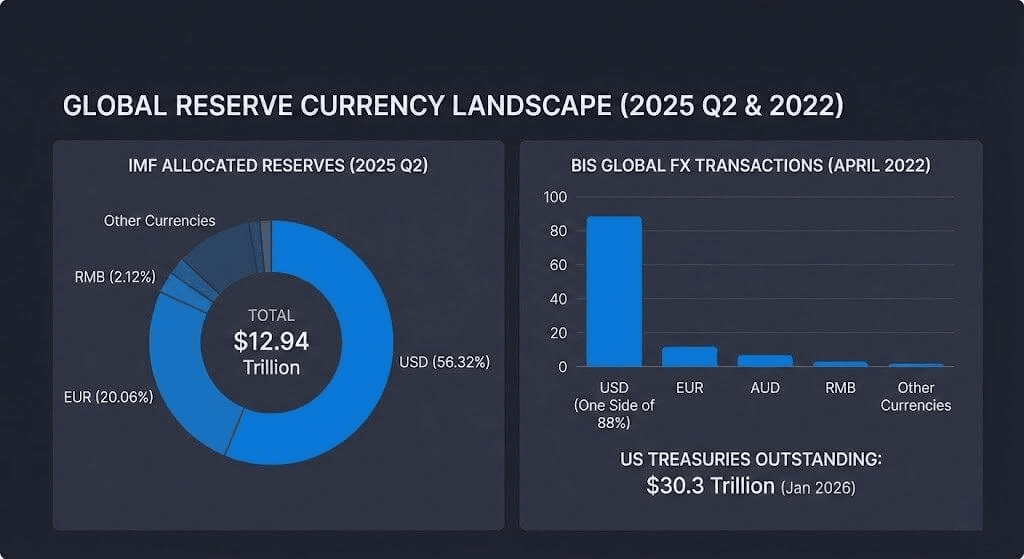
Начальной точкой является сегодняшняя резервная система, где общие глобальные валютные резервы достигли 12,94 триллиона долларов во втором квартале 2025 года, при этом доля доллара США по-прежнему составляет 56,32% от выделенных резервов.
Данные МВФ показывают, почему моделирование разворота в рамках одного десятилетия является сложной задачей, даже при быстром принятии Биткойна частным сектором. Знаменатель — глобальная резервная база — огромен и меняется только медленно.
В первом квартале 2025 года МВФ сообщил, что доля доллара составила 57,74% от выделенных резервов, евро — 20,06%, а юань — 2,12%. Эти цифры формируют «безопасные» структуры балансовых отчетов, которые уже действуют в центральных банках.
Статус резервной валюты также связан с экосистемой финансирования и хеджирования, стоящей за резервными портфелями. В апреле 2022 года доллар находился на одной стороне 88% глобальных валютных операций.
Ядро залога этой сети остается в государственных облигациях США. Объем непогашенных казначейских ценных бумаг составил около $30.3 триллиона, при среднем суточном объеме торгов примерно $1.047 триллиона, согласно статистике рынка казначейских облигаций США, обновленной в январе 2026 года.
Два этапа: резервный актив против примата резервной валюты
Аргумент в пользу Биткойна как резервной валюты включает два отдельных этапа, которые рынки часто сжимают в одну нарратив.
Первый этап — это «прорыв в резервных активах», где официальные учреждения и регулируемые посредники рассматривают BTC как долгосрочный резервный диверсификатор в ограниченных размерах.
Второй аспект — это «примат резервной валюты», где BTC становится стандартной единицей для выставления счетов, расчетов, залога и предоставления ликвидности через границы.
Доминирующая валютная структура МВФ объясняет, почему конвенции выставления счетов и контрактования могут сохраняться даже при изменении торговых паттернов. Привычки ценообразования и финансирования, как правило, имеют самоподдерживающий характер как в нормальных, так и в стрессовых условиях.
В то же время новая политика и рыночная инфраструктура могут поднять планку для этого второго этапа, расширяя использование доллара в новые технологические рельсы, а не заменяя его. Банк международных расчетов (BIS) заявил, что проект Agorá исследует токенизацию оптовых денег центрального банка и депозитов коммерческих банков на программируемых платформах для трансграничных платежей. Это предполагает будущее, где расчеты в крупных валютах и балансы банков остаются основными «денежными объектами», даже если технологический интерфейс эволюционирует.
В своем прогнозе по стейблкоинам на 2025 год Citi прогнозировала, что эмиссия стейблкоинов может достичь $1.9 триллиона к 2030 году в базовом сценарии и $4.0 триллиона в оптимистичном сценарии.
Отдельно McKinsey оценивает, что токенизация реальных активов — исключая криптовалюты и стейблкоины — может достичь около $2 триллионов к 2030 году, в более широком диапазоне $1–4 триллиона. Это подчеркивает, как балансовые отчеты могут мигрировать к цифровым форматам, не меняя единицу учета резервов.
Доступ расширяется, но официальные ограничения остаются
Регулируемый доступ к Биткойну расширился, устраняя одно препятствие для более широкого владения резервными активами, оставляя при этом барьер резервной валюты непоколебимым.
10 января 2024 года Комиссия по ценным бумагам и биржам США одобрила 11 заявок на ETP Биткойна по правилу 19b-4. Это создало стандартизированную инвестиционную оболочку для инвесторов в США и некоторых учреждений, которые не могут напрямую хранить BTC.
Данные вторичного рынка указывают на быстрый рост этих инструментов. Совокупный объем торгов крипто ETF в США превысил $2 триллиона, а активы ETF на спотовый Биткойн составили около $117 миллиардов на 2 января 2026 года. Однако эти цифры имеют большее значение как каналы принятия, чем как прямые индикаторы намерений суверенного резерва.
В краткосрочной перспективе поведение центральных банков также указывает на альтернативный выход для диверсификации, который уже соответствует ограничениям управляющих резервами: золото. Всемирный золотой совет сообщил, что центральные банки купили около 1,045 метрических тонн золота в 2024 году, что стало третьим подряд годом выше 1,000 тонн.
Его опрос 2025 года показал, что 95% респондентов ожидают роста глобальных золотовалютных резервов, а рекордные 43% ожидают увеличения своих собственных запасов золота в течение следующих 12 месяцев.
Эти наблюдаемые потоки сдерживают любую модель, которая предполагает, что краткосрочная официальная диверсификация будет автоматически переходить к BTC. Вместо этого Биткойн конкурирует с резервным активом, который уже имеет установленные учетные и ликвидные конвенции.
Ограниченная модель указывает на самый ранний период около 2046 года
Прогноз на будущее для Биткойна как «глобальной резервной валюты» зависит от последовательного преодоления нескольких барьеров:
Волатильность сжимается до уровней, подходящих для резервных портфелей
Юридическая и регуляторная стандартизация для хранения и окончательной расчетности
Глубокие залоги и рынки финансирования, способные работать в условиях стресса
Мандаты официального сектора за пределами символических выделений
Сдвиг в практике выставления счетов, расчетов или залога от долларовой основы
Масштаб этих препятствий виден в макроданных: доля доллара в резервах, его роль на валютных рынках и размер базы залога казначейства.
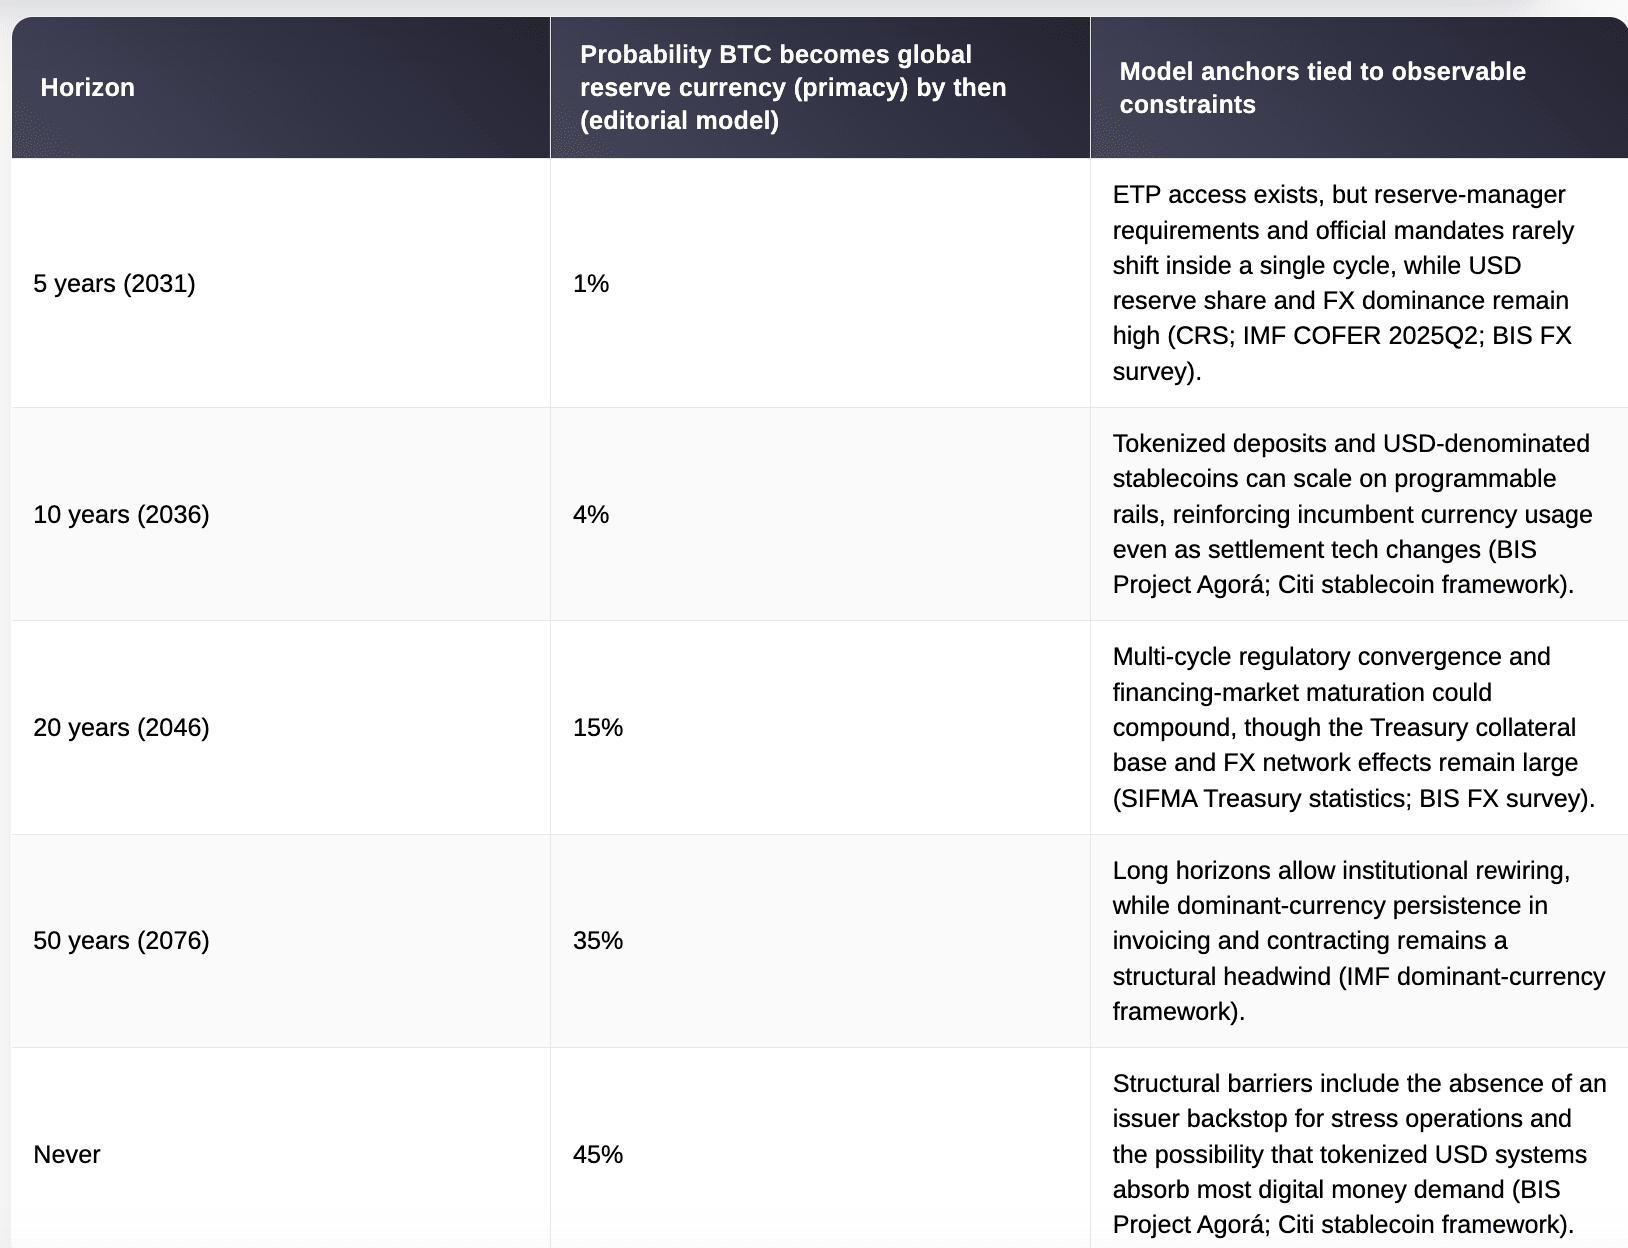
При этих ограничениях сценарная модель назначает «самый ранний правдоподобный период» около 2046 года для примата резервной валюты. Это отделено от более ранней возможности, что BTC станет небольшим резервным активом в некоторых портфелях.
Таблица вероятностей (редакционная модель)
Заключение
Совокупные данные выявляют разделение между быстро движущимися каналами, которые могут расширить экспозицию Биткойна, и медленно движущимися каналами, которые определяют статус резервной валюты.
Токенизированные банковские деньги и стейблкоины могут достичь триллионного масштаба в течение десятилетия, сохраняя доллары и банковские депозиты в центре расчетов. Центральные банки могут продолжать добавлять золото как хедж для балансовых отчетов, сохраняя доллар в центре валютных резервов.
Эти ограничения делают 2046 год самым ранним периодом, а не средним результатом для примата Биткойна как резервной валюты в этой модели. В ближайшей перспективе ключевой вопрос заключается в том, сможет ли Биткойн развиться в инфраструктуру залога и ликвидности, которую управляющие резервами смогут уверенно хранить в периоды рыночного стресса.