

Ls莫名
15 Публикации
Ls莫名
Отправить жалобу
Заблокировать пользователя
运动,思考,交易
Владелец CRCLB
Трейдер с регулярными сделками
3.8 г
1 подписок(и/а)
47 подписчиков(а)
58 понравилось
Посты
·
--
Одна ветвь сияет, и то, что эти дни говорили о том, чтобы настроить защитный сектор, совпадает с моими ожиданиями.
Одна ветвь сияет, и то, что эти дни говорили о том, чтобы настроить защитный сектор, совпадает с моими ожиданиями.
945
·
--
Все шортят нефть, падение цен на нефть — это, конечно, правда, но почему же тогда все в итоге терпят убытки?
Угадали результат, но проигнорировали время: падение на следующей неделе или через месяц — неизвестно. У денег есть временная стоимость, а еще высокие комиссии и издержки — и многие просто не могут выдержать, поэтому срезают позицию и уходят. Поэтому вывод такой: не стоит безрассудно шортить нефть!
Все шортят нефть, падение цен на нефть — это, конечно, правда, но почему же тогда все в итоге терпят убытки?
Угадали результат, но проигнорировали время: падение на следующей неделе или через месяц — неизвестно. У денег есть временная стоимость, а еще высокие комиссии и издержки — и многие просто не могут выдержать, поэтому срезают позицию и уходят. Поэтому вывод такой: не стоит безрассудно шортить нефть!
Угадали результат, но проигнорировали время: падение на следующей неделе или через месяц — неизвестно. У денег есть временная стоимость, а еще высокие комиссии и издержки — и многие просто не могут выдержать, поэтому срезают позицию и уходят. Поэтому вывод такой: не стоит безрассудно шортить нефть!
6
1
2.3k
·
--
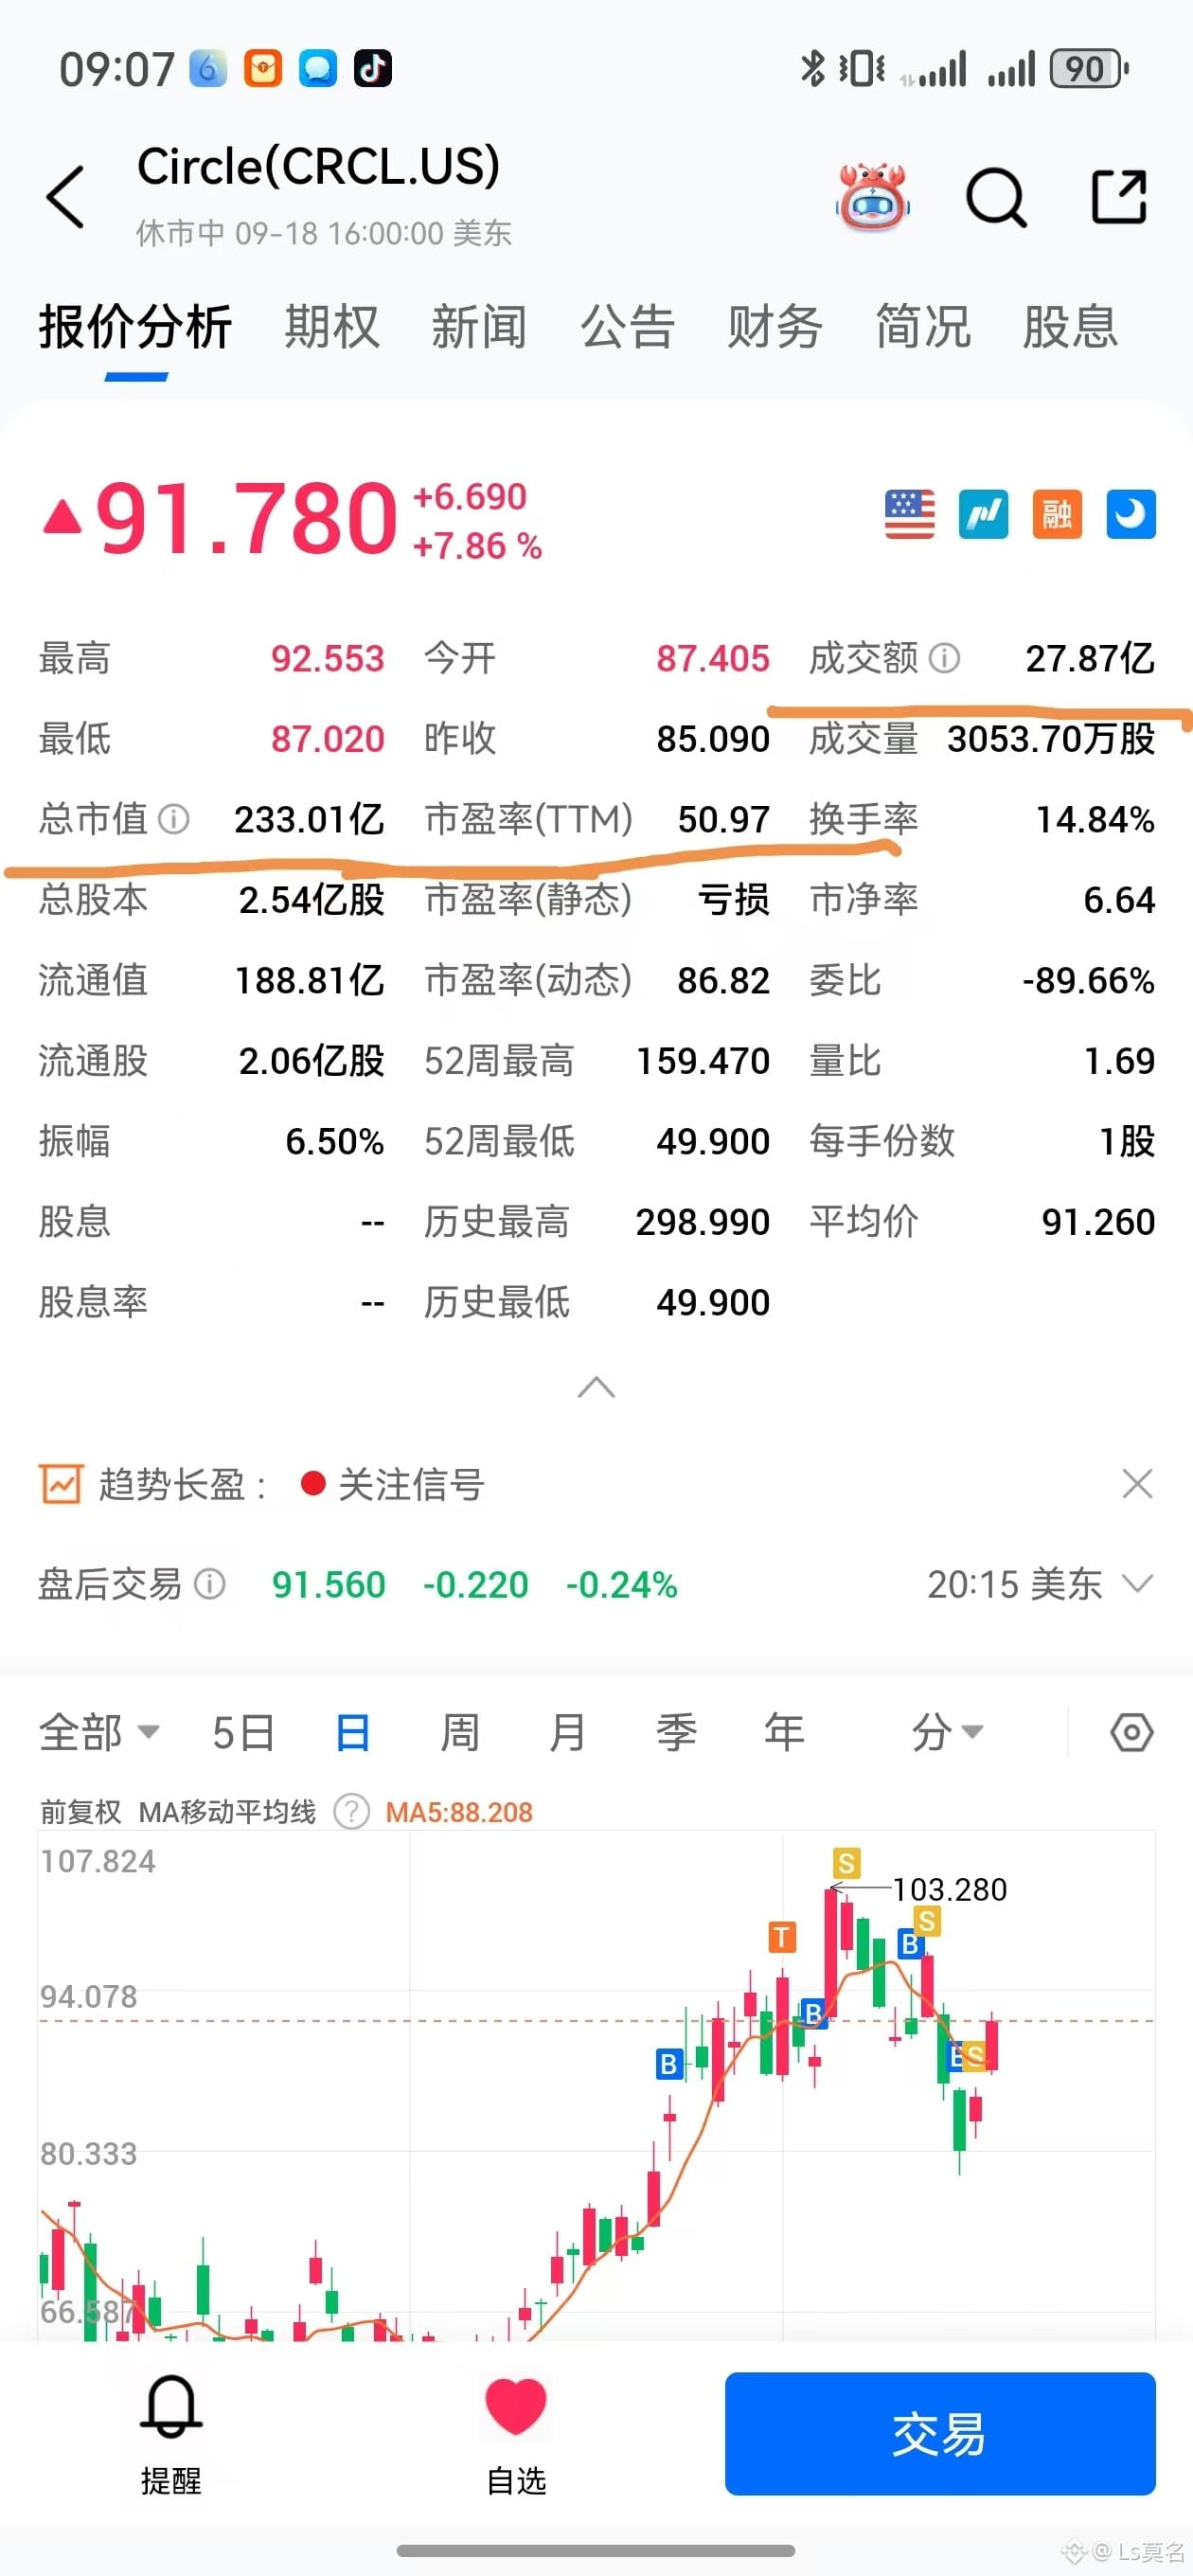
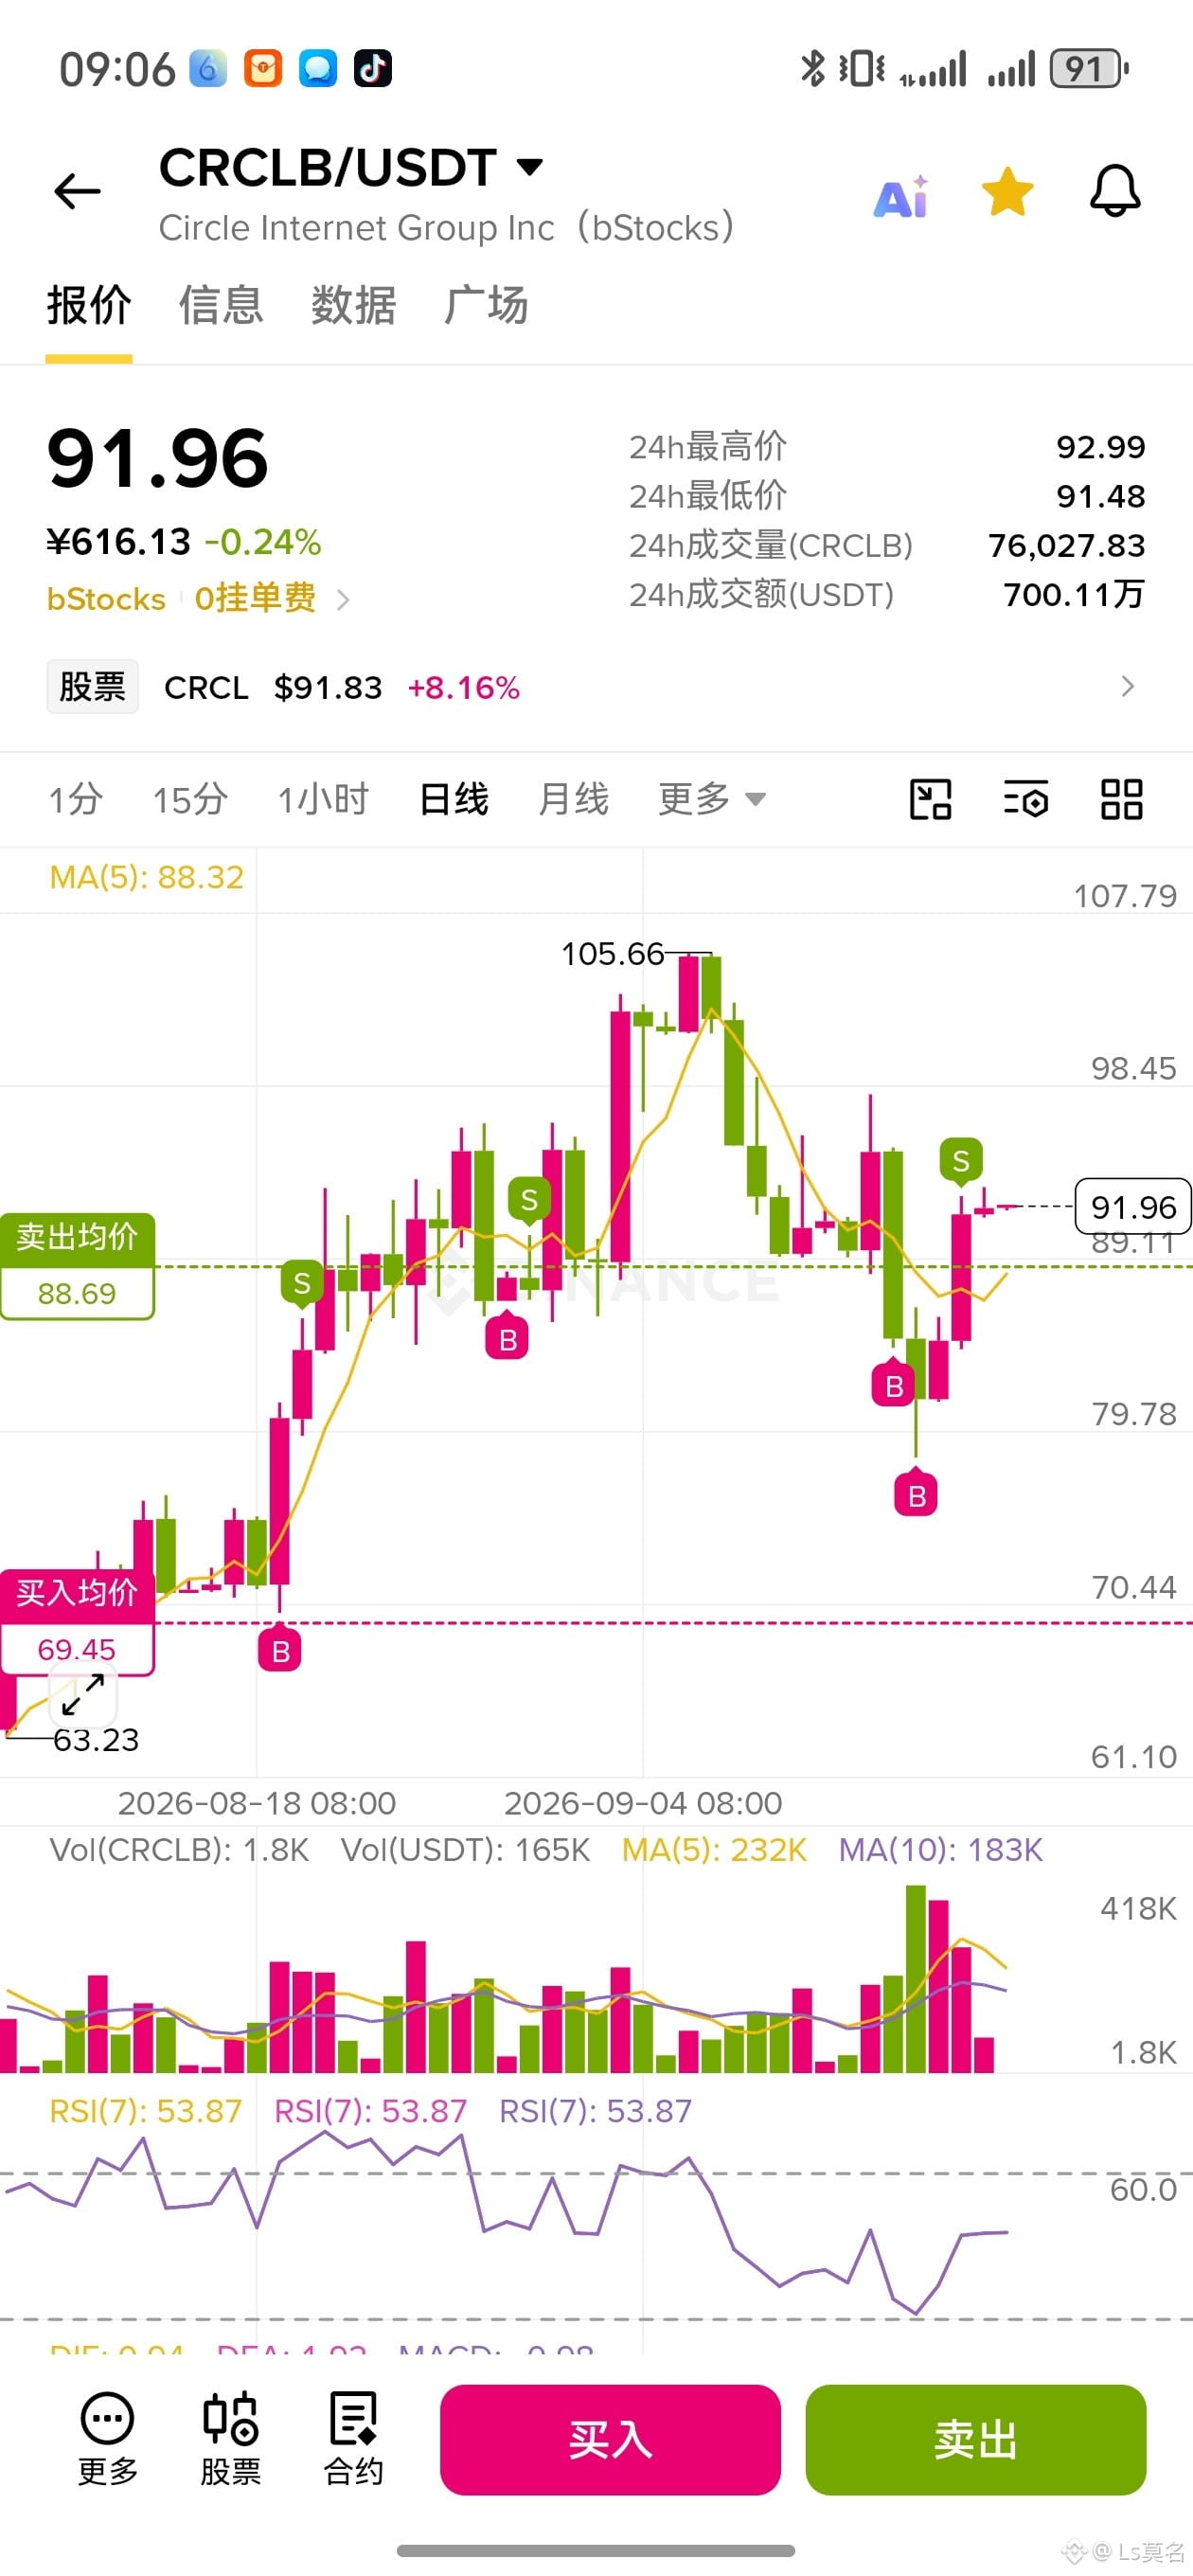
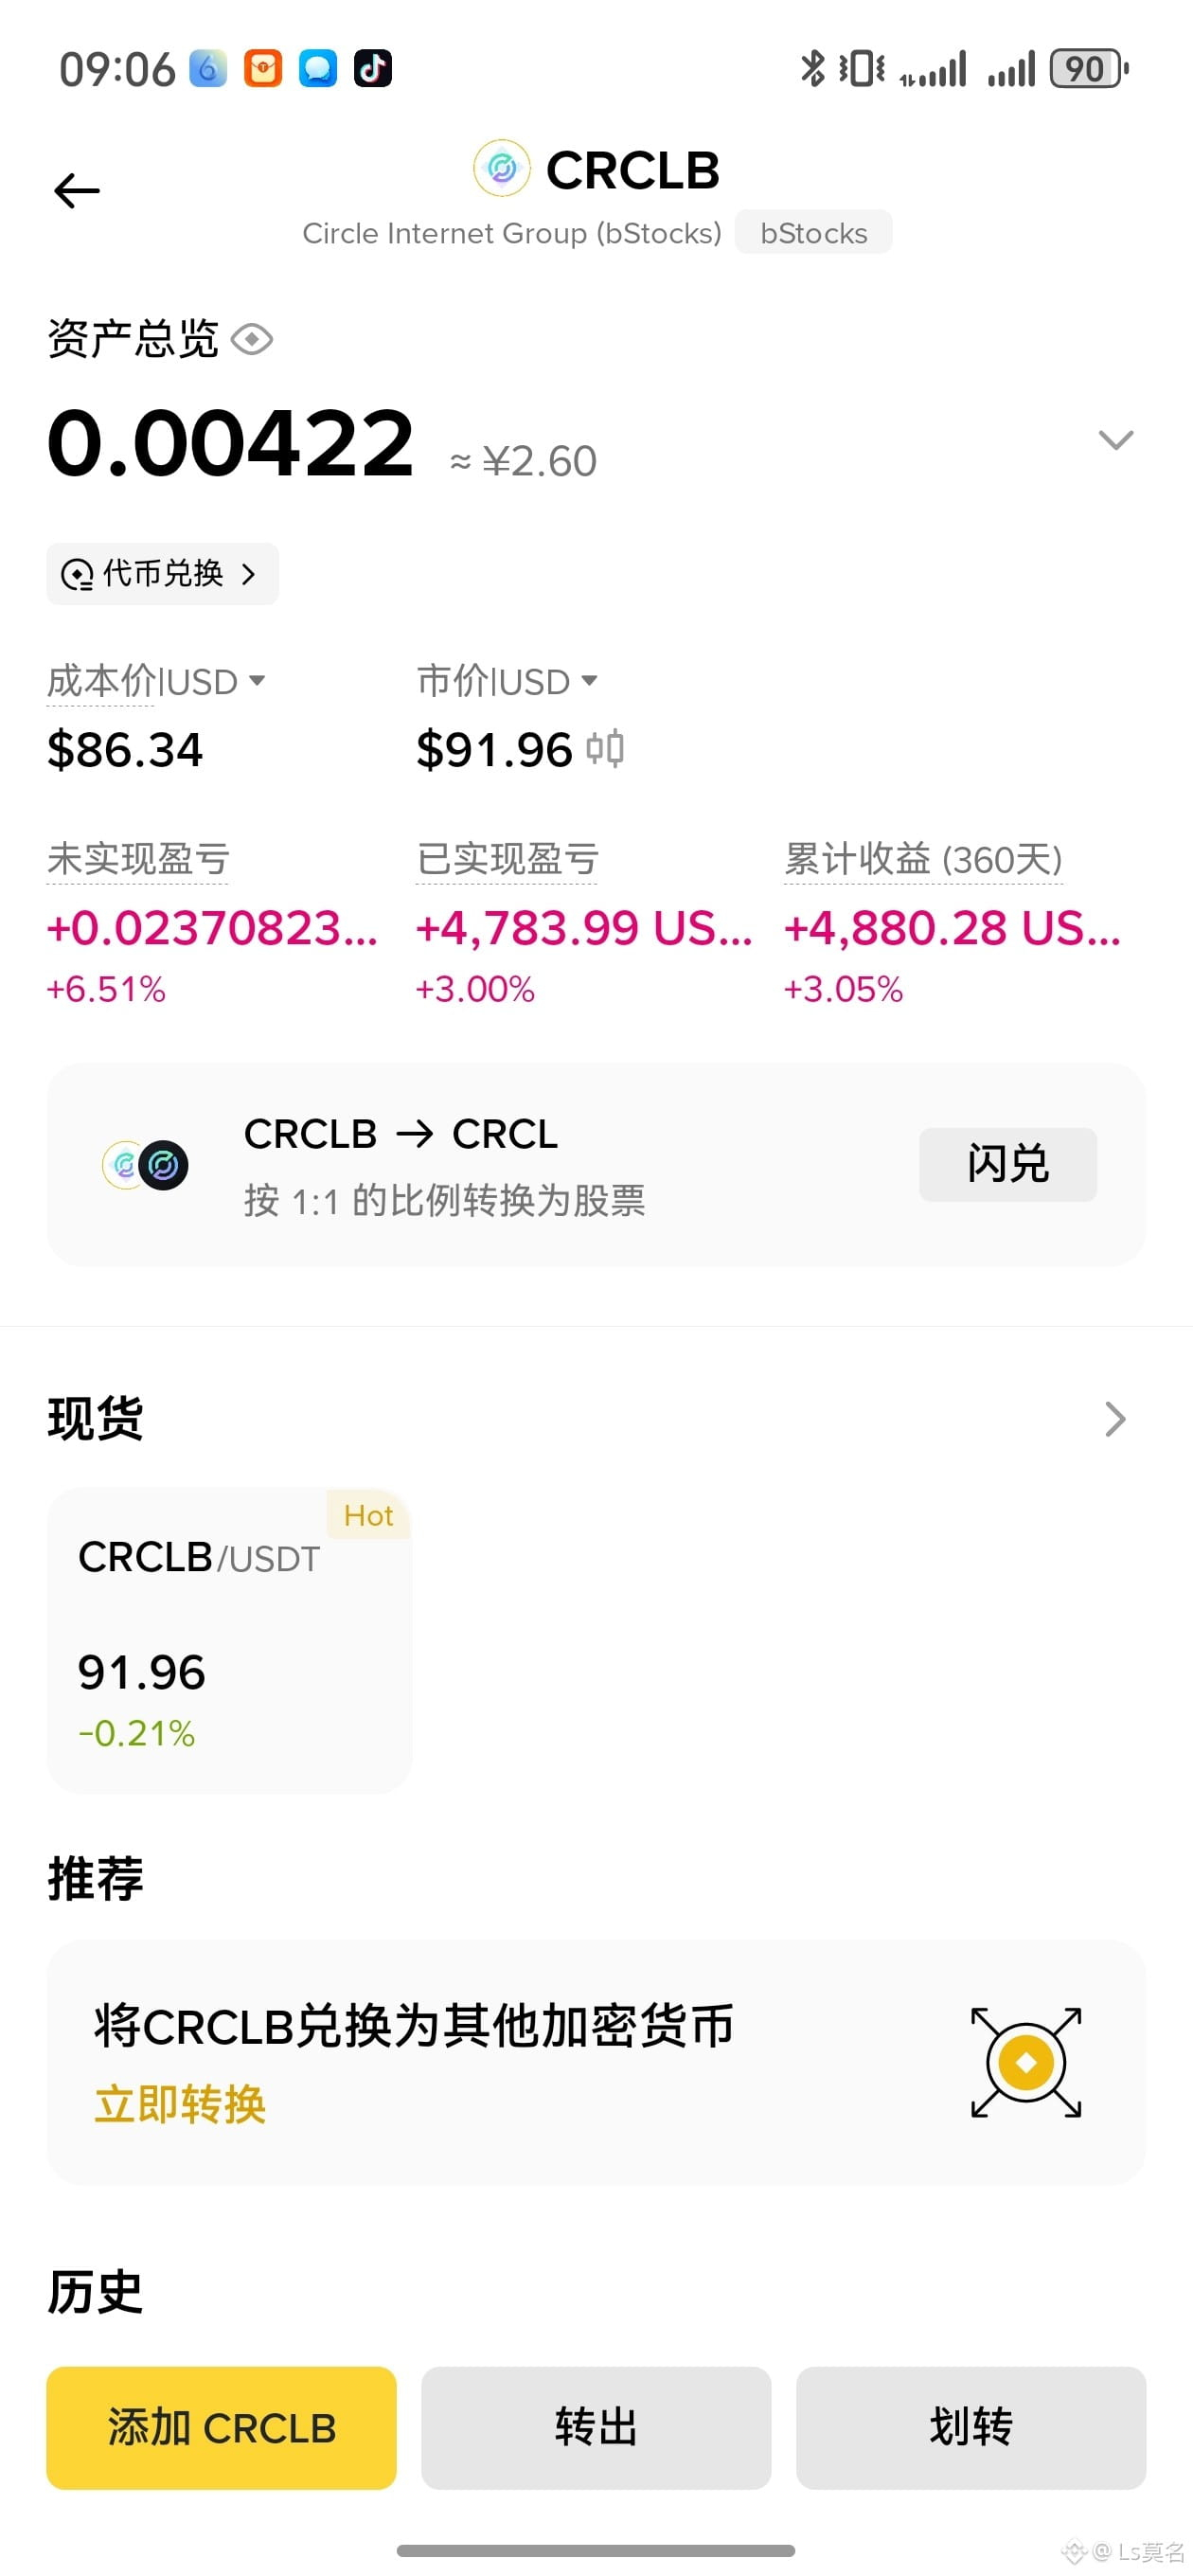
Скажите факт, который многие люди не хотят принимать. Мой вывод, полученный на данном этапе с помощью оценки компании по методу рыночной стоимости: разумный ценовой диапазон CRCL — 65–95 долларов;
Сейчас CRCL примерно 91 доллар, капитализация 23,5 млрд долларов. Я не буду считать, что она стала дешевой, только потому что упала с 159 долларов; я возьму 65–95 долларов как текущую наиболее разумную базовую оценку, а около 60 долларов — как зону более высокой «запас прочности» для покупки. Если в будущем Arc, платежная сеть и не процентный доход действительно начнут «выстреливать», я подниму центр оценки, а не буду сегодня заранее покупать мечты за счет завышенной оценки;
Повышение ставки выгодно CRCL: при снижении ставок спреды сужаются, и большая часть прибыли уходит на монеты. Поэтому, чтобы оценка компании оставалась обоснованной, даже если компания опустится минимум до 60 долларов, ее внутренняя стоимость все равно будет расти;
На данном этапе лучше всего продавать дорого и покупать дешево в диапазоне 60–90: это очень комфортно и риск при этом низкий.
Скажите факт, который многие люди не хотят принимать. Мой вывод, полученный на данном этапе с помощью оценки компании по методу рыночной стоимости: разумный ценовой диапазон CRCL — 65–95 долларов;
Сейчас CRCL примерно 91 доллар, капитализация 23,5 млрд долларов. Я не буду считать, что она стала дешевой, только потому что упала с 159 долларов; я возьму 65–95 долларов как текущую наиболее разумную базовую оценку, а около 60 долларов — как зону более высокой «запас прочности» для покупки. Если в будущем Arc, платежная сеть и не процентный доход действительно начнут «выстреливать», я подниму центр оценки, а не буду сегодня заранее покупать мечты за счет завышенной оценки;
Повышение ставки выгодно CRCL: при снижении ставок спреды сужаются, и большая часть прибыли уходит на монеты. Поэтому, чтобы оценка компании оставалась обоснованной, даже если компания опустится минимум до 60 долларов, ее внутренняя стоимость все равно будет расти;
На данном этапе лучше всего продавать дорого и покупать дешево в диапазоне 60–90: это очень комфортно и риск при этом низкий.
Сейчас CRCL примерно 91 доллар, капитализация 23,5 млрд долларов. Я не буду считать, что она стала дешевой, только потому что упала с 159 долларов; я возьму 65–95 долларов как текущую наиболее разумную базовую оценку, а около 60 долларов — как зону более высокой «запас прочности» для покупки. Если в будущем Arc, платежная сеть и не процентный доход действительно начнут «выстреливать», я подниму центр оценки, а не буду сегодня заранее покупать мечты за счет завышенной оценки;
Повышение ставки выгодно CRCL: при снижении ставок спреды сужаются, и большая часть прибыли уходит на монеты. Поэтому, чтобы оценка компании оставалась обоснованной, даже если компания опустится минимум до 60 долларов, ее внутренняя стоимость все равно будет расти;
На данном этапе лучше всего продавать дорого и покупать дешево в диапазоне 60–90: это очень комфортно и риск при этом низкий.
161
·
--
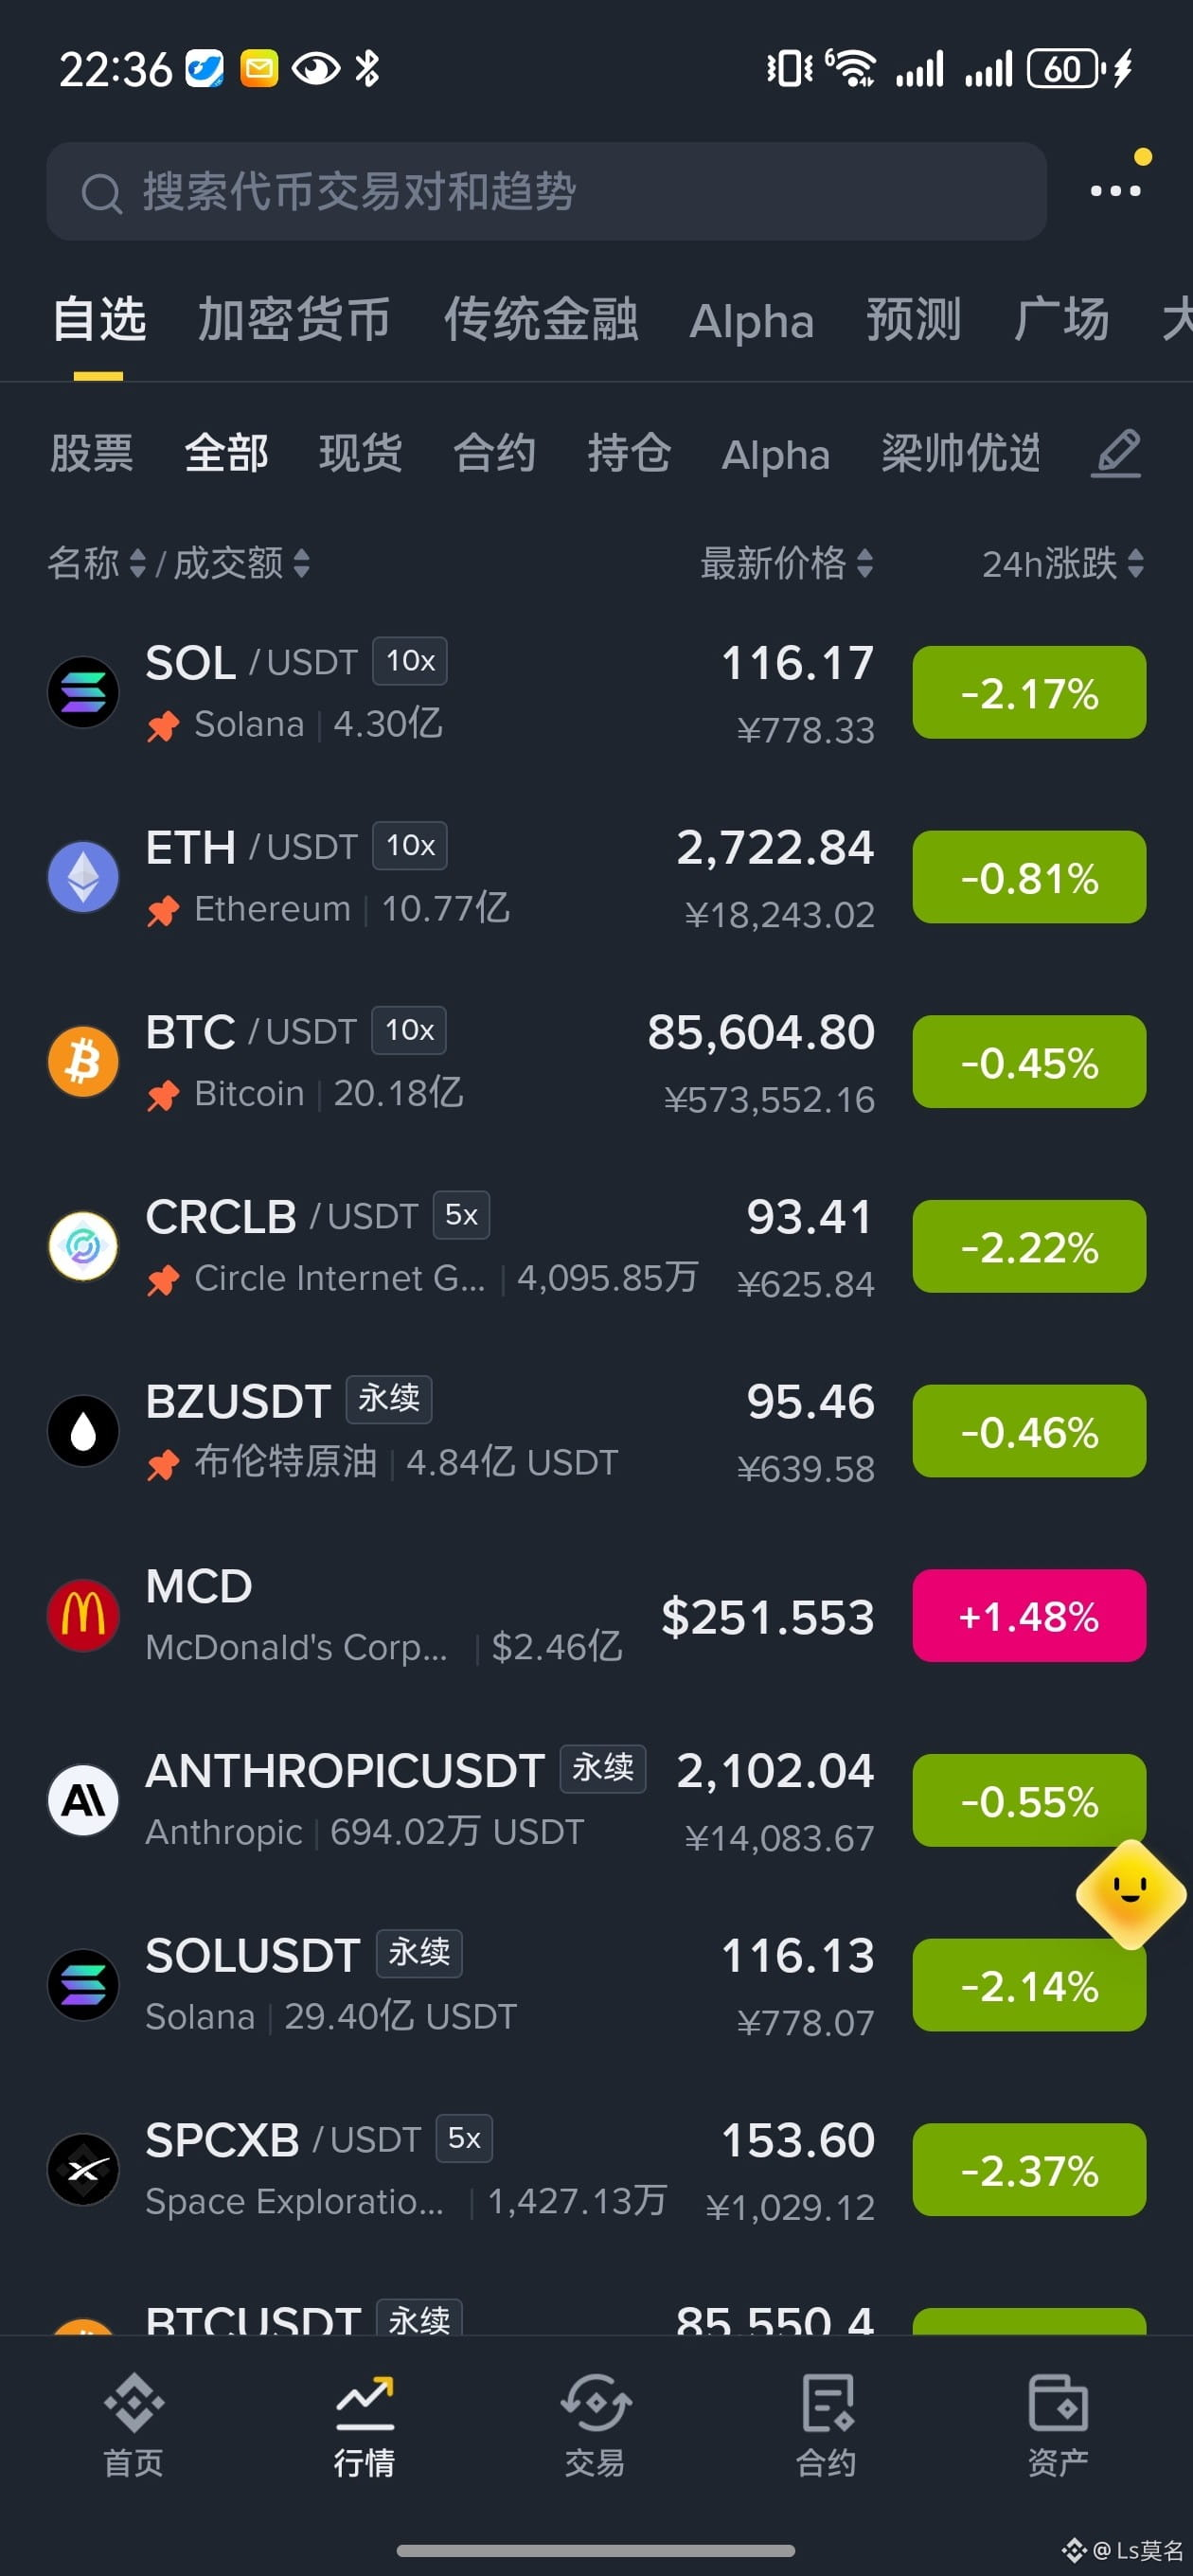
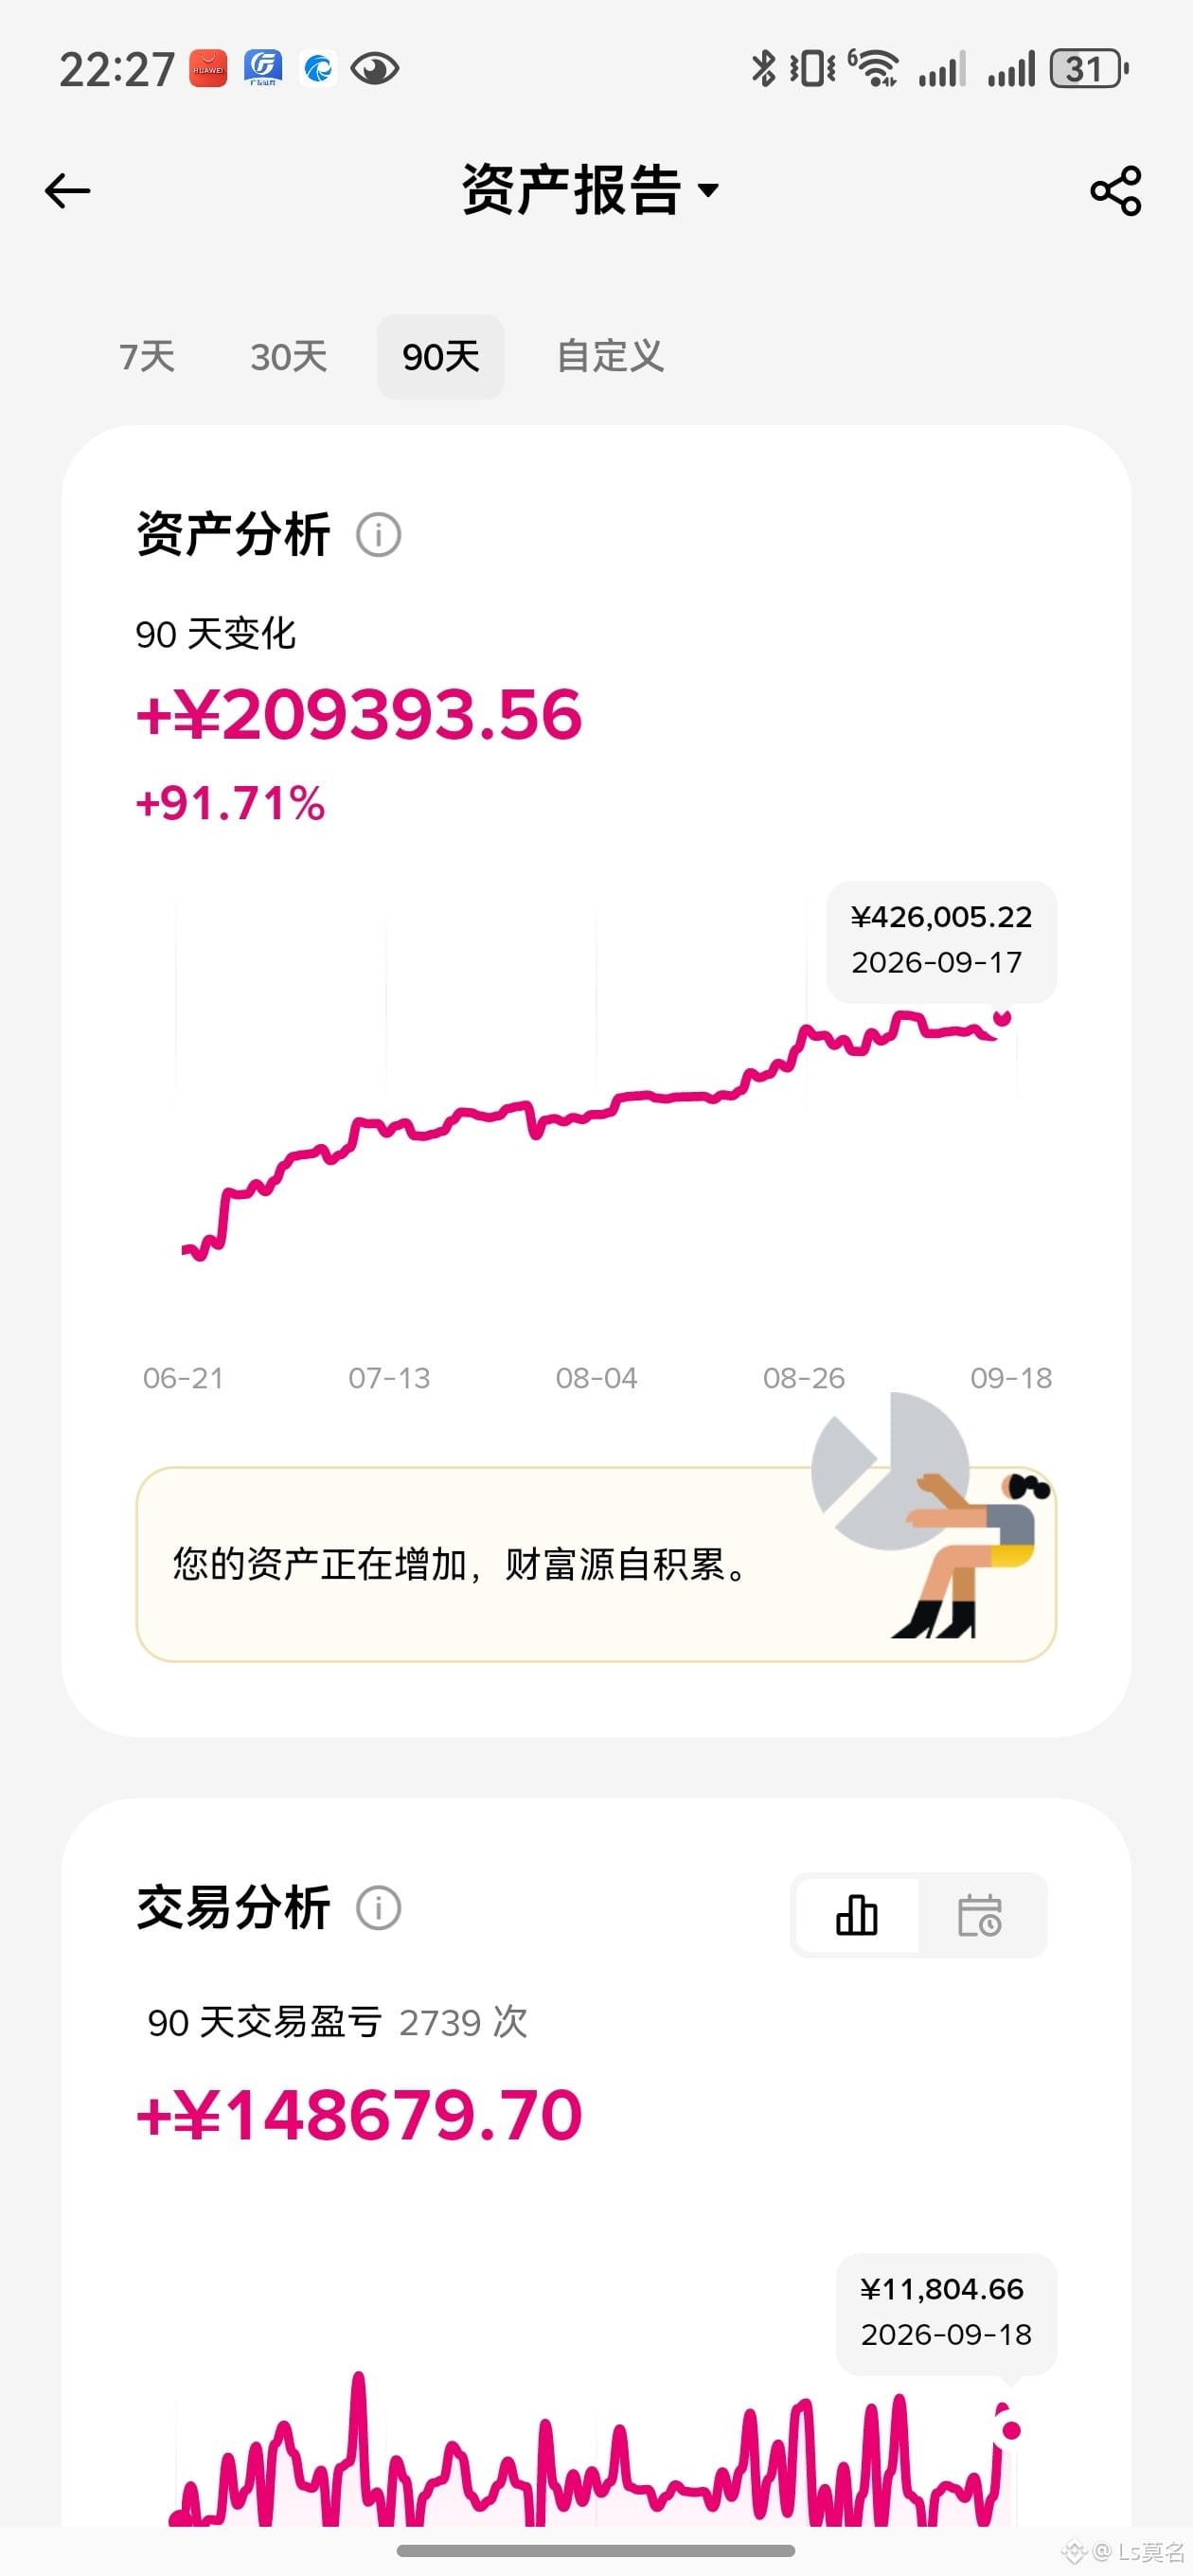
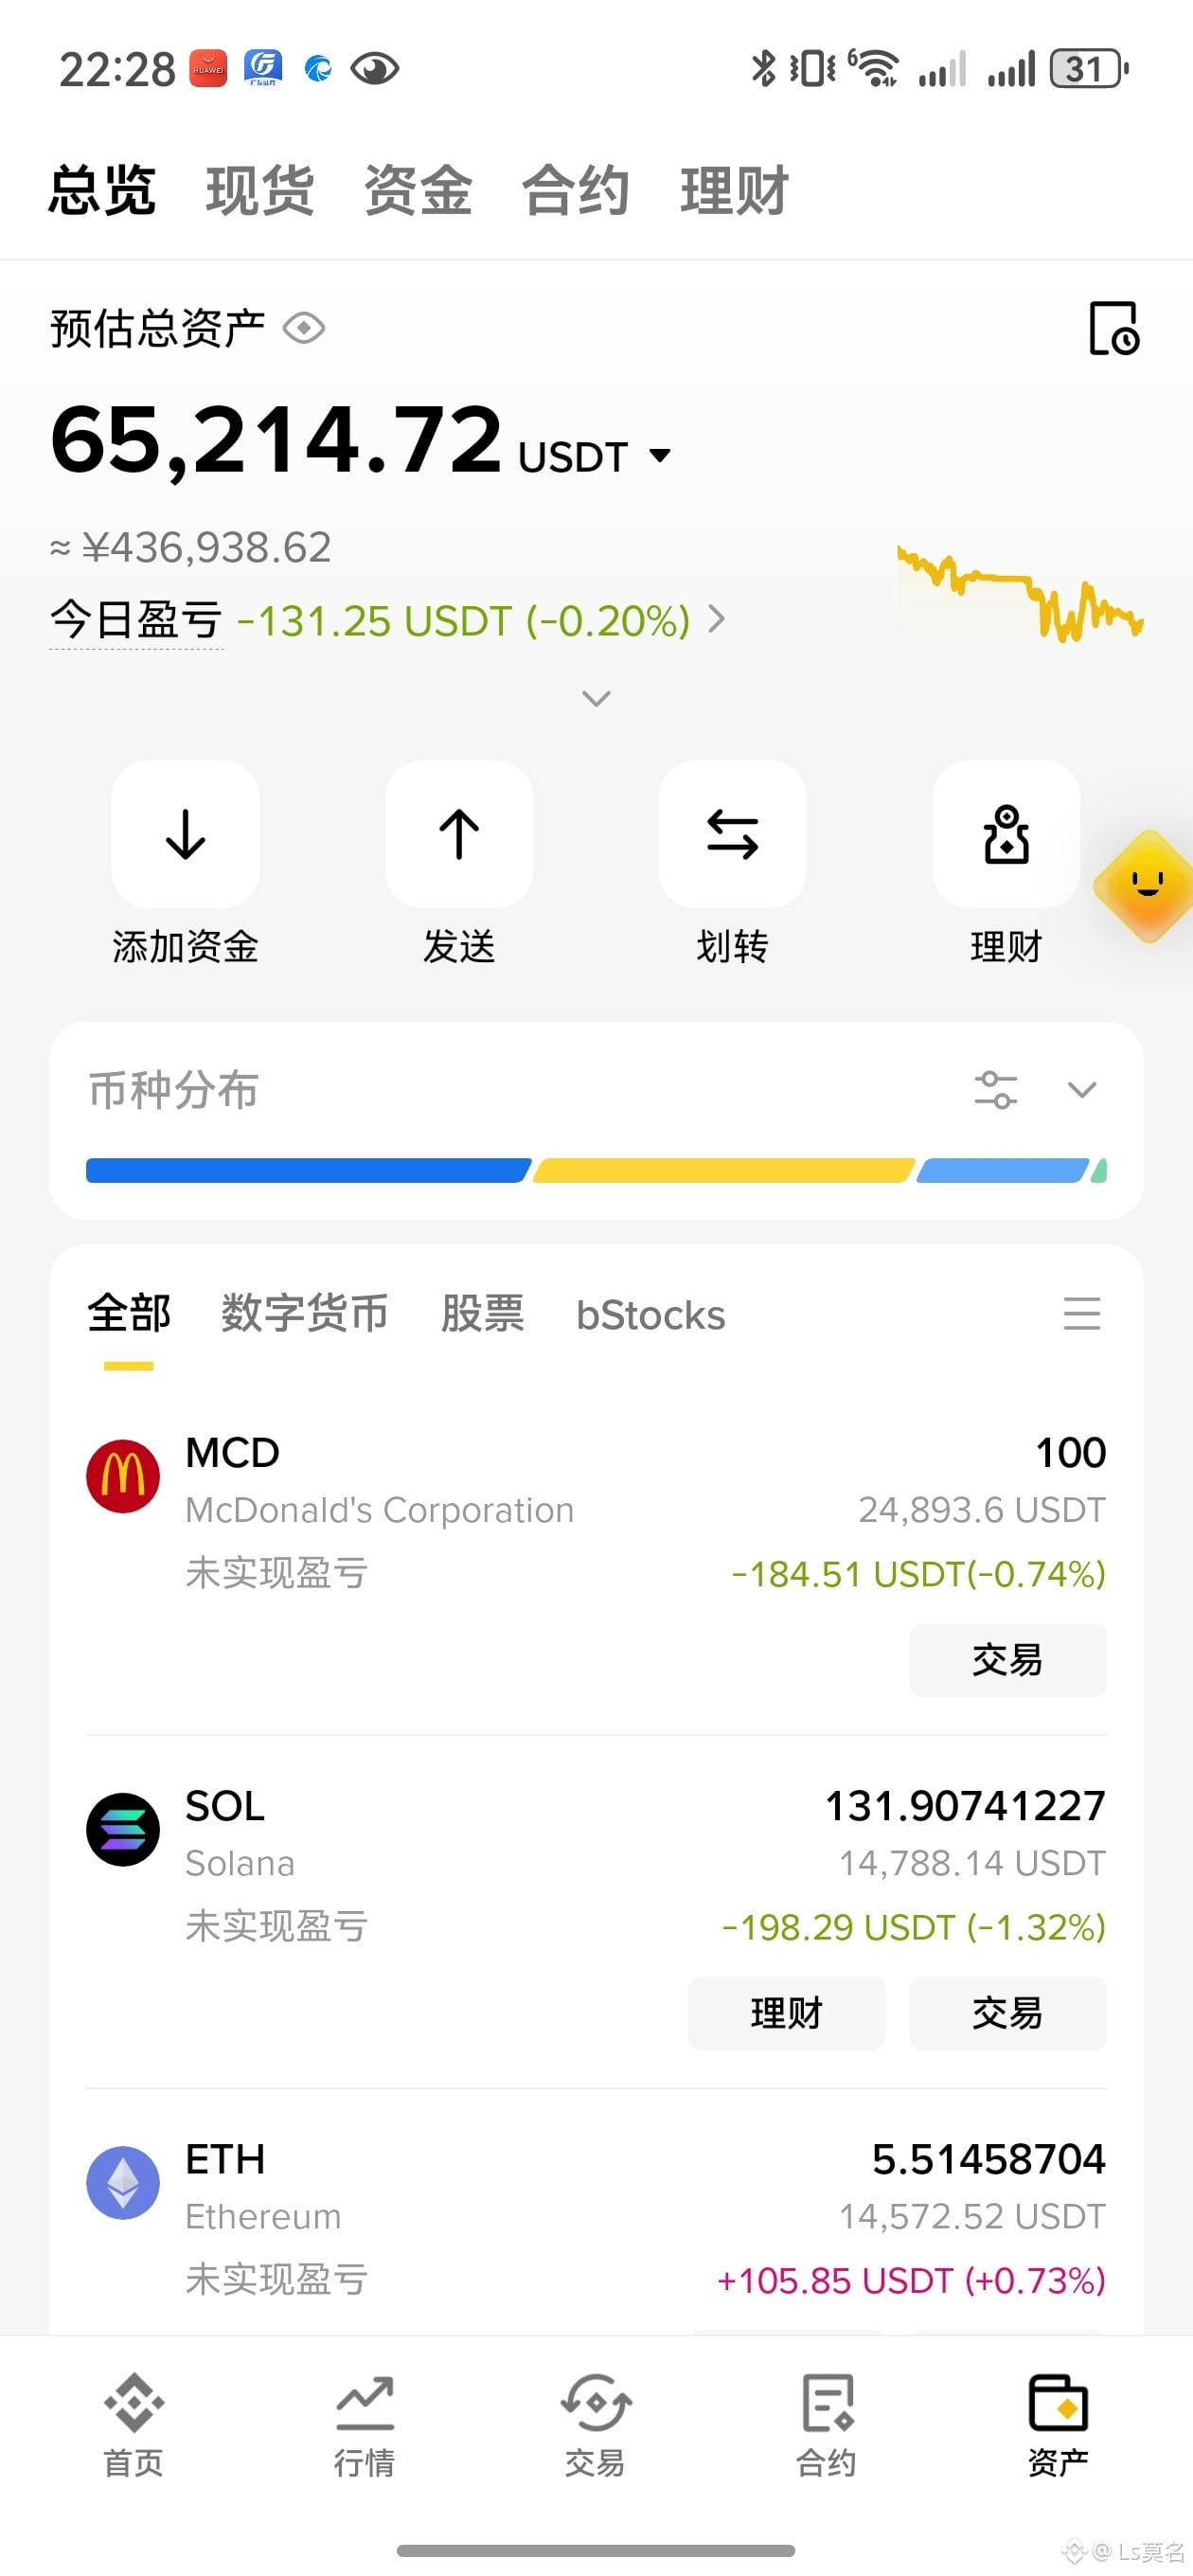
Цель к концу года — 600 тыс. юаней. ETH и SOL в последнее время как-то постоянно не дают мне покоя, на душе неспокойно, и я закрыл контрактные позиции. Оставил только спотовые активы и сформировал базовый портфель. Всю дорогу следил за акциями McDonald's в США — они дошли до моего психологического уровня цены. Сегодня сделал переключение — это скорее оборона. Буду ждать, пока биткоин пробьёт 82 тыс., и после того как он стабилизируется, вернусь и зайду всем объёмом с плечом, чтобы резко «добить». Давайте вместе — добавим мощи 💪
Цель к концу года — 600 тыс. юаней. ETH и SOL в последнее время как-то постоянно не дают мне покоя, на душе неспокойно, и я закрыл контрактные позиции. Оставил только спотовые активы и сформировал базовый портфель. Всю дорогу следил за акциями McDonald's в США — они дошли до моего психологического уровня цены. Сегодня сделал переключение — это скорее оборона. Буду ждать, пока биткоин пробьёт 82 тыс., и после того как он стабилизируется, вернусь и зайду всем объёмом с плечом, чтобы резко «добить». Давайте вместе — добавим мощи 💪
639
·
--
Рост
На этой волне эфириум поднимется до 3000, а когда эфир дойдет до 4000, я жёстко шортну ZEC
На этой волне эфириум поднимется до 3000, а когда эфир дойдет до 4000, я жёстко шортну ZEC
1
2
559
·
--
Статья
Эту американскую акцию я уже взял с небольшим входом; я потратил два часа на тщательное исследование, поделился выводами — и надеюсь, что рынок подтвердит мои ожидания.Эту американскую акцию я уже взял с небольшим входом; я потратил два часа на тщательное исследование, поделился выводами — и надеюсь, что рынок подтвердит мои ожидания.
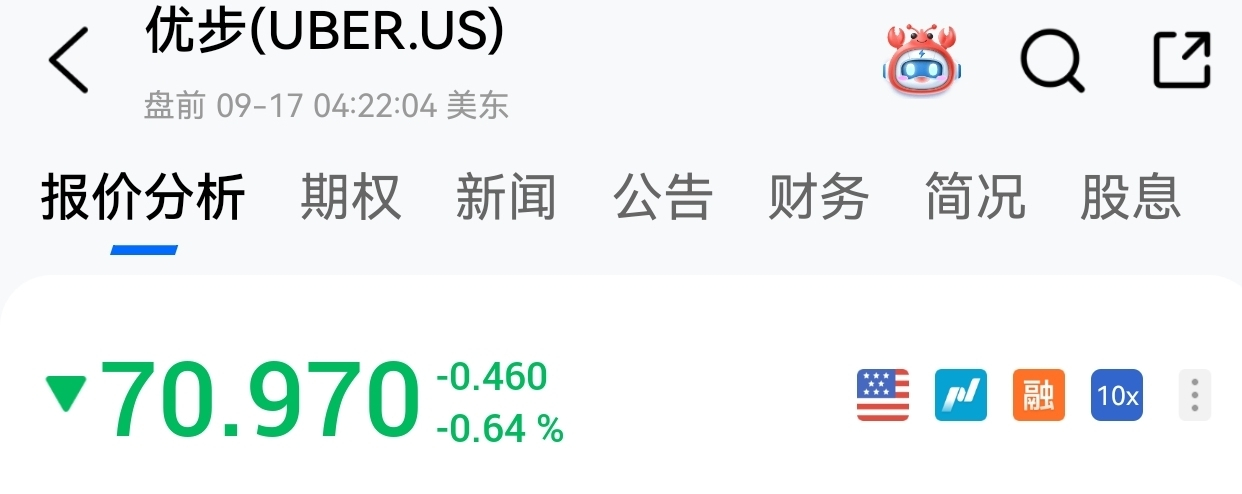
Сначала вывод: акции UBER сейчас за 71,6 доллара не выглядят дорогими, но и дешевизной это назвать нельзя — «покупать не глядя». Мультипликатор P/E в 15 раз на первый взгляд низкий, но он «приукрашен» разовыми разовыми поступлениями; если считать по нормальной операционной прибыли, реальная оценка примерно соответствует 22–25 P/E. CEO и COO вместе купили примерно на 15 миллионов долларов — это плюс, но нельзя просто «свалить» всё на то, что руководители купили. Текущая цена — 72,56 доллара: в целом это ближе к нижней границе разумного диапазона. Настоящая «маржа безопасности» — я бы предпочёл увидеть 60–65 долларов.
Эту американскую акцию я уже взял с небольшим входом; я потратил два часа на тщательное исследование, поделился выводами — и надеюсь, что рынок подтвердит мои ожидания.
Эту американскую акцию я уже взял с небольшим входом; я потратил два часа на тщательное исследование, поделился выводами — и надеюсь, что рынок подтвердит мои ожидания.
Сначала вывод: акции UBER сейчас за 71,6 доллара не выглядят дорогими, но и дешевизной это назвать нельзя — «покупать не глядя». Мультипликатор P/E в 15 раз на первый взгляд низкий, но он «приукрашен» разовыми разовыми поступлениями; если считать по нормальной операционной прибыли, реальная оценка примерно соответствует 22–25 P/E. CEO и COO вместе купили примерно на 15 миллионов долларов — это плюс, но нельзя просто «свалить» всё на то, что руководители купили. Текущая цена — 72,56 доллара: в целом это ближе к нижней границе разумного диапазона. Настоящая «маржа безопасности» — я бы предпочёл увидеть 60–65 долларов.
Сначала вывод: акции UBER сейчас за 71,6 доллара не выглядят дорогими, но и дешевизной это назвать нельзя — «покупать не глядя». Мультипликатор P/E в 15 раз на первый взгляд низкий, но он «приукрашен» разовыми разовыми поступлениями; если считать по нормальной операционной прибыли, реальная оценка примерно соответствует 22–25 P/E. CEO и COO вместе купили примерно на 15 миллионов долларов — это плюс, но нельзя просто «свалить» всё на то, что руководители купили. Текущая цена — 72,56 доллара: в целом это ближе к нижней границе разумного диапазона. Настоящая «маржа безопасности» — я бы предпочёл увидеть 60–65 долларов.
1
88
·
--
Аттест Солнечная энергия: поговорим о моем опыте с акцией, из‑за которой я потерял больше 10 000 юаней в U‑акциях
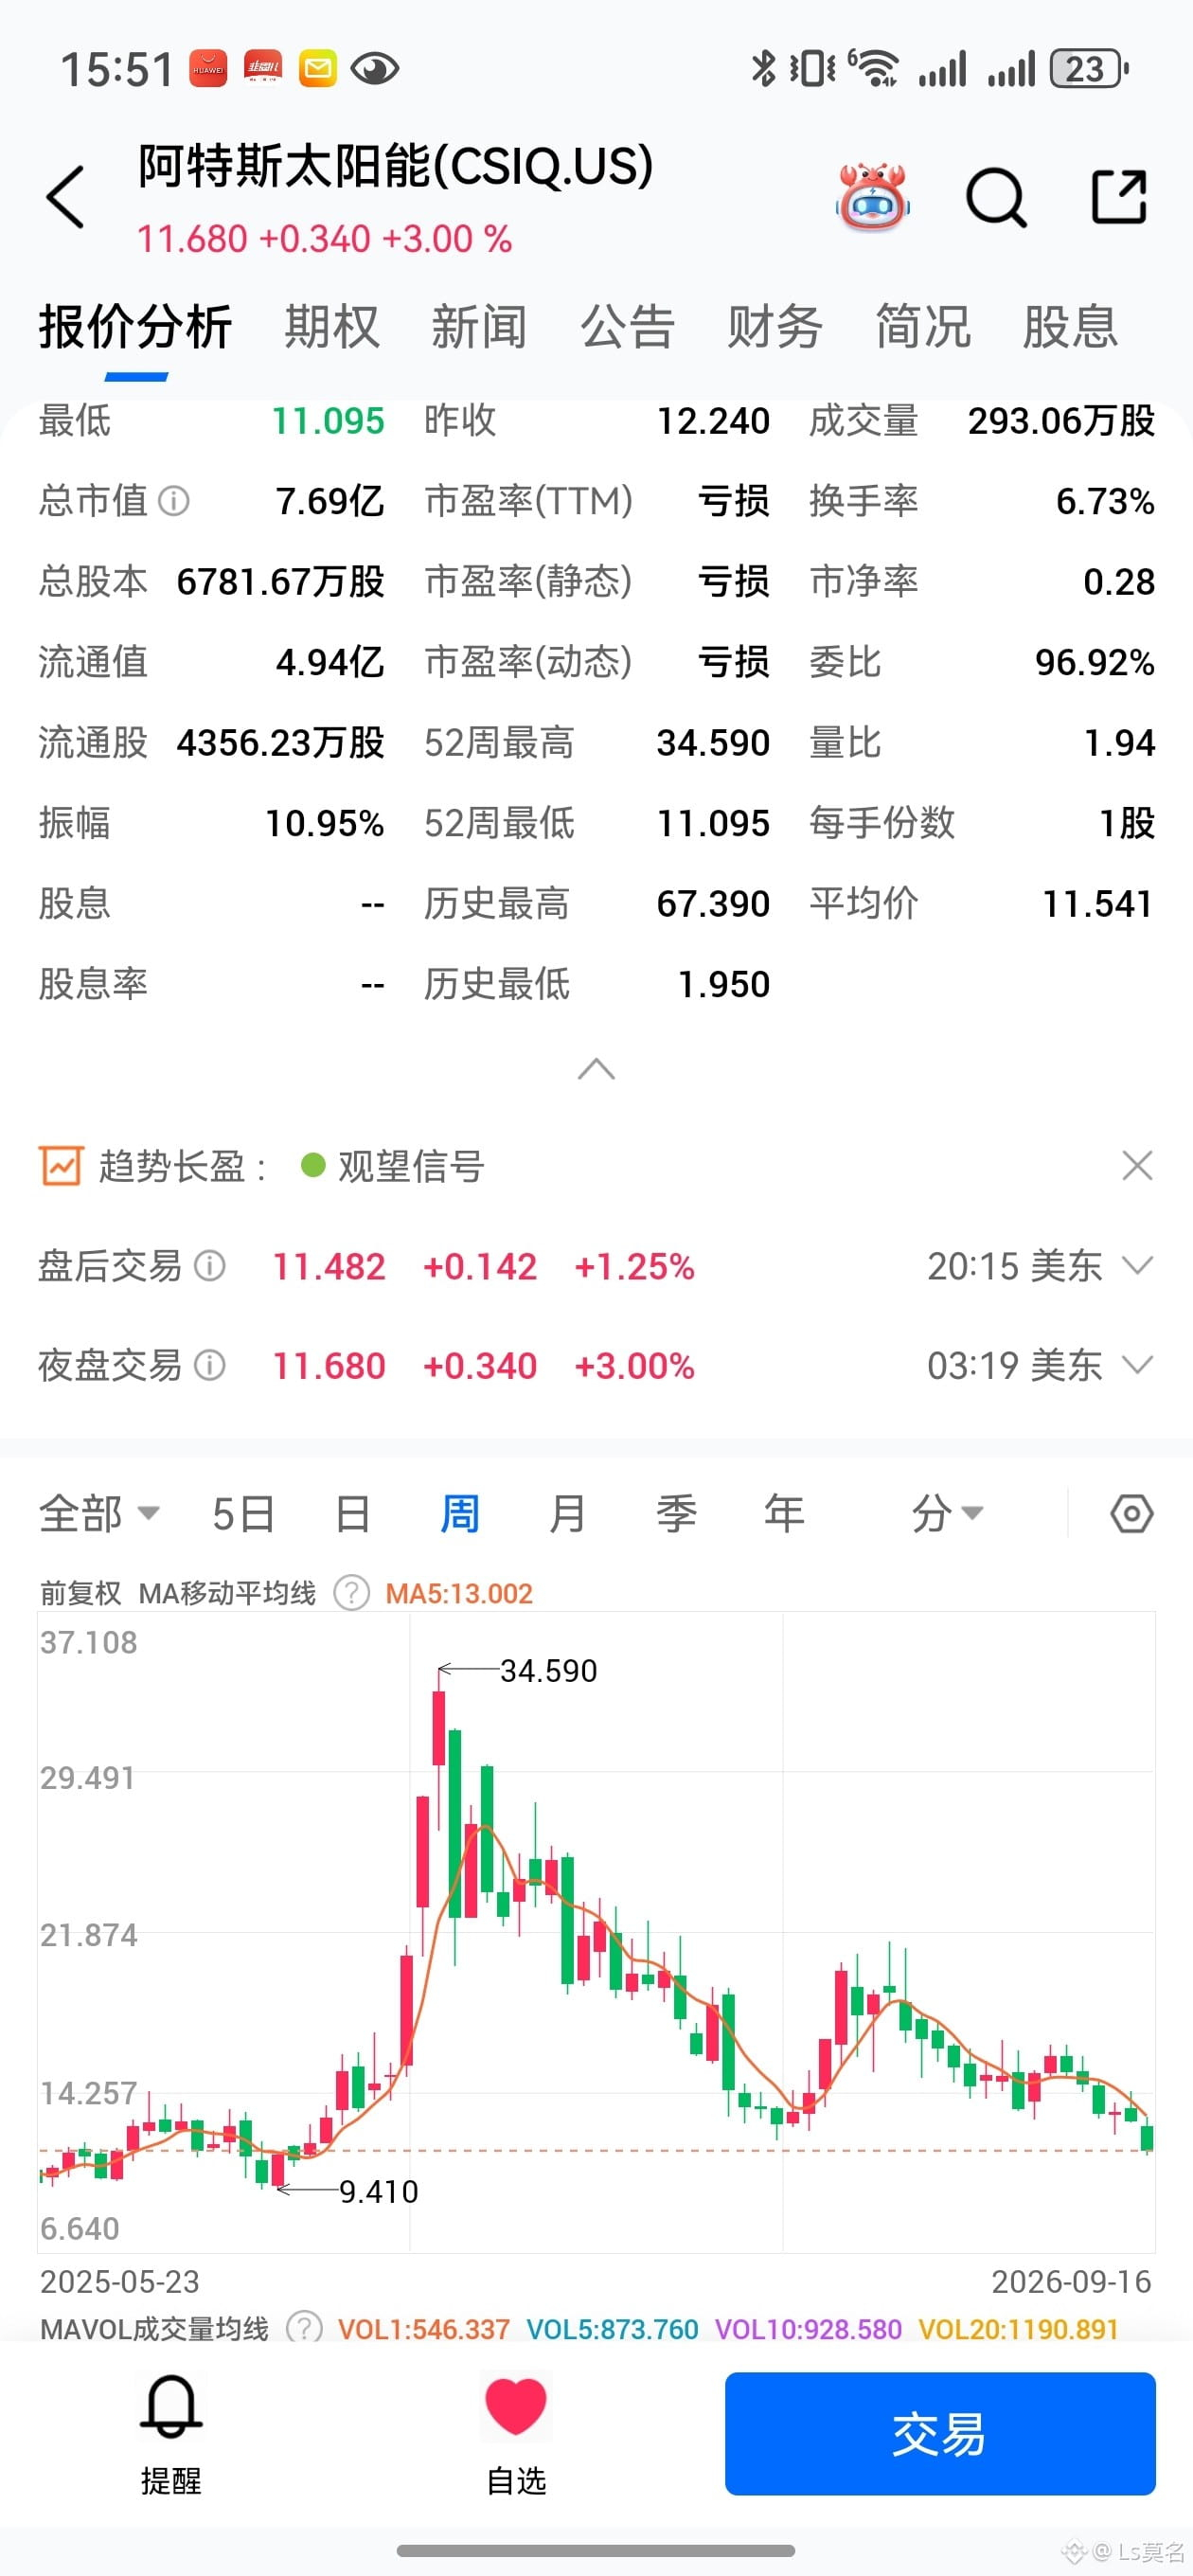
1. Все китайские акции на Nasdaq/в США нужно уметь продавать. Если не умеете — лучше не трогайте. Это касается не только Аттест, но и любых китайских «концептуальных» акций: Alibaba, PDD и т. д. Если их не продавать, они в итоге снова падают. Между падениями есть много возможностей для отскоков. На самом деле зарабатывать, продавая, не так уж сложно; не умеете продавать — тогда не играйте.
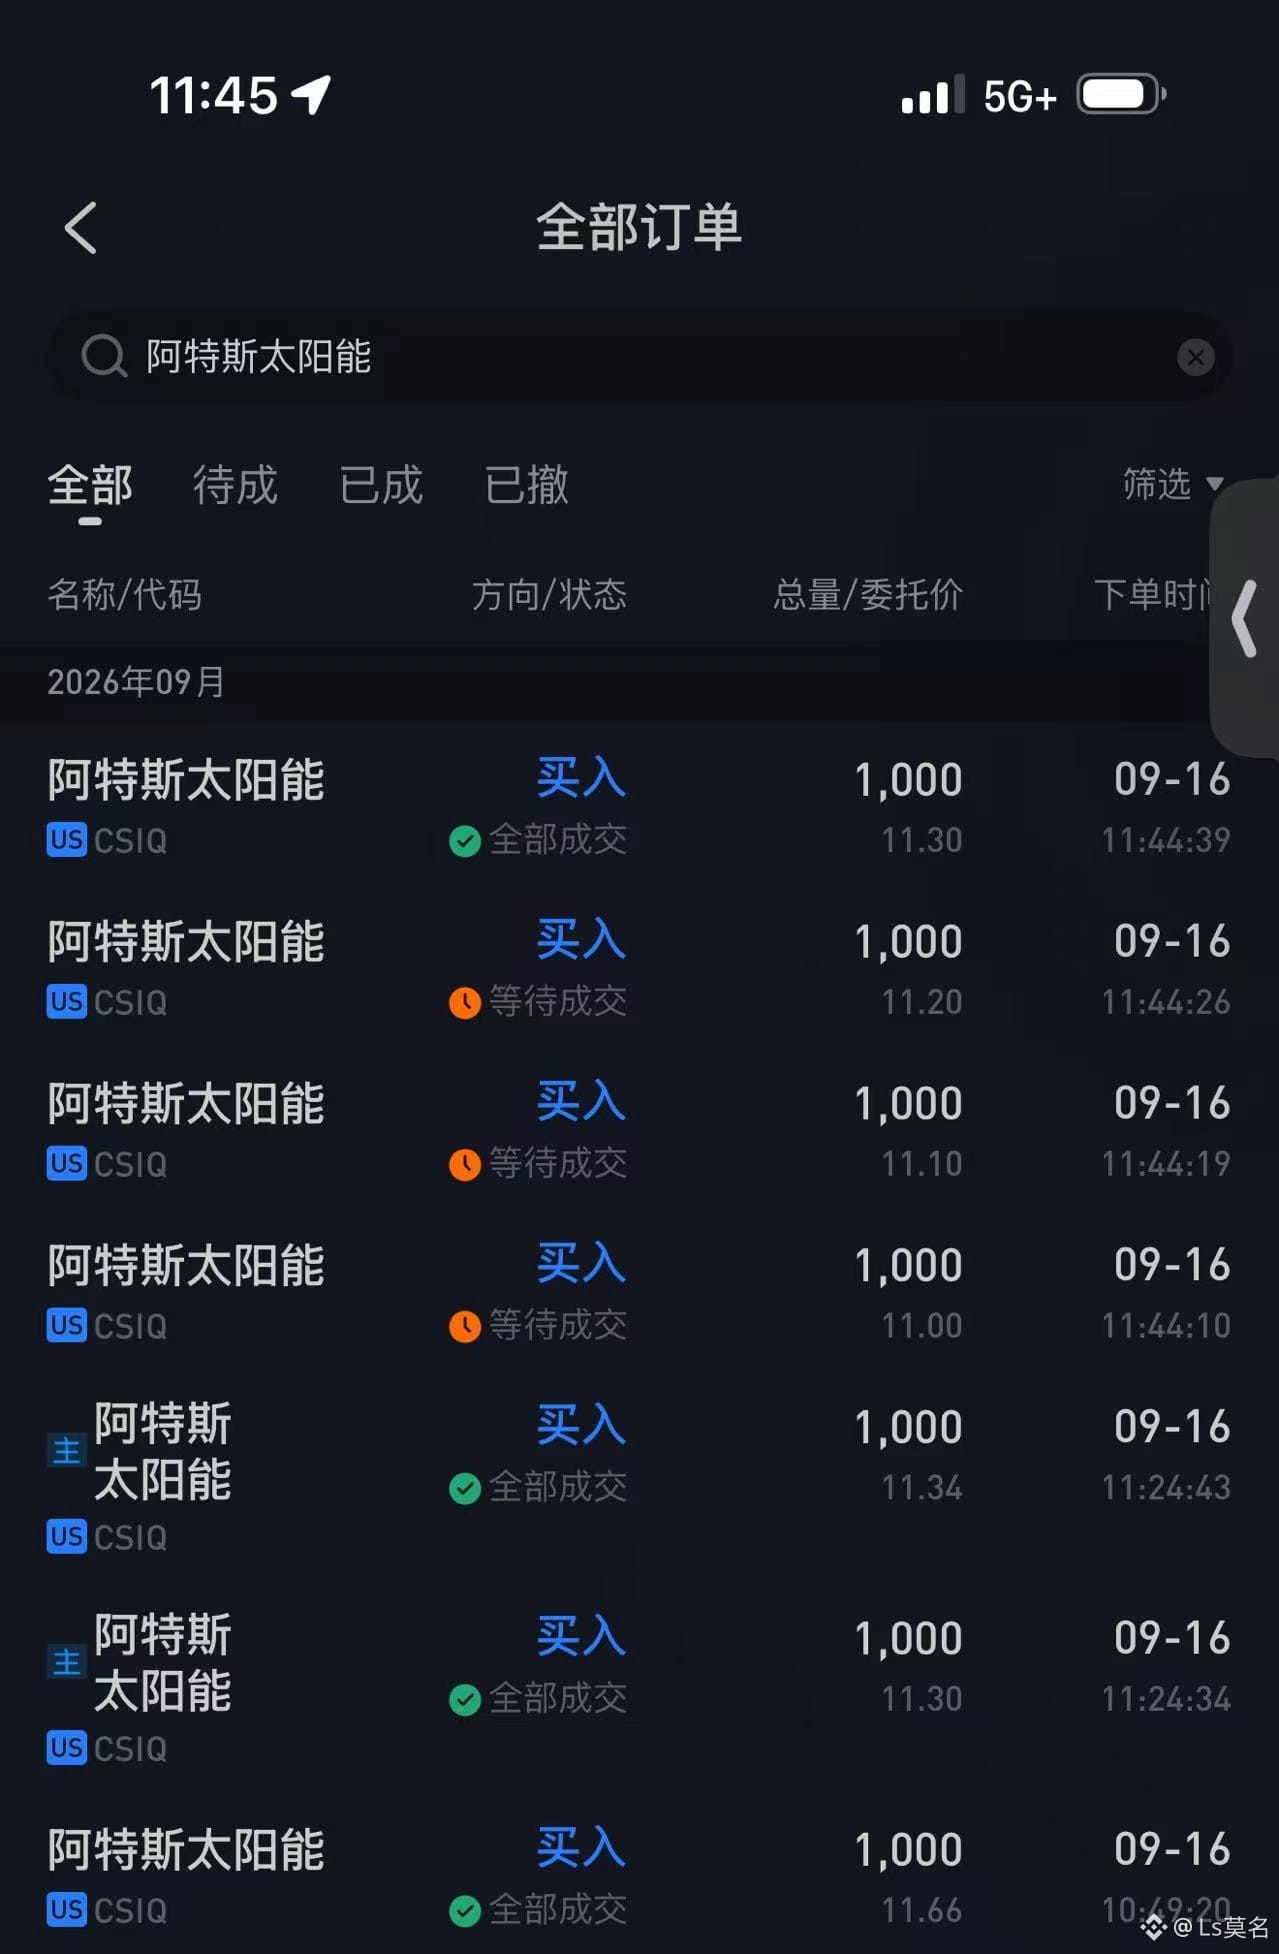
2. Сегодня Аттест Солнечная энергия сильно упала — это скорее подходящий момент, чтобы сделать короткий торговый заход и снизить себестоимость. Например, купить сегодня около 11,6 за 1000 акций, а через некоторое время, возможно, будет отскок — тогда продать эти 1000 акций. В итоге себестоимость позиции снизится. Поймав 3–5 таких волн, можно очень сильно удешевить свою позицию: оставляете себе прибыль «поиграть». В китайских акциях на бирже США так и приходится действовать, потому что 95% времени они падают.
3. Лучше покупать американские акции — и не трогать китайские, за исключением случаев, когда вы хорошо умеете играть в эту игру. Иначе опыт владения будет крайне плохим, и вы будете продолжать терять деньги.
Аттест Солнечная энергия: поговорим о моем опыте с акцией, из‑за которой я потерял больше 10 000 юаней в U‑акциях
1. Все китайские акции на Nasdaq/в США нужно уметь продавать. Если не умеете — лучше не трогайте. Это касается не только Аттест, но и любых китайских «концептуальных» акций: Alibaba, PDD и т. д. Если их не продавать, они в итоге снова падают. Между падениями есть много возможностей для отскоков. На самом деле зарабатывать, продавая, не так уж сложно; не умеете продавать — тогда не играйте.
2. Сегодня Аттест Солнечная энергия сильно упала — это скорее подходящий момент, чтобы сделать короткий торговый заход и снизить себестоимость. Например, купить сегодня около 11,6 за 1000 акций, а через некоторое время, возможно, будет отскок — тогда продать эти 1000 акций. В итоге себестоимость позиции снизится. Поймав 3–5 таких волн, можно очень сильно удешевить свою позицию: оставляете себе прибыль «поиграть». В китайских акциях на бирже США так и приходится действовать, потому что 95% времени они падают.
3. Лучше покупать американские акции — и не трогать китайские, за исключением случаев, когда вы хорошо умеете играть в эту игру. Иначе опыт владения будет крайне плохим, и вы будете продолжать терять деньги.
1. Все китайские акции на Nasdaq/в США нужно уметь продавать. Если не умеете — лучше не трогайте. Это касается не только Аттест, но и любых китайских «концептуальных» акций: Alibaba, PDD и т. д. Если их не продавать, они в итоге снова падают. Между падениями есть много возможностей для отскоков. На самом деле зарабатывать, продавая, не так уж сложно; не умеете продавать — тогда не играйте.
2. Сегодня Аттест Солнечная энергия сильно упала — это скорее подходящий момент, чтобы сделать короткий торговый заход и снизить себестоимость. Например, купить сегодня около 11,6 за 1000 акций, а через некоторое время, возможно, будет отскок — тогда продать эти 1000 акций. В итоге себестоимость позиции снизится. Поймав 3–5 таких волн, можно очень сильно удешевить свою позицию: оставляете себе прибыль «поиграть». В китайских акциях на бирже США так и приходится действовать, потому что 95% времени они падают.
3. Лучше покупать американские акции — и не трогать китайские, за исключением случаев, когда вы хорошо умеете играть в эту игру. Иначе опыт владения будет крайне плохим, и вы будете продолжать терять деньги.
1
543
·
--
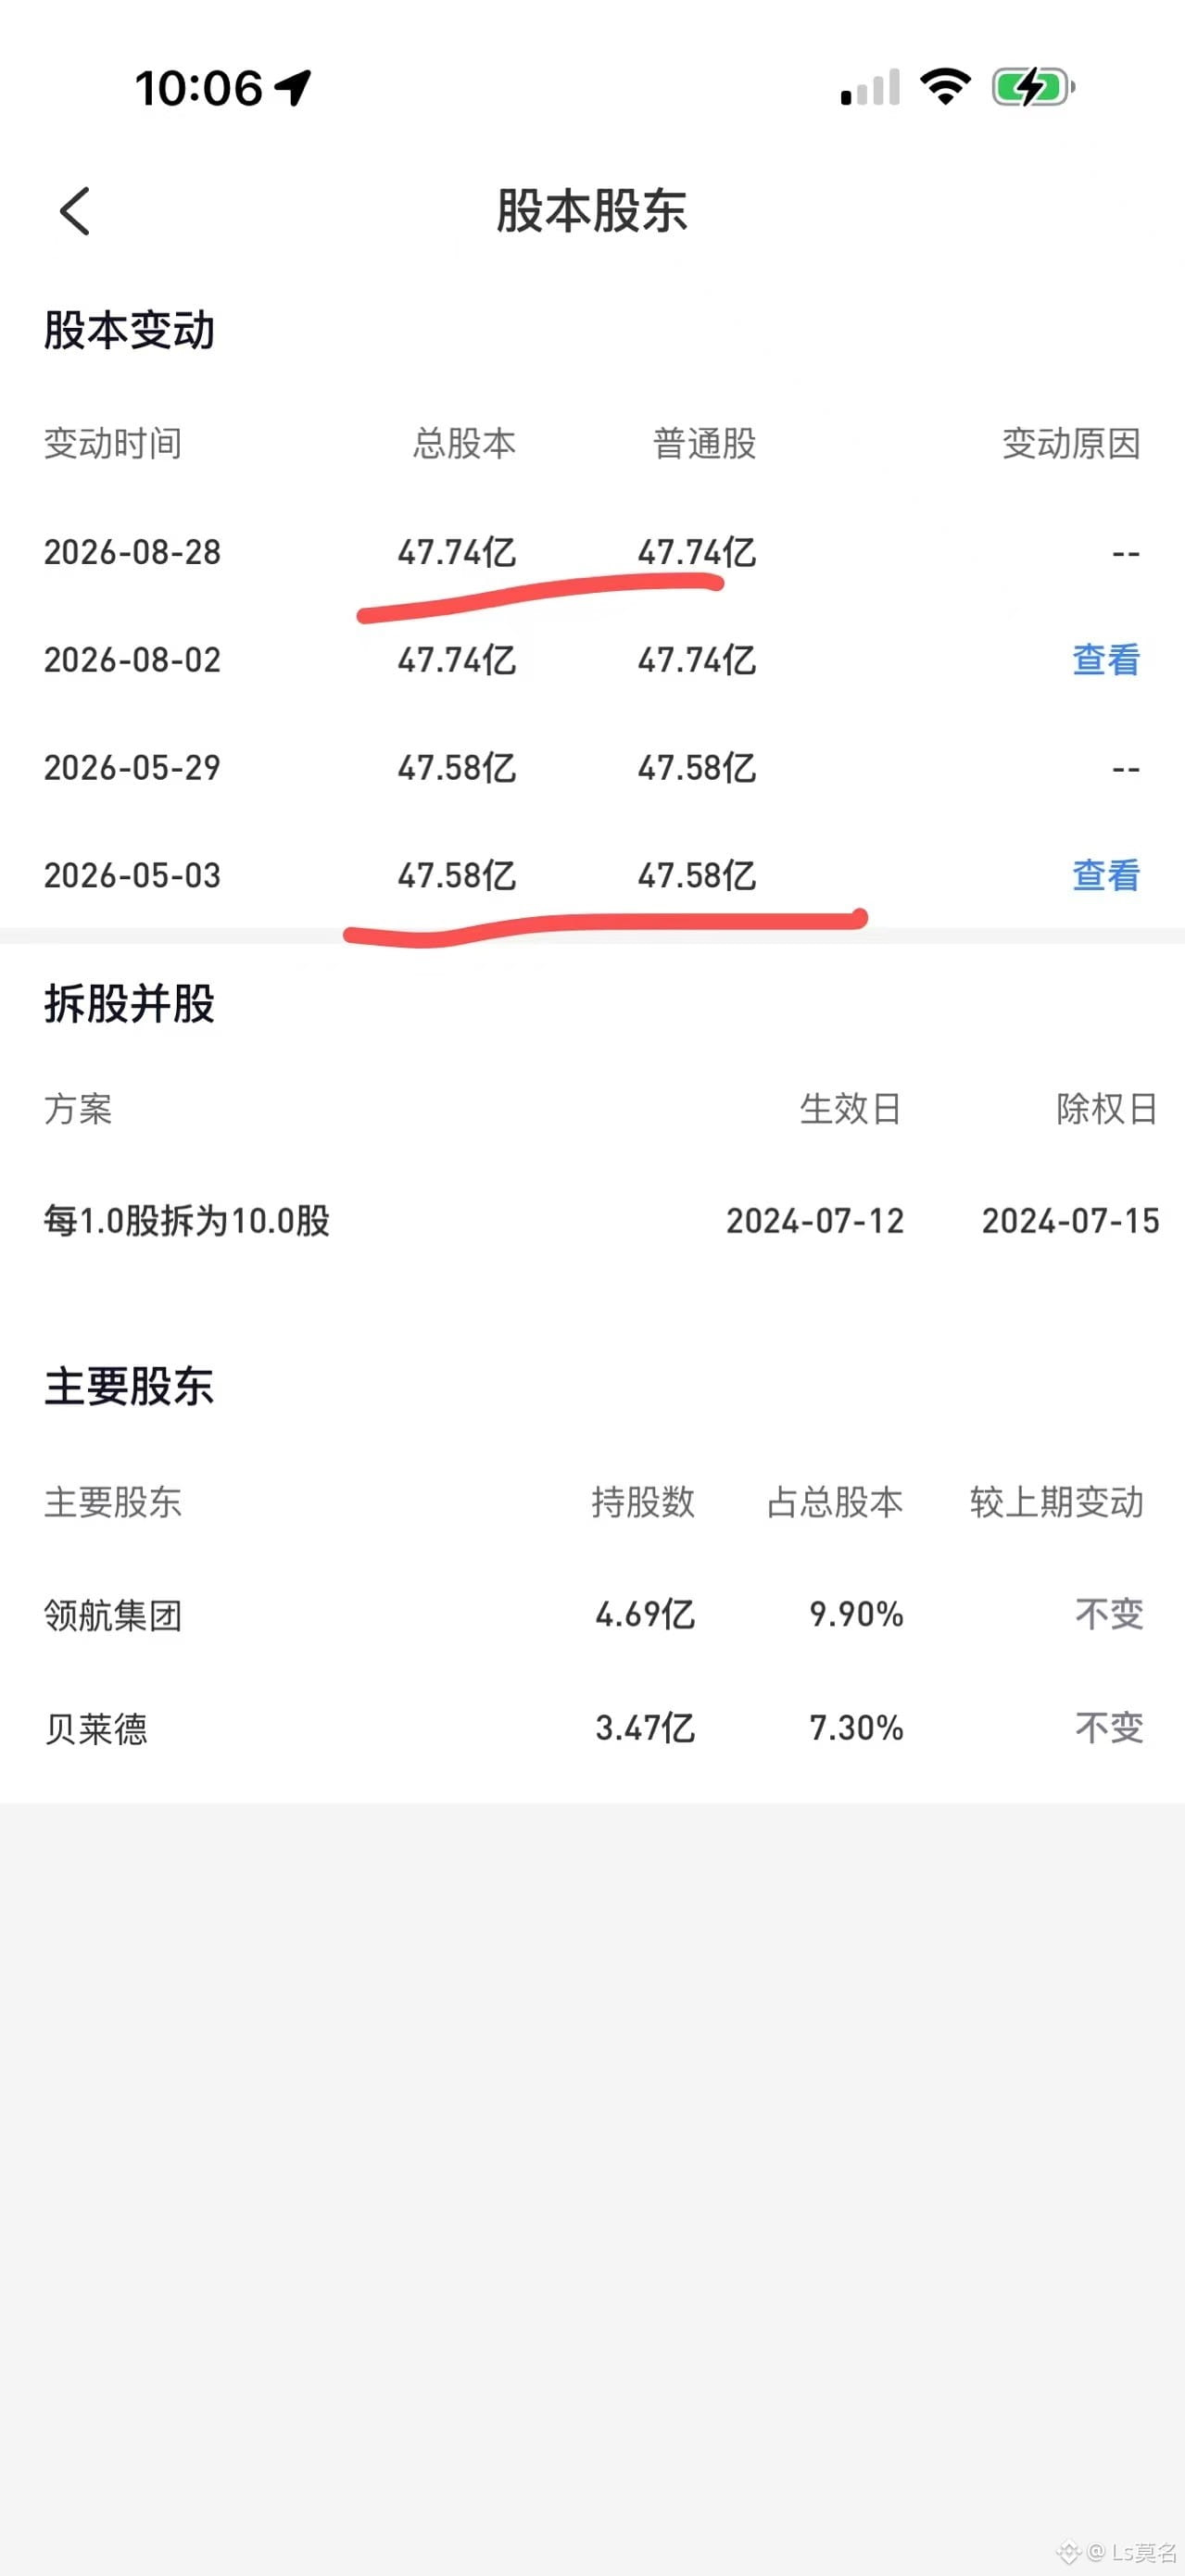
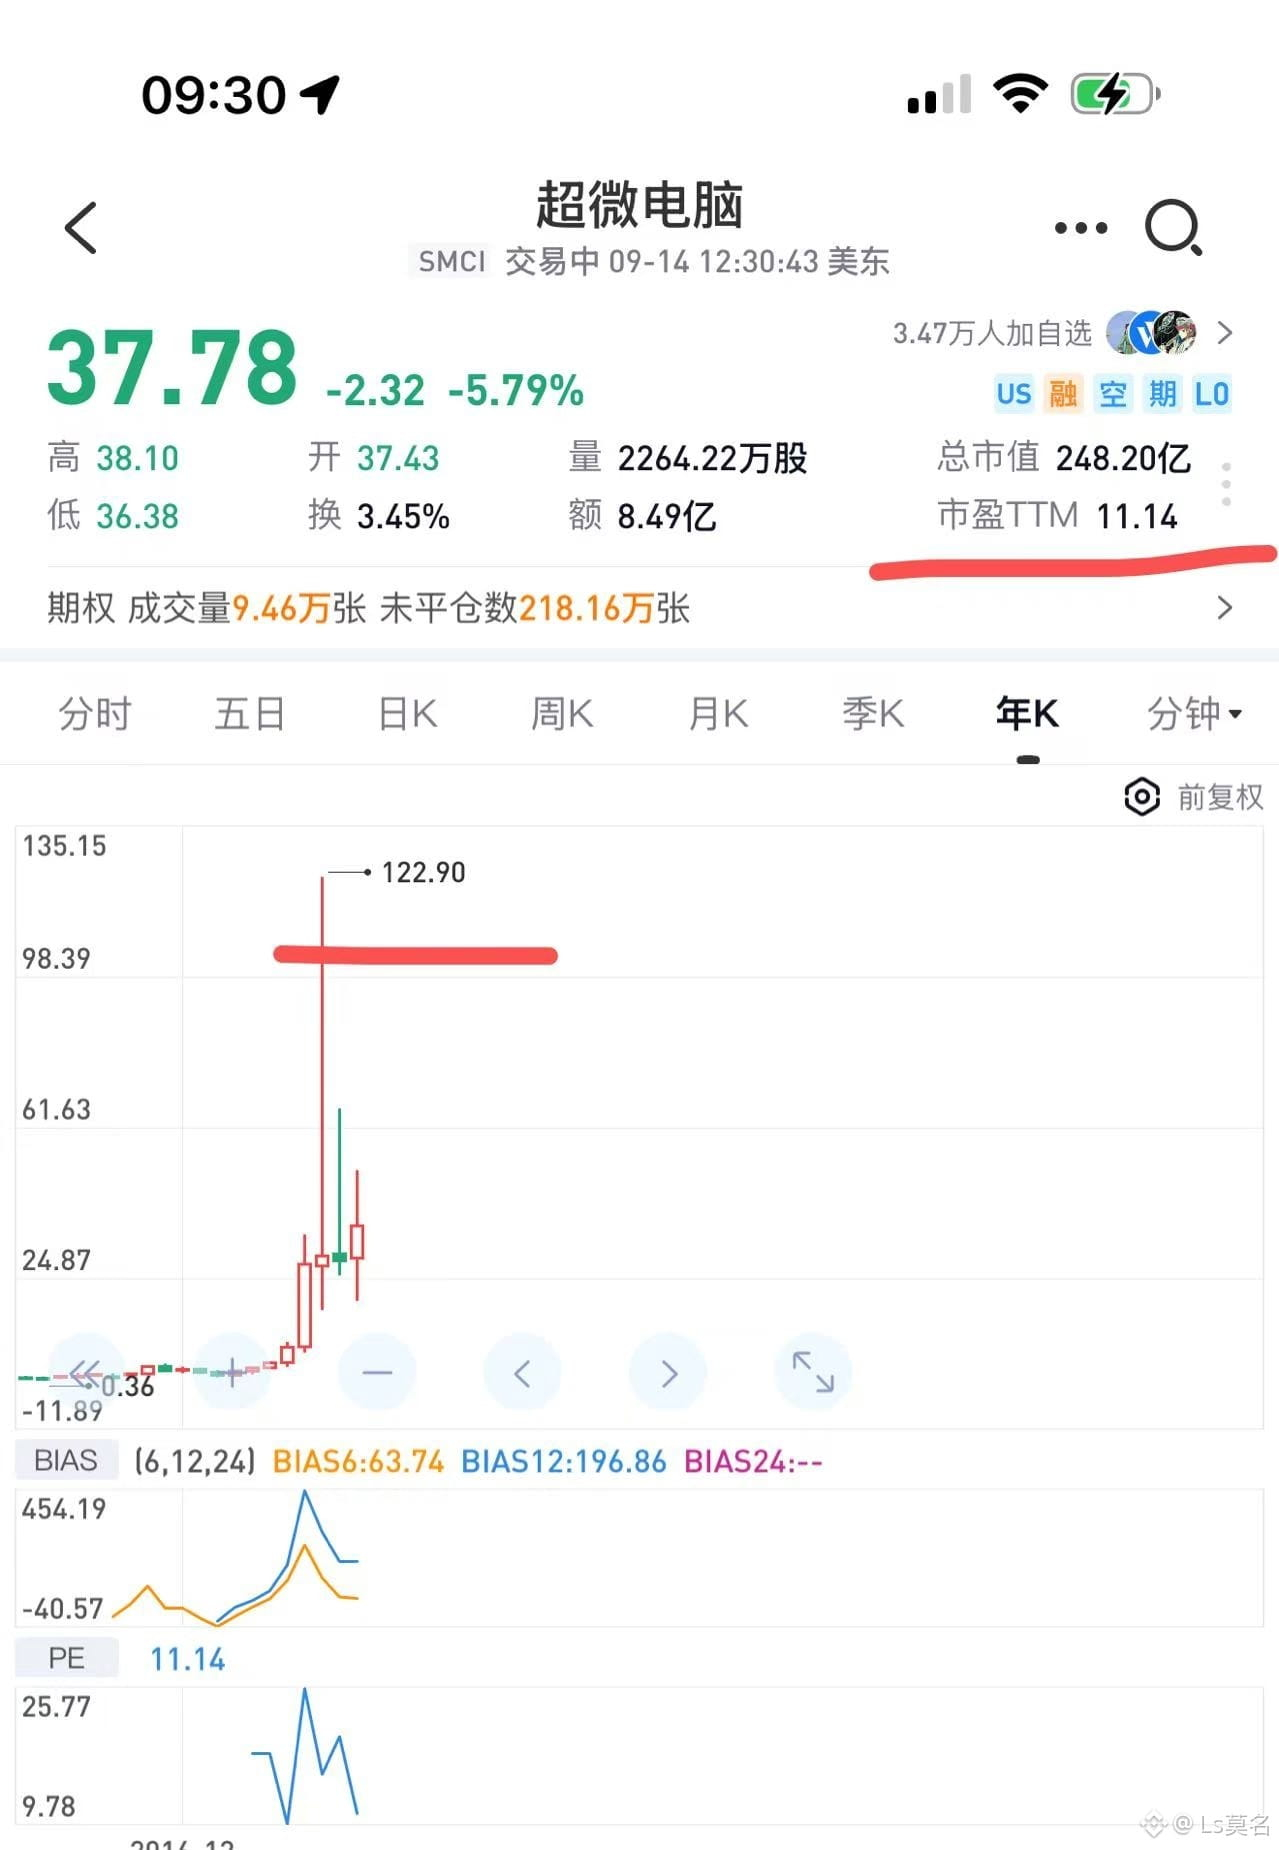
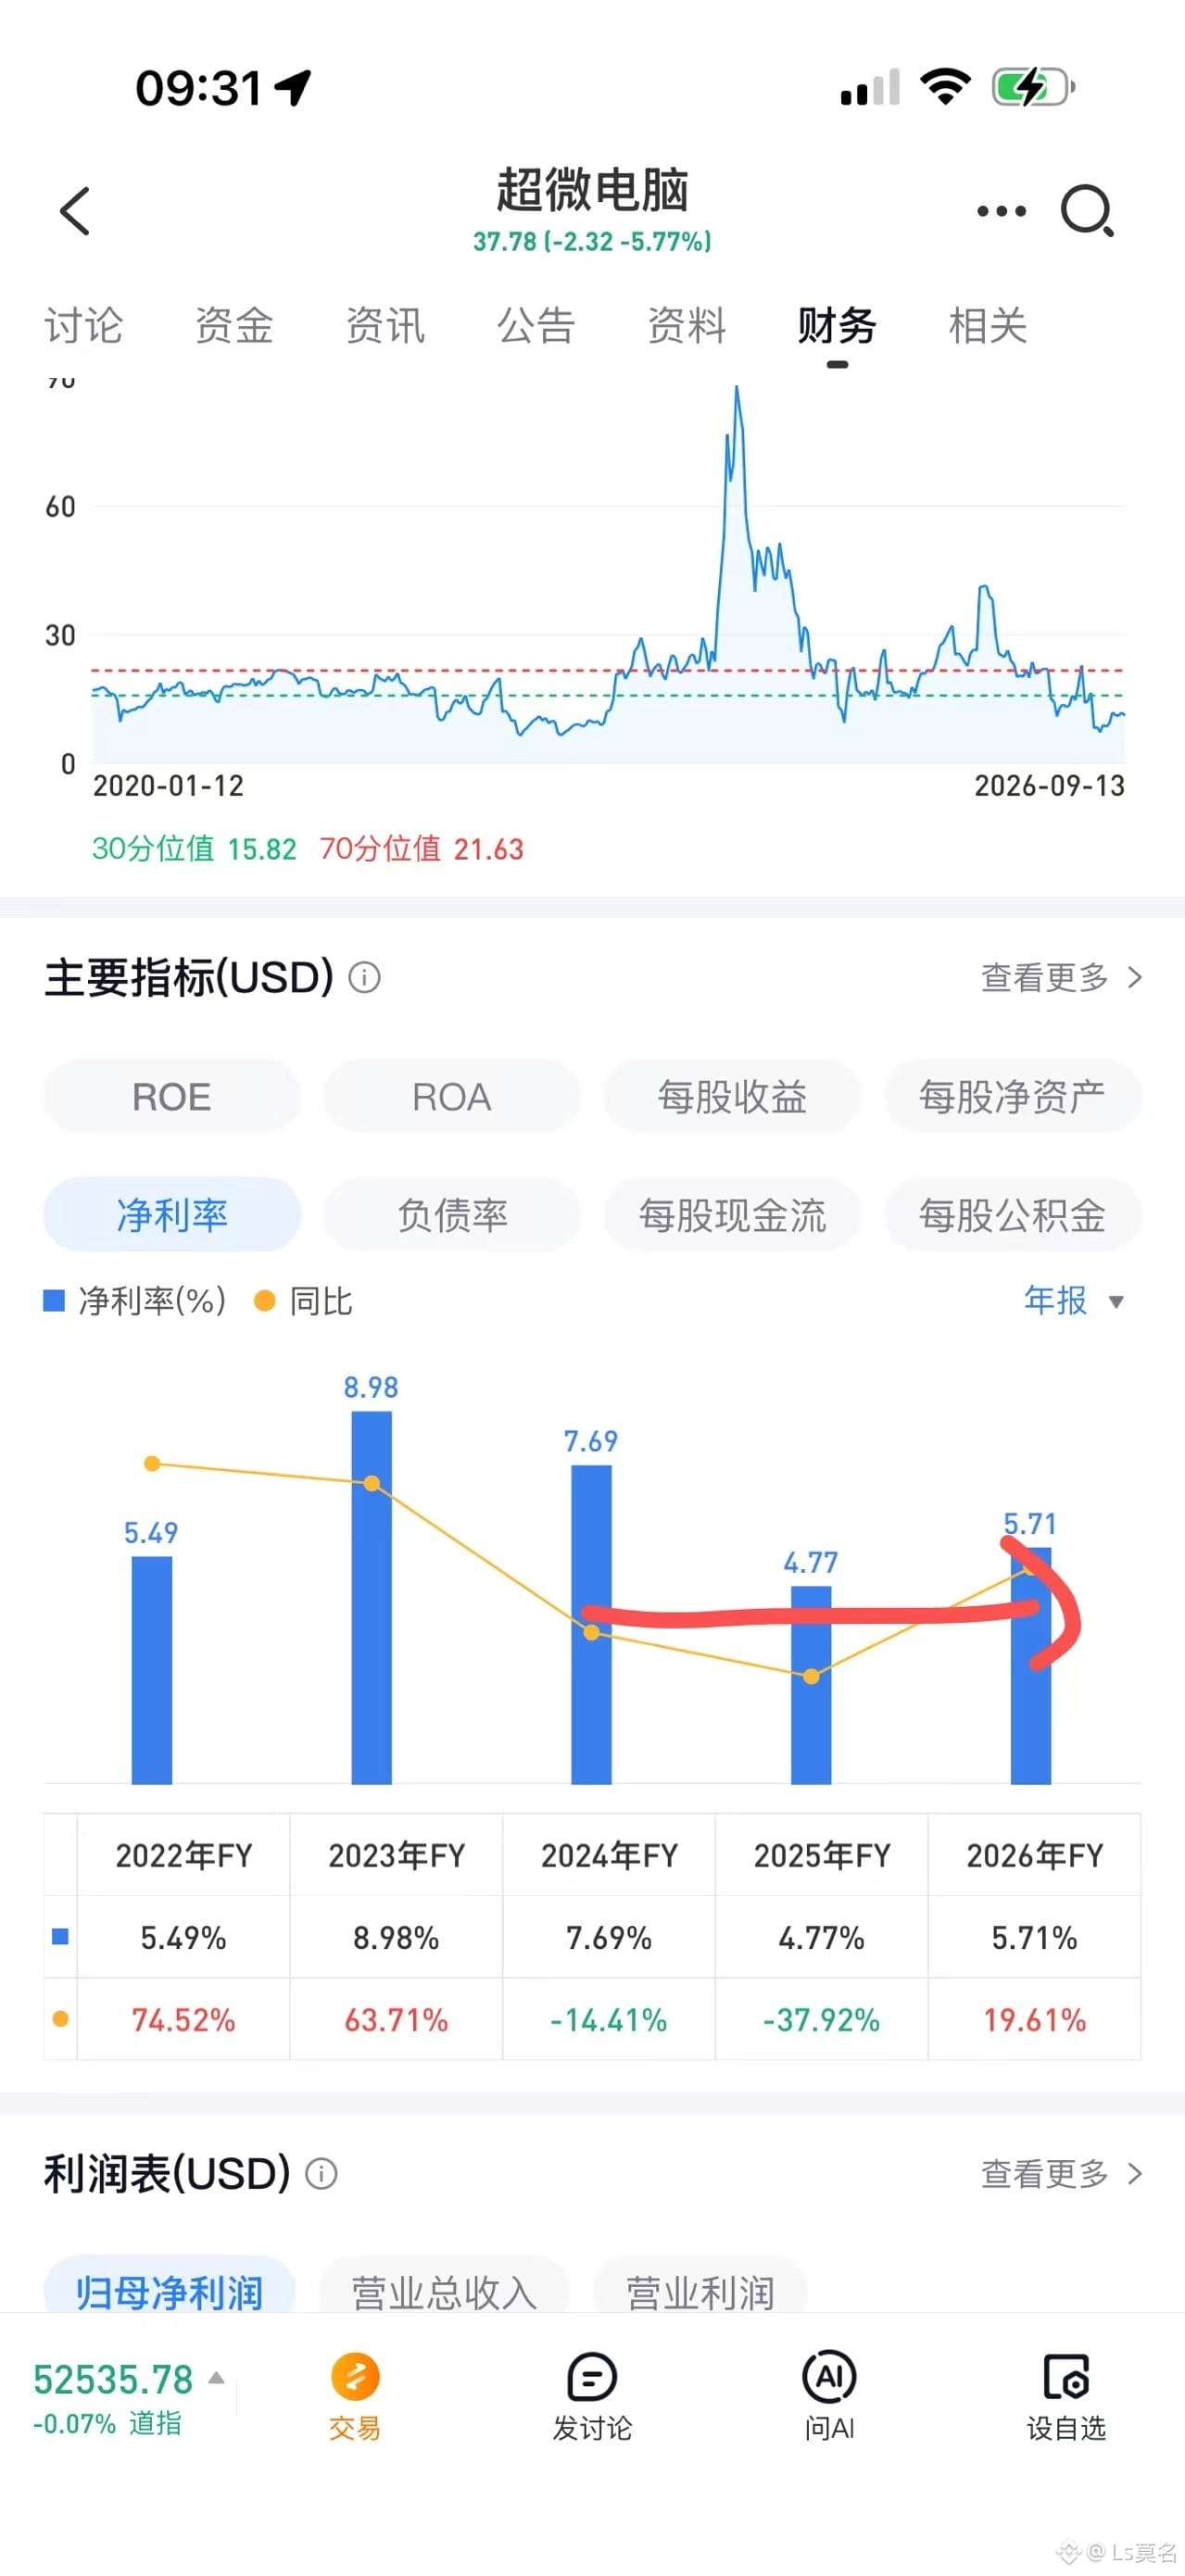
Рекомендуется по возможности не иметь дела с smci; у первой компании всегда были проблемы с добросовестностью. В сменявшихся руководящих составах тоже возникали проблемы. Во‑вторых, слишком низкая маржинальность по прибыли — по сути, это просто компания по сборке компьютеров. В‑третьих, при той же оценке она хуже, чем если рассматривать сферу хранения данных. По крайней мере, у нее достаточно глубокий ров обороны.
Рекомендуется по возможности не иметь дела с smci; у первой компании всегда были проблемы с добросовестностью. В сменявшихся руководящих составах тоже возникали проблемы. Во‑вторых, слишком низкая маржинальность по прибыли — по сути, это просто компания по сборке компьютеров. В‑третьих, при той же оценке она хуже, чем если рассматривать сферу хранения данных. По крайней мере, у нее достаточно глубокий ров обороны.
1
121
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 41,521
339 обсуждают
Btc требуется спрос
Значительные средства поступают в Btc ETF — в начале сентября спотовые биткоин-ETF США за неделю показали чистый приток ~ $987 млн. Это увеличивает реальный спотовый спрос.
Если политика ФРС США смягчится и ставки снизятся или рынок будет ожидать будущего снижения, приток капитала в риск-активы, включая BTC, может усилиться. И наоборот: высокие ставки оказывают давление на BTC. #ПротоколFOMC #fomcотслеживание #NEARRisesNearly80%InAWeek #MultiversXPlansHardForkRecovery #CircleLaunchesInstitutionalBTCBackedBorrowing
za3a
·Лайков: 0
·Просмотров: 316
ПротоколFOMC
Просмотров: 29,870
129 обсуждают
CircleMints500MUSDCOnSolana
Просмотров: 32,639
904 обсуждают