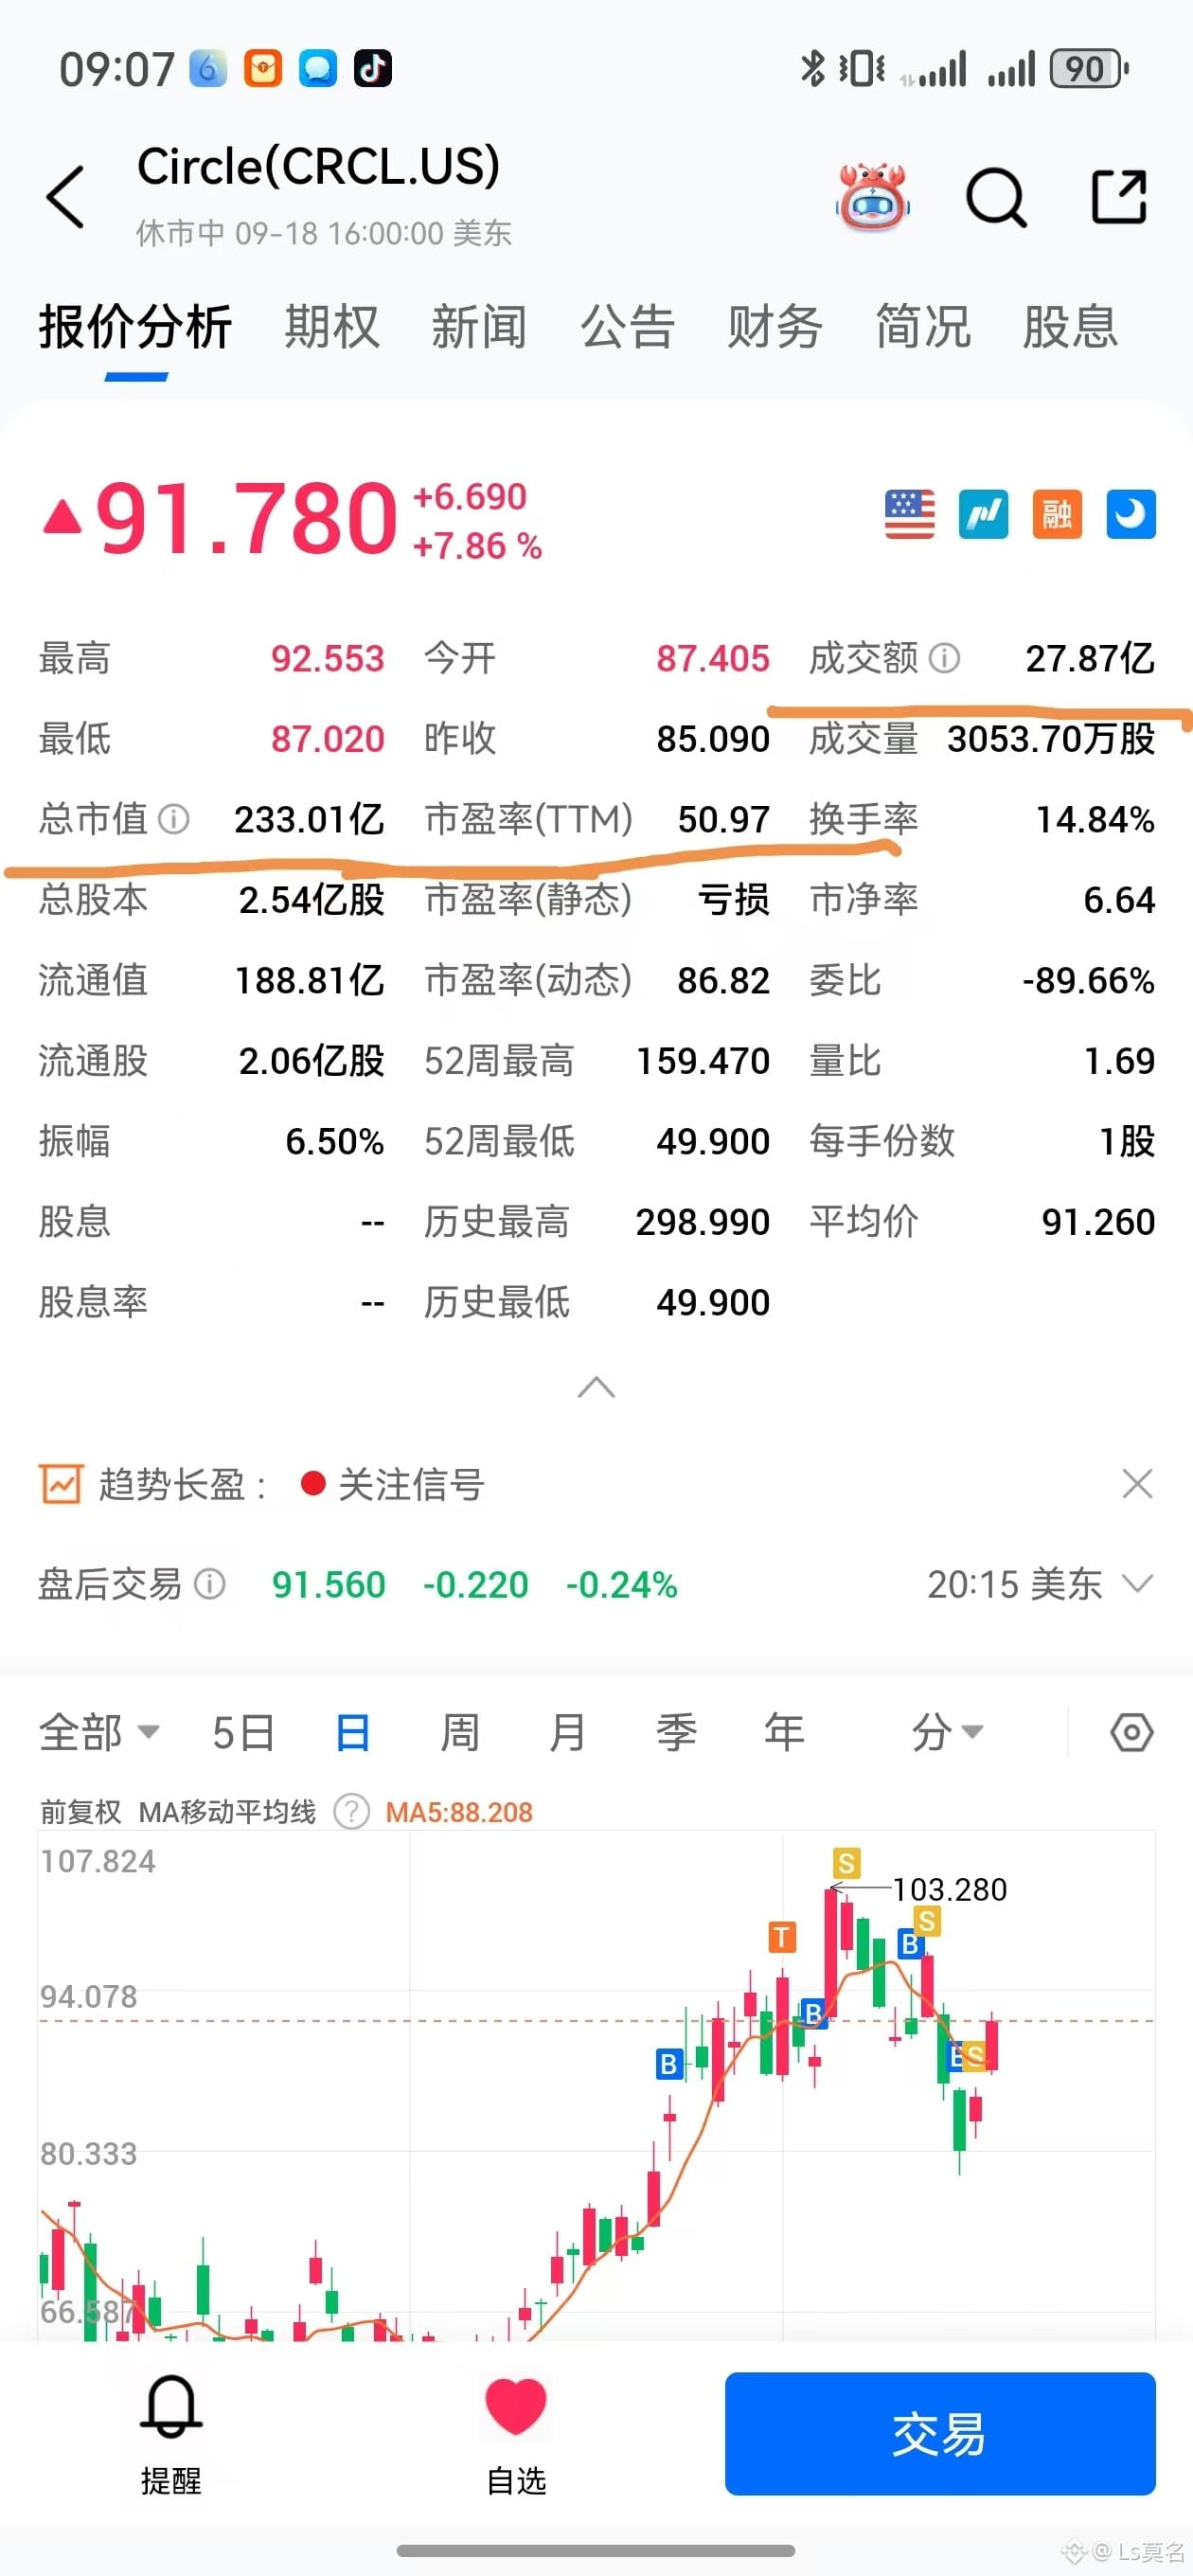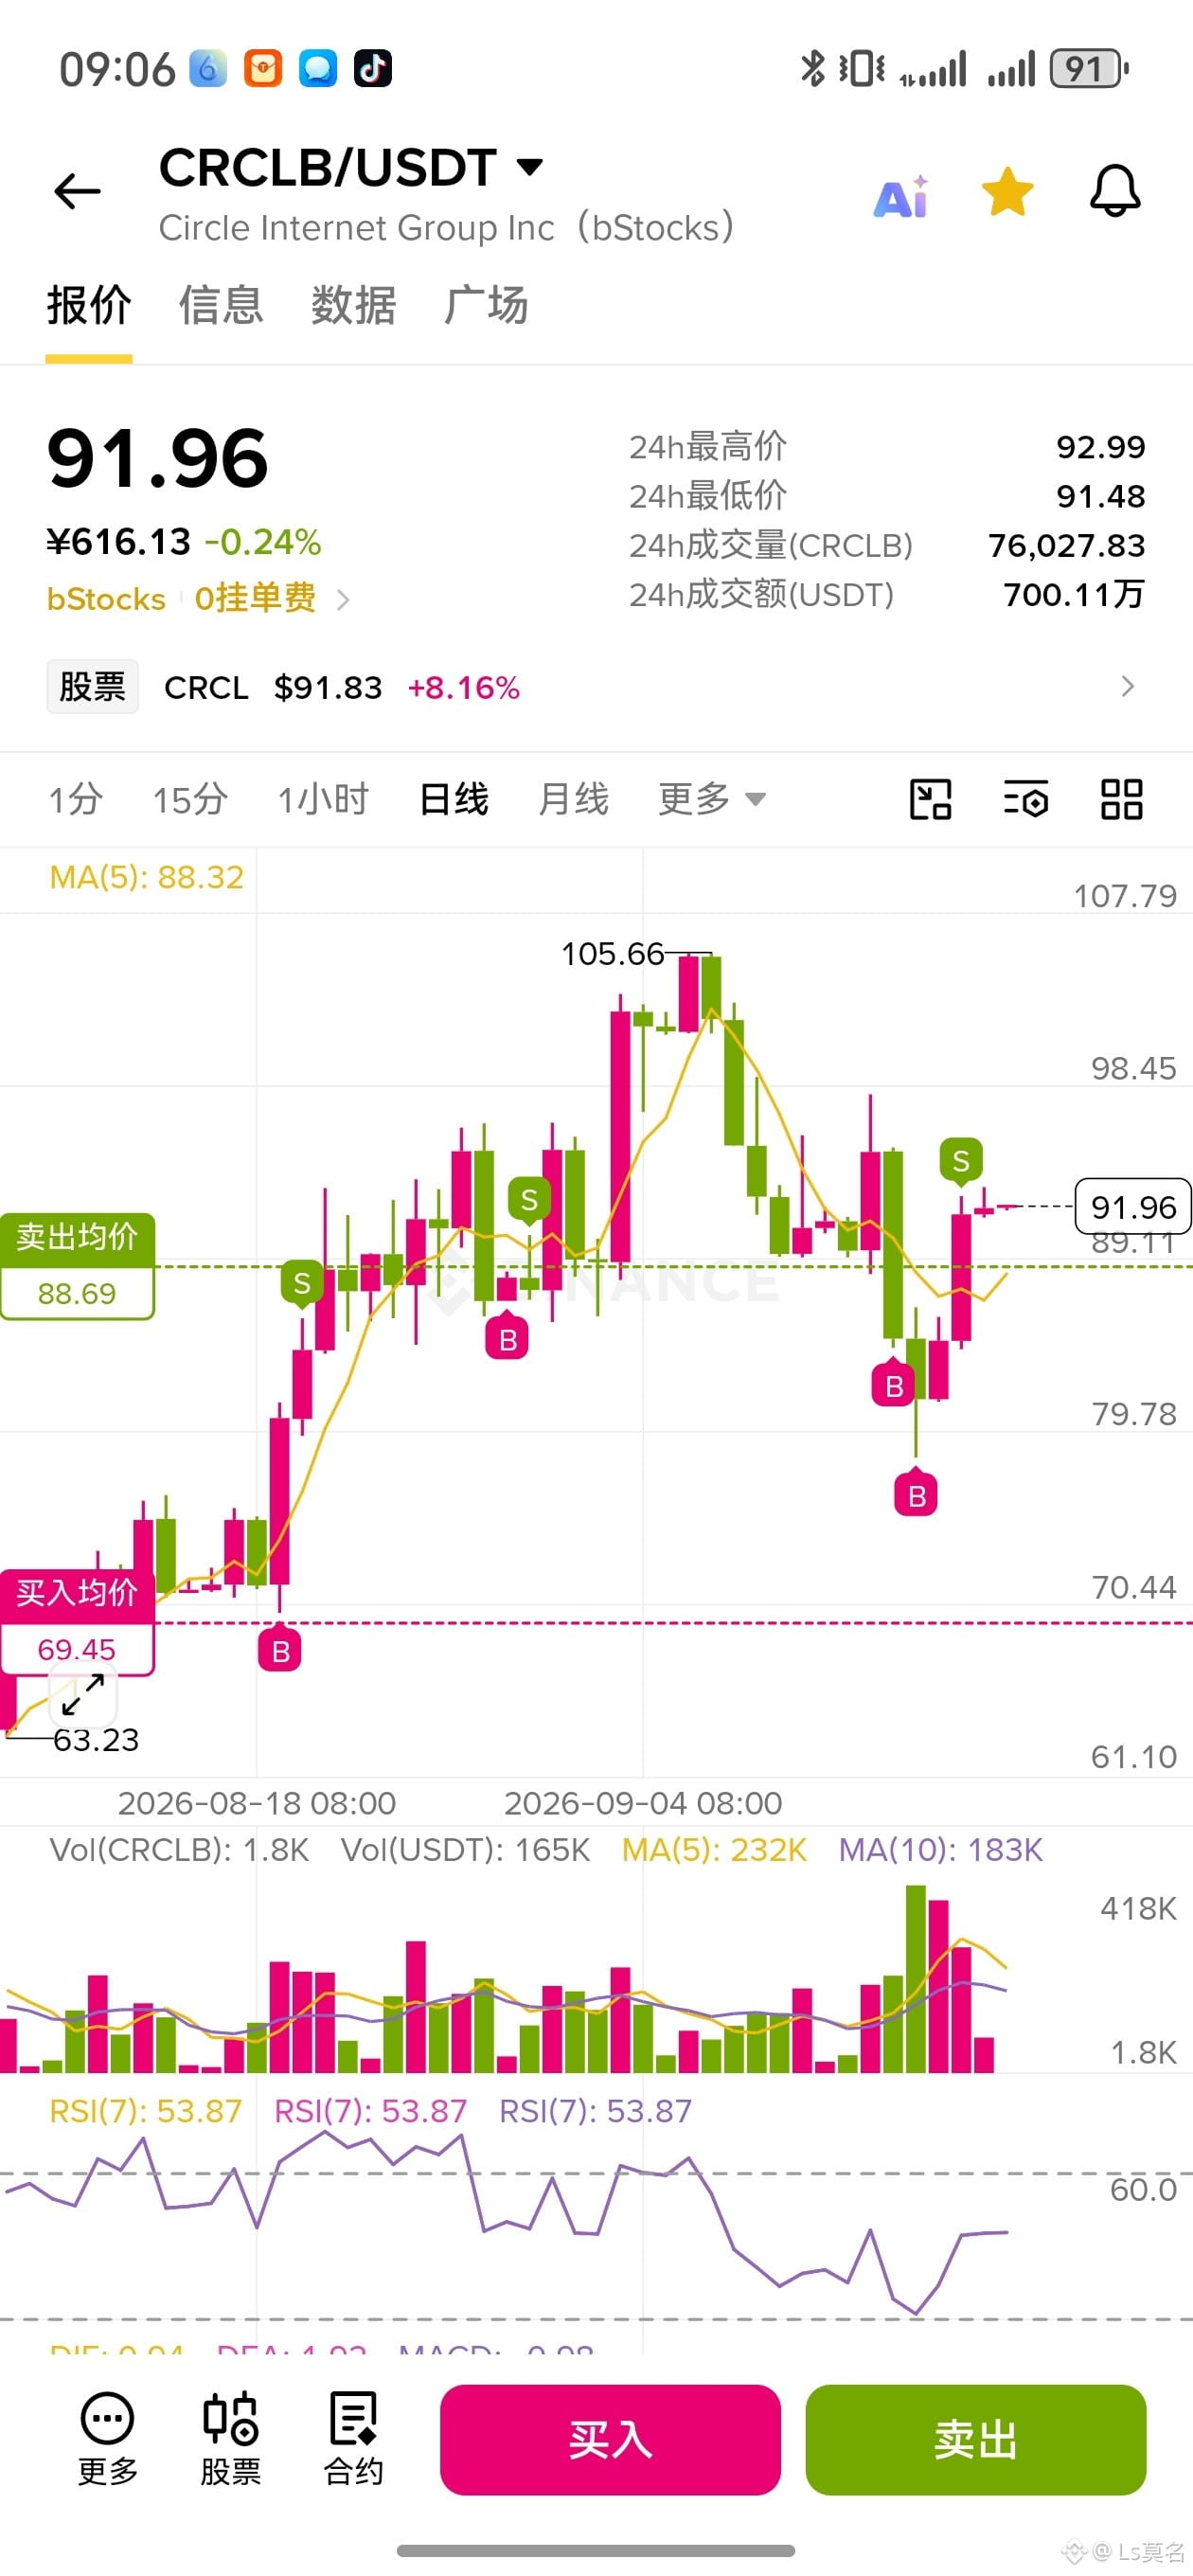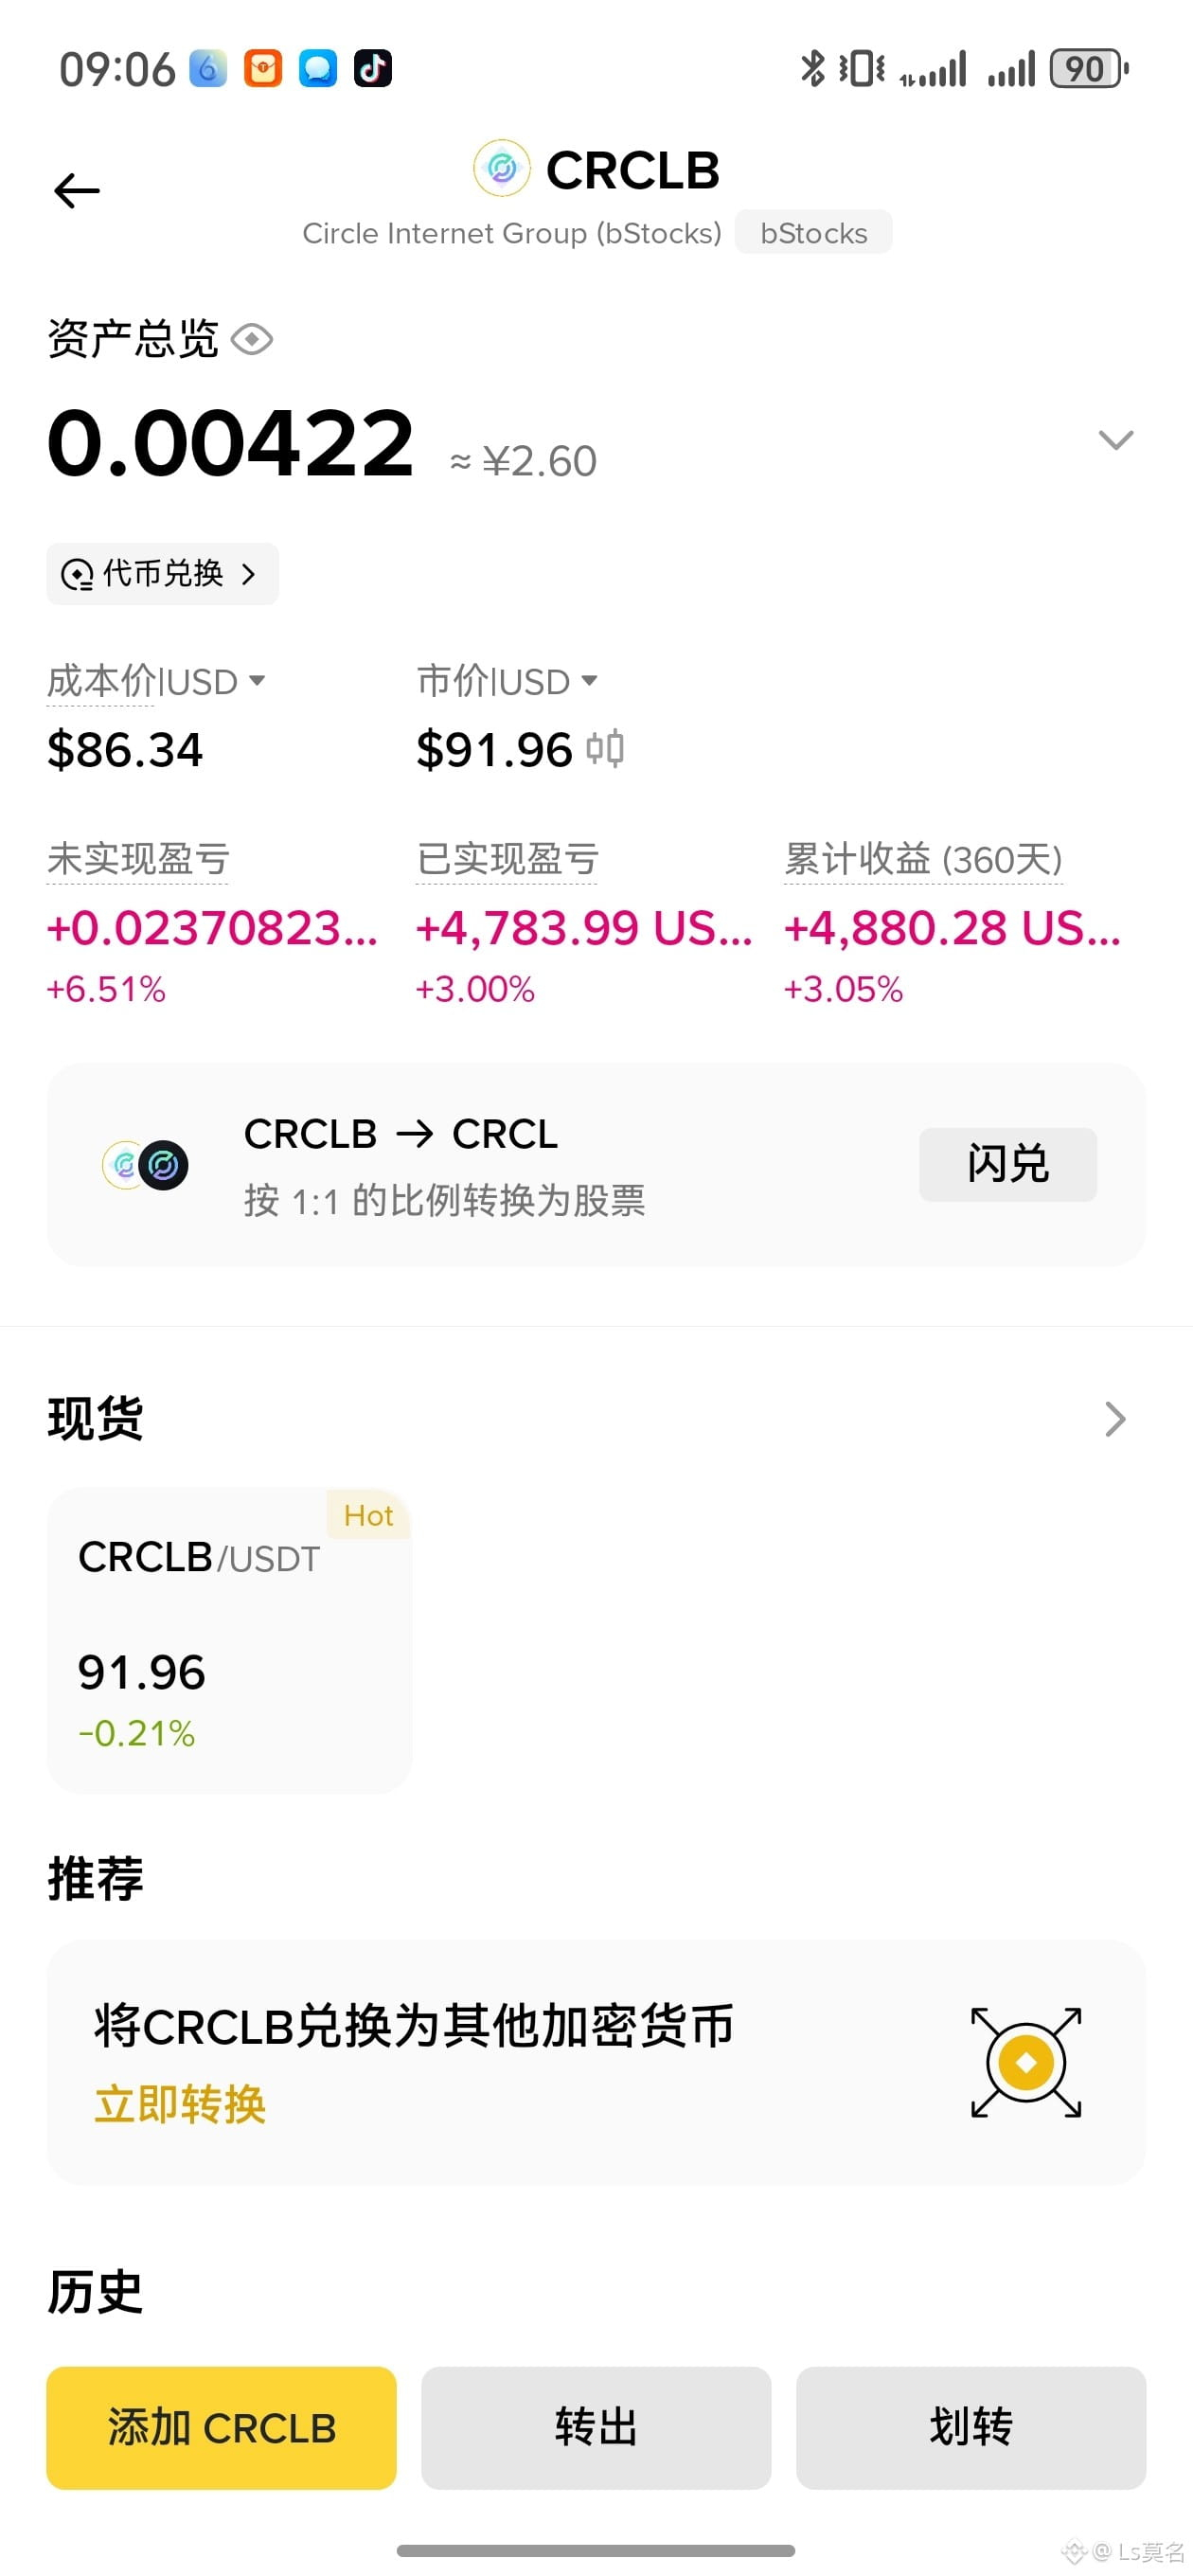
Скажите факт, который многие люди не хотят принимать. Мой вывод, полученный на данном этапе с помощью оценки компании по методу рыночной стоимости: разумный ценовой диапазон CRCL — 65–95 долларов;
Сейчас CRCL примерно 91 доллар, капитализация 23,5 млрд долларов. Я не буду считать, что она стала дешевой, только потому что упала с 159 долларов; я возьму 65–95 долларов как текущую наиболее разумную базовую оценку, а около 60 долларов — как зону более высокой «запас прочности» для покупки. Если в будущем Arc, платежная сеть и не процентный доход действительно начнут «выстреливать», я подниму центр оценки, а не буду сегодня заранее покупать мечты за счет завышенной оценки;
Повышение ставки выгодно CRCL: при снижении ставок спреды сужаются, и большая часть прибыли уходит на монеты. Поэтому, чтобы оценка компании оставалась обоснованной, даже если компания опустится минимум до 60 долларов, ее внутренняя стоимость все равно будет расти;
На данном этапе лучше всего продавать дорого и покупать дешево в диапазоне 60–90: это очень комфортно и риск при этом низкий.
Сейчас CRCL примерно 91 доллар, капитализация 23,5 млрд долларов. Я не буду считать, что она стала дешевой, только потому что упала с 159 долларов; я возьму 65–95 долларов как текущую наиболее разумную базовую оценку, а около 60 долларов — как зону более высокой «запас прочности» для покупки. Если в будущем Arc, платежная сеть и не процентный доход действительно начнут «выстреливать», я подниму центр оценки, а не буду сегодня заранее покупать мечты за счет завышенной оценки;
Повышение ставки выгодно CRCL: при снижении ставок спреды сужаются, и большая часть прибыли уходит на монеты. Поэтому, чтобы оценка компании оставалась обоснованной, даже если компания опустится минимум до 60 долларов, ее внутренняя стоимость все равно будет расти;
На данном этапе лучше всего продавать дорого и покупать дешево в диапазоне 60–90: это очень комфортно и риск при этом низкий.