


原文标题:Уолл-стрит уходит от биткойн-арбитражной торговли 原文作者:Сидхартха Шукла,Bloomberg 编译:Пегги,BlockBeats
编者按:曾经被视为「稳赚不赔」的比特币基差套利,正在悄悄失去吸引力:CME 与 Binance 的未平仓合约此消彼长,价差收窄到几乎覆盖不了资金与执行成本。
На поверхности это означает, что арбитражное пространство сжимается; более глубокий аспект заключается в том, что рынок криптодеривативов начинает созревать. Институтам больше не нужно полагаться на «перемещение кирпичей» для получения дохода, трейдеры также переключаются с плеча на опционы и хеджирование. Эпоха высокой доходности подходит к концу, а новая конкуренция будет происходить в более сложных и тонких стратегиях.
以下为原文:
На рынке криптодеривативов происходит тихое, но значительное изменение: одна из когда-то самых стабильных и прибыльных торговых стратегий сейчас показывает признаки неработоспособности.
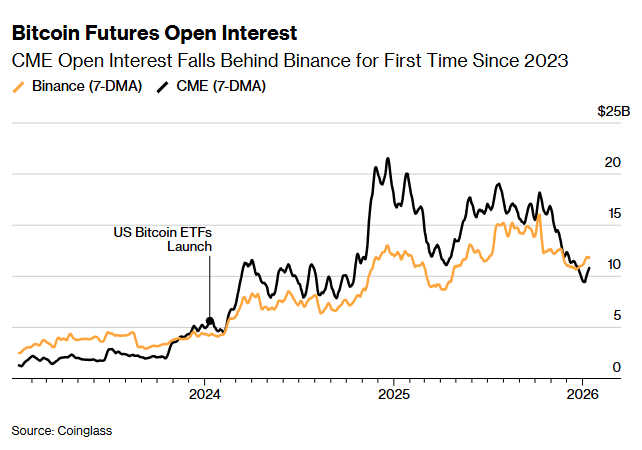
Часто используемая институтами стратегия «кэш и арбитраж» (cash-and-carry), при которой покупается спотовый биткойн и одновременно продаются фьючерсы для получения разницы в цене, стремится к краху. Это не только указывает на быстрое сжатие арбитражного пространства, но и отправляет более глубокий сигнал о том, что структура крипторынка меняется. Открытые контракты на биткойн на Чикагской товарной бирже (CME) с 2023 года впервые упали ниже Binance, что дополнительно указывает на то, что по мере сжатия ценового разрыва и более эффективного доступа к рынку, ранее прибыльные арбитражные возможности быстро исчезают.
После выхода спотового биткойн ETF в начале 2024 года CME в какой-то момент стал предпочтительным местом для выполнения таких стратегий торговыми площадками Уолл-стрита. Эта логика операции очень похожа на традиционную «арбитражную торговлю» (basis trade): покупка спотового биткойна через ETF, одновременно продавая фьючерсные контракты, чтобы получить разницу в цене между ними.
А в течение нескольких месяцев после утверждения ETF такая так называемая «дельта-нейтральная стратегия» часто достигала двузначных значений аннуализированной доходности, привлекая десятки миллиардов долларов - эти деньги не беспокоились о направлении движения цен биткойна, им было важно лишь получить доход. Но именно ETF, который быстро расширял эту сделку, заложил основу для ее завершения: с увеличением числа торговых площадок, арбитражная разница была быстро устранена. Теперь доходность этой сделки едва может перекрыть стоимость капитала.
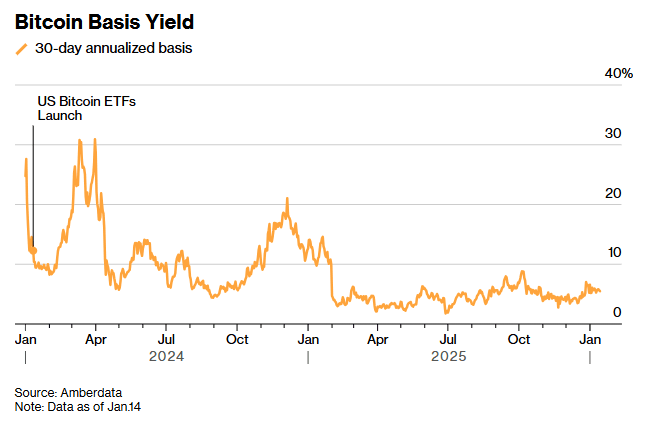
Согласно данным, собранным Amberdata, текущая аннуализированная доходность по месяцам колеблется вокруг 5%, что является низким уровнем за последние годы. Грег Магадини, руководитель деривативов Amberdata, отметил, что еще год назад в это время базис был близок к 17%, а теперь он снизился до около 4,7%, что едва перекрывает издержки капитала и выполнения. Тем временем доходность по однолетним облигациям США составляет около 3,5%, что быстро снижает привлекательность этой сделки.
На фоне продолжающегося сжатия базиса, согласно данным, собранным Coinglass, объем открытых контрактов на фьючерсы на биткойн на CME снизился с более чем 21 миллиарда долларов до менее чем 10 миллиардов долларов; в то время как объем открытых контрактов на Binance остался относительно стабильным, около 11 миллиардов долларов. Генеральный директор компании по управлению цифровыми активами Tesseract Джеймс Харрис отметил, что это изменение больше отражает отток хедж-фондов и крупных американских счетов, а не полное отступление от криптоактивов после достижения пика цен на биткойн в октябре.
Криптобиржи, такие как Binance, являются основными торговыми площадками для бессрочных контрактов. Расчеты, ценообразование и расчеты по марже для таких контрактов продолжаются, часто обновляясь несколько раз в день. Бессрочные контракты обычно сокращаются до «perps», их объем торговли занимает наибольшую долю на крипторынке. В прошлом году CME также выпустила фьючерсные контракты с меньшими номиналами и более длительным сроком действия, охватывающие криптоактивы и фондовые индексы, и предлагающие позиции по фьючерсам, близкие к спотовому рынку, позволяя инвесторам удерживать контракты до пяти лет, не меняя часто свои позиции.
Харрис из Tesseract заявил, что CME исторически был предпочтительным местом для институциональных капиталов и торговли «кэш и арбитраж» (cash-and-carry). Он добавил, что объем открытых контрактов CME был обогнан Binance, «что является важным сигналом, указывающим на изменение структуры участия на рынке». Он охарактеризовал текущую ситуацию как «тактический перезапуск», причиной которого являются снижение доходов и уменьшение ликвидности, а не подорванная уверенность в рынке.
Согласно заявлению CME Group, 2025 год является ключевым моментом для рынка: по мере того как регуляторная структура постепенно проясняется, ожидания инвесторов в этой области улучшаются, и институциональные капиталовложения начинают расширяться от единственного беттинга на биткойн к токенам эфира, XRP Ripple и Solana.
CME Group заявила: «Мы ожидаем, что среднее дневное значение открытых контрактов по фьючерсам на эфир в 2024 году составит около 1 миллиарда долларов, а к 2025 году эта цифра вырастет до почти 5 миллиардов долларов».
Несмотря на то, что снижение процентных ставок Федеральной резервной системы снизило стоимость капитала, с 10 октября, когда цены на различные токены резко упали, это не смогло стимулировать устойчивый рост крипторынка. В настоящее время спрос на кредиты ослаб, доходность децентрализованных финансов (DeFi) находится на низком уровне, а трейдеры также больше склоняются к использованию опционов и инструментов хеджирования, а не к прямому увеличению плеча в ставках.
Генеральный директор Auros в Гонконге Лэ Ши заявил, что по мере того как рынок постепенно созревает, традиционные участники теперь имеют больше возможностей для выражения своих направленных взглядов, от ETF до прямого доступа к биржам. Увеличение такого выбора сократило разницу в ценах между различными торговыми площадками и, естественно, уменьшило арбитражное пространство, которое ранее раздувало объем открытых контрактов CME.
Лэ сказал: «Здесь существует эффект саморегулирования». Он считает, что когда участники рынка продолжают собираться на торговых площадках с наименьшими издержками, базис будет сжиматься, а мотивация для ведения кэша и арбитража (carry trade) также уменьшится.
В среду биткойн упал на 2,4% до 87,188 долларов, затем сократил свои потери. Этот спад в какой-то момент стер все приросты с начала года.
Глава инвестиционного отдела 319 Capital Богумил Восалик заявил, что эпоха почти безрискового получения высокой прибыли, возможно, подошла к концу, что вынудит трейдеров обратиться к более сложным стратегиям на децентрализованных рынках. Для высокочастотных и арбитражных институтов это означает, что им нужно искать возможности в других местах.
[原文链接]