

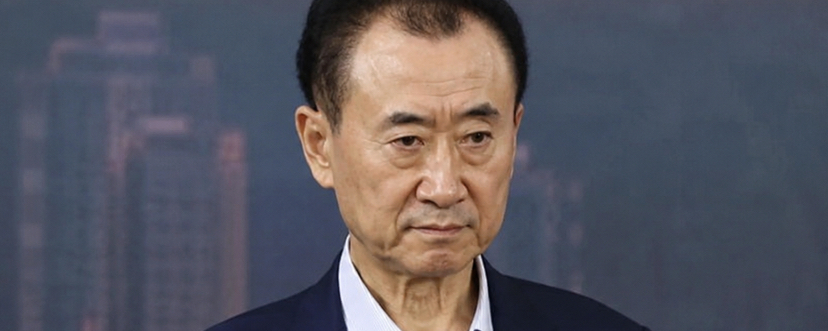

Ограничения по высокому потреблению для Ван Цзяньлиня в последнее время уже сняты.
Ранее из-за одного исполнительного дела на сумму около 186 млн юаней меры по ограничению высоких расходов были приняты в отношении группы Dalian Wanda Group, Wanda Real Estate Group Co., Ltd. и Ван Цзяньлиня. Впоследствии соответствующие ограничительные меры были сняты.
Тем временем недавние фотографии, на которых Ван Цзяньлинь публично появляется, вызвали повышенный интерес: многие пользователи отметили, что по сравнению с прежним он заметно похудел.
Но то, что действительно стоит внимания за «похудением», — это не изменение личного состояния, а:
Wanda и Ван Цзяньлинь в некотором смысле стали отражением перехода Китая от «золотой эпохи» к новому циклу в сфере недвижимости.
Ванда: переход от эпохи расширения активов к эпохе денежного потока
На этапе быстрого роста недвижимости Ванда представляла крайне успешную бизнес-модель:
купить землю → построить площадь → вести эксплуатацию → рост стоимости активов
в ту эпоху:
земля продолжала дорожать;
среда для финансирования была благоприятной;
быстрое расширение городов;
рост спроса на коммерческую недвижимость.
Сам масштаб — это конкурентное преимущество.
поэтому модель агрессивного расширения с высоким плечом способна быстро увеличивать стоимость компании.
Однако, когда начинается новый цикл в недвижимости:
снижение долговой нагрузки в недвижимости;
изменения в среде финансирования;
замедление роста потребления;
усиление конкуренции в коммерческой недвижимости;
модель, которая раньше опиралась на расширение активов, начала испытывать давление.
поэтому Ванда выбрала:
продажа части активов;
снижение долгов;
сворачивание зарубежной стратегии размещения;
фокус на ключевом бизнесе.
Это отличается от ситуации, когда некоторые девелоперские компании столкнулись с кризисом из-за разрыва цепочки финансирования.
Ванда больше похожа на:
После того как старая модель роста перестала работать — активно корректировать бизнес-модель.
BitMEX: похожий случай в криптоиндустрии
Это напоминает BitMEX.
BitMEX когда-то создала модель бессрочных контрактов.
на ранней стадии крипторынка:
бессрочные контракты означают:
высокий торговый объём;
высокий спрос на плечо;
профессиональные трейдеры;
огромная выручка от комиссий.
Бессрочные контракты создали целую плеяду бирж, которые ранее сияли.
но затем:
Binance;
Bybit;
OKX;
масштабировать этот продукт и ещё расширить:
спот;
кошелёк;
экосистема Web3;
глобальная система пользователей.
изменилась логика конкуренции:
Раньше:
Кто создаёт торговые продукты — тот и впереди.
Сейчас:
Кто владеет полноценной финансовой экосистемой, тот будет иметь больше преимуществ.
Проблема BitMEX не в нехватке креативности, а в:
Она создала эпоху, но не полностью завершила переход к следующей.
Общие закономерности за двумя кейсами
Прошлые преимущества Ванды:
масштаб активов;
ресурсы земли;
скорость расширения.
Прошлые преимущества BitMEX:
инновации в продуктах;
преимущество первопроходца;
профессиональные пользователи.
но после смены эпохи:
Прошлые преимущества не обязательно автоматически станут конкурентоспособностью в будущем.
Реально определяет, сможет ли компания пережить цикл, то, что:
Можно ли завершить переход на новую модель до того, как старая перестанет работать.
и выход на CEX: следующая волна вытеснений может прийти из-за отставания модели
Текущие криптобиржи тоже проходят через похожие трансформации.
Конкуренция CEX в прошлом:
доля возвратных комиссий;
высокое плечо;
большое количество монет;
быстрое получение торгового объёма.
Такая модель особенно эффективна на бычьем рынке.
Но в будущем конкуренция может измениться.
поскольку просто полагаться на:
выручка от комиссий;
контрактная торговля;
ажиотаж вокруг «шиткоинов»;
Потенциал роста снижается.
В будущем биржам нужно построить новый ров:
1. способность к построению экосистемы
включая:
кошелёк;
ончейн-экосистема;
вход в DeFi;
управление активами пользователей.
2. способность к соблюдению требований
особенно по мере развития RWA:
токены акций;
токены золота;
токены товаров;
биржи всё больше приближаются к традиционным финансам.
Будущая регуляторная способность сама по себе является конкурентным преимуществом.
3. способность обеспечивать «точку входа» для активов
Будущая конкуренция — это не только:
«Где пользователь торгует BTC».
а именно:
«Где пользователь управляет всеми цифровыми активами?»
включая:
BTC;
американские акции;
золото;
облигации госкредзайма;
RWA-активы.
итоговая оценка
Возможно, не небольшие биржи будут вытеснены, а те платформы, которые остаются в старой модели роста и не способны провести обновление до уровня финансовой экосистемы.
в прошлом:
Торговый объём, плечо и возвратные комиссии определяют рост.
в будущем:
экосистема, комплаенс и «точка входа» для активов определяют долгосрочную способность к выживанию.
Ван Цзяньлин и BitMEX представляют поворотные точки двух разных циклов — традиционного бизнеса и криптоиндустрии соответственно.
Общие проблемы обеих сторон:
Когда преимущества, которые даёт эпоха, постепенно исчезают, есть ли у вас способность создать преимущества следующей эпохи.