Отчет Goldman Sachs на самом деле довольно интересный, но рынок может недооценивать его значение.
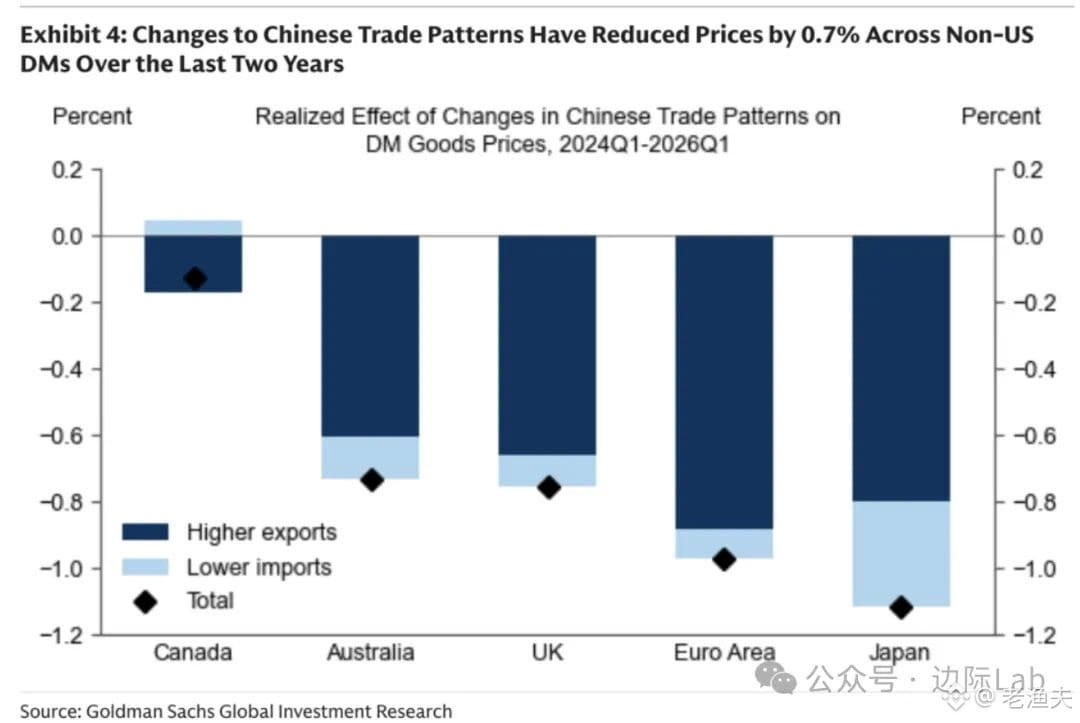
С Q1 2024 года: рост китайского экспорта + сокращение импорта создают около 0,7% понижательного давления на цены на товары в развитых экономиках (кроме США). Звучит немного, но это эквивалентно ежегодному снижению общей и базовой инфляции на 0,1–0,2 процентного пункта. Вклад роста экспорта — 0,6 п.п., вклад сокращения импорта — 0,1 п.п. Япония и еврозона, где доля китайских производимых товаров выше, видят более сильное ценовое давление — цены там снижены соответственно на 1,1% и 1,0%. Канада, поскольку торговые связи с Китаем слабее, — лишь на 0,2%.
Ключевой момент в том, что передача торговых цен в розничные сегменты иногда занимает время. Если китайский профицит по текущему счету продолжит расширяться, в ближайшие кварталы инфляционное давление может быть более заметным.
Это, по сути, старая история в новой версии: китайские мощности периодически «вымываются» наружу, подавляя глобальные товарные цены. Похожее уже было в начале 2000-х — тогда это называли «китаем, экспортирующим дефляцию». Сейчас отличие в том, что центральные банки развитых экономик только что пережили инфляционные страхи и пока колеблются, снижать ли ставки. Если Китай продолжит играть по этой модели, Европa и Япония могут перейти к смягчению раньше — но это также означает, что их экономический рост будет больше зависеть от внешнего спроса, а внутренний спрос окажется слабым.
Еще один ракурс: сокращение китайского импорта говорит о том, что внутренний спрос по-прежнему слаб. Рост экспорта + сокращение импорта = расширение профицита по текущему счету = давление оттока капитала или накопления валютных резервов. Это влияет и на курс юаня, и на внутреннюю ликвидность. Если профицит будет продолжать расти, то у ЦБ будет два варианта: хеджировать (покупать валюту, размещать базовые деньги) или позволить юаню укрепляться — и то, и другое имеет цену.
Рынок сейчас следит за ожиданиями снижения ставки ФРС, но может упускать из виду: если Китай продолжит экспортировать дефляцию, денежно-кредитная политика Европы и Японии может быть более «голубиной», чем в США. Это запустит цепные реакции для валютных курсов, сырьевых товаров и развивающихся рынков.
Старая поговорка гласит: с дефляцией справляться сложнее, чем с инфляцией. Этот отчет Goldman Sachs напоминает нам, что нисходящая динамика глобальной инфляции — это не только слабость спроса, но и структурные факторы со стороны предложения. И такие факторы часто оказываются более устойчивыми, чем действия центробанков.
С Q1 2024 года: рост китайского экспорта + сокращение импорта создают около 0,7% понижательного давления на цены на товары в развитых экономиках (кроме США). Звучит немного, но это эквивалентно ежегодному снижению общей и базовой инфляции на 0,1–0,2 процентного пункта. Вклад роста экспорта — 0,6 п.п., вклад сокращения импорта — 0,1 п.п. Япония и еврозона, где доля китайских производимых товаров выше, видят более сильное ценовое давление — цены там снижены соответственно на 1,1% и 1,0%. Канада, поскольку торговые связи с Китаем слабее, — лишь на 0,2%.
Ключевой момент в том, что передача торговых цен в розничные сегменты иногда занимает время. Если китайский профицит по текущему счету продолжит расширяться, в ближайшие кварталы инфляционное давление может быть более заметным.
Это, по сути, старая история в новой версии: китайские мощности периодически «вымываются» наружу, подавляя глобальные товарные цены. Похожее уже было в начале 2000-х — тогда это называли «китаем, экспортирующим дефляцию». Сейчас отличие в том, что центральные банки развитых экономик только что пережили инфляционные страхи и пока колеблются, снижать ли ставки. Если Китай продолжит играть по этой модели, Европa и Япония могут перейти к смягчению раньше — но это также означает, что их экономический рост будет больше зависеть от внешнего спроса, а внутренний спрос окажется слабым.
Еще один ракурс: сокращение китайского импорта говорит о том, что внутренний спрос по-прежнему слаб. Рост экспорта + сокращение импорта = расширение профицита по текущему счету = давление оттока капитала или накопления валютных резервов. Это влияет и на курс юаня, и на внутреннюю ликвидность. Если профицит будет продолжать расти, то у ЦБ будет два варианта: хеджировать (покупать валюту, размещать базовые деньги) или позволить юаню укрепляться — и то, и другое имеет цену.
Рынок сейчас следит за ожиданиями снижения ставки ФРС, но может упускать из виду: если Китай продолжит экспортировать дефляцию, денежно-кредитная политика Европы и Японии может быть более «голубиной», чем в США. Это запустит цепные реакции для валютных курсов, сырьевых товаров и развивающихся рынков.
Старая поговорка гласит: с дефляцией справляться сложнее, чем с инфляцией. Этот отчет Goldman Sachs напоминает нам, что нисходящая динамика глобальной инфляции — это не только слабость спроса, но и структурные факторы со стороны предложения. И такие факторы часто оказываются более устойчивыми, чем действия центробанков.