


Корреспондент «21世纪经济报道» Луо Ици
Горячий рынок CPU-чипов запускает новый виток активности.
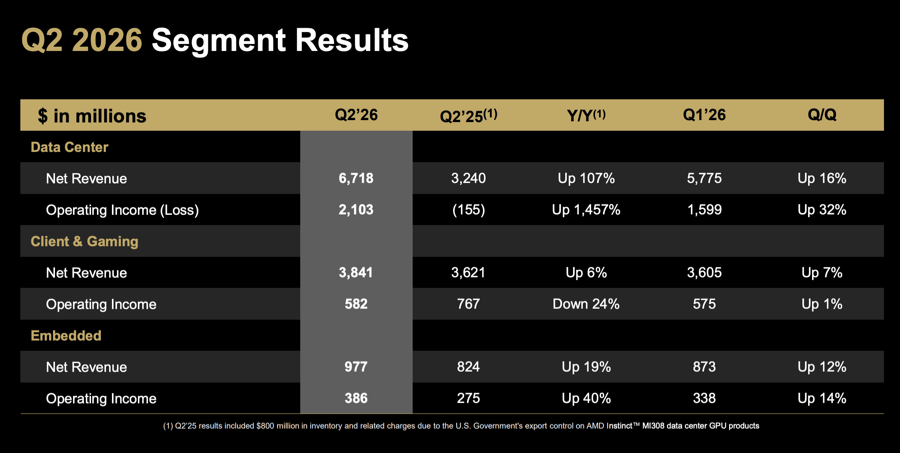
Местное время 4 августа: AMD представила отчет с высокими темпами роста. Во втором финансовом квартале 2026 года компания добилась выручки в размере 11,5 млрд долларов, рост на 50% в годовом исчислении и на 13% к предыдущему кварталу; прибыльность достигла исторического максимума. Среди прочего выручка сегмента центров обработки данных выросла более чем вдвое в годовом выражении.
Но этот отчет не смог разжечь энтузиазм на рынке капитала — после закрытия торгов акции AMD в какой-то момент падали более чем на 9%. Причина проста: рынок ожидал «супервзрывного» результата, но фактические показатели не дотянули до прогнозов некоторых аналитических компаний.
Величина ожиданий отражает общий оптимистичный настрой рынка относительно спроса на CPU‑чипы. А помимо AMD, Intel, Qualcomm и Arm — три крупные компании — в последнее время также последовательно раскрыли результаты и перспективы. Вместе это формирует картину, которой раньше на рынке CPU‑чипов не было: спрос и предложение остаются напряжёнными, конкурентная среда становится ещё более многогранной, а траектория роста уже нарушила традиционный ритм.
Финансовая отчётность AMD за тот квартал вновь подтверждает, что строительство AI‑инфраструктуры по‑прежнему находится на стадии быстрого расширения.
Как рассказал председатель совета директоров AMD и главный исполнительный директор Сю Цзыфэн, во втором финансовом квартале выручка от бизнеса дата-центров в годовом выражении удвоилась, а доля в общей выручке компании выросла до 58%; в прошлом году в тот же период она составляла лишь 42%. Это в полной мере демонстрирует быстрые темпы расширения масштабов серверного и AI-направления в дата-центрах.
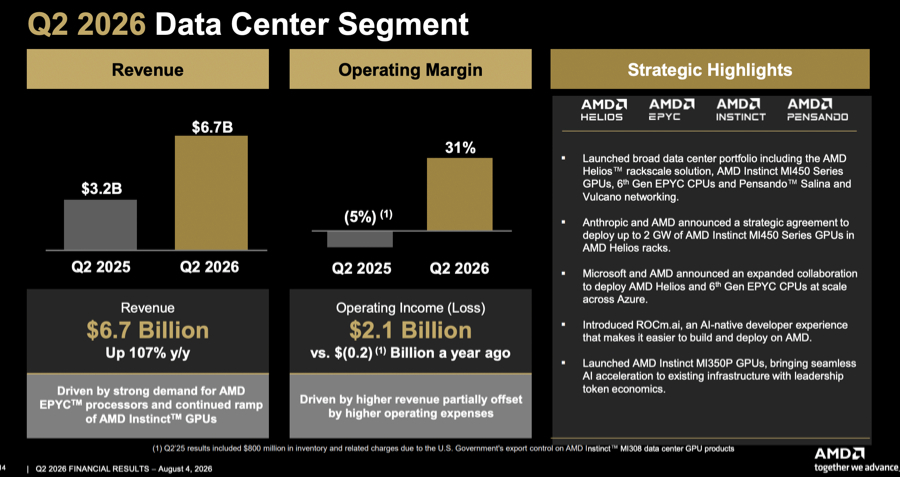
Она привела ряд данных для обоснования: выручка сегмента дата‑центров в годовом выражении выросла на 107% — до 6,7 млрд долларов, что стало историческим максимумом. Ключевым драйвером роста стала высокая востребованность серверных CPU EPYC и AI‑ускорителей Instinct. Выручка по серверным CPU‑бизнесу обновляет рекорды уже пять кварталов подряд. Продажи по каналам облачных вычислений и корпоративных локальных развёртываний в годовом выражении выросли более чем на 70%, что превысило ожидания по результатам, озвученные в прошлом квартале; при этом доля x86‑серверных CPU‑чипов компании растёт в годовом выражении.
С учётом результатов деятельности Су Цзыфэн (Сю Цзыфэн) отметила, что прогнозируемые темпы роста выручки серверных CPU в первом полугодии 2026 года в годовом сопоставлении превысят 80%, а в 2027 году за весь год на базе более высокой “базы” темпы годового роста также составят свыше 70%. В совокупности по двум ключевым направлениям компания ожидает, что в 2027 году выручка всего сегмента дата-центров вырастет более чем вдвое в годовом выражении.
По расчётам AMD, в ближайшие несколько лет общий рынок высокопроизводительных вычислений и AI‑вычислительных мощностей будет расти со среднегодовыми темпами около 40%; к 2030 году общий размер рынка приблизится к 2 трлн долларов. На этом фоне темпы роста выручки компании будут продолжать опережать показатели отрасли в целом.
На самом деле это уже не логика роста, характерная для традиционных критериев оценки строительства AI‑инфраструктуры: это тесно связано со всплеском спроса на агентный AI (Agentic).
По анализу старшего аналитика Counterpoint Research Parv Sharma для корреспондента 21st Century Business Herald, агентный AI (Agentic AI) требует, чтобы на каждую GPU приходилось больше CPU‑ядер — чтобы решать задачи оркестрации (orchestration), управления множеством sub‑agents (подагентами) и вызова инструментов и т.п. При этом сверхкрупные облачные сервис‑провайдеры (Hyperscalers) продолжают масштабно строить AI‑дата‑центры и наращивать капитальные затраты (CapEx), дополнительно подстёгивая спрос на серверные CPU.
Это также хорошо видно по результатам деятельности конкурентов AMD.
На недавно прошедшей отчётной встрече руководители Intel заявили, что спрос на рынке CPU‑чипов сейчас очень силён: если считать по объёмам отгрузки, соотношение CPU и GPU уже близко к 1:1, а в будущем даже может сместиться ещё сильнее в сторону CPU. Судя по капитальным затратам (CapEx) со стороны конечных заказчиков и по уже подписанным долгосрочным контрактам, можно ожидать существенный рост этого рынка. «Главнейший вызов сейчас — расширение поставок, чтобы удовлетворить потребности клиентов», — продолжили в компании.
Тогда неудивительно, что два гиганта — Qualcomm и Arm — тоже вышли на рынок CPU для дата‑центров.
На недавней отчётной встрече представители Qualcomm дали объяснение: рабочие нагрузки агентного AI (Agentic AI) перестраивают AI‑экономику, и эффективная генерация токенов (Token) и снижение совокупной стоимости владения (TCO) критически важны для масштабирования AI. Именно это стало поводом для компании вновь выйти в рынок CPU для дата‑центров.
Хотя Qualcomm ещё находится на стадии продуктового планирования, компания ускоряет выход на рынок с четырёх направлений: во‑первых, подключение — за счёт приобретения Alphawave Qualcomm усилила возможности в сфере соединений с охватом стойко‑уровневых и дата‑центровых опто‑цифровых модулей обработки сигналов; во‑вторых, заказные чипы — основа этого направления заключается в проектировании “всего стека” в соответствии с потребностями клиентов; в‑третьих, чипы для ускорения AI — во втором финансовом квартале 2027 года Qualcomm представит следующее поколение AI‑ускорителей, что станет первой в отрасли реализацией near‑memory (вычислений рядом с памятью) ускорителя; в‑четвёртых, CPU — к второй половине 2028 года Qualcomm выпустит серверное вычислительное решение Oryon (включая IP‑ядра/архитектуру). Тогда же компания опубликует полный матричный ряд CPU‑продуктов, охватывающих три сценария: агентный AI, универсальные вычисления и AI‑головные узлы (Head Node).
Инвестиции Arm уже дали результат: согласно последнему финансовому отчёту, в первом финансовом квартале лицензионные (роялти) доходы компании составили 715 млн долларов, что на 22% больше в годовом выражении. В том числе роялти‑доходы от направления дата‑центров снова выросли более чем вдвое в годовом выражении — это крупнейший драйвер роста роялти. Рост обеспечивается продолжающимся внедрением серверных чипов на базе архитектуры Arm со стороны всех основных сверхкрупных облачных сервис‑провайдеров (Hyperscalers), а также увеличением развёртываний в дата‑центрах сетевых чипов (особенно DPU и интеллектуальных сетевых карт).
В последние два года рынок неизменно считал, что главной узкой горловиной, ограничивающей развитие AI‑индустрии, является GPU. Но по последним оценкам четырёх ведущих производителей CPU, по мере того как агентный AI (Agentic AI) продолжает продвигать эволюцию AI‑вычислительных архитектур, CPU постепенно перестаёт быть лишь “сопроцессором” в традиционном смысле и становится новой переменной, определяющей эффективность AI‑инфраструктуры. Помимо того, что GPU определяет верхний предел вычислительной мощности, CPU начинает определять, сколько агентных “интеллектуальных агентов” сможет работать в целом AI‑системе, насколько сложные сценарии вывода она будет выполнять, а также эффективность диспетчеризации ресурсов всего дата‑центра.
На фоне того, что CPU чипы стали “самым желанным товаром”, вслед за дефицитом спроса последовали рост цен и ажиотаж.
С начала этого года Intel и AMD последовательно повышали цены на серверные CPU. Parv Sharma для корреспондента 21st Century Business Herald проанализировал: в 2026 году рост цен на CPU в основном сосредоточен на рынке серверных CPU, а средние повышения обычно находятся в диапазоне 10–20%. На рост цен в первую очередь влияют узкие места в поставках в производстве кремниевых пластин у Intel, а также рост производственных затрат у TSMC и их “передача” вниз по цепочке. С исторической точки зрения рост средней отпускной цены серверных CPU (ASP) обычно довольно умеренный и в основном обусловлен увеличением числа ядер. А текущая премия обусловлена скорее резким ростом спроса на серверные CPU, который вызван агентным AI (Agentic AI), а также дефицитом поставок. При этом у некоторых старых моделей CPU также наблюдается эффект премирования, однако в целом степень напряжённости поставок всё ещё менее остра, чем в текущем рынке микросхем памяти.
Имеющая уже определённые наработки в рынке Arm также ускоряет участие в борьбе за долю. По данным статистики третьей стороны IDC, в первом квартале 2026 года глобальные расходы на AI‑инфраструктуру достигли 89,7 млрд долларов. Среди факторов, которые нельзя игнорировать, есть один новый тренд: стоечные GPU‑серверы на базе архитектуры Arm (rack‑scale GPU servers) обошли x86 и стали основной платформой для ускоренных вычислений.
В течение последних десятилетий рынок серверных CPU почти всегда был вотчиной x86. Intel долгое время занимала доминирующее положение, а AMD постепенно “съедала” долю рынка. Две компании конкурируют вокруг производительности, техпроцесса, энергоэффективности и цены, формируя базовую структуру мирового рынка CPU для дата‑центров.
Но по мере того как AI‑дата‑центры входят в новый этап строительного цикла, эта многолетняя двуххолдингная конкурентная модель начинает получать новую переменную.
На последнем раунде отчётных встреч (по результатам деятельности) и Arm, и Qualcomm разместили CPU для дата-центров в число наиболее ключевых стратегических позиций компании на ближайшие несколько лет.
Недавно Arm, которая только что представила физические CPU‑чипы, раскрыла новые достижения на отчётной встрече: стартовые продукты уже поставлены нескольким клиентам, сумма заказов уже превысила 2 млрд долларов и продолжает расти, а также продолжают появляться новые клиенты.
Что касается дефицитных производственных мощностей, Arm уже зарезервировала производственные мощности, необходимые для достижения ранее объявленной цели по выручке в 1 млрд долларов. Кроме того, компания добивается прогресса в привлечении дополнительной поставки, оптимизации состава клиентов и коммерческих условий. Как отмечается, AGI CPU от Arm будет охватывать три крупных направления: традиционные серверы, головные узлы (Head Node) и приложения на базе агентных систем (Agentic). В этих трёх областях уже есть клиенты.
CEO Arm Рене Хаас (Rene Haas) отметил: в марте компания оценила общий доступный рынок CPU (TAM) в 100 млрд долларов, однако сейчас отраслевые прогнозы уже выросли до 220 млрд долларов.
Qualcomm также говорила о соответствующих прогнозах. Компания ожидает, что с декабря 2026 года начнёт получать выручку, связанную с дата‑центрами, после чего в течение 2027 финансового года она будет постепенно расти. В целом прогнозируется рост выручки сегмента дата‑центров до 5 млрд долларов в 2027 финансовом году и до 15 млрд долларов в 2029 финансовом году.
Но поскольку Qualcomm — “догоняющий”, в условиях сохраняющейся напряжённости в цепочке поставок и повышающейся конъюнктуры цен, на раннем этапе развития она также будет испытывать определённые потери по валовой марже.
Со стороны Qualcomm пояснили, что поскольку на раннем этапе основная выручка приходилась на направление заказных чипов, маржинальность существенно ниже базового уровня компании, и в определённой степени это даже сдерживает общую валовую маржу.
Однако это не означает, что x86 быстро теряет преимущество.
По словам Parv Sharma, в процессе борьбы Arm за долю рынка CPU для дата‑центров по‑прежнему существует три основных вызова: недостаточные возможности SMT (одновременная многопоточность) для рабочих нагрузок агентного AI, проблемы совместимости “хвоста” программной экосистемы и ограничения экосистемы из‑за того, что большинство чипов Arm предназначены лишь для самостоятельного использования облачными провайдерами и не доступны внешним заказчикам.
Также стоит обратить внимание: главное различие текущей борьбы “лагерей” в CPU‑чипах заключается в том, что конкуренция больше не сводится к простому сравнению производительности одной CPU.
Ранее упомянутые ведущие производители единодушно говорили о логике операционного управления, основанной на синергии нескольких продуктовых линий. Это также указывает на то, что компании конкурируют уже не только за долю рынка серверных CPU‑чипов, а за право голоса в создании следующего поколения AI‑инфраструктуры.
Возможно, это и есть новый сигнал: CPU остаётся точкой старта конкуренции, но реально определит победителя то, как CPU вместе с GPU, ASIC, interconnect‑сетями, памятью и программной платформой сформируют полноценную AI‑вычислительную систему.