

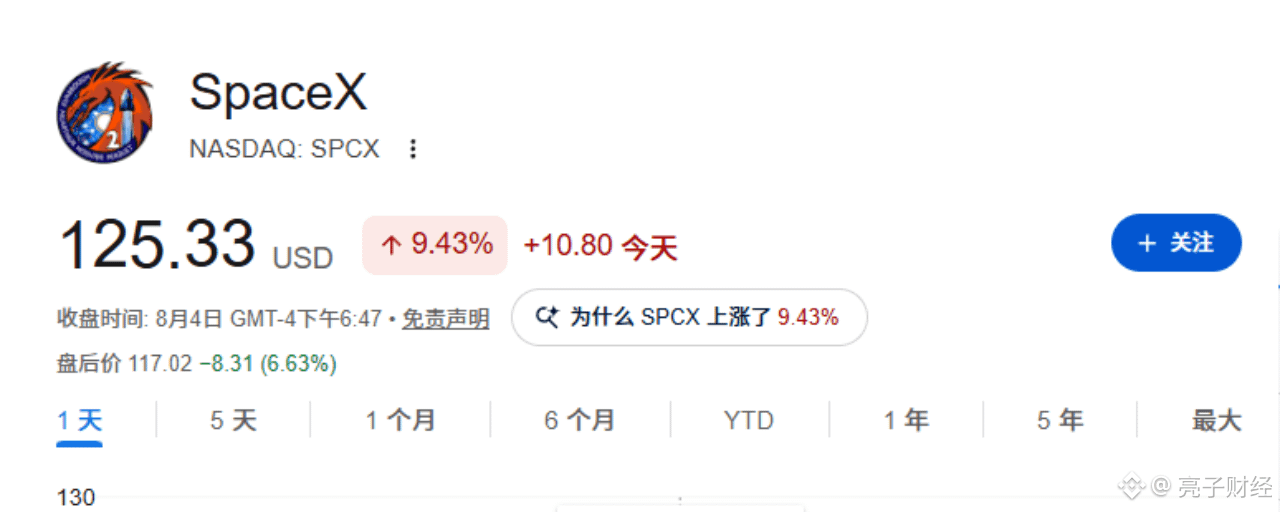

После завершения торгов в США сегодня многообещающая $SPCX обнародовала финансовый отчет за Q2.
Выручка составила 7,814 млрд долларов, рост на 92% год к году; ожидания рынка — 6,93 млрд. Превзошли примерно на 900 млн.
Чистый убыток сократился с 1,008 млрд юаней по сравнению с прошлым годом до 541 млн. Убыток на акцию составил 9 центов, при этом ожидалось 26 центов. Операционный убыток сократился с 970 млн до 143 млн.
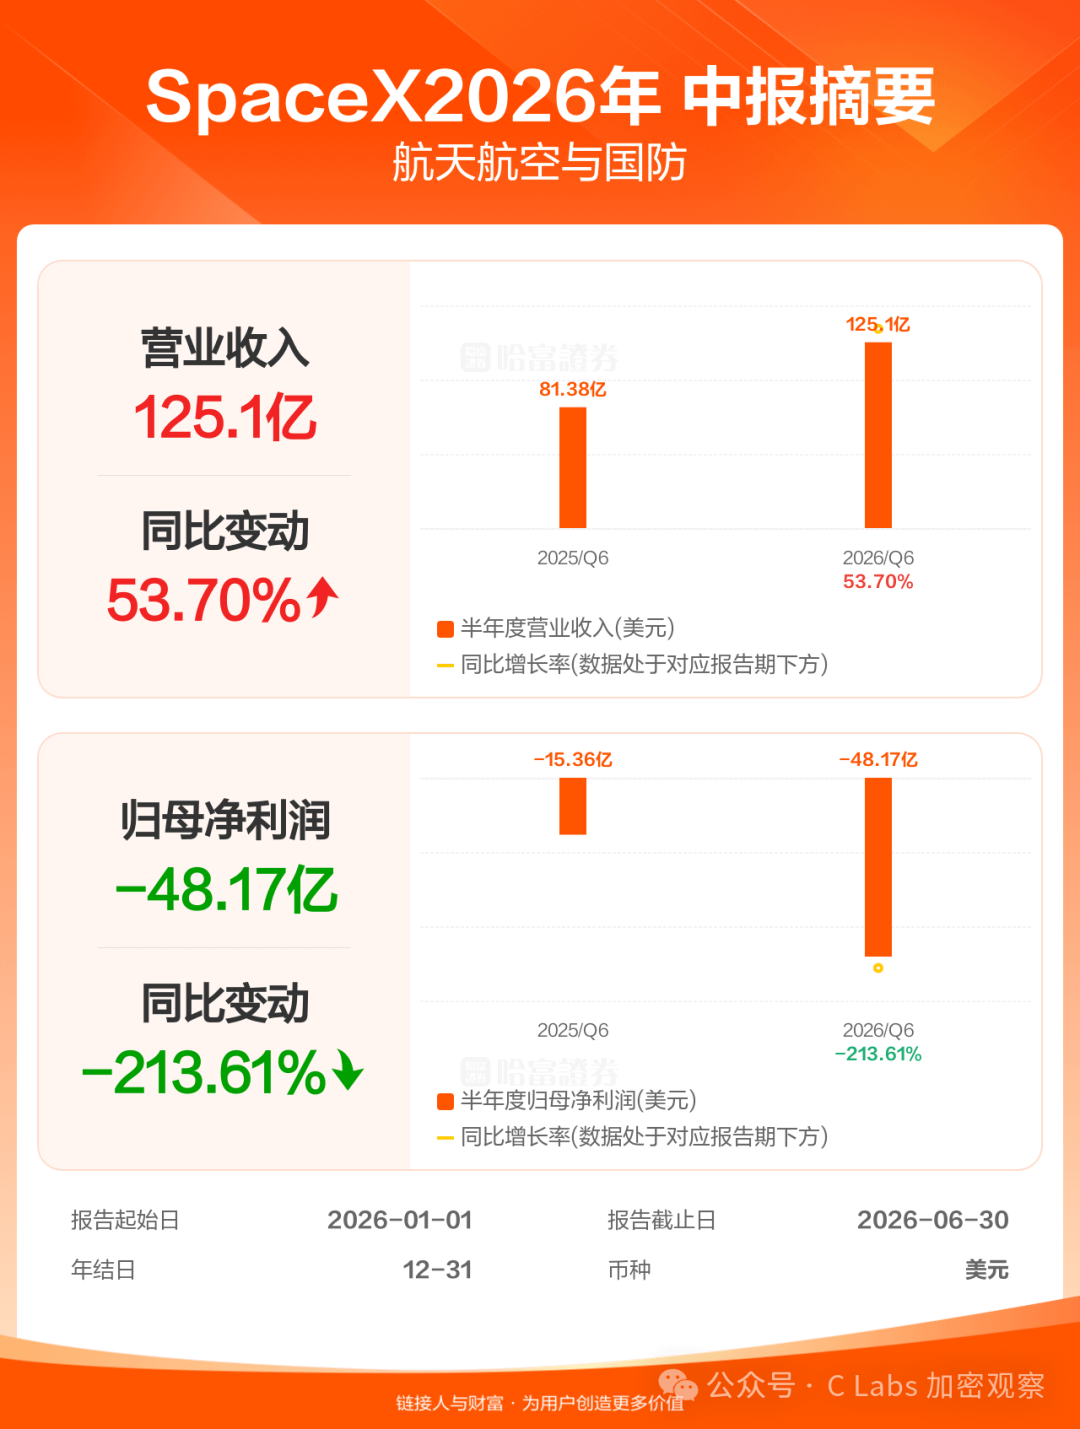
Все три показателя превзошли прогнозы аналитиков. Число пользователей Starlink — 12 млн, рост вдвое год к году. Выручка AI-подразделения взлетела на 247% год к году; убыток по сравнению с предыдущим кварталом сократили вдвое, а скорректированный EBITDA впервые вышел в плюс — до 1,146 млрд.
Если смотреть только на это, это выглядит как достойный отчет.
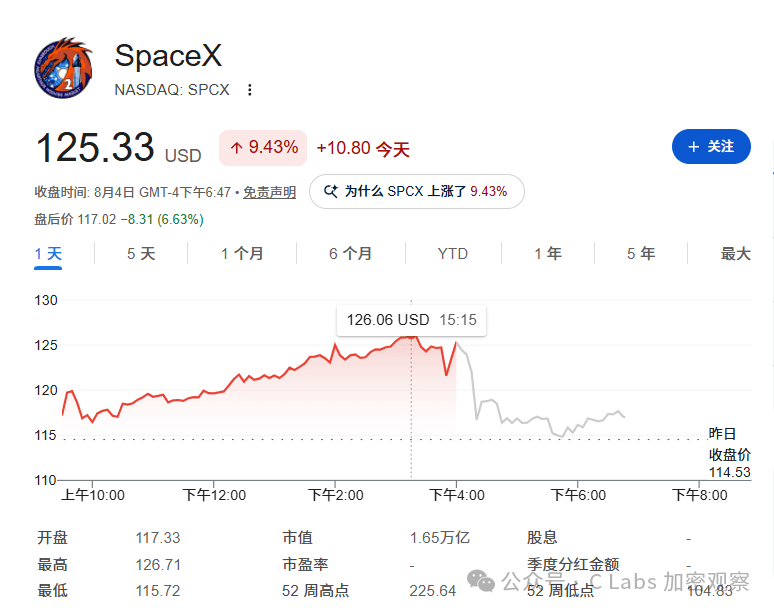
Но после закрытия торгов акции упали на 8%.
Почему так?
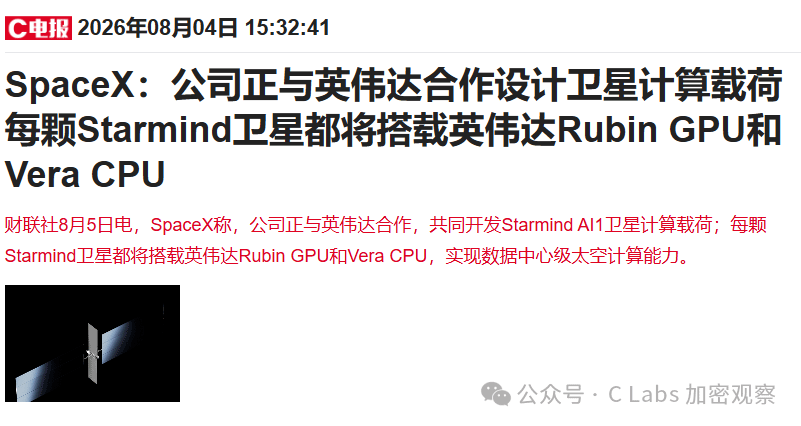
За несколько часов до публикации отчета SpaceX объявила о сотрудничестве с NVIDIA: NVIDIA разработает вычислительную нагрузку для ее спутника Starmind AI1. На каждый спутник будут установлены новейшие GPU Rubin и CPU Vera от NVIDIA; пиковая вычислительная мощность спутника вырастет до 250 кВт.
NVIDIA называет эту деятельность «космическими вычислениями», а официальное описание — что ИИ-вычислительная мощность модуля Space-1 Vera Rubin может достигать 25 раз мощности H100; массовые поставки начнутся этой осенью.
Как только появилась эта новость, все подумали, что в отчетах дадут мощные обещания — и какое-то время акции взлетали более чем на десять пунктов.
Но как только вышел отчет, всё пошло прахом:
Во-первых, растущий доход в AI-бизнесе: выручка в основном идет от сдачи в аренду вычислительных мощностей без особых технических ноу-хау, а именно:
Anthropic
Ежемесячно 1,25 млрд долларов: арендует все мощности Colossus 1; к маю 2029 года — около 325 тысяч GPU
Google
Ежемесячно 920 млн долларов: к июню 2029 года — около 110 тысяч GPU
Reflection AI
Ежемесячно 150 млн долларов, с июля; к 2029 году
А вот собственная xAI от SpaceX, можно сказать, показала себя довольно посредственно.
В марте у Grok 117 млн месячных активных пользователей, но по-настоящему платный расширенный тариф (SuperGrok) покупают только 1,9 млн; еще 4,4 млн — это те, кому доступ к подписке X предоставляется в комплекте. Есть оценки: если распределить по месячным активным пользователям, то денег на стороне потребителей хватает лишь на 14% базовых затрат на инфраструктуру.
Операционная маржа ухудшилась с -60% в 2024 году до -200%, а в первом квартале 2026 года — годовая -302%. Чем больше масштаб, тем сильнее убытки.
И два других «больших замысла», которые SpaceX рисовала при IPO, также почти не продвинулись по сути.
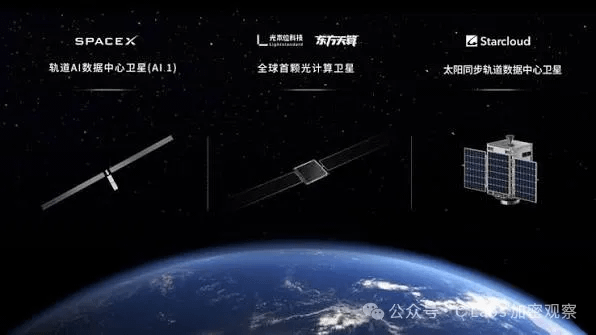
Космические дата-центры: запросили 1 млн спутников, построили — 0
SpaceX подала в FCC заявку на развертывание до 1 млн спутников на низкой околоземной орбите в диапазоне 500–2000 км; в проспекте указано, что запуск орбитальных спутников с вычислительными мощностями для ИИ планируется начать «как минимум с 2028 года».
Позиция самого Маска еще более агрессивна: в следующем году — AI-спутники, в течение двух лет — масштабирование, за три года — сделать дешевле, чем наземные дата-центры.
FCC в этом году в феврале приняла заявку к рассмотрению, но до сих пор не вынесла решения. До решения Starmind по сути представляет собой заказ на чипы без лицензии. Одновременно уже экологические и астрономические организации требуют от FCC приостановить выдачу таких лицензий до завершения системной оценки воздействия на окружающую среду.
Сверимся с прежними хронологиями Маска: в 2017 — полностью автоматическое вождение, в 2024 — запуск на орбиту с экипажем, в конце 2025 — 10 тысяч Optimus.
Даже сам Безос публично сказал, что формулировка про «два-три года» — «слишком амбициозно».
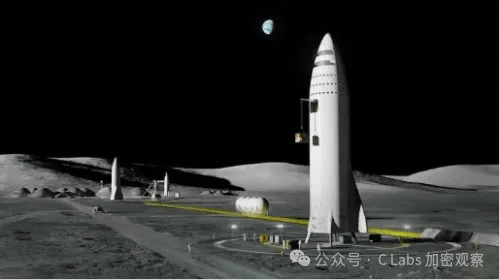
Прогресс лунной базы тоже не слишком обнадеживает:
В апреле этого года Artemis II с экипажем успешно облетел Луну. Но в феврале NASA заменило запланированную первую посадку на Луну (Artemis III) на тест на околоземной орбите — причина очень прямая: посадочный модуль не был готов. А Starship от SpaceX — это и есть тот самый посадочный модуль.
Поэтому первую пилотируемую посадку на Луну сдвинули на Artemis IV — цель: начало 2028 года.
Сейчас некоторые брокеры редко, но все же дают рейтинг «продавать», целевая цена — 75 долларов, то есть на 35% ниже текущей. А 6 августа, через два торговых дня, будет снято ограничение на продажу первой партии примерно 911,5 млн акций; их стоимость превысит 100 млрд долларов — это крупнейшее однократное разблокирование в истории Уолл-стрит.