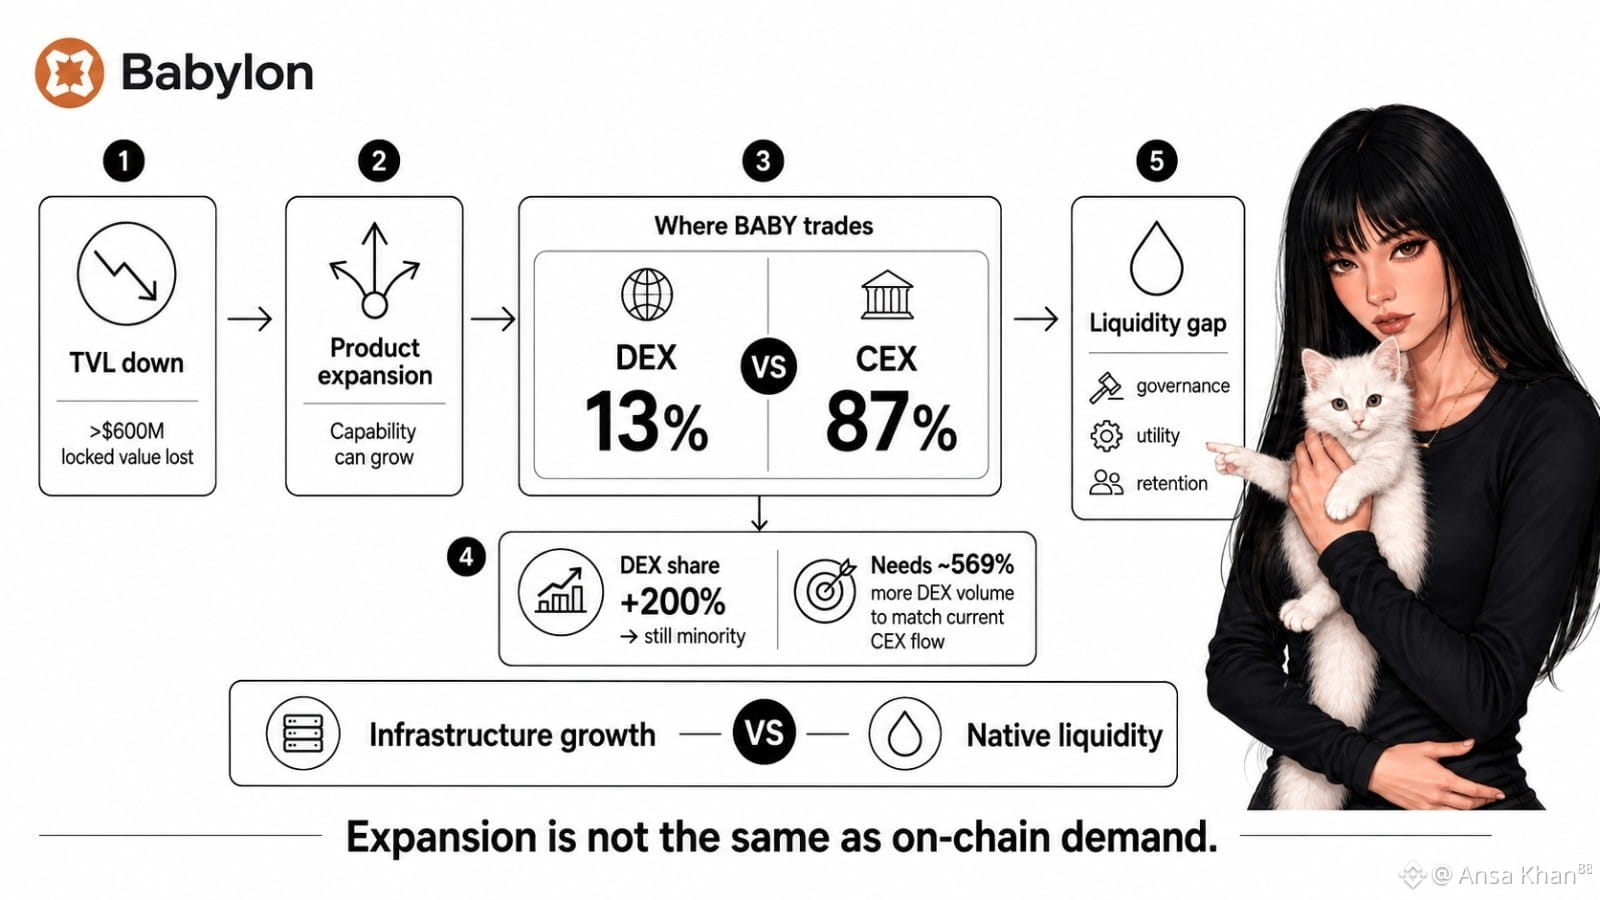
Я заметил проблему с ликвидностью Babylon после того, как сопоставил его заблокированную стоимость с фактическими торговыми маршрутами токена.
Очевидный момент в том, что потеря более чем $600 млн в заблокированной стоимости выглядит тревожно. Но само по себе это число мало что говорит. Расширение продукта может продолжаться, пока TVL сокращается, потому что технические возможности не создают немедленный спрос.
Более сложный сигнал — это то, где происходит ценеобразование (price discovery) для BABY.
DEX’ы обслуживают лишь около 13% объёма BABY, тогда как централизованные площадки контролируют остальные 87%. Даже рост доли DEX на 200% всё равно оставит основную часть активности на централизованных рельсах. Чтобы сопоставиться с текущим централизованным потоком, потребуется примерно на 569% больше объёма на DEX, предполагая, что активность CEX не снизится.
Некоторая слабость здесь — это нормально. Ончейн-ликвидность часто развивается медленнее, чем листинги, интеграции и анонсы продукта.
Но в чём реальное испытание? Сможет ли Babylon превратить использование протокола в более глубокую нативную ликвидность, или токен останется зависимым от внешних ордербуков, пока экосистема расширяется в других местах?
Это важно, потому что управление (governance), полезность (utility) и удержание пользователей сложнее оценивать, если основной рынок токена находится вне системы, которую он должен поддерживать.
Я не воспринимаю сокращение как провал. Тем не менее, инфраструктурная мощь без ончейн-спроса — это пробел, который Babylon пока не закрыл.
@BabylonLabs_io $BABY #baby
Очевидный момент в том, что потеря более чем $600 млн в заблокированной стоимости выглядит тревожно. Но само по себе это число мало что говорит. Расширение продукта может продолжаться, пока TVL сокращается, потому что технические возможности не создают немедленный спрос.
Более сложный сигнал — это то, где происходит ценеобразование (price discovery) для BABY.
DEX’ы обслуживают лишь около 13% объёма BABY, тогда как централизованные площадки контролируют остальные 87%. Даже рост доли DEX на 200% всё равно оставит основную часть активности на централизованных рельсах. Чтобы сопоставиться с текущим централизованным потоком, потребуется примерно на 569% больше объёма на DEX, предполагая, что активность CEX не снизится.
Некоторая слабость здесь — это нормально. Ончейн-ликвидность часто развивается медленнее, чем листинги, интеграции и анонсы продукта.
Но в чём реальное испытание? Сможет ли Babylon превратить использование протокола в более глубокую нативную ликвидность, или токен останется зависимым от внешних ордербуков, пока экосистема расширяется в других местах?
Это важно, потому что управление (governance), полезность (utility) и удержание пользователей сложнее оценивать, если основной рынок токена находится вне системы, которую он должен поддерживать.
Я не воспринимаю сокращение как провал. Тем не менее, инфраструктурная мощь без ончейн-спроса — это пробел, который Babylon пока не закрыл.
@BabylonLabs_io $BABY #baby