Те банки, которые говорят, что стейблкоины опасны, сами уже тайком вывели их в сеть
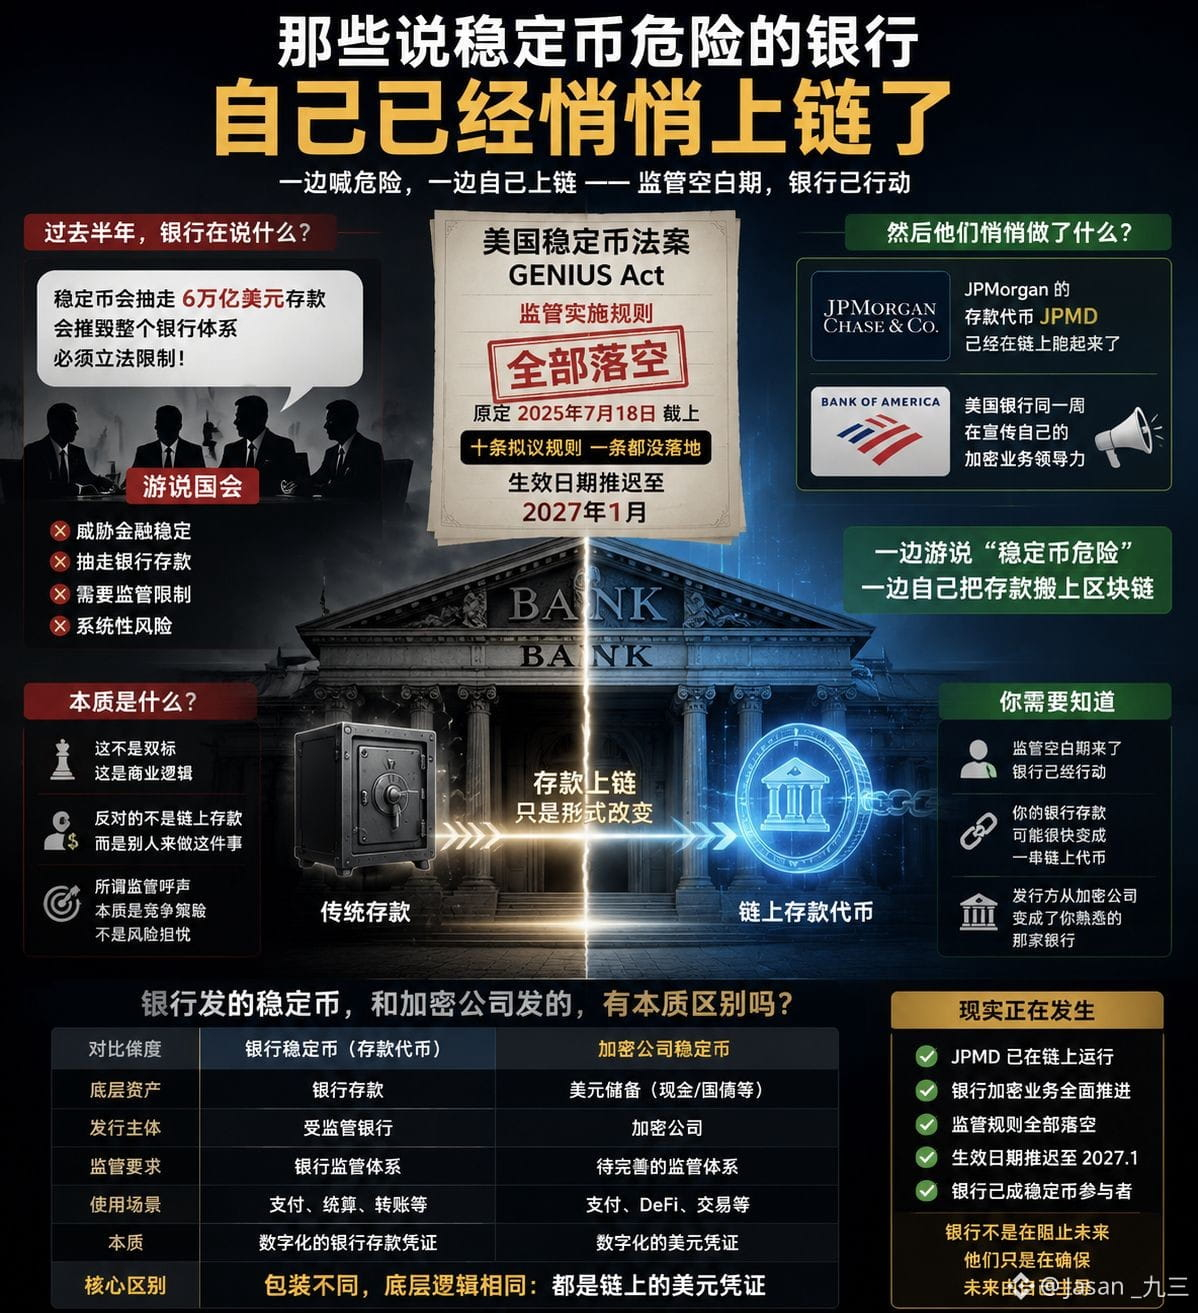
Прошлые полгода крупные американские банки дружно кричали: стейблкоины вытащат 6 триллионов долларов депозитов, разрушат всю банковскую систему, и нужно срочно принять законы, чтобы это ограничить.
А сегодня всплыла одна вещь —
регламент по надзору за стейблкоинами в США в соответствии с законопроектом GENIUS Act: изначально крайний срок был 18 июля, но из десяти предложенных правил не было внедрено ни одного — дата вступления всего закона в силу перенесена на январь 2027 года.
Пришла регуляторная пауза.
Что делают банки?
Токен депозитов JPMD от JPMorgan уже работает в сети.
В ту же неделю американские банки вовсю рекламировали свою лидерскую позицию в криптобизнесе.
С одной стороны — в Конгрессе лоббируют фразу «стейблкоины угрожают финансовой стабильности», а с другой — сами переносят депозиты в блокчейн.
Это не двойные стандарты. Это бизнес-логика — они выступают не против идеи ончейн-депозитов как таковых, а против того, чтобы это делали другие.
Банковская индустрия целый год твердит «стейблкоины опасны», а пока регуляция еще не вступила в силу, они сами уже стали участниками рынка стейблкоинов.
Так называемые регуляторные возгласы по сути — конкурентная стратегия, а не тревога о рисках.
Ваши банковские депозиты уже могут в скором времени превратиться в цепочку ончейн-токенов — просто эмитентом станет не криптокомпания, а знакомый вам банк.
Как вы думаете, у стейблкоинов, выпускаемых банком, и у стейблкоинов, выпускаемых криптокомпанией, есть принципиальная разница?
#稳定币 #区块链 #Web3 #加密监管 #加密赛道
Прошлые полгода крупные американские банки дружно кричали: стейблкоины вытащат 6 триллионов долларов депозитов, разрушат всю банковскую систему, и нужно срочно принять законы, чтобы это ограничить.
А сегодня всплыла одна вещь —
регламент по надзору за стейблкоинами в США в соответствии с законопроектом GENIUS Act: изначально крайний срок был 18 июля, но из десяти предложенных правил не было внедрено ни одного — дата вступления всего закона в силу перенесена на январь 2027 года.
Пришла регуляторная пауза.
Что делают банки?
Токен депозитов JPMD от JPMorgan уже работает в сети.
В ту же неделю американские банки вовсю рекламировали свою лидерскую позицию в криптобизнесе.
С одной стороны — в Конгрессе лоббируют фразу «стейблкоины угрожают финансовой стабильности», а с другой — сами переносят депозиты в блокчейн.
Это не двойные стандарты. Это бизнес-логика — они выступают не против идеи ончейн-депозитов как таковых, а против того, чтобы это делали другие.
Банковская индустрия целый год твердит «стейблкоины опасны», а пока регуляция еще не вступила в силу, они сами уже стали участниками рынка стейблкоинов.
Так называемые регуляторные возгласы по сути — конкурентная стратегия, а не тревога о рисках.
Ваши банковские депозиты уже могут в скором времени превратиться в цепочку ончейн-токенов — просто эмитентом станет не криптокомпания, а знакомый вам банк.
Как вы думаете, у стейблкоинов, выпускаемых банком, и у стейблкоинов, выпускаемых криптокомпанией, есть принципиальная разница?
#稳定币 #区块链 #Web3 #加密监管 #加密赛道