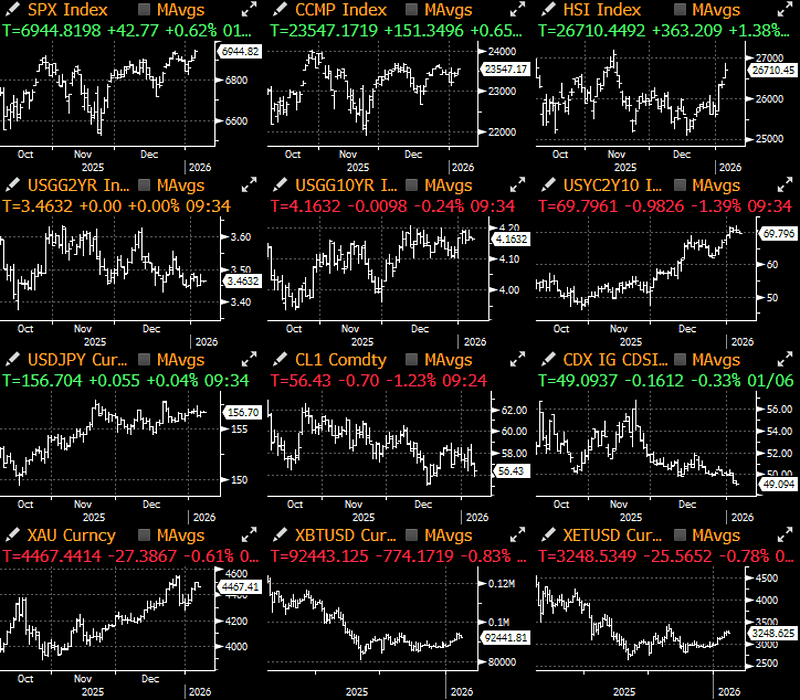
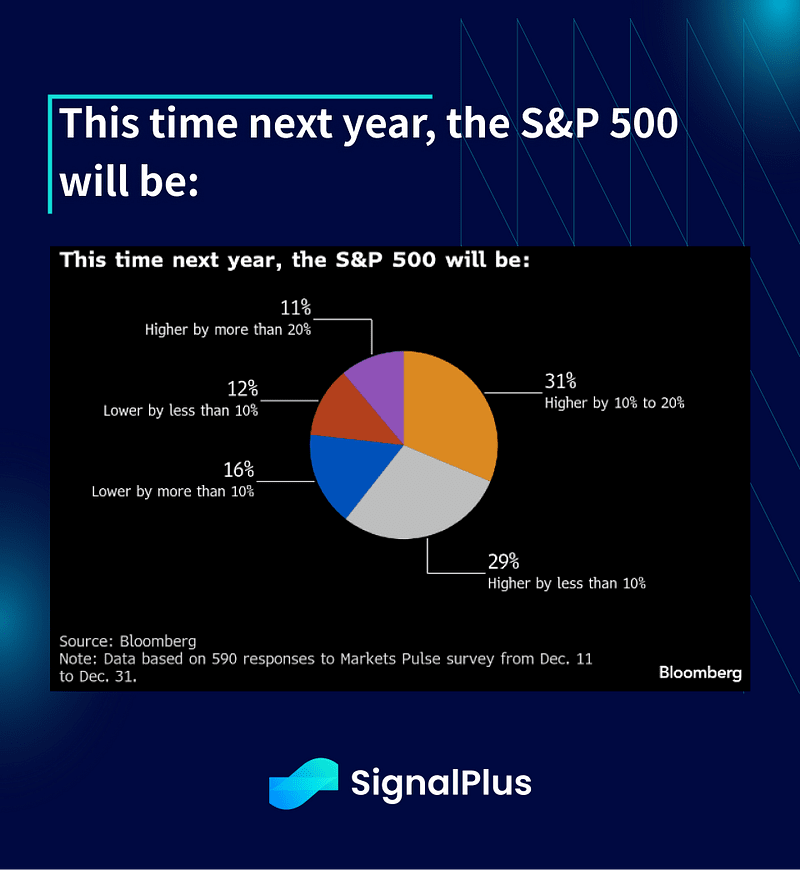
Геополитическая напряженность или нет, рынки не теряли времени, чтобы вернуться в режим полного риска с SPX, находящимся в пределах стрельбы от отметки 7000.
Хотя уже много говорилось о ситуации в Венесуэле и о том, какая страна станет следующей целью по новой «Доктрине Донрое» (например, Исландия?), становится ясно, что сейчас идет глобальная закупка драгоценных металлов и исходных материалов, что создает долгосрочный восходящий сценарий для сырьевых товаров в мире, где свободная торговля и стратегические альянсы разрушаются.
Хотя 2025 год уже стал отличным годом для почти всех макроактивов, кроме криптовалют, то, что пугает, — это то, что условия для дальнейшего роста настроений инвесторов могут быть уже на месте.
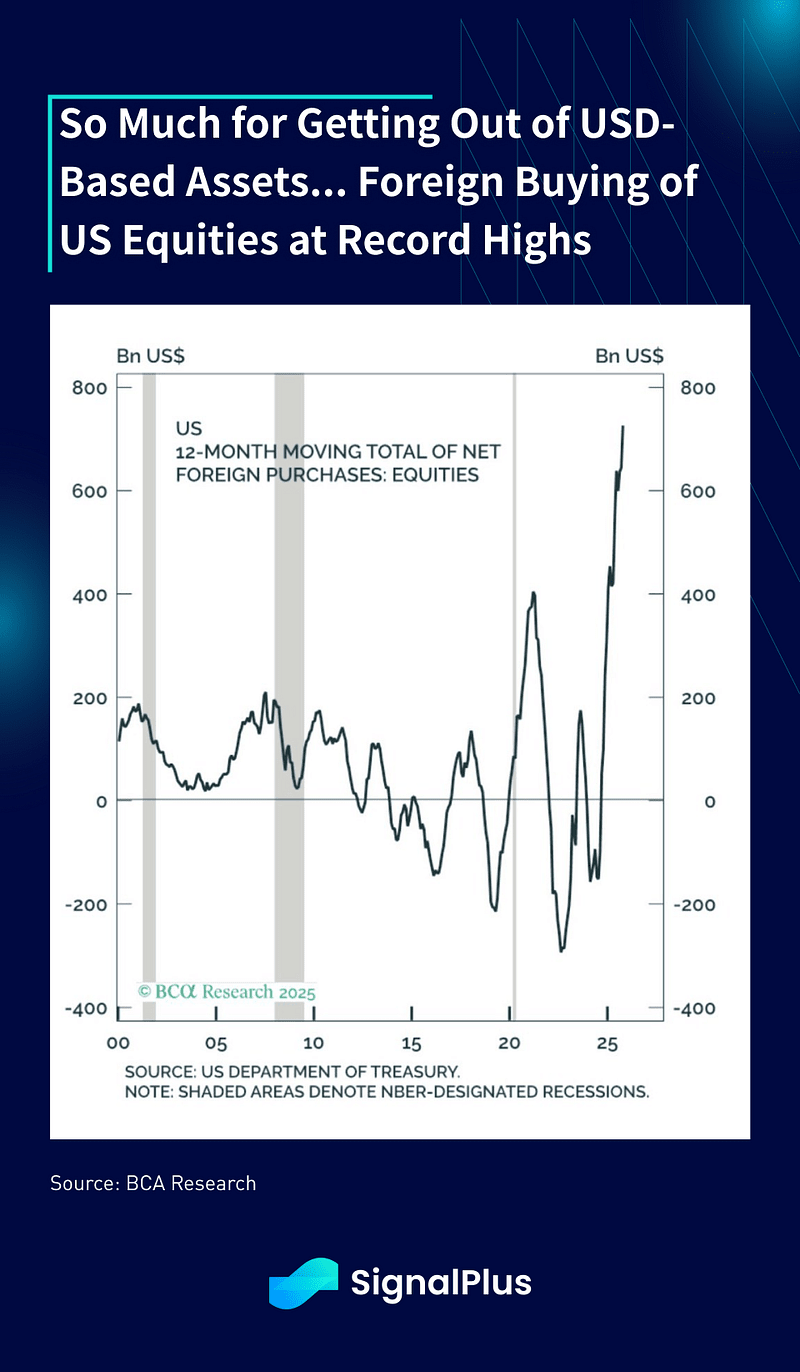
В-первых, несмотря на постоянные опасения по поводу обесценивания доллара и оттока капитала из американских рынков (ха!), 2025 год завершился самым крупным 12-месячным притоком иностранных инвестиций в акции США за всю историю.
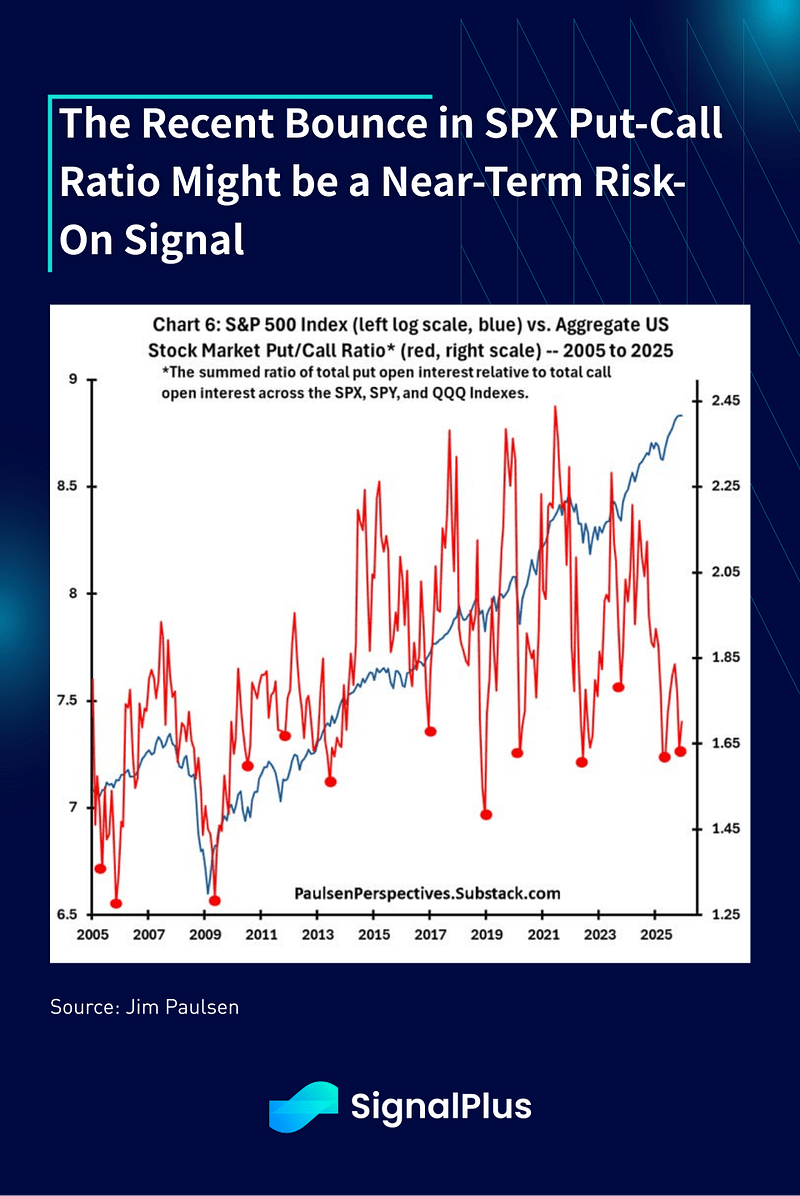
Во-вторых, несмотря на преобладающие потоки, соотношение пут/колл по SPX продолжает находиться на минимальных уровнях (осторожность), несмотря на то, что индекс продолжает устанавливать новые максимумы, и отскоки в этом соотношении (красные точки) исторически предшествовали сильному росту рисковой настроения на рынке акций, один из которых мы наблюдали около конца года. (полная заслуга — работе мистера Джима Полсена).
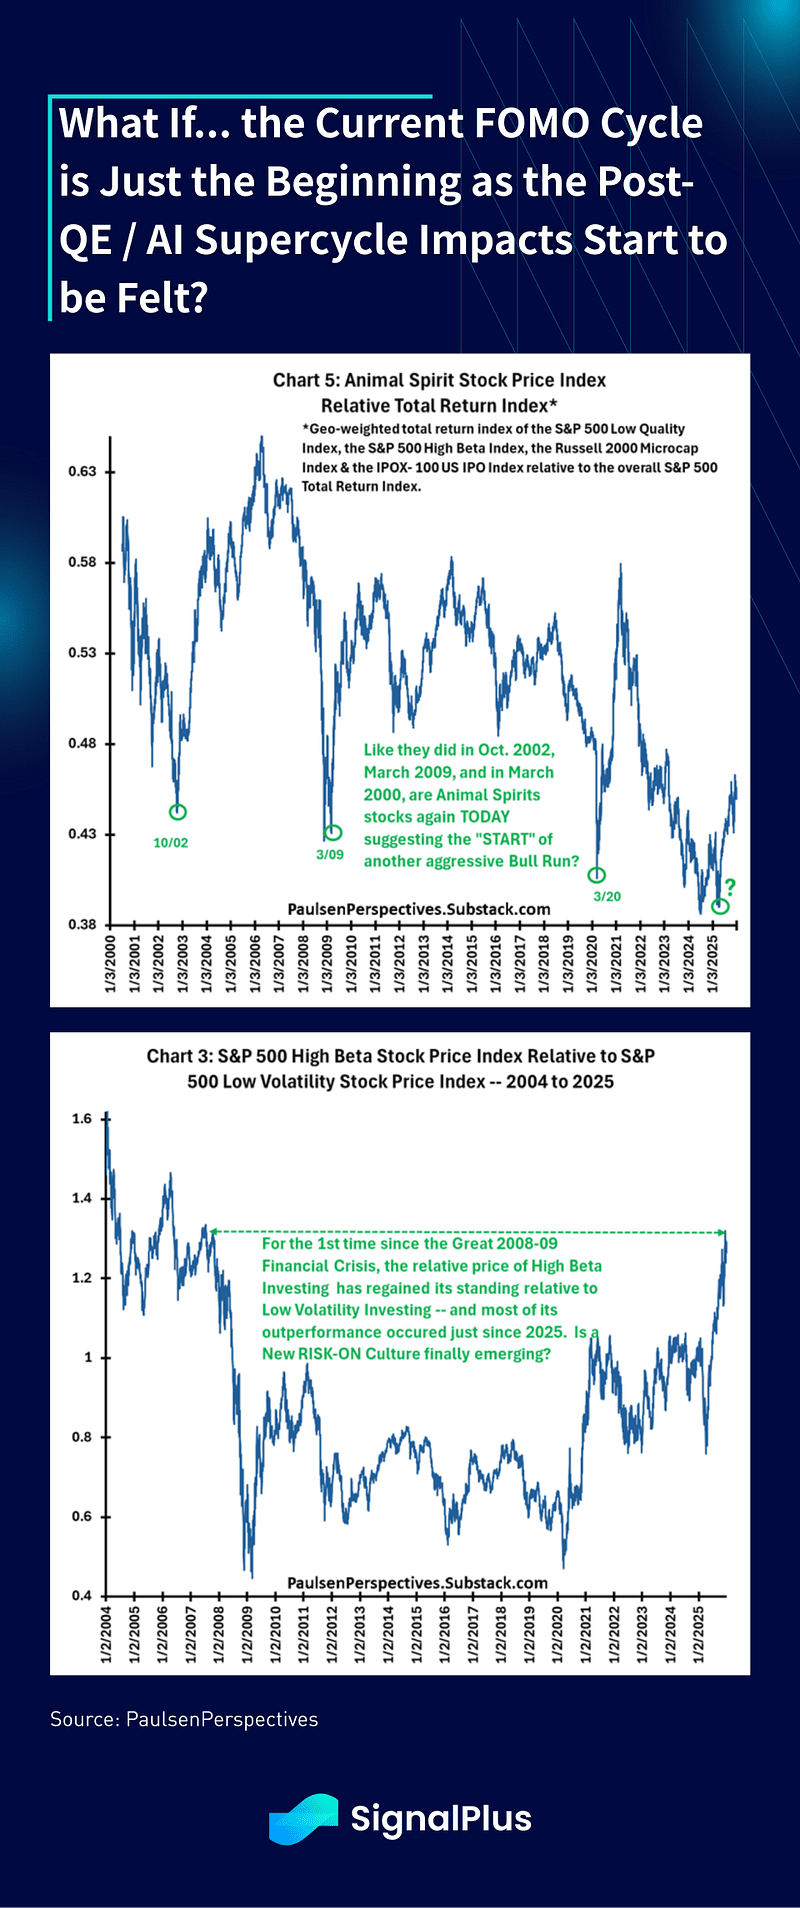
В-третьих, мы можем наблюдать значительные изменения в настроениях инвесторов, когда недавние укрепления высокобета, низкокачественных, малых компаний и компаний, только что вышедших на рынок, действительно начали вновь захватывать лидерство и демонстрировать превосходную динамику. Ультрадолгосрочные графики указывают на то, что мы, возможно, наблюдаем структурный разрыв вверх в отношении FOMO / настроений инвесторов — является ли это одним из реализованных результатов длительного сверхцикла искусственного интеллекта и супердержав в сфере торговли?
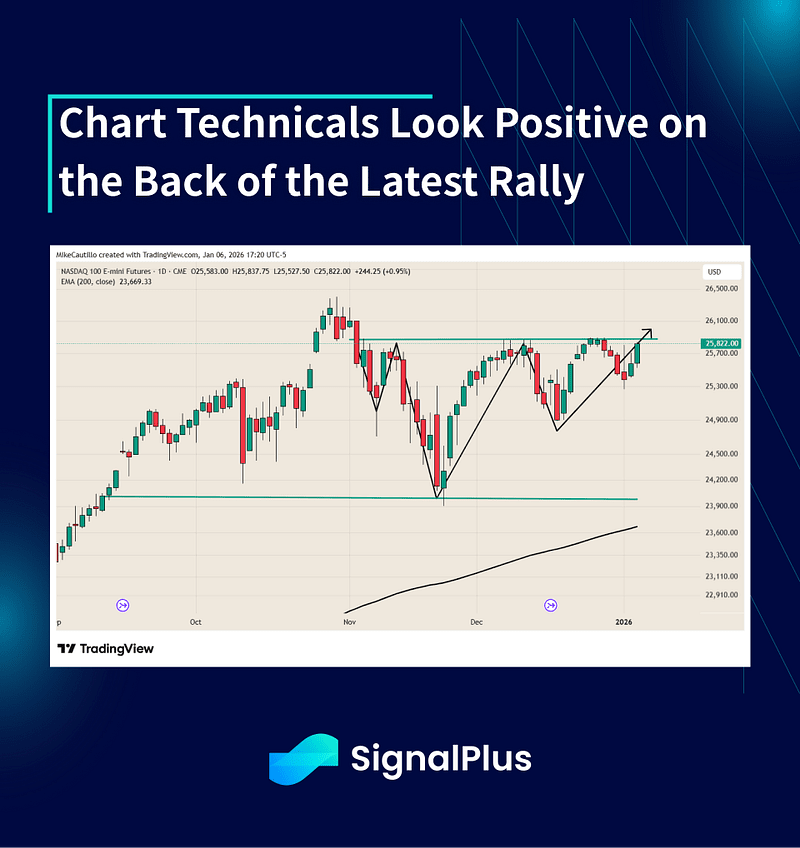
В-четвертых, техническая картина выглядит позитивно, поскольку Nasdaq, похоже, готов к дальнейшему росту.
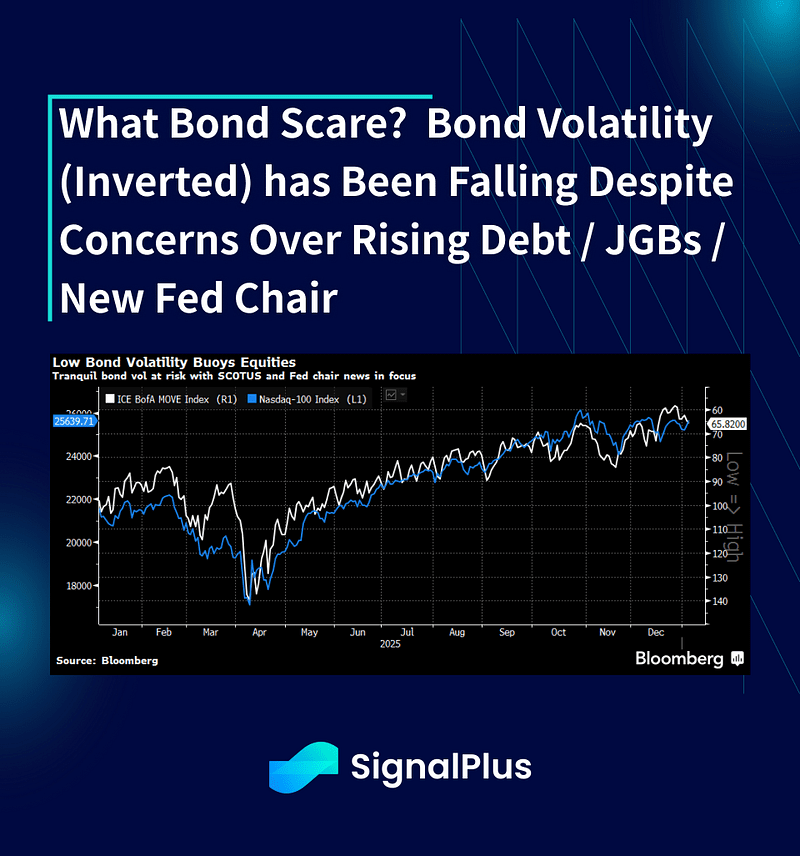
Наконец, снижение волатильности и корреляции — еще один признак. Имплайед-корреляция продолжает снижаться по мере улучшения охвата рынка, а низкая макро-волатильность способствует росту цен на акции. Несмотря на обычные пессимистические прогнозы о росте государственного долга и доходности японских государственных облигаций, имплайед-волатильность на рынке облигаций завершила 2025 год на минимальном уровне за последние годы.
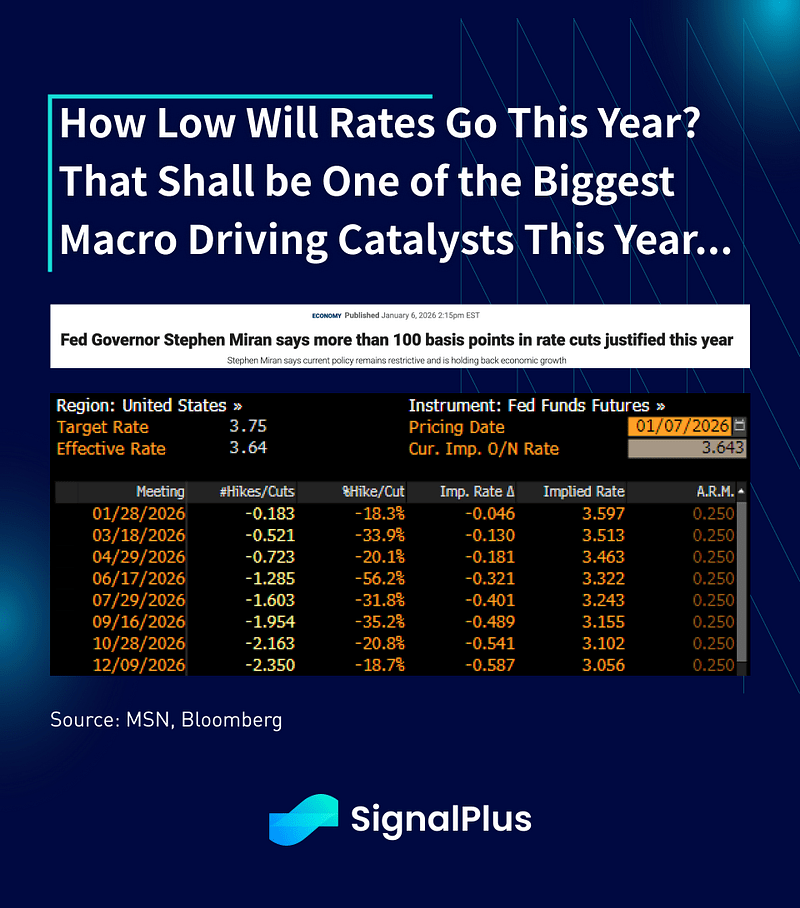
Разговор о ставках, рынки начали фокусироваться на ФРС, на повестке дня ряд выступлений представителей ФРС. Баркин из Ричмондского ФРС пытался найти баланс, отметив деликатный баланс между инфляцией и занятостью, в то время как крайне диверсифицированный Мирон призвал к «более чем 100 базисным пунктам» снижения ставок в этом году, напоминая всем, что эпоха мягкой монетарной политики останется базовым сценарием до дальнейшего уведомления.
В крипторынке цены уверенно отскочили до уровня около 93 тыс. долларов, поскольку мы пока удерживаем трендовую линию 2024 года. Решение MSCI сохранить котировки DAT (например, MSTR) в индексах предоставляет необходимую поддержку в краткосрочной перспективе, хотя провайдер индексов сообщил, что проведет «расширенную консультацию» по вопросу, как следует относиться к компаниям, не ведущим операционную деятельность.
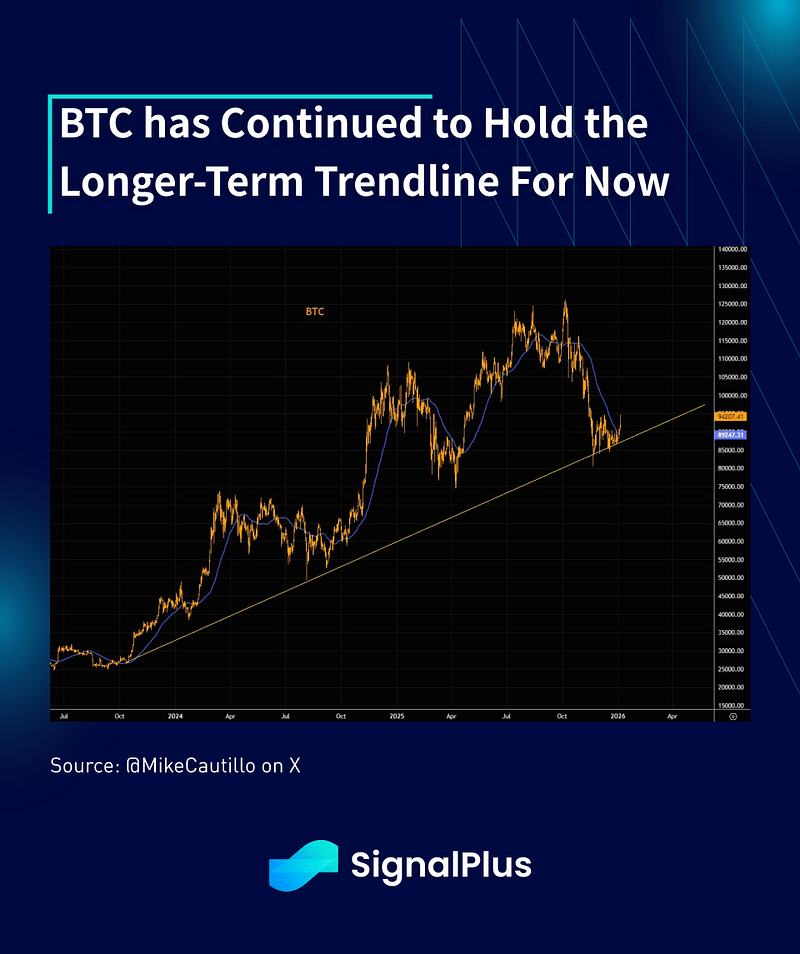
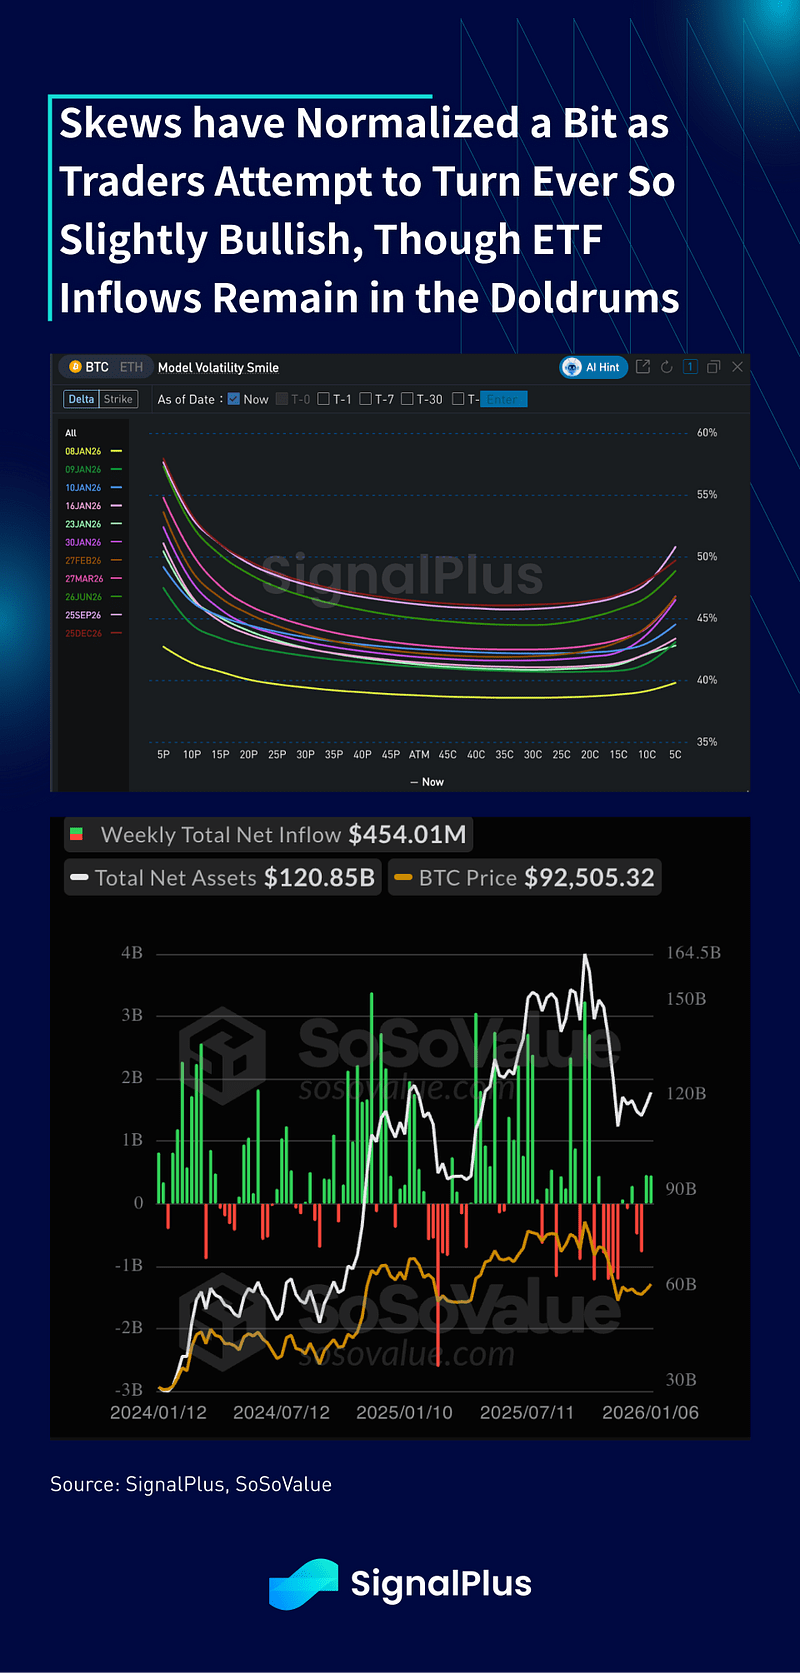
Склонности к звонкам улучшились в последние дни, особенно в отношении уровня 100 тыс. долларов, поскольку трейдеры немного более оптимистичны по поводу BTC, однако в целом остаются осторожными, поскольку приток средств в ETF остается слабым с ноября. В остальном активность низкая, так как рынки ждут более убедительного катализатора, чтобы вывести нас из диапазона 87–95 тыс. долларов, который удерживается с ноября. Удачи и удачной торговли.